Tag: 地缘政治

4月末规模为34105亿美元——外汇储备规模稳中有升

国家外汇管理局5月7日公布的统计数据显示,截至今年4月末,我国外汇储备规模为34105亿美元,较3月末上升684亿美元,升幅为2.05%。

4月份,受宏观经济数据、主要经济体货币政策及预期等因素影响,美元指数下跌,全球主要金融资产价格表现有所分化。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模上升。

“4月份,中东局势一波三折,原油价格从118美元/桶的高位一度回落至90美元/桶上方,尽管月末再度回升,地缘避险溢价已有所消退,美元指数回落,全球股涨债跌。”中国民生银行首席经济学家温彬说。

东方金诚首席宏观分析师王青认为,4月末外储规模环比上升,升幅为近28个月以来最大,主要是受当月美元指数下跌和全球金融资产价格大幅上涨的双重驱动。

“4月份,中东战事经历一个‘由打到谈’的过程,避险需求下降,当月美元指数由升转降,下跌1.8%。这导致我国外储中的非美元资产升值,推高以美元计价的外储规模。”王青说,随着中东局势缓和,全球主要股指普遍出现较大幅度上涨。不过,近期国际油价上涨带动通胀预期升温,当月10年期美债收益率上行10个基点,美债价格下行。总体上看,4月份,全球金融资产价格变化对我国外储规模会有较大的推升作用。

外储规模的回升反映了国际金融市场波动下我国资产配置的稳定性。国家金融与发展实验室特聘高级研究员庞溟认为,4月份,主要经济体货币政策预期转向,美元指数高位回调,主要非美元货币和资产价格上涨、估值修复,为外储规模带来较为明显的估值效应和账面增值。

我国跨境资金流动保持平稳,外汇市场供求基本均衡,为外储规模的稳步提升提供了基础。庞溟认为,一季度出口强劲回暖带来的经常项目顺差,以及国际资本对中国债券、股票市场配置意愿的增强,为外汇储备提供了坚实的资本流入支撑。

“整体来看,4月份外汇储备的增加既有市场价格因素的推动,也体现出我国在全球金融环境复杂背景下的韧性。”庞溟说,在全球金融环境复杂多变的背景下,外汇储备的质效双增,有利于保持人民币汇率在合理均衡水平上的基本稳定。

展望后续,专家认为,外储规模走势仍受国际金融市场波动、主要经济体货币政策调整及地缘风险影响,但我国稳健的经常项目和合理的资本流动将继续为外汇储备保持稳定提供支撑和国际收支信用保障。

“出口将继续发挥国际收支基本盘功能。”温彬认为,在市场多元化进一步巩固拓展、出口新动能持续发力等因素推动下,一季度出口同比增长11.9%,规模创历史新高;同时,内需扩大带动一季度进口增长19.6%,贸易顺差显著收窄,随着扩大进口战略的深入实施,进出口平衡发展有望稳步见效。

跨境资本流动方面,温彬认为,随着我国服务业对外开放准入领域持续拓宽、制度型开放进程加快推进,跨境投融资便利化程度持续提升,外商直接投资有望维持稳健态势;与此同时,人民币资产具备显著估值优势与长期配置吸引力,证券投资项下资金预计保持有序流入格局。

“综合考虑各方面因素,未来外储规模有望在3万亿美元上下保持基本稳定。”王青说,在外部政治、经济环境波动加大的背景下,适度充裕的外储规模能为人民币汇率处于合理均衡水平提供重要支撑,也能成为抵御各类潜在外部冲击的压舱石。

国家外汇管理局有关负责人表示,我国不断巩固拓展经济稳中向好态势,发展韧性和活力进一步彰显,有利于外汇储备规模保持基本稳定。
0902黄金点评:美伊相互打击,原油大涨黄金回调

【核心要点】

美伊冲突再次升级,隔夜伦敦现货贵金属大幅走弱。海外货币政策偏鹰,9 月加息预期再度升温,叠加原油大涨推升通胀担忧,短期黄金承压步入回调。

核心压制:美军打击伊朗境内目标、伊方反击,地缘风险转“油价→通胀→加息”传导;美国 8 月 ISM 制造业 54.6 虽仍强但新订单走弱、价格高企,7 月 JOLTS 职位空缺 727 万,沃什偏鹰下市场重估 9 月收紧。研判:短期波动加大、或继续回调;但加息抑通胀与长债利率抬升存在矛盾,黄金作为信用对冲仍可能再受关注,注意节奏。

【盘面回顾】

隔夜伦敦现货贵金属大幅走弱。受美伊互打、原油大涨、沃什偏鹰及 9 月加息预期升温共同影响,黄金短线承压,步入回调阶段。

【宏观数据:ISM 扩张放缓、JOLTS 略低于预期】

美国 8 月制造业 ISM 指数降至 54.6,低于预期的 55.2,但仍为 2022 年来次高;新订单指数回落至 53.7,为 3 月来最弱;工厂就业人数连续第二个月增加;价格指数维持 71.1 不变,投入端通胀压力仍在。

美国 7 月 JOLTS 职位空缺 727 万,低于预期的 731 万;但制造业职位空缺升至 2023 年 12 月以来最高,7 月裁员人数降至今年 1 月以来最低,劳动力市场结构性偏紧。

【地缘政治:美军打伊朗、伊方反击,油价冲高】

据华尔街见闻,美军开始打击伊朗境内目标;特朗普称若伊朗报复将遭更猛烈打击。伊能源枢纽港遭袭,伊方开始反击。公开报道显示,美军 9 月 1 日打击伊朗革命卫队防空、雷达、海上资产、布雷及通信等目标,伊朗向约旦境内美军营地发射导弹并击落 MQ-9;阿萨鲁耶等能源枢纽传出爆炸,霍尔木兹与油轮风险再升。

原油因此大涨,通胀预期抬头,进一步强化 9 月加息定价,对无息黄金形成“油价涨→利率涨”的间接压制。

【后市研判】

沃什偏鹰、美伊升级、油价高企三重叠加,美联储重启加息或成 9 月核心议题,黄金短期偏谨慎、波动加大甚至继续回调。但加息抑通胀与美长期国债利率抬升矛盾难解,黄金作为终极信用对冲工具仍可能再度受青睐。操作上不追空不追多,持续关注:美伊下一步军事与通航消息、沃什及联储官员表态、美国就业/CPI 对 9 月加息的重定价、美债收益率与美元指数拐点。

撰稿信息

撰稿:李琪(从业资格 F3046227,交易咨询资格 Z0016145)

太意外!非农“爆表”引发黄金大跳水!金价急跌超110美元、白银失守65美元,下一站在哪里?

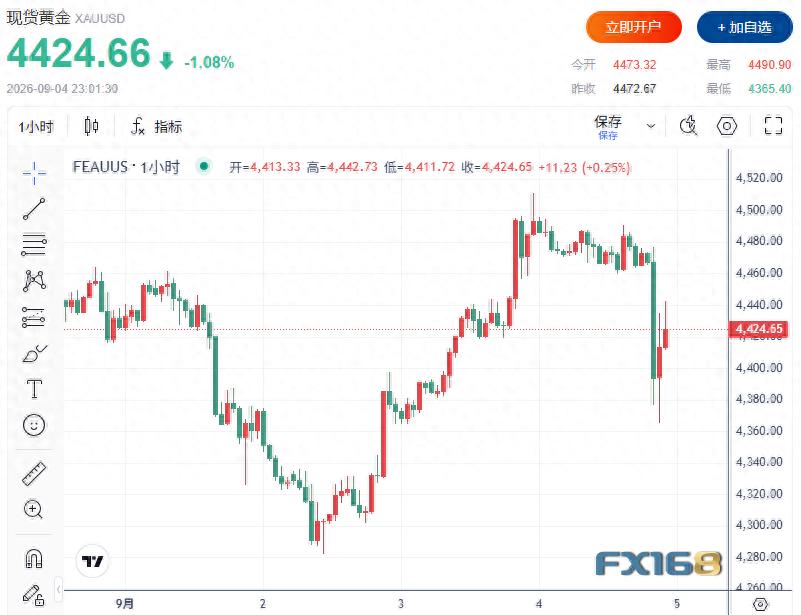
受美国8月就业报告远强于预期影响,周五早盘美国交易时段现货黄金和白银双双大幅下挫。最新数据推高美国国债收益率、提振美元,并重新点燃市场对美联储可能在本月晚些时候加息的押注。数据公布后,现货黄金短线大幅下跌超110美元至4365.40美元/盎司低点;现货白银则触及64.724美元/盎司低点,跌超2%。

外汇投资专家-股指货币行情动态,贵金属原油财经资讯_现货黄金白银价格走势分析_美国8月非农就业报告

非农远超预期

美国8月非农就业人口增加16.2万人,远高于市场此前预期的5.3万至5.5万人;失业率则维持在4.1%。同时,6月和7月就业数据合计上修5.5万人,扭转了此前7月就业收缩的信号。强劲的就业表现削弱了此前支撑黄金的“暂停加息”交易逻辑,也给美联储更多空间将注意力转向通胀,尤其是在油价仍处高位、9月11日还将公布8月消费者物价指数(CPI)的背景下。

市场对9月加息的概率已回升至低50%区间,10年期美债收益率仍接近4.8%水平,美元在数据公布后走强。对黄金而言,这一利率信号明显偏空:劳动力市场并未提供多头所需的“增长放缓”确认,接下来市场将关注CPI是否会继续维持较高通胀压力,从而验证加息预期的重新定价。

金银技术面转向回测

黄金和白银目前仍处于避险需求与利率渠道的拉锯之中,但周五早盘的非农数据重新让收益率占据主导。现货黄金跌破4422美元,并一度下探至4380美元附近,几乎回吐了周四受美联储理事沃勒相关预期推动的反弹。现货白银则跌破66美元关口,回落至65.26美元支撑位附近。虽然技术破坏程度不及周二那轮抛售,但整体形态已从修复转向再度测试支撑。多头若想稳住局面,需要收益率和美元尽快回落,否则价格可能进一步下探更低支撑区域。

从技术位看,现货黄金多头下一目标是重新站上4422.00美元阻力位,若能持续突破,后续目标将看向4465.00美元和4487.00美元;空头的下一近端目标则是跌破4304.00美元,进一步下看4263.00美元和4221.00美元。黄金首个阻力位在4422.00美元,其次是4465.00美元;首个支撑位在4304.00美元,其次是4263.00美元。

现货白银方面,多头下一目标是重新站上67.21美元,若突破该位,后续目标将指向68.74美元和70.76美元;空头下一目标则是跌破65.26美元,进一步下看63.80美元和62.57美元。白银首个阻力位在67.21美元,其次是68.74美元;下一支撑位在65.26美元,其次是63.80美元。

地缘风险与高油价仍托底

霍尔木兹海峡仍是影响油价、通胀预期和防御性需求的关键地缘政治通道。近期美伊交锋后,该水道船只通行量仍处低位,更广泛的地区紧张局势令原油维持高位,并将美国柴油价格推至纪录水平。布伦特原油仍在每桶95美元上方,WTI原油则维持在每桶92美元上方,市场继续计入与海湾航运相关的供应风险溢价。

对黄金而言,这一背景仍具有支撑作用,但也存在矛盾:霍尔木兹风险强化了避险需求,而高油价又会加剧通胀压力、支持美联储加息逻辑,并抬高持有无收益贵金属的机会成本。因此,贵金属短线走势正同时受到避险买盘和利率预期的双重牵制。

全球市场反应分化

非农数据公布后,全球市场表现分化。美国股指期货走软,原因是强劲就业数据推动投资者重新押注“更高利率维持更久”的路径,不过科技股相对仍较为坚挺。欧洲股市在美股开盘前整体持平至小幅上涨,科技和汽车板块提供支撑;亚洲市场则多数收高。

跨资产市场中,债券依然是核心锚点。尽管周四出现一轮缓和性反弹,但长期限美债收益率仍维持高位。当前外部市场还显示,Nymex WTI原油价格高于每桶92美元,布伦特原油高于每桶95美元,基准10年期美国国债收益率接近4.8%区域,美元指数则继续走强。

全球央行持续购金 储备多元化需求增强

世界黄金协会近日发布的2026年二季度《全球黄金需求趋势报告》显示,今年二季度全球央行净购金289吨,同比增长62%,多国央行购金活动均有所回升。

在国际金价高位震荡的背景下,全球央行为何持续增持黄金?释放了哪些信号?

近年来,全球央行持续增持黄金已成为黄金市场的重要特征。多位业内人士认为,储备资产多元化需求仍是全球央行购金的核心逻辑,而国际政治经济环境的变化进一步强化了黄金作为战略储备资产的重要性。

东证衍生品研究院贵金属研究员徐颖表示,全球央行购金主要基于储备资产多元化考虑。今年二季度国际金价较一季度明显回调,也为全球央行提供了较好的买入时机。一季度国际金价一度创下历史新高,累计最大涨幅约30%,全球央行购金速度放缓,购金量为56吨。随着金价调整,二季度购金量出现反弹。

不过,从整体情况来看,今年上半年全球央行购金量仍较2025年同期减少约68吨,说明央行购金节奏也会受美元走势、外汇储备压力等因素影响。

金瑞期货贵金属研究员吴梓杰认为,全球央行持续增持黄金,反映出国际储备管理环境已经发生结构性变化。“黄金没有主权发行人,不承担信用违约风险和单一货币风险,同时具备全球认可度高、市场容量大、危机时期流动性相对稳定等特点。在地缘冲突、金融制裁、通胀波动及主要经济体财政约束上升的背景下,黄金能够提高官方储备资产在极端情景下的安全性、独立性和抗冲击能力。”

海通期货研究所贵金属研究员周松源认为,本轮全球央行购金潮可以追溯至2022年俄乌冲突之后。欧美冻结俄罗斯外汇及黄金储备,使部分国家开始重新审视美元体系信用及储备资产安全性。随着美元体系信用面临挑战,黄金开始承接部分美元信用弱化后的价值转移。黄金储备作为主权货币信用的重要基础,有助于在美元走弱背景下稳定本币信用和汇率,这也是近年来全球央行持续购金的重要逻辑。

随着全球央行持续购金,市场也更加关注官方需求究竟会对黄金价格产生多大影响。对此,吴梓杰认为,央行购金对黄金价格的影响主要体现在抬升黄金长期价格中枢、增强价格下方承接能力,而非决定短期价格走势。今年二季度央行净购金289吨,约占同期全球黄金需求的23%,但同时全球黄金ETF净流出约45吨,国际金价较一季度平均水平有所回落。这说明,央行需求能够持续吸收实物供应、强化黄金作为储备资产的溢价,但短期黄金仍主要由美元流动性和金融市场边际资金定价。

周松源表示,随着央行持续购金逐渐成为市场共识,其边际影响正在减弱,目前更多体现为在金价回调过程中提供“托底”作用。

对于黄金后市,徐颖认为,美伊局势演变、国际油价及通胀走势将影响美联储货币政策调整节奏,这是当前除央行购金外影响黄金市场的重要因素。

吴梓杰表示,后续仍需重点关注美联储政策路径、美元走势、全球黄金ETF持仓变化、亚洲实物及场外需求等。他认为,如果经济增长放缓、美联储货币政策转向宽松或资金避险需求回升,投资资金重新流入黄金市场,央行需求将进一步放大黄金价格上涨弹性;如果美债实际利率和美元重新走强,央行购金行为将为中长期金价提供支撑,但难以抵消金价的阶段性压力。

黄金创史上最大双月跌幅,抛售何时有望结束

美伊战局、美联储立场及央行购买或成为关键因素。

在中东局势依然紧张的背景下,国际金价刚刚刷新史上最惨烈双月跌幅。传统的避险资产受到了美元走高的持续打压,美股企稳回升也让黄金的吸引力有所褪色。展望未来,美伊何时达成和平协议、美联储立场及各国央行购买持续性或成为金价转折点的重要参考。

持续抛售

美以与伊朗的战事已经来到第60天。冲突扰乱全球市场,引发 “通胀飙升+经济放缓”的滞胀担忧。交易商此前押注全球央行或需加息以抑制高通胀,黄金为无息资产,高利率会增加其持有机会成本,对金价形成压制。此外,市场流动性扰动也多次触发黄金被动抛售,进一步加剧跌势。道琼斯市场数据显示,COMEX黄金近月合约在3-4月累计大跌11.77%,创下有记录以来最大双月净跌幅。

资产管理机构BK Asset Management宏观策略师施罗斯伯格(Boris Schlossberg)在接受第一财经采访时表示,从近期的情况看,地缘政治因素逐渐成为了“反向”因子。“这很大程度上取决于美元走势的变化,背后有流动性因素在里面。”他分析称,若美伊和平协议有望达成,金价将大幅反弹;反之,若美军发动地面入侵,金价将反向下跌。

美联储的政策立场或影响美元和美债收益率的走势。本周,美联储以1992年以来分歧最严重的投票结果,将基准隔夜利率维持在3.50%-3.75%区间,3名票委因政策声明中的 “宽松倾向”投下反对票。鲍威尔周三会后记者会上表示,战争引发的通胀动态变化迅速,美联储内部正趋向删除宽松倾向表述、改用中性措辞(为加息预留空间),暗示最快可能在6月16-17日政策会议调整,具体取决于事态发展。

由于通胀仍远高于美联储2%的目标且持续上行,战争带来的风险极为严峻,政策制定者对利率能否下调的信心减弱,部分官员甚至认为可能需要加息。“通胀压力仍呈全面扩散态势,油价上涨进一步加剧通胀压力,”克利夫兰联储主席贝丝・哈马克表示,“基于当前前景,我认为这种宽松倾向已不再合适。”

明尼阿波利斯联储主席尼尔・卡什卡利表示,若霍尔木兹海峡长期关闭、中东能源基础设施再遭破坏,可能引发剧烈油价冲击,美联储或需连续加息以稳住通胀预期。“霍尔木兹海峡长期封锁、中东能源与大宗商品基础设施或遭进一步破坏,油价冲击或远超当前预期,”卡什卡利在另一份声明中表示。“我们或需出台强力政策应对,比如联邦基金利率上调,甚至连续加息,即便这会加剧劳动力市场疲软,也在所不惜。”

第一财经记者注意到,霍尔木兹海峡遭封锁、基础设施受威胁,推动国际油价基准布伦特原油连续数周突破100美元/桶,本周触及126美元/桶。美国汽车协会(AAA)数据显示,全美汽油均价隔夜跳涨近10美分,至约4.39美元/加仑,2月底战前时仅约3美元。

Inflation Insights总裁奥梅尔・谢里夫表示,尽管目前 “为时过早”,但美联储6月下次会议前,或看到5月CPI突破4%——重现疫情与2022年俄乌冲突后的通胀飙升态势。预计未来几周将获参议院确认、接替鲍威尔出任美联储主席的沃什不仅面临能源通胀飙升、且可能扩散至整体经济的风险,还需应对通胀预期上行的压力,“在这种环境下主张降息,难度极大。”他写道,尽管美联储官员称当前通胀预期 “稳定”,但家庭调查显示,战争爆发后,短期通胀预期急剧上升。密歇根大学4月消费调查显示,1年期通胀预期已经飙升至4.7%。

前景仍被看好

由于霍尔木兹海峡持续扰动推高油价,强化通胀预期,倒逼美联储维持高利率,正形成油价→通胀→高利率→金价承压的负反馈循环。

一些机构认为,在1月触及历史新高后,本轮金价调整尚未结束。Midas Funds投资组合经理托马斯・温米尔认为,金价下跌 10%–20%存在现实可能性。美国贵金属交易所(APMEX)总监埃利奥特表示:“从最新修正的黄金预测来看,今年金价均价预期在4500 美元,最低可能回落至4000美元。”不过金价不会单边直线下跌,多数观点认为,2026年接下来黄金整体将维持大幅震荡格局。“放在几年前,金价波动500美元简直闻所未闻。但近期黄金仅用三四周时间,就从5400美元跌至4100美元。这已经是极端行情,未来高波动仍将是常态。”埃利奥特称。

长期来看,市场依然普遍看好黄金上行趋势。各国央行加速推进外储多元化、降低美元依赖,有望成为金价上涨的重要动力。

德意志银行全球宏观研究主管吉姆・里德在给第一财经记者发送的研报中写道:即便新兴市场整体外汇储备萎缩至5万亿美元,只要各国将黄金在储备中的占比目标上调至40%,金价有望在五年内攀升至8000美元。

国际货币基金组织最新年度报告显示,新兴市场及发展中经济体当前持有外汇储备规模约7.5 万亿—8 万亿美元。里德认为,黄金长期牛市逻辑,最终取决于新兴市场央行的持续购金行为。“归根结底,黄金长期前景取决于新兴市场央行最终持有多少外储,以及其设定的黄金配置目标占比。”

里德发现,自2008年以来,全球央行黄金净买入全部来自新兴市场央行,但目前黄金在其外储中占比仅为16%,意味着后续仍有极大增持空间。他还提到,冷战后确立美元在全球储备体系主导地位的旧秩序若出现大范围逆转,各国央行或将持续增持黄金。冷战后的数十年间,美元毫无争议地成为全球储备体系核心,当下格局正彻底改写。他补充道:当今世界重回大国博弈格局;美国正从自由贸易、盟友体系与安全防务承诺中收缩退让,美元体系已被武器化。

世界黄金协会全球研究主管胡安・卡洛斯・阿蒂加斯称,美元储备地位被挑战会让新兴市场各国央行格外青睐黄金 ——它们希望降低对美元的依赖,同时又不愿单纯用其他国家货币取而代之。上世纪 90 年代末亚洲金融危机后,多数储备资产以美元为主的新兴市场央行,越发意识到资产多元化的重要性。阿蒂加斯指出,黄金成为这一多元化趋势的受益者:它流动性强、全球通用,且不具备主权信用风险——黄金不由任何国家政府发行,也不属于任何一方的负债。

第一财经