Tag: 经济数据

6月末我国外汇储备规模32224亿美元

7月7日,国家外汇管理局(以下简称“外汇局”)公布2024年6月末外汇储备规模数据。数据显示,截至2024年6月末,我国外汇储备规模为32224亿美元,较5月末下降97亿美元,降幅为0.30%。

对于外汇储备规模的变动,外汇局表示,6月份,受主要经济体货币政策及预期、宏观经济数据等因素影响,美元指数上涨,全球金融资产价格总体上涨。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模下降。

“6月份,美国各项经济数据喜忧参半,市场预计美联储于9月份开启降息,叠加欧央行先于美联储降息,推动美元指数走高,全球金融资产价格总体上涨。”民生银行首席经济学家温彬在接受《证券日报》记者采访时表示,汇率方面,美元指数环比上升1.1%,主要非美元货币均有所下跌,日元、欧元、英镑兑美元分别贬值2.2%、1.2%、0.8%。债券价格方面,以美元标价的已对冲全球债券指数上涨0.9%;10年期欧债收益率下降25个基点至2.49%;10年期日债收益率环比小幅下降2个基点至1.06%。股票价格方面,标普500股票指数上涨3.5%,欧洲斯托克50价格指数环比持平,日经225指数上涨2.9%。综合考虑汇率折算和资产价格变化影响,6月末外储较5月末下降。

东方金诚首席宏观分析师王青对《证券日报》记者表示,6月末外储规模略有下降,是美元指数上升与全球金融资产价格总体上涨效应相互抵消的结果。按不同标准测算,当前我国3万亿美元左右的外储规模都处于适度充裕状态。预计后期伴随美联储降息过程启动,美元指数上升空间不大,这意味着汇率折算因素带来负面估值效应可控。在全球金融环境转向宽松的前景下,短期内全球资本市场大幅下跌的风险较小,全球金融资产价格变化因素有望继续对我国外储规模形成正向拉动。

展望后期,外汇局提出,我国经济运行延续回升向好态势,高质量发展扎实推进,为外汇储备规模继续保持基本稳定提供支撑。

“当前国际经济保持温和复苏,全球制造业PMI连续6个月位于荣枯线上方,国际贸易延续回暖态势。我国商品出口结构不断升级,外贸‘朋友圈’进一步扩大,高水平开放有序推进,出口有望保持中高速增长,在稳定跨境资金流动方面继续发挥基本盘作用。”温彬认为,我国经济形势稳中向好,高质量发展扎实推进,有利于我国国际收支保持整体平衡,为外汇储备规模基本稳定奠定坚实基础。

此外,据同日公布的黄金储备数据显示,截至2024年6月末,我国央行黄金储备报7280万盎司,与5月末持平。截至目前,黄金储备连续两个月“按兵不动”。

仲量联行大中华区首席经济学家庞溟对《证券日报》记者表示,过去一段时期,黄金价格持续在高位震荡。在此背景下,央行连续第二个月暂停以逢低配置为主要操作手段来增持黄金,反映了在调节优化国际储备组合结构、确保储备资产保值增值和收益、降低资产组合风险度与波动性等目标间寻求平衡。

Wind数据显示,7月5日收盘,COMEX黄金报2399.8美元/盎司,年初以来上涨12.8%;伦敦金现货收于2391.24美元/盎司,逼近2400美元/盎司关口。

庞溟认为,考虑到黄金在避险、抗通胀、长期保值增值等方面的优点,我国央行在国际储备组合配置中加入和动态调整黄金储备、多元化与再平衡国际储备资产的政策动机并未改变,持续增持黄金的大方向与长期趋势也未改变。

“当前黄金价格处于历史高位,央行适当调整增持节奏,有助于控制成本。”王青预计,从持续优化国际储备结构,稳慎推进人民币国际化等角度出发,后期央行增持黄金仍是大方向。
如何计算和理解Visa的汇率?Visa汇率的计算方法和影响因素是什么?

在国际金融交易中,Visa 汇率是一个重要的概念。理解和准确计算 Visa 汇率对于消费者和商家都具有重要意义。

Visa 汇率的计算并非简单直接,它受到多种因素的综合影响。首先,要明确 Visa 本身并不设定汇率,而是根据一系列的市场因素来确定。

如何计算和理解Visa的汇率?Visa汇率的计算方法和影响因素是什么?

汇率的基础是货币的供求关系。当一种货币的需求增加,相对供应不变或减少时,其价值会上升,反之则下降。在全球外汇市场中,各国的经济状况、政治稳定性、利率水平、通货膨胀率等都会影响货币的供求,从而作用于 Visa 汇率。

经济数据是影响 Visa 汇率的关键因素之一。例如,一个国家的 GDP 增长、就业数据、贸易收支等。强劲的经济增长通常会吸引外国投资,增加对该国货币的需求,推动汇率上升。

利率水平的差异也会对 Visa 汇率产生影响。较高的利率往往会吸引外国资金流入,以获取更高的回报,从而增加对该国货币的需求,促使汇率升高。

政治稳定性同样不容忽视。政治动荡或不确定性可能导致投资者对该国货币失去信心,减少投资,进而拉低汇率。

下面我们通过一个简单的表格来对比不同因素对 Visa 汇率的影响:

因素对 Visa 汇率的影响

经济增长

增长强劲,汇率上升;增长乏力,汇率下降

利率水平

利率高,汇率上升;利率低,汇率下降

通货膨胀率

通胀高,汇率下降;通胀低,汇率上升

政治稳定性

稳定,汇率上升;动荡,汇率下降

那么,如何计算 Visa 汇率呢?通常,当您使用 Visa 卡在国外进行消费时,Visa 会根据交易发生时的市场汇率,加上一定的外汇兑换手续费来计算最终的交易金额。

假设您在国外使用 Visa 卡消费 100 当地货币,交易时的市场汇率是 1 外币 = 6 本币,Visa 的外汇兑换手续费是 1.5%。那么,您最终需要支付的本币金额为:100 × 6 × (1 + 1.5%) = 609 本币。

需要注意的是,不同的 Visa 卡可能具有不同的外汇兑换手续费率,而且汇率也会在交易瞬间不断波动。因此,在进行国际消费时,建议您提前了解相关费用和汇率情况,以便做出更明智的消费决策。

总之,Visa 汇率的计算和理解需要综合考虑众多因素,包括市场供求、经济数据、政治局势等。消费者在使用 Visa 卡进行跨境交易时,应保持关注,以降低汇率波动带来的风险和成本。

4月末规模为34105亿美元 外汇储备规模稳中有升

国家外汇管理局5月7日公布的统计数据显示,截至今年4月末,我国外汇储备规模为34105亿美元,较3月末上升684亿美元,升幅为2.05%。

4月份,受宏观经济数据、主要经济体货币政策及预期等因素影响,美元指数下跌,全球主要金融资产价格表现有所分化。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模上升。

“4月份,中东局势一波三折,原油价格从118美元/桶的高位一度回落至90美元/桶上方,尽管月末再度回升,地缘避险溢价已有所消退,美元指数回落,全球股涨债跌。”中国民生银行首席经济学家温彬说。

东方金诚首席宏观分析师王青认为,4月末外储规模环比上升,升幅为近28个月以来最大,主要是受当月美元指数下跌和全球金融资产价格大幅上涨的双重驱动。

“4月份,中东战事经历一个‘由打到谈’的过程,避险需求下降,当月美元指数由升转降,下跌1.8%。这导致我国外储中的非美元资产升值,推高以美元计价的外储规模。”王青说,随着中东局势缓和,全球主要股指普遍出现较大幅度上涨。不过,近期国际油价上涨带动通胀预期升温,当月10年期美债收益率上行10个基点,美债价格下行。总体上看,4月份,全球金融资产价格变化对我国外储规模会有较大的推升作用。

外储规模的回升反映了国际金融市场波动下我国资产配置的稳定性。国家金融与发展实验室特聘高级研究员庞溟认为,4月份,主要经济体货币政策预期转向,美元指数高位回调,主要非美元货币和资产价格上涨、估值修复,为外储规模带来较为明显的估值效应和账面增值。

我国跨境资金流动保持平稳,外汇市场供求基本均衡,为外储规模的稳步提升提供了基础。庞溟认为,一季度出口强劲回暖带来的经常项目顺差,以及国际资本对中国债券、股票市场配置意愿的增强,为外汇储备提供了坚实的资本流入支撑。

“整体来看,4月份外汇储备的增加既有市场价格因素的推动,也体现出我国在全球金融环境复杂背景下的韧性。”庞溟说,在全球金融环境复杂多变的背景下,外汇储备的质效双增,有利于保持人民币汇率在合理均衡水平上的基本稳定。

展望后续,专家认为,外储规模走势仍受国际金融市场波动、主要经济体货币政策调整及地缘风险影响,但我国稳健的经常项目和合理的资本流动将继续为外汇储备保持稳定提供支撑和国际收支信用保障。

“出口将继续发挥国际收支基本盘功能。”温彬认为,在市场多元化进一步巩固拓展、出口新动能持续发力等因素推动下,一季度出口同比增长11.9%,规模创历史新高;同时,内需扩大带动一季度进口增长19.6%,贸易顺差显著收窄,随着扩大进口战略的深入实施,进出口平衡发展有望稳步见效。

跨境资本流动方面,温彬认为,随着我国服务业对外开放准入领域持续拓宽、制度型开放进程加快推进,跨境投融资便利化程度持续提升,外商直接投资有望维持稳健态势;与此同时,人民币资产具备显著估值优势与长期配置吸引力,证券投资项下资金预计保持有序流入格局。

“综合考虑各方面因素,未来外储规模有望在3万亿美元上下保持基本稳定。”王青说,在外部政治、经济环境波动加大的背景下,适度充裕的外储规模能为人民币汇率处于合理均衡水平提供重要支撑,也能成为抵御各类潜在外部冲击的压舱石。

国家外汇管理局有关负责人表示,我国不断巩固拓展经济稳中向好态势,发展韧性和活力进一步彰显,有利于外汇储备规模保持基本稳定。

6月外汇储备增加165亿美元,在岸、离岸人民币汇率走高

人民币汇率 外汇储备_6月外汇储备增长_外汇储备规模上升原因

6月外汇储备出现增长。

国家外汇管理局7月7日发布的最新数据显示,截至2023年6月末,我国外汇储备规模为31929.98亿美元,较5月末上升165亿美元,升幅为0.52%。

国家外汇局表示,2023年6月,受主要经济体货币政策及预期、全球宏观经济数据等因素影响,美元指数下跌,全球金融资产价格涨跌互现。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模上升。

中国外汇投资研究院副院长赵庆明在接受澎湃新闻采访时表示:“6月外储增加额略超过市场预期,汇率折算方面,6月美元指数有所下跌,欧元、日元、英镑等汇率有所上涨,外汇储备中的非美货币折算成美元,会出现账面上的盈余;资产价格对外汇储备的贡献可能是负的,6月欧美国家的债券价格有所下行,会造成外汇储备账面上的缩水;同时,每个月会有一些投资产品到期产生收益;此外,6月中国外汇市场的供需还是平衡的,甚至有可能略有盈余,对外汇储备增长有所助力,这也说明人民币汇率的贬值空间是有限的。”

外汇储备数据出炉后,人民币对美元汇率在在岸和离岸市场拉升百点,分别升破7.24和7.25关口。

展望未来,外汇局强调,我国经济回升向好态势明显,高质量发展稳步推进,有利于外汇储备规模继续保持基本稳定。

如何在不耗费外储的前提下 稳定人民币汇率?

来源:第一财经研究院(IIStrategy)

中国是否有充分的措施来稳定人民币汇率?这一问题的关键在于能付出何种代价。中国有以下三个可行措施:1)将人民币一次性贬到位,使人民币汇率到达一个公允的、甚至是略微低估的水平;2)减少外汇储备,同时逐步引导美元对人民币汇率提高;3)使人民币汇率盯住一篮子货币。

13日大盘呈现下跌走势,沪指跌破3000点关口。14日股市震荡后总算收红勉强站上3000点。对于中国股市这一全球市场(包括股票、外汇和石油等)的重要组成部分,我的一贯看法是:1)股价暴跌并不会造成系统性风险;2)市场震荡暴露出中国股市存在监管碎片化的问题,它已在去年夏天加剧了股市暴跌。

政府期望企业和地方政府去杠杆,居民消费能够在利用杠杆中发挥更大作用,但是近期股市的非理性下跌使这一想法的实现变得更加艰难。

由于央行对人民币离岸市场的强势干预,近两日人民币走强。短期内,人民币汇率问题将是市场关注的焦点。和大多数国家不同,中国是否有充分的措施来稳定人民币汇率?这一问题的关键在于能付出何种代价。

其实,中国有以下三个可行措施:

1)将人民币一次性贬到位,使人民币汇率到达一个公允的、甚至是略微低估的水平;2)减少外汇储备,同时逐步引导美元对人民币汇率提高;3)使人民币汇率盯住一篮子货币。

我认为第一个措施是最可取的,主要因为中国作为一大债权国,不必担心以外币(主要是美元)计价的债务上升。与那些依赖石油和商品出口的经济体不同,石油和商品价格的暴跌为中国宽松货币政策创造了更多空间。

然而,如何确定汇率一次性调整的幅度,这对于求稳的政策制定者来说是巨大的挑战。设想如果人民币汇率跌到7.5尚不算被低估的话,中国是否应该继续将其贬到8?

第二个办法是减少中国积累多年的外汇储备来争取时间(直到美元触顶或者中国经济复苏)。中国的外汇储备在过去一年内曾达到4万亿美元的历史高位,这个规模确实是太大了。因为央行的冲销行为会吸引更多资本流入,所以持有过多的外汇储备会引起中国发生通胀。

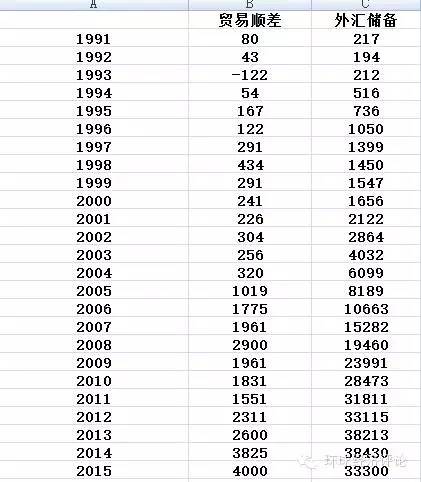
因此,当货币面临风险时,应当减少外汇储备。然而,数据显示,外汇储备在2015年12月仅一个月内就发生了1000亿美元之大的降幅,考虑到中国每年的经常账户盈余约为2000亿美元,所以实际上资本外流问题比外汇储备净减值数据所显示的更为严重。

下面是1991年以来历年的外汇储备数据以及贸易顺差数据(根据2015年11月数据估算),以美元计价。

中国人民币汇率稳定措施_中国外汇储备管理策略_外汇储备大汇率

但是目前看来,中国的外汇储备还是处于安全范围内。一方面,多年来中国有着引以为豪的高进口覆盖率。通常,一国的总储备只要满足6个月的进口额即可(这一比率在发达国家甚至更低)。

截至2015年12月底,中国的外汇储备规模巨大,为3.3万亿美元,而2015年中国的进口总额不到1.7万亿美元。另一方面,在外币债务方面,根据国际清算银行和国家外汇管理局的数据,中国约有1万亿美元的外币债务,占到GDP的10%,比重并不大,并且企业在人民币贬值之际,也都积极清偿外币债务。

所以,我认为中国在未来两年内,可以容许1万亿美元的进一步外汇储备削减。不过,为了使这个策略奏效,中国也要循序渐进地引导人民币汇率下降。如果央行要尝试逆外汇市场形势而为,已有许多前车之鉴表明这种做法并不明智。

中国的第三个策略是不用采取任何行动,只要盯住一篮子货币,或新的锚。今后人民币汇率将由中国及其使用一篮子货币的贸易伙伴的双边汇率决定。当然,预计中国在形式上不会盯住一篮子货币。

几十年来新加坡金融管理局凭借信用来管理一篮子货币,并考虑到资产价格、通货膨胀和竞争力等各种因素。

相较于新加坡,中国应该有更多的管理余地。然而,由于人民币汇率指数才发布不久,默认情况下它的波动并不会大。考虑到美元和港币(准美元)在人民币指数中的权重很大(分别占到26.40%和6.55%),目前只有使人民币对美元贬值才是唯一有效的汇改措施。

对于央行来说,货币篮子的关键支柱之一就是提高透明度,即发布经济数据更及时,特别是贸易、外币债务和外汇储备等方面的数据。

除了以上提到的三种办法,也有人提议加强资本管控。这个虽然可行,但是管理成本十分巨大。

中国是一个巨大又开放的经济体。2014年,进出口总额占GDP比重为40%,这样庞大的贸易部门难免会有漏出。理论上,中国的资本账户是关闭的,但实际上由于各种旨在促进对外直接投资和对外证券投资的举措,正变得愈加开放。而且除了高昂的管理成本,这种做法也可能有悖于人民币成为五大储备货币之一的原则(人民币将于2016年10月1日正式纳入SDR货币篮子)。

最后,中国很有可能使人民币对美元贬值5-7%。我们依旧坚持原来观点,预测2016年美元对人民币的平均汇率将升至6.8。