Tag: 美联储加息

太意外!非农“爆表”引发黄金大跳水!金价急跌超110美元、白银失守65美元,下一站在哪里?

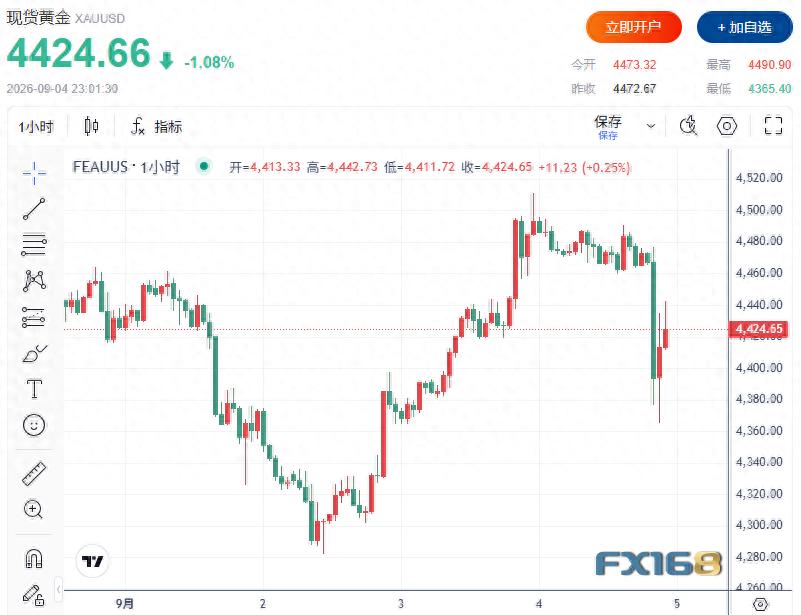
受美国8月就业报告远强于预期影响,周五早盘美国交易时段现货黄金和白银双双大幅下挫。最新数据推高美国国债收益率、提振美元,并重新点燃市场对美联储可能在本月晚些时候加息的押注。数据公布后,现货黄金短线大幅下跌超110美元至4365.40美元/盎司低点;现货白银则触及64.724美元/盎司低点,跌超2%。

外汇投资专家-股指货币行情动态,贵金属原油财经资讯_现货黄金白银价格走势分析_美国8月非农就业报告

非农远超预期

美国8月非农就业人口增加16.2万人,远高于市场此前预期的5.3万至5.5万人;失业率则维持在4.1%。同时,6月和7月就业数据合计上修5.5万人,扭转了此前7月就业收缩的信号。强劲的就业表现削弱了此前支撑黄金的“暂停加息”交易逻辑,也给美联储更多空间将注意力转向通胀,尤其是在油价仍处高位、9月11日还将公布8月消费者物价指数(CPI)的背景下。

市场对9月加息的概率已回升至低50%区间,10年期美债收益率仍接近4.8%水平,美元在数据公布后走强。对黄金而言,这一利率信号明显偏空:劳动力市场并未提供多头所需的“增长放缓”确认,接下来市场将关注CPI是否会继续维持较高通胀压力,从而验证加息预期的重新定价。

金银技术面转向回测

黄金和白银目前仍处于避险需求与利率渠道的拉锯之中,但周五早盘的非农数据重新让收益率占据主导。现货黄金跌破4422美元,并一度下探至4380美元附近,几乎回吐了周四受美联储理事沃勒相关预期推动的反弹。现货白银则跌破66美元关口,回落至65.26美元支撑位附近。虽然技术破坏程度不及周二那轮抛售,但整体形态已从修复转向再度测试支撑。多头若想稳住局面,需要收益率和美元尽快回落,否则价格可能进一步下探更低支撑区域。

从技术位看,现货黄金多头下一目标是重新站上4422.00美元阻力位,若能持续突破,后续目标将看向4465.00美元和4487.00美元;空头的下一近端目标则是跌破4304.00美元,进一步下看4263.00美元和4221.00美元。黄金首个阻力位在4422.00美元,其次是4465.00美元;首个支撑位在4304.00美元,其次是4263.00美元。

现货白银方面,多头下一目标是重新站上67.21美元,若突破该位,后续目标将指向68.74美元和70.76美元;空头下一目标则是跌破65.26美元,进一步下看63.80美元和62.57美元。白银首个阻力位在67.21美元,其次是68.74美元;下一支撑位在65.26美元,其次是63.80美元。

地缘风险与高油价仍托底

霍尔木兹海峡仍是影响油价、通胀预期和防御性需求的关键地缘政治通道。近期美伊交锋后,该水道船只通行量仍处低位,更广泛的地区紧张局势令原油维持高位,并将美国柴油价格推至纪录水平。布伦特原油仍在每桶95美元上方,WTI原油则维持在每桶92美元上方,市场继续计入与海湾航运相关的供应风险溢价。

对黄金而言,这一背景仍具有支撑作用,但也存在矛盾:霍尔木兹风险强化了避险需求,而高油价又会加剧通胀压力、支持美联储加息逻辑,并抬高持有无收益贵金属的机会成本。因此,贵金属短线走势正同时受到避险买盘和利率预期的双重牵制。

全球市场反应分化

非农数据公布后,全球市场表现分化。美国股指期货走软,原因是强劲就业数据推动投资者重新押注“更高利率维持更久”的路径,不过科技股相对仍较为坚挺。欧洲股市在美股开盘前整体持平至小幅上涨,科技和汽车板块提供支撑;亚洲市场则多数收高。

跨资产市场中,债券依然是核心锚点。尽管周四出现一轮缓和性反弹,但长期限美债收益率仍维持高位。当前外部市场还显示,Nymex WTI原油价格高于每桶92美元,布伦特原油高于每桶95美元,基准10年期美国国债收益率接近4.8%区域,美元指数则继续走强。

推演中美利差倒挂加速

利差驱动:美元利率高、人民币利率低,持有人民币资产的相对收益下降,企业和投资者倾向于“资产美元化、负债人民币化”,即多配美元、少持人民币。

套息交易逆转:低息人民币可能成为融资货币,被借入后换成美元赚取利差,进一步推升美元、压低人民币。

贸易顺差支撑减弱:高利率通常抑制美国需求,中国出口增速可能放缓,贸易顺差对人民币的支撑下降。

2. 缓冲因素

资本账户管制:中国对跨境证券投资、外债、居民购汇等仍有较严格管理,可限制大规模无序流出。

央行逆周期调节:中间价报价、外汇存款准备金率、离岸央票、窗口指导等工具可以平抑贬值斜率。

外汇储备充足:约3万亿美元级别,有能力在必要时干预市场。

3. 可能表现

人民币汇率大概率呈现 “渐进贬值、双向波动加大” 的格局,而非自由落体。若美元指数极强,人民币兑美元可能突破关键心理点位,但央行会防范单边贬值预期自我强化。对一篮子货币可能保持相对稳定。

二、资本外流:压力上升,但规模和速度受管制约束

1. 主要外流渠道

证券投资项:外资持有中国债券、股票的收益吸引力下降,可能出现减持或放缓增持。北向资金阶段性净流出会加大。

企业行为:出口企业结汇意愿下降,进口企业提前购汇;部分企业可能通过贸易项下预收预付、利润汇出等方式调整资产负债币种。

居民和企业购汇:在贬值预期下,居民外币存款和境外资产配置需求上升。

外债去杠杆:中资企业此前发的美元债成本上升,可能减少外币负债,增加购汇还债需求。

2. 制约因素

中国债券和股票市场外资占比仍然有限,绝对规模外流对市场冲击可控。

QFII、沪深港通、债券通等有额度或托管安排,难以短期大规模撤离。

监管部门对跨境资金异常流动监测较强,会动态收紧或窗口指导。

3. 结果

资本外流压力会持续存在,但更可能表现为 “结售汇逆差扩大、外汇占款下降、外汇储备缓慢减少”,而非短期剧烈失血。若压力过大,政策可能进一步加强资本流出管控,或阶段性收紧离岸人民币流动性。

三、股市:整体承压,结构明显分化

1. 对A股的负面影响

估值压制:美债收益率高企抬升全球无风险利率,权益资产机会成本上升,尤其对高估值成长股不利。

北向资金流出:外资风险偏好下降,叠加汇率贬值导致汇兑损失,外资重仓股可能被抛售。

风险偏好下降:强美元+人民币贬值环境下,新兴市场资产普遍承压,A股难以完全独善其身。

2. 国内低利率的对冲

国内无风险利率低,流动性环境宽松,有利于权益资产相对债券的吸引力。

若稳增长政策加码,财政扩张、产业政策发力,可支撑部分板块盈利预期。

低利率对金融、地产等利率敏感行业形成一定支撑。

3. 结构性机会与风险

相对受益方向:

出口链:人民币贬值提升出口竞争力,如机械、家电、轻工、纺织。

低估值、高股息:类债券资产在低利率环境下受内资偏好。

内需政策受益:基建、新基建、自主可控、军工等受政策驱动。

相对受损方向:

外资重仓的大盘成长股、核心资产。

高外债企业:美元负债成本上升,汇兑损失加大。

进口依赖度高的行业:航空、造纸、部分科技硬件等。

总体看,A股可能呈现 “指数震荡偏弱、结构极致分化” 的特征,贬值受益与政策受益方向相对活跃。

四、期货市场:内外盘分化,商品与金融期货逻辑不同

1. 商品期货

美元计价压制:美元强势通常压制以美元计价的国际大宗商品,如原油、铜、大豆等外盘价格承压。

人民币贬值对内盘形成支撑:国内商品期货以人民币计价,人民币贬值会抬高进口商品的人民币成本,内盘相对外盘抗跌甚至偏强。

需求端影响分化:

全球定价品种:受美联储高利率抑制全球需求,价格中枢可能下移。

国内定价品种:黑色系、部分化工品更多受国内稳增长政策影响,若内需改善可能相对独立。

贵金属:黄金受实际利率高位压制,但避险和央行购金需求可能形成支撑,波动加大。

2. 金融期货

股指期货:跟随A股,整体承压,但结构上IC/IM(中证500/中证1000)可能因内资驱动和政策题材相对活跃,IF/IH(沪深300/上证50)受外资流出影响更大。

国债期货:国内低利率和流动性宽松利好债市,国债期货可能偏强。但需注意,若汇率贬值压力过大,央行可能延缓降息或阶段性收紧资金面,带来回调风险。

五、综合情景与关键观察指标

在上述假设下,中国可能呈现:

人民币渐进贬值 + 资本有限外流 + 股市震荡分化 + 债市偏强 + 商品内外分化

这是一个“政策对冲与市场压力并存”的局面。

需要重点跟踪的指标:

中美10年期国债利差是否进一步倒挂;

银行代客结售汇逆差规模;

北向资金累计流向;

外汇储备月度变动;

离岸人民币CNH与在岸CNY价差;

央行中间价与市场价的偏离程度;

国内降准降息节奏是否因汇率而放缓。

以上为宏观情景推演,不构成具体投资建议。实际走势还取决于美联储政策路径、中国稳增长力度、地缘政治、全球风险偏好等多重变量。#人民币对美元汇率#​#汇率#​#加息#​#美联储加息#​#美国如果加息对股市有什么影响#​#全球掀起新一轮“加息潮”#​

美联储加息为啥总影响人民币汇率?这里的关联给你讲得明明白白

平时换汇、海淘、看海外资产,都离不开汇率,最近大家刷财经新闻总看到“美联储加息”“人民币汇率波动”的说法,很多人都搞不清两者的关联,今天纯干货给大家讲明白逻辑,再教大家正确用专业汇率工具的方法。

一、汇率专业基础科普1. 先理清楚最基础的汇率认知

很多人都有个误区:觉得网上搜的汇率就是银行换汇的价格,换的时候发现差了不少还以为是银行乱收费,其实是两者本身就不是一个东西。

实时市场汇率:是全球外汇交易市场的中间基准价,相当于“批发价”,只作为参考,普通人没法直接用这个价格换汇;

人民币汇率波动_美联储加息_人民币汇率贬值 外汇收支

银行柜台的现钞买入/卖出价:你找银行买外币的时候,银行卖给你的价格叫“卖出价”,比市场中间价高;你把手里的外币换回人民币的时候,银行收你外币的价格叫“买入价”,比市场中间价低,这中间的差价就是银行收取的服务成本,也是普通人换汇的主要成本来源,这就是网上查的汇率和银行兑换价不一致的核心原因。

2. 美联储加息影响人民币汇率的逻辑,其实特别简单

首先美元是全球通用的核心结算、储备货币,美联储加息就意味着美元存款、美国国债这类低风险美元资产的利息变高了。 全球的机构投资者、大额资金持有者,就会倾向于把手里其他国家的资产卖掉,换成美元资产赚更高的利息。这时候外汇市场上卖人民币、买美元的需求变多,供小于求的情况下,美元相对人民币就会变贵,也就是咱们常说的“人民币对美元汇率贬值”;反过来如果美联储降息,美元资产的吸引力下降,买美元的人少了,人民币对美元大概率就会走强。 汇率涨跌对不同人群的实际影响也完全不一样:

出游人群:小额换汇的场景,找准汇率低位兑换,能直接降低旅行成本,比如换1000美元,汇率7和7.2就能差出200块,够在国外吃两顿简餐了;

留学人群:大额交学费、换生活费的场景,避开汇率高位再购汇,能省的钱不是小数目,比如一年要换5万美元,汇率7和7.3能差出1.5万,刚好是一个月的生活费;

海外投资人群:持有港美股、外币资产的话,汇率波动会直接影响最终收益,就算你买的投资标的没涨没跌,要是人民币对美元跌了3%,换回人民币的时候相当于白赚3%;反过来人民币涨了3%,就算标的赚了2%,实际换回人民币还亏1%,这是很多人都忽略的盈亏关键点。

3. 多币种换算的实用常识

如果同时去多个国家旅行、或者持有美元、欧元、港币等多种外币资产,手动逐个查汇率换算不仅麻烦,还很容易算错,用专业的多币种同步换算功能,一次就能算出所有币种的对应金额,不管是比价还是核算资产,效率都会高很多。

二、专业汇率工具完整功能教学

这类专业全球汇率监测换算工具,在主流手机应用商店都能检索到,是专项服务于汇率换算、行情监测的通用工具类产品,下面给大家讲这类工具的标准功能用法:

美联储加息_人民币汇率贬值 外汇收支_人民币汇率波动

1. 实时精准换算核心功能

这类工具会全天候同步全球实时的市场基准汇率,币种库覆盖全球绝大多数国家的法定货币。你可以自定义收藏个人常用币种,比如人民币、美元、港币、新元、日元,只要输入任意一个币种的金额,其他收藏的币种会自动同步换算出对应金额,一键就能查看全部对应金额,适配多币种核算、海淘比价、资产统计等场景。

2. 汇率行情走势监测功能

这类工具都支持多周期走势图自由切换,包含5天短期走势、月度、年度、超长周期历史行情图表。你可以通过走势图表判断当前汇率处在高位还是低位,比如美联储宣布加息之后,你可以看近几个月的人民币对美元走势,判断要不要等汇率回落再换汇,掌握合理的换汇、资产汇兑操作参考依据,规避盲目操作带来的亏损。

3. 桌面快捷小组件功能

你可以把常用的汇率添加到手机桌面小组件,不用特意打开工具,回到桌面就能看到实时更新的汇率,适配高频查汇率、实时盯行情、快速比价的日常需求。

不管是偶尔出境旅游、常年在外留学,还是持有海外资产,搞懂汇率波动的底层逻辑,会用专业工具查行情、算汇率,都能帮你省下不必要的汇兑成本,也能更准确地算清自己的实际收支、投资收益。