Tag: 美元指数

3月末中国外汇储备32457亿美元 环比升0.62%

中新社北京4月7日电(记者 夏宾)中国国家外汇管理局7日发布数据显示,截至2024年3月末,中国外汇储备规模为32457亿美元,较2月末上升198亿美元,升幅为0.62%。此外,中国黄金储备为7274万盎司;按SDR(特别提款权)计,中国外汇储备为24513.12亿SDR。

中银证券全球首席经济学家管涛表示,今年一季度,一方面,受美联储紧缩预期重估影响,美元指数上涨3.1%至104.5,2年期和10年期美债收益率分别上涨35和32个基点,另一方面,风险资产价格继续上行,如标普500指数上涨10.2%。股票价格较多上涨带来的正估值效应超过了美元升值和债券价格下跌产生的负估值效应,中国外汇储备规模保持了基本稳定。

从银行结售汇和代客涉外收付数据看,管涛称,今年一季度,人民币汇率反弹受阻,延续低位盘整行情,但境内市场主体总体逢高结汇,境内外汇供求基本平衡,外来股债投资恢复净流入,跨境资金流动状况边际改善。

“这主要是受益于境内民间货币错配改善,人民币汇率双向波动常态化,加之境内市场主体更多运用外汇衍生品工具和本币计价结算对冲和规避汇率风险,外汇市场主体更加趋于理性。”管涛说。

国家外汇管理局认为,中国经济回升向好的态势不断巩固增强,长期向好的基本面不会改变,将为外汇储备规模保持基本稳定提供支撑。(完)

三大人民币汇率指数全线上涨 人民币四季度或温和走强

新华财经上海9月28日电(葛佳明)中国外汇交易中心公布数据显示,9月24日当周三大人民币汇率指数全线上涨,CFETS人民币汇率指数报102.93,按周涨0.39,创2022年7月以来新高;BIS货币篮子人民币汇率指数报110.28,按周涨0.46;SDR货币篮子人民币汇率指数报97.79,按周涨0.48。

上周(9月21日至25日),美元指数震荡上行,非美货币多数下挫,美元指数全周累计上涨0.82%,澳元兑美元全周跌幅为1.4%,美元兑日元全周累计上涨0.26%,欧元兑美元全周累计下跌0.82%。人民币汇率震荡回落,在岸人民币汇率本周累计回落0.23%,离岸人民币汇率累计下跌0.42%。

美元连续两周上涨,美债收益率成为交易焦点

上周,美国经济数据与美联储官员表态共同支撑美元。南华期货金融期货衍生品分析师潘响表示,美国采购经理指数(PMI)表现超出预期,加之美联储官员密集释放偏鹰信号,以及周内地缘冲突推动油价反弹,市场进一步上修紧缩预期,美元指数与美债收益率同步走高。

华泰期货研究院FICC组总监蔡劭立认为,美元交易主线正由“加息周期能走多远”转向“美债利率能升多高”,经贸因素对短期行情的影响有所减弱,市场注意力重新集中于美国经济、通胀及利率走势。

中金公司外汇分析师李刘阳认为,8月下旬以来,美元走强主要受到美国利率上行、中东冲突推升通胀预期,以及美国经济相对韧性三方面因素推动。尽管欧洲央行和日本央行也已加息,但美国9月综合PMI初值升至58.4,为2021年7月以来最高,较强的经济表现仍使美元占据优势。

在蔡劭立看来,美元的支撑因素正由能源冲击带来的避险需求,逐步转向美国需求韧性、通胀预期和实际利率上行。不过,本轮加息带有较强的应对供给冲击属性,如果后续油价中枢回落,美联储继续加息的持续性仍需观察。

李刘阳也指出,美元短期仍有支撑,但上行空间或相对有限。英国、欧元区和日本等经济体同样面临加息预期,美国与非美经济体之间的利差优势未必持续扩大,可能对美元进一步走强形成约束。

人民币对美元波动敏感度下降

尽管上周后半段人民币有所回调,但拉长观察区间,人民币并未简单跟随美元反向波动。

李刘阳指出,8月19日至9月22日,美元指数上涨1.8%,人民币对美元仍升值0.5%。这一阶段美元与人民币同步走强,反映出人民币自身支撑因素的作用有所增强。

蔡劭立也认为,今年以来,中美十年期国债利差明显走阔,人民币却仍持续升值,说明贸易顺差、企业结汇和境内美元供给等因素,对汇率的支撑较为突出。9月美联储加息后,人民币仍一度逆美元走强,也反映出其对美元和利差变化的敏感度有所下降。

在李刘阳看来,人民币的相对强势主要受到政策引导、中美关系稳定预期,以及出口和净结汇回升的共同支撑。此前人民币汇率中间价连续调强,中国人民银行副行长陆磊在国新办发布会上表示,中国没有必要也无意通过汇率贬值获取贸易竞争优势,有助于稳定市场预期。

外汇供求的变化也为人民币提供了支撑。李刘阳援引数据显示,8月出口同比增长25.0%,净结汇明显回升,结汇率升至61.5%,远期结售汇转为净结汇,季末前后企业结汇需求有望继续释放。与此同时,中美元首会晤及经贸团队达成新的联合安排,也有助于稳定市场对人民币的中长期预期。

不过,对美元和利差变化的敏感度下降,并不意味着人民币不再受外部环境影响。随着美债收益率继续上行,持有美元资产的收益吸引力增强,部分企业可能放缓结汇,前期集中释放的结汇需求也可能转向更加平稳。

潘响认为,近期美元走强与人民币汇率中间价调控节奏变化,共同推动美元兑人民币汇率重回6.70上方。临近国庆长假,居民出境旅游购汇需求增加,也可能对短期外汇供求产生一定影响。

因此,当前人民币走势更适合概括为升值速度放缓。出口收入与潜在结汇需求仍在提供支撑,但外部利率环境对汇率的牵制增强,前期较快的升值节奏难以简单延续。

人民币四季度或温和走强

对于四季度,受访机构均倾向于认为人民币仍有走强基础,但升值节奏可能出现阶段性变化。

李刘阳预计,10月人民币或在强美元环境下保持相对韧性,但升值速度较9月放缓,双向波动加大。一方面,美国经济表现和高位油价仍对美元形成支撑;另一方面,较有利的外汇供求、中美关系稳定预期,以及政策对汇率平稳运行的引导,有望缓解人民币面临的外部压力。

从中间价表现看,李刘阳指出,会晤前中间价升值速度加快,会晤期间则随美元反弹小幅调弱,但调弱幅度明显小于模型推算。其认为,这或反映出政策既避免人民币随美元反弹明显走弱,也防止单边升值预期自我强化。10月上旬国庆假期期间,在岸外汇市场休市,离岸人民币走势可能更多受到海外美元波动的影响。

蔡劭立对四季度的判断是,贸易顺差、结汇需求以及相对稳定的政策环境,将继续支撑人民币,但随着中美利差走阔,人民币更可能呈现缓慢升值与双向波动并存的走势。

潘响则认为,四季度人民币走势可能呈现较明显的阶段差异:10月,美元阶段性偏强及美联储加息预期仍会形成扰动,人民币升值速度相对平缓;临近年末,企业季节性结汇需求增加,有望增强人民币升值动能。他预计,四季度在岸美元兑人民币核心运行区间为6.65至6.75。

出口表现仍是观察人民币走势的重要线索。潘响认为,全球经济需求韧性有望继续支撑中国出口,但贸易政策变化、出口价格增速回落,以及部分人工智能产业链产品面临高基数等因素,可能带来边际压力。这些因素或使出口动能有所放缓,但尚不足以改变出口对人民币的支撑作用。

9月外汇储备下降381亿美元,发生了什么?

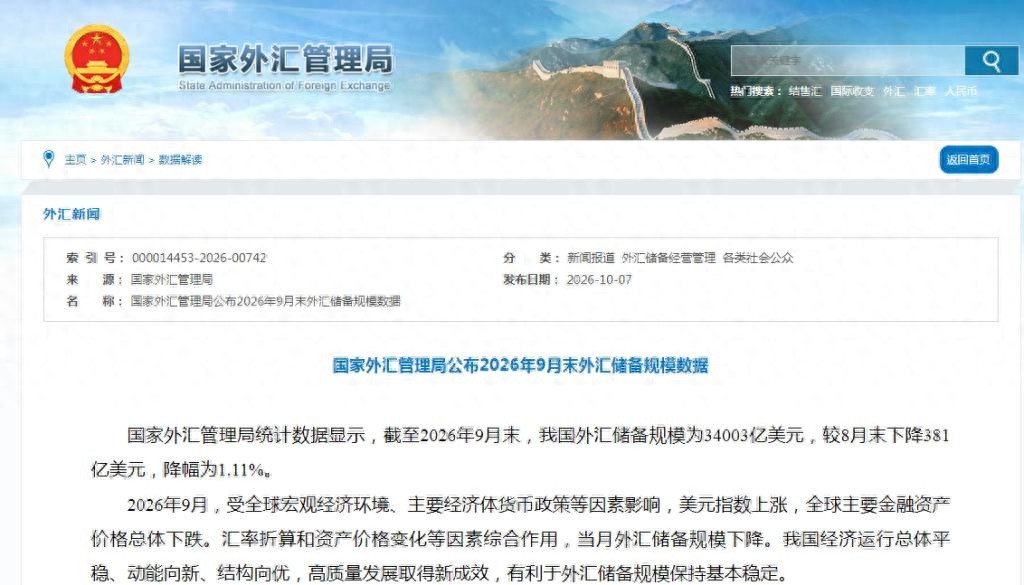
10月7日,国家外汇管理局统计数据显示,截至2026年9月末,我国外汇储备规模为34003亿美元,较8月末下降381亿美元,降幅为1.11%。

国家外汇管理局表示,2026年9月,受全球宏观经济环境、主要经济体货币政策等因素影响,美元指数上涨,全球主要金融资产价格总体下跌。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模下降。

中国外汇储备规模下降原因_美元指数上涨影响_外汇储备连续四个月下降

那么,9月份到底发生了什么?

中国民生银行首席经济学家温彬对风口财经记者表示,9月份,美联储启动年内首次加息,将联邦基金利率提高25bp至3.75%-4.00%,点阵图显示年内还有一次加息,叠加沃什鹰派讲话,强化了未来连续加息的市场预期。在议息会议后,多重因素再度提升加息预期:一是中东局势趋紧导致油价再次破百;二是美国超预期强劲的PMI数据;三是美联储官员的鹰派表态。

“受此影响,以美债为代表的全球债券遭抛售,收益率齐走高,美元指数随之上行。”温彬表示。

也就是说,受汇率折算和资产价格变化等因素综合影响,9月末外汇储备环比下降381亿美元至34003亿美元。

事实上,美元指数上涨,全球主要金融资产价格总体下跌。货币方面,美元汇率指数(DXY)上涨2.0%至101.5,非美元货币涨跌互现。资产方面,以美元标价的已对冲全球债券指数下跌1.6%;标普500股票指数下跌0.5%。

国家外汇管理局表示,我国经济运行总体平稳、动能向新、结构向优,高质量发展取得新成效,有利于外汇储备规模保持基本稳定。

温彬认为,展望后续,出口将保持较强韧性,发挥国际收支基本盘功能。一方面,全球AI资本开支延续高位,芯片、服务器及相关配套产品需求旺盛;另一方面,9月中美就300亿美元商品对等降税框架达成共识,超过90%的产品将免除相互加征的全部关税、恢复最惠国税率。美方降税商品集中在玩具、家电、婴儿用品、厨卫用品和节日礼物等消费品,有助于改善劳动密集型产品出口。与此同时,出口市场多元化和产业链优势也将继续为出口提供长期支撑。

美元指数上涨影响_中国外汇储备规模下降原因_外汇储备连续四个月下降

5月9日,在山东港口青岛港,货轮在装卸外贸集装箱(无人机照片)新华社发

跨境资本流动方面,9月金融开放政策继续推进。9月14日起,跨国公司本外币跨境资金集中运营业务在全国范围实施,通过统一管理本外币资金、优化归集和跨境收付安排,进一步提升跨国企业跨境资金配置效率和投融资便利度。人民银行9月召开外资金融机构座谈会,明确将继续稳步扩大金融市场双向开放、优化跨境支付服务、便利人民币国际使用。

“上述政策均有助于提升人民币资产对国际投资者的吸引力。”温彬表示,总体而言,我国经济运行总体平稳、动能向新、结构向优,高质量发展取得新成效,为外汇储备规模保持基本稳定提供了支撑。

此外,同一天,中国人民银行数据显示,中国9月末黄金储备报7747万盎司(约2409.59吨),环比增加74万盎司(约23.02吨),高于8月单月增持的65万盎司。8月末黄金储备报7673万盎司(约2386.57吨)。中国央行已连续第23个月增持黄金。

东方金诚首席宏观分析师王青在接受风口财经记者采访时表示,央行继续增持黄金,根本原因是本届美国政府上台后,全球政治、经济形势出现新变化。这意味着尽管黄金价格处于历史高位附近,但从优化国际储备结构的角度出发,增持黄金的必要性上升。

他认为,黄金是全球广泛接受的最终支付手段,央行增持黄金能够增强主权货币的信用,为稳慎推进人民币国际化创造有利条件。综合各方面因素判断,接下来央行增持黄金还是大方向。

4月外汇储备规模环比上涨,央行连续第18个月增持黄金

5月7日,国家外汇管理局统计公布数据显示,截至4月末,我国外汇储备规模为34105亿美元,较3月末上升684亿美元,升幅为2.05%。同期央行数据显示,4月末黄金储备为7464万盎司,较3月末增加26万盎司,黄金储备连续第十八个月增加。

4月末外储规模环比上升,升幅为近28个月以来最大,主要是受当月美元指数下跌和全球金融资产价格大幅上涨的双重驱动。4月中东战事经历一个“由打到谈”的过程,避险需求下降,当月美元指数由升转降,下跌1.8%。

东方金诚首席宏观分析师王青认为,这会直接导致我国外储中的非美元资产升值,推高以美元计价的外储规模。据估算,当月美元贬值影响我国外储规模约200亿美元左右。与此同时,4月中东局势缓和,全球主要股指普遍出现较大幅度上涨;不过,近期国际油价上涨带动通胀预期升温,当月10年期美债收益率上行10个基点,美债价格下行。总体上看,4月全球金融资产价格变化对我国外储规模会有较大的推升作用。

2026年中国外汇储备_黄金储备增加_中国外汇储备规模上升

4月末我国外储规模处于近十年来的高点附近。按不同标准测算,当前我国高于3.4万亿美元的外储规模都处于较为充裕状态。综合考虑各方面因素,未来外储规模有望在3万亿美元上下保持基本稳定。在外部政治、经济环境波动加大的背景下,适度充裕的外储规模能为保持人民币汇率处于合理均衡水平提供重要支撑,也能成为抵御各类潜在外部冲击的压舱石。

黄金储备方面,2026年4月末官方黄金储备连续第十八个月增加,当月增持规模达到26万盎司,连续两个月扩大。伴随中东局势演变大幅推高国际油价,包括美联储降息在内的全球货币宽松预期降温,4月国际金价连续第二个月下行,可能是当月央行加快增持黄金一个直接原因。

近一段时期央行继续增持黄金,王青表示,尽管黄金价格处于历史高位,但从优化国际储备结构的角度出发,增持黄金的必要性上升。数据显示,截至4月末,在我国主要由外汇储备和黄金储备构成的官方国际储备中,黄金储备的占比约为9.1%,明显低于15%左右的全球平均水平。此外,黄金是全球广泛接受的最终支付手段,央行增持黄金能够增强主权货币的信用,为稳慎推进人民币国际化创造有利条件。综合各方面因素判断,接下来央行增持黄金还是大方向。

美元时隔两个月重新转弱 4月外汇储备重回3.4万亿美元大关

21世纪经济报道记者 唐婧

5月7日,国家外汇管理局统计数据显示,截至2026年4月末,我国外汇储备规模为34105亿美元,较3月末上升684亿美元,升幅为2.05%。

这是今年以来外汇储备第二次站上3.4万亿美元大关。

国家外汇局表示,2026年4月,受宏观经济数据、主要经济体货币政策及预期等因素影响,美元指数下跌,全球主要金融资产价格表现有所分化。在汇率折算和资产价格变化等因素综合作用下,当月外汇储备规模上升。我国不断巩固拓展经济稳中向好态势,发展韧性和活力进一步彰显,有利于外汇储备规模保持基本稳定。

中银证券全球首席经济学家管涛告诉记者,这主要反映了主要经济体货币政策及预期、宏观经济数据等因素影响下,汇率折算和资产价格变化带来正估值效应。当月,金融市场对于地缘政治局势逐步脱敏,美元指数时隔两个月重新转弱,累计下跌1.9%至98.1,非美元货币总体升值,全球主要金融资产价格表现有所分化,以美元标价的已对冲全球债券指数累计上涨0.3%,标普500股票指数上涨10.4%至7209.0,刷新历史纪录。

一直以来,金融市场经常发生一个有趣的现象,只要当月美元指数出现明显回落,多个国家的外汇储备规模都会因非美资产折算成美元后的金额变多,出现环比上升的状况。

中国民生银行首席经济学家兼研究院院长温彬也指出,受资产价格变化与汇率波动综合影响,4月末外储环比上升684亿美元至34105亿美元。

“4月份,中东局势一波三折,上旬美伊临时停火并启动首轮谈判,中旬美国宣布封锁伊朗全境海岸线、局势再度紧张,下旬双方因分歧巨大而陷入谈判僵局。”温彬表示,在此过程中,原油价格从118美元/桶的高位一度回落至90美元/桶上方,尽管月末再度回升,地缘避险溢价已有所消退,美元指数回落,全球股涨债跌。

值得注意的是,4月份,人民币汇率继续展现出较强韧性,跟随美元指数经历了从升值转震荡的过程。其中,人民币汇率中间价从上月末6.9194累计升值0.8%至6.8628,连续第七个月保持升值,在岸即期汇率(境内银行间外汇市场下午四点半交易价)和离岸即期汇率强弱互现,分别较上月末升值1.1%、0.8%。

根据英大证券宏观经济研究报告,资本在进行全球配置时,首要考量因素是汇率走势,毕竟投资面临的第一个问题是资金要投向哪个国家。通常情况下,汇率升值的国家,其宏观经济基本面处于向好趋势之中,相应地,其利率处于从底部向上升的进程中。此外,其资产价格也处于上行过程中,也就是说,投资于汇率升值的国家的资产,可享受汇率升值、利率上行、实体投资收益率上升以及金融资产收益率上升的四重利好。

展望未来,温彬预计,随着我国服务业对外开放准入领域持续拓宽、制度型开放进程加快推进,跨境投融资便利化程度持续提升,外商直接投资有望维持稳健态势。与此同时,人民币资产具备显著估值优势与长期配置吸引力,证券投资项下资金预计保持有序流入格局。