Tag: 美元指数

6月末我国外汇储备规模升至33174亿美元 央行连续八个月扩大黄金储备

7月7日,国家外汇管理局(以下简称“外汇局”)公布2025年6月末外汇储备规模数据。数据显示,截至2025年6月末,我国外汇储备规模为33174亿美元,较5月末上升322亿美元,升幅为0.98%。

外汇局表示,6月份,受主要经济体宏观政策、经济增长前景等因素影响,美元指数下跌,全球金融资产价格总体上涨。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模上升。

中银证券全球首席经济学家管涛在接受《证券日报》记者采访时表示,6月份新增外汇储备322亿美元,实现月度“六连涨”,上半年累计增加1150亿美元。这主要是受主要经济体财政政策、货币政策和经济增长前景等因素的影响,导致美元指数加速下跌,全球金融资产价格总体上涨,非美元货币对美元升值和资产价格上涨产生的正估值效应。截至6月底,中国外汇储备余额创2016年1月份以来新高,开放条件下防范化解各种冲击的能力得到增强。

Wind资讯数据显示,6月份,美元指数下跌2.68%。非美货币普遍升值,其中欧元对美元汇率、英镑对美元汇率分别上涨3.89%、2.09%。由于外汇储备以美元计价,非美货币升值增加了经汇率折算后的外汇储备规模。此外,从资产价格来看,6月份,以美元标价的已对冲全球债券指数上涨1.0%,标普500股票指数上涨4.96%。债券、股票等全球资产价格上涨亦对外汇储备形成有力支撑。

外汇局表示,我国经济持续稳健增长,保持良好发展势头,有利于外汇储备规模保持基本稳定。

民生银行首席经济学家温彬认为,当前外部环境更趋复杂严峻,全球经济发展动能减弱,国际金融市场波动性依然较大。但我国经济持续稳健增长,对外贸易保持韧性,全球投资者看好中国资本市场新机遇,这些因素均有利于外汇储备规模保持基本稳定。

同日更新的黄金储备数据显示,截至6月末,我国黄金储备规模为7390万盎司,较5月末的7383万盎司增加7万盎司。自去年11月份重启增持以来,我国央行已连续8个月增持黄金。

近期,国际金价保持震荡格局。Wind资讯数据显示,6月份,伦敦金现货价格上涨0.41%,COMEX黄金期货价格下跌0.01%。

东方金诚首席宏观分析师王青表示,6月份我国央行继续增持黄金,主要原因是全球政治、经济形势出现新变化,国际金价有可能在相当长一段时间内易涨难跌。这意味着从控制成本角度出发,暂停增持黄金的必要性下降,而从优化国际储备结构角度,增持黄金的需求上升。

“展望未来,预计央行增持黄金仍是大方向。截至2025年6月末,我国官方国际储备资产中黄金的占比为7.0%,明显低于15%左右的全球平均水平。从优化国际储备结构角度出发,未来需要持续增持黄金储备。此外,黄金是全球广泛接受的最终支付手段,央行增持黄金能够增强主权货币的信用,为推进人民币国际化创造有利条件。”王青补充说。

9月外汇储备下降381亿美元,发生了什么?

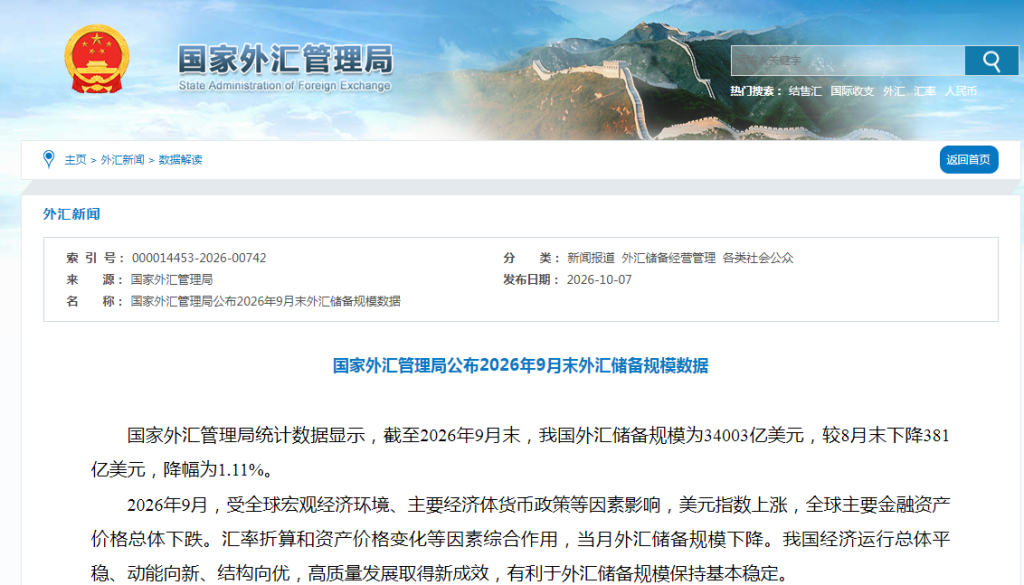
10月7日,国家外汇管理局统计数据显示,截至2026年9月末,我国外汇储备规模为34003亿美元,较8月末下降381亿美元,降幅为1.11%。

国家外汇管理局表示,2026年9月,受全球宏观经济环境、主要经济体货币政策等因素影响,美元指数上涨,全球主要金融资产价格总体下跌。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模下降。

中国的外汇储备_中国外汇储备规模下降原因_美元指数上涨影响

那么,9月份到底发生了什么?

中国民生银行首席经济学家温彬对风口财经记者表示,9月份,美联储启动年内首次加息,将联邦基金利率提高25bp至3.75%-4.00%,点阵图显示年内还有一次加息,叠加沃什鹰派讲话,强化了未来连续加息的市场预期。在议息会议后,多重因素再度提升加息预期:一是中东局势趋紧导致油价再次破百;二是美国超预期强劲的PMI数据;三是美联储官员的鹰派表态。

“受此影响,以美债为代表的全球债券遭抛售,收益率齐走高,美元指数随之上行。”温彬表示。

也就是说,受汇率折算和资产价格变化等因素综合影响,9月末外汇储备环比下降381亿美元至34003亿美元。

事实上,美元指数上涨,全球主要金融资产价格总体下跌。货币方面,美元汇率指数(DXY)上涨2.0%至101.5,非美元货币涨跌互现。资产方面,以美元标价的已对冲全球债券指数下跌1.6%;标普500股票指数下跌0.5%。

国家外汇管理局表示,我国经济运行总体平稳、动能向新、结构向优,高质量发展取得新成效,有利于外汇储备规模保持基本稳定。

温彬认为,展望后续,出口将保持较强韧性,发挥国际收支基本盘功能。一方面,全球AI资本开支延续高位,芯片、服务器及相关配套产品需求旺盛;另一方面,9月中美就300亿美元商品对等降税框架达成共识,超过90%的产品将免除相互加征的全部关税、恢复最惠国税率。美方降税商品集中在玩具、家电、婴儿用品、厨卫用品和节日礼物等消费品,有助于改善劳动密集型产品出口。与此同时,出口市场多元化和产业链优势也将继续为出口提供长期支撑。

中国外汇储备规模下降原因_美元指数上涨影响_中国的外汇储备

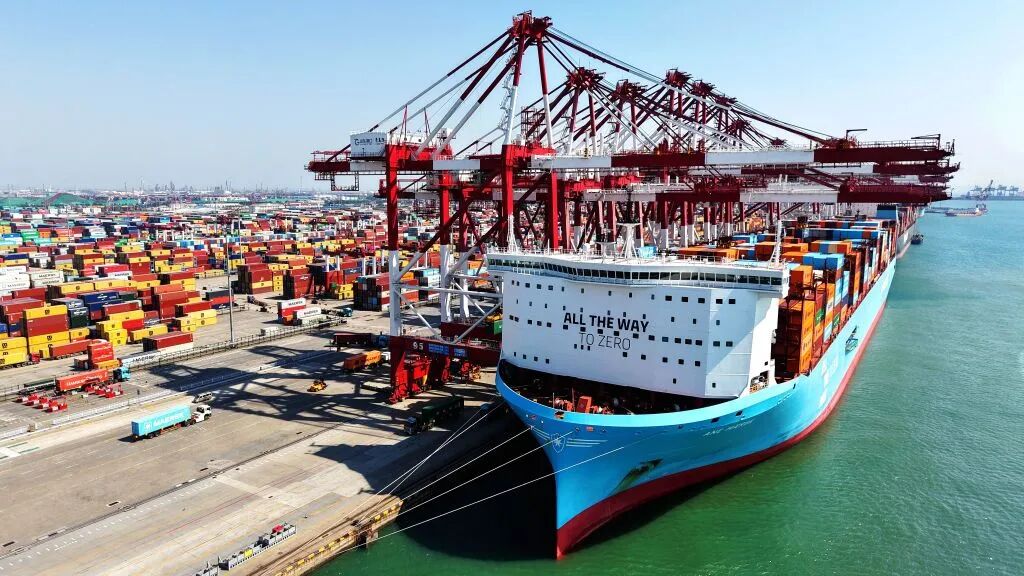
5月9日,在山东港口青岛港,货轮在装卸外贸集装箱(无人机照片)新华社发

跨境资本流动方面,9月金融开放政策继续推进。9月14日起,跨国公司本外币跨境资金集中运营业务在全国范围实施,通过统一管理本外币资金、优化归集和跨境收付安排,进一步提升跨国企业跨境资金配置效率和投融资便利度。人民银行9月召开外资金融机构座谈会,明确将继续稳步扩大金融市场双向开放、优化跨境支付服务、便利人民币国际使用。

“上述政策均有助于提升人民币资产对国际投资者的吸引力。”温彬表示,总体而言,我国经济运行总体平稳、动能向新、结构向优,高质量发展取得新成效,为外汇储备规模保持基本稳定提供了支撑。

此外,同一天,中国人民银行数据显示,中国9月末黄金储备报7747万盎司(约2409.59吨),环比增加74万盎司(约23.02吨),高于8月单月增持的65万盎司。8月末黄金储备报7673万盎司(约2386.57吨)。中国央行已连续第23个月增持黄金。

东方金诚首席宏观分析师王青在接受风口财经记者采访时表示,央行继续增持黄金,根本原因是本届美国政府上台后,全球政治、经济形势出现新变化。这意味着尽管黄金价格处于历史高位附近,但从优化国际储备结构的角度出发,增持黄金的必要性上升。

他认为,黄金是全球广泛接受的最终支付手段,央行增持黄金能够增强主权货币的信用,为稳慎推进人民币国际化创造有利条件。综合各方面因素判断,接下来央行增持黄金还是大方向。

采写/风口财经记者 刘晓

截至2024年12月末 我国外汇储备规模为32024亿美元

1月7日,国家外汇管理局(以下简称“外汇局”)公布2024年12月末外汇储备规模数据。数据显示,截至2024年12月末,我国外汇储备规模为32024亿美元,较2024年11月末下降635亿美元,降幅为1.94%。

外汇局表示,2024年12月份,受主要经济体央行货币政策预期、宏观经济数据等因素影响,美元指数上涨,全球金融资产价格总体下跌。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模下降。

民生银行首席经济学家温彬在接受《证券日报》记者采访时表示,2024年12月份,美联储虽如期降息25个基点,但降息基调却表现鹰派,市场对美国经济“不着陆”及通胀再次抬头的预期不断强化,预计2025年降息空间有限、降息路径放缓,将推动美元指数走强、全球资产价格整体下跌。受汇率折算和资产价格变化综合影响,2024年12月末外储降至32024亿美元。

具体来看,2024年12月份,汇率方面,美元指数环比上涨2.6%,主要非美货币集体贬值,日元、欧元、英镑兑美元分别下跌4.7%、2.1%、1.8%;债券价格方面,10年期美债收益率环比上升40个基点至4.58%,10年期欧债收益率上升26个基点至2.45%,以美元标价的已对冲全球债券指数下跌0.8%;股票价格方面,标普500指数下跌2.5%,欧洲斯托克50指数下跌1.1%。

外汇局表示,我国经济运行总体平稳、稳中有进,高质量发展扎实推进,有利于外汇储备规模保持基本稳定。

“整体来看,2024年全年我国外汇储备规模基本稳定。”东方金诚首席宏观分析师王青对《证券日报》记者表示,近期我国出口保持强势,跨境资金流动整体稳定,加上一揽子增量政策出台后,经济增长动能回升,为外储规模保持基本稳定提供重要支撑。

温彬也认为,近期出台的一揽子增量政策对宏观经济和资本市场产生了明显提振,人民币资产吸引力增强亦是外汇储备的有力支撑。下阶段,我国将继续推动各项存量政策和增量政策落地生效,为国际收支保持整体平衡奠定坚实基础。

11月末我国外汇储备规模环比上升,央行半年后再次增持黄金储备

12月7日,国家外汇管理局统计数据显示,截至2024年11月末,我国外汇储备规模为32659亿美元,较10月末上升48亿美元,升幅为0.15%。外汇管理局表示,11月受主要央行货币政策及预期、宏观经济数据等因素影响,美元指数上涨,全球金融资产价格总体上涨。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模上升。我国经济运行回升势头增强,市场信心改善,将继续为外汇储备规模保持基本稳定提供支撑。

值得注意的是,我国11月末黄金储备为7296万盎司,10月末为7280万盎司,为2024年4月以来央行首次增持黄金储备。

美元走势和全球金融资产价格上升推动11月外储规模上升

民生银行首席经济学家温彬指出,11月份,特朗普赢得美国总统大选,特朗普交易升温,叠加美联储降息25个基点,推动美元指数走强、全球资产价格整体上涨。汇率方面,美元指数环比上涨1.7%,欧元、英镑兑美元分别下跌2.8%、1.3%。债券价格方面,10年期美债收益率环比下降10个基点至4.18%,10年期欧债收益率下降34个基点至2.19%,以美元标价的已对冲全球债券指数上涨1.2%。股票价格方面,标普500股票指数上涨5.7%,欧洲斯托克50价格指数上涨0.3%。受汇率折算和资产价格变化综合影响,11月末,我国外汇储备较上月末上升48亿美元至32659亿美元。

温彬指出,我国出口目的地多元化、出口商品竞争力提升、贸易新业态快速发展等积极因素有助于我国抵御外部带来的贸易冲击,出口将继续发挥稳定跨境资金流动的基本盘作用。

同时,近期出台的一揽子增量政策有效提振了资本市场信心,人民币资产对外资的吸引力显著提升,对外汇储备稳定形成有力支撑。我国亦将继续推动各项存量政策和增量政策落地生效,巩固经济回升向好势头,为国际收支保持基本平衡奠定坚实基础。

东方金诚首席宏观分析师王青表示,11月外储规模小幅增加,主要受当月美元升值和全球金融资产价格上升两个因素相互对冲的影响。其中11月美元指数上涨1.8%,导致我国外储中的非美元资产以美元计价相应缩水。估计这一影响大约会下拉我国外汇储备规模230亿美元左右。同时,11月美欧股市普遍出现较大幅度上涨,美债收益率走低,带动美债价格上行。由此,11月全球金融资产价格较大幅度上涨,抵消了外储中非美元资产估值下降带来的影响,推动整体外储规模小幅上行。

此外,近期我国出口保持强势,跨境资金流动整体稳定,加之一揽子增量政策出台后,经济增长动能回升,都为外储规模保持基本稳定提供重要支撑。按不同标准测算,当前我国3万亿美元左右的外储规模处于适度充裕水平。后期伴随美联储持续降息,美元指数上升空间有限;在全球金融环境转向宽松的前景下,全球资本市场持续大幅下跌的风险较小。未来一段时间我国外储规模还会稳定在略高于3万亿美元这一水平,这将为保持人民汇率处于合理水平提供坚实基础。

央行自4月以来再次增持黄金储备16万盎司

数据显示,我国11月末黄金储备7296万盎司,10月末为7280万盎司,为2024年4月以来央行首次增持黄金储备。

王青认为,黄金储备方面,11月末官方黄金储备自4月以来首次增加,超出市场预期。一方面,我国国际储备中的黄金储备占比偏低,从优化国际储备结构出发,央行增持黄金是大方向;与此同时,黄金是全球广泛接受的最终支付手段,央行增持黄金能够增强主权货币的信用,为稳慎推进人民币国际化进程创造有利条件。

另一方面,此前央行在今年4月后暂停增持黄金,市场认为一个重要原因是国际金价持续上升,暂停增持有助于控制成本;而尽管今年11月国际金价环比有所下行,但仍处于历史高位附近,且明显高于今年5月央行暂停增持时的价位。

今年11月央行恢复增持黄金,不排除当月有国际政治、经济形势出现新变化的因素,国际金价有可能在相当长一段时间内易涨难跌,进而促使央行恢复增持。后续央行是否持续增持黄金,还有待进一步观察。

新京报贝壳财经记者 张晓翀

编辑 段文平 校对 赵琳

强势美元来袭,6月外汇储备缘何“稳守”3万亿美元关口

21世纪经济报道记者 陈植 上海报道

受6月美联储超预期大幅加息75个基点引发全球金融市场剧烈波动的影响,中国外汇储备小幅回落,但稳守3万亿美元整数关口上方。

7月7日,国家外汇管理局公布最新数据显示,截至2022年6月底,中国外汇储备余额为30712.72亿美元,较5月末下降565.08亿美元。

国家外汇管理局副局长王春英表示,在国际金融市场,受主要国家货币政策、通胀预期、全球经济增长前景等因素影响,美元指数显著上涨,主要国家金融资产价格大幅下跌。由于中国外汇储备以美元为计价货币,在非美元货币折算成美元后金额减少,以及资产价格变化等因素的共同作用下,6月外汇储备规模下降。

一位华尔街大型宏观经济型对冲基金经理向记者表示,6月中国外汇储备环比下降,也在市场预期之中。因为只要美元指数大幅上涨导致非美资产折算美元后的金额减少,众多国家外汇储备(以美元计价)规模都会大概率回落。

“不只是中国,其他新兴市场国家外汇储备规模因非美资产折算美元后金额减少,都出现不同程度的回落。”他指出。

通联数据Datayes显示,6月美元指数上涨2.89%,导致日元兑美元汇率下跌5.48%,欧元兑美元汇率下跌2.32%,英镑兑美元汇率下跌3.36%,众多国家外汇储备非美资产折算美元后的金额较大幅度减少。加之6月美联储超预期大幅加息75个基点等因素令美国道琼斯指数下跌6.71%,英国富时100股指跌幅也达到5.75%,进一步拖累外汇储备规模回调。

中国外汇投资研究院副院长赵庆明认为,受非美货币汇率大幅汇率影响,6月仅汇率变动折算因素令中国外汇储备规模或回调逾300亿美元,加之当月美国国债价格与欧美股市双双下跌,也将拖累当月中国外汇储备环比回落。

值得注意的是,面对6月美联储超预期大幅加息75个基点与美元指数持续走强,当月中国国际收支口径的外汇储备并未出现较大幅度波动,表明中国外汇市场运行总体平稳,境内外汇供求保持基本平衡。

“目前而言,中国国际收支里的经常项与金融项资金跨境流动仍将整体延续一出一进的镜像关系,令中国资本跨境流动保持均衡平稳态势。”一位国内私募基金宏观经济学家指出。

记者注意到,尽管市场预期6月中国外汇储备或回调,但当月人民币的实际波动率与期权隐含波动率都在下降,表明外汇市场的人民币汇率波动预期相当平稳。

在6月外汇储备数据出台后,人民币汇率波动也保持平稳波动。截至7月7日18时,面对美元指数迭创过去20年以来新高107.26,境内在岸市场人民币兑美元汇率徘徊在6.7015附近,较前一个交易日小幅回升55个基点。

这背后,是众多海外投资机构认为当前中国外汇储备规模波动主要反映其资产估值的变化,与资本跨境流出没有明显的正相关性。他们更愿关注5月以来中国外贸景气度回升与金融市场对外开放持续推进,作为判断未来人民币均衡汇率估值的主要依据。

王春英表示,当前全球经济增长放缓,通胀居高不下,国际金融市场波动性增大,外部环境更趋复杂严峻。但我国坚持高效统筹疫情防控和经济社会发展,经济韧性强、潜力足、长期向好的基本面没有改变,有利于外汇储备规模保持总体稳定。

“强势美元”引发非美货币资产估值回落

记者了解到,针对6月外汇储备规模回落,金融市场早有预期。

究其原因,6月美联储超预期大幅加息75个基点令10年期美债收益率一度创下年内高点3.498%(导致美债价格较大幅度回落),令持有逾万亿美元美国国债的中国外汇储备难免遭遇一定程度的估值回调。

“尽管6月下旬10年期美债收益率回落至3%附近(美债价格回升),但部分对冲基金仍预计6月中国外汇储备因美债价格回落,遭遇约百亿美元的估值回调。”上述华尔街大型宏观经济型对冲基金经理指出。

部分华尔街对冲基金经理对此反驳说,鉴于美联储持续大幅加息所带来的美债价格回落压力,众多国家外汇储备管理部门早已对美债持仓做了套期保值与风险对冲,仅留下极少数的风险敞口,因此6月美债价格下跌对这些国家外汇储备规模波动的影响力相当有限。

在一位华尔街大型资管机构资产配置部主管看来,6月中国外汇储备回落的另一个重要推手,是美元大幅上涨导致非美资产折算美元后的估值明显回落。尤其是6月美元指数上涨2.89%,导致日元、欧元与英镑兑美元汇率分别下跌5.48%、2.32%与3.36%,令众多国家外汇储备非美资产折算成美元后的金额明显回落。

“尤其在当前美联储加息步伐快于其他国家,加息幅度又高于其他国家的情况下,金融市场正密切关注非美货币汇率是否将进一步回落,拖累各国外汇储备规模持续回调。”他指出。

一位受托管理多国外汇储备的欧洲大型资管机构亚太区首席代表向记者透露,考虑到美联储或将持续大幅加息75个基点令全球金融市场价格剧烈波动,越来越多国家外汇储备管理部门正在减持欧美国家股票等风险资产,转而投向跨周期的PE/基建类另类资产,以及兼顾高收益与较高信用评级的机构企业债。可以预见的是,即便美联储持续大幅加息75个基点令全球金融市场波动加大,未必对各国外汇储备规模平稳波动构成持续性明显冲击。

无碍中国资本跨境流动均衡平稳

值得注意的是,6月中国外汇储备回落,无碍中国资本跨境流动延续均衡平稳的态势。

一位外资银行外汇交易员向记者透露,尽管6月美联储超预期大幅加息75个基点令美元指数上涨2.89%,但当月人民币兑美元汇率小幅上涨0.21%,中国面临的资本流出压力骤然降低。

他指出,目前人民币的实际波动率与期权隐含波动率均在稳步回落,表明外汇市场对人民币波动的预期趋于平稳,无形间促进中国外汇市场运行保持总体平稳态势,此外,随着中国复工复产与经济活力回升,越来越多海外资本纷纷重返中国股债市场,不但令海外投机资本的沽空难度加大,还有助于中国资本跨境流动更加均衡平稳。

通联数据Datayes显示,6月北向资金净流入额达到约726.9亿元,创下陆股通启动以来的第三大月流入最高值,加之复工复产令外贸景气度持续回升,足以应对美联储大幅加息、南向资金追加投资等因素所造成的资本流出压力。

上述国内私募经济宏观经济学家向记者透露,随着人民币汇率企稳反弹,市场普遍预期6月海外资本减持境内人民币债券的力度将远远低于此前4个月,即便当月南向资金大举净流出额达到533.88亿港元,刷新过去16个月以来最高纪录,但外贸景气度回升所带来的外贸顺差增加,以及北向资金大幅流入与海外企业FDI投资稳步增加,足以确保中国资本跨境流动延续均衡平衡态势。

在他看来,尽管6月外汇储备回落,但它对人民币汇率波动的影响力已日益减弱。究其原因,一是越来越多海外投资机构认为中国外汇储备规模变化,主要反映其资产估值的变化,与中国跨境资本流出不存在明显正相关性;二是中国仍拥有众多货币财政政策工具促使经济基本面稳健增长,令人民币汇率仍将获得较高的支撑;三是在美联储持续大幅加息引发金融市场日益剧烈波动的情况下,中国资产的避险效应仍将吸引众多海外资本持续加仓各类人民币资产,助力人民币汇率在均衡汇率区间平稳双向波动。