Tag: 美元指数

中国外汇储备连续五个月高于3.3万亿美元,压舱石效应显著

2026年1月7日,国家外汇管理局更新截至2025年12月末的国家储备资产统计数据。国家外汇管理局称,2025年12月,受主要经济体货币政策、宏观经济数据等因素影响,美元指数下跌,全球金融资产价格涨跌互现。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模上升。截至2025年12月末,中国外汇储备规模为33579亿美元,较11月末上升115亿美元,升幅为0.34%。

值得一提的是,中国外储规模已连续五个月处于3.3万亿美元之上,创2015年12月以来最高值,较2024年末大幅增加1555亿美元。对此,东方金诚首席宏观分析师王青表示,背后主要是受2025年美元指数大幅下降9.4%,全球主要股指上涨,以及美债收益率显著下行40个基点、美债价格走高等因素带动。

美元指数下跌对人民币汇率影响_外汇占款 外汇储备_中国外汇储备规模33579亿美元

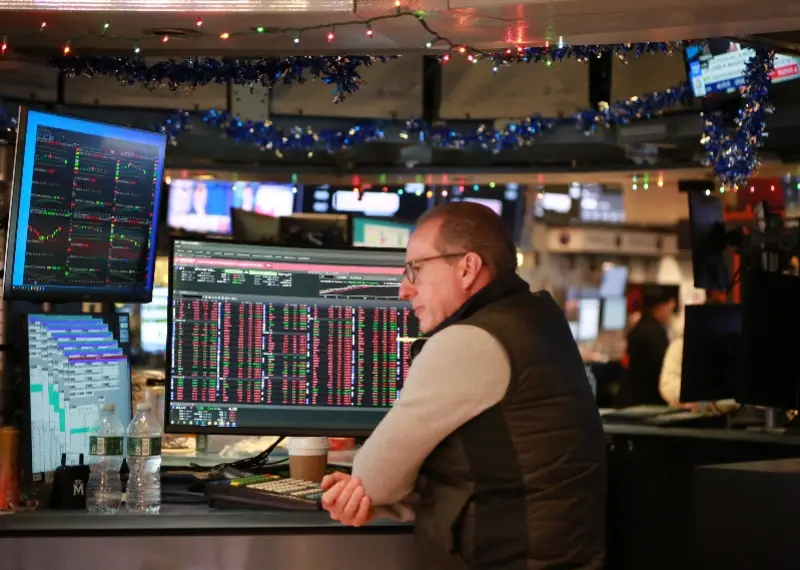
美元信用下降,金价“狂飙”。 一名交易员在美国纽约证券交易所交易大厅内工作。新华社照片

“考虑到当前外储规模已处于3.3万亿美元以上的偏高水平,而且当月央行增持黄金规模有限,我们判断(去年)12月央行可能继续实施了一定规模的外汇净卖出。”王青称,最新公布的2025年三季度国际收支平衡表显示,2025年前三季度金融账户储备资产项下持续处于资金净流入状态。这与同期央行外汇占款规模持续小幅下降相印证。因此推断,包括12月在内,2025年四季度央行持续实施一定规模的外汇净卖出操作。“这样可以避免外储规模在较高水平基础上过快增加,兼顾外储的安全性与收益性。”

王青提到,在外部环境波动加大的背景下,适度充裕的外储规模将为保持人民币汇率处于合理均衡水平提供重要支撑,也能成为抵御各类潜在外部冲击的压舱石。

黄金储备方面,截至2025年12月末,中国黄金储备环比增加3万盎司至7415万盎司,为连续第14个月增持黄金,但增量连续第十个月处于低位。对此,王青称,符合市场预期,“从控制成本角度出发暂停增持黄金的必要性下降,而从优化国际储备结构角度增持黄金的必要性上升”。

民生银行首席经济学家温彬认为,黄金价格长期上涨的基本逻辑依然稳固。他分析称,一方面,地缘政治冲突和大国博弈加剧进一步削弱了市场对美元信用的信心;另一方面,在“去美元化”趋势下,各国央行持续通过增持黄金优化外汇储备结构。

采写:南都N视频记者 赵唯佳

我国外汇储备规模重上3.3万亿美元,央行连续8个月增持黄金

7月7日,国家外汇管理局统计数据显示,截至2025年6月末,我国外汇储备规模为33174亿美元,较5月末上升322亿美元,升幅为0.98%,已连续19个月稳定在3.2万亿美元以上。

央行公布数据显示,已经连续第8个月增持黄金。6月末黄金储备为7390万盎司,环比增加7万盎司。

我国外汇储备规模重上3.3万亿美元

国家外汇管理局指出,2025年6月,受主要经济体宏观政策、经济增长前景等因素影响,美元指数下跌,全球金融资产价格总体上涨。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模上升。我国经济持续稳健增长,保持良好发展势头,有利于外汇储备规模保持基本稳定。

民生银行首席经济学家温彬指出,6月,受主要经济体财政政策和货币政策、经济增长前景等因素影响,美元指数下跌,全球金融资产价格总体上涨。

货币方面,市场对美国财政纪律、货币政策中立性、美元政治工具化倾向的担忧持续升温,美元信用受损,去美元化趋势加速,6月份美元指数下跌至三年来最低点,非美货币集体升值,由于外储以美元计价,非美货币升值增加了经汇率折算后的外汇储备规模。资产方面,以美元标价的已对冲全球债券指数上涨1%;标普500股票指数上涨5%。债券、股票等全球资产价格上涨亦对外汇储备形成有力支撑。

央行连续第八个月增持黄金

东方金诚首席宏观分析师王青指出,6月末官方黄金储备连续第八个月增加,但增量连续第四个月处于低位,符合市场预期。

6月国际黄金市场走势窄幅波动,伦敦现货黄金价格冲高回落,整体维持震荡格局。6月2日至9日金价冲高后震荡回落,6月10日至13日金价迅速冲高,时隔一个月再次突破3450美元/盎司,6月16日至30日地缘紧张局势缓和后,市场避险情绪消退,金价持续回落,最低触及3250美元/盎司附近,月度波幅超过200美元/盎司,连续第二个月维持震荡修整行情。

市场人士指出,尽管国际金价在前期高点3500美元/盎司附近的技术性阻力较大,但当前美元信用进一步削弱,全球央行购金趋势延续,黄金牛市逻辑暂时未被动摇。

世界黄金协会于6月中旬发布的《2025年全球央行黄金储备调查》(CBGR)数据显示,逾九成(95%)的受访央行认为,未来12个月内全球央行将继续增持黄金。这一比例创下自2019年首次针对该问题进行调查以来的最高纪录,同时也较2024年的调查结果上升了17个百分点。

《2025年全球央行黄金储备调查》共收集了来自全球73家央行的回应,创下历年参与央行数量新高。调查还发现,近43%的央行计划在未来一年内增加自身黄金储备。即便金价屡创新高,且全球央行已连续15年净购入黄金,各央行依然对黄金青睐有加。

经济与地缘政治不确定性持续存在并对各央行策略产生影响,因此黄金将继续作为避险资产用以对冲上述风险。当前央行持金的三大主要动机已转变为:黄金长期的价值储存功能、有效实现投资组合多样化的手段以及危机时期的表现优势。

谈及黄金在未来储备组合中的份额,新兴市场和发展中经济体(EMDE)央行依旧抱持积极态度。值得注意的是,58家受访EMDE央行中有28家预计其黄金储备将在未来12个月内增加,而持相同观点的发达经济体央行比例为21%,两者均高于去年比例。

尽管利率水平仍是影响两类央行持金动机的关键因素,但通胀(占比84%)和地缘政治局势(占比81%)成为EMDE央行的首要关注点,相比之下分别有67%和60%的受访发达经济体央行持相同看法。

值得关注的是,越来越多央行选择将黄金储存在本国境内:59%的受访央行表示其黄金储备存放在国内,该比例高于2024年的41%。此外,73%的受访央行预计未来五年内美元在全球储备中的份额将适度或显著下降,该比例较2024年的62%大幅上升。受访央行同时认为,欧元、人民币等其他货币以及黄金在全球储备中的占比将在未来五年内上升。

新京报贝壳财经记者 张晓翀 编辑 陈莉 校对 柳宝庆

定力与新局:中国外汇储备连续四个月超3.4万亿美元

21世纪经济报道记者 唐婧

8月7日,国家外汇管理局发布统计数据,截至2026年7月末,我国外汇储备规模为34188亿美元,较6月末上升25亿美元,升幅为0.07%。

这是我国外汇储备连续四个月稳定在3.4万亿美元以上,今年4月至7月各月末外储规模分别为34105亿美元、34422亿美元、34163亿美元和34188亿美元。

国家外汇局表示,2026年7月,受全球宏观形势、主要经济体货币政策等因素影响,美元指数下跌,全球主要金融资产价格涨跌互现。在汇率折算和资产价格变化等因素综合作用下,当月外汇储备规模上升。我国经济呈现动能向新、结构向优的发展态势,展现出强大韧性和活力,有利于外汇储备规模保持基本稳定。

资产价格变化与汇率波动仍是7月外汇储备规模变化的主因。东方金诚首席宏观分析师王青告诉记者,7月末外储规模小幅上升,主要是当月美元指数下行对我国外储规模的推升作用较大,略大于全球主要金融资产价格总体下跌带来的影响。具体来看,受7月末日美两国联手干预汇市、大幅推高日元汇价等影响,7月美元指数下行1.4%,这会导致我国外储中非美元资产升值。
中国外汇储备规模分析_外汇储备 估值效应_黄金储备增持趋势

广告电脑怎么清理C盘?掌握这些方法,轻松释放空间,让电脑焕发新生!

汇率正估值效应推动外储回升

一直以来,金融市场常出现一个有趣现象:只要当月美元指数明显回落,多个国家的外汇储备规模往往会因非美资产折算成美元后金额上升,而呈现环比增长。

中银国际证券全球首席经济学家管涛指出,7月我国外汇储备余额小幅回升,主要受汇率折算带来的正估值效应影响,这与当月主要经济体货币政策走向及全球宏观形势变化密切相关。尽管7月美元指数总体维持高位运行,但在月末迅速回落,跌破100关口,全月累计下跌1.3%。

从资产价格看,以美元标价的已对冲全球债券指数当月下跌1.0%;标普500指数虽延续弱势,但跌幅已由上月的1.1%明显收窄至0.1%,远低于同期纳斯达克综合指数3.2%的跌幅。整体来看,资产价格折算带来的负估值效应被汇率折算的正估值效应所抵消,从而推动7月外储规模环比回升。

王青认为,无论采用何种标准衡量,当前我国逾3.4万亿美元的外储规模均处于较为充裕水平。综合各方因素判断,未来外储规模有望在3万亿美元附近保持基本稳定。在外部政治经济环境波动加剧的背景下,适度充裕的外储规模既能为保持人民币汇率基本稳定提供重要支撑,也可作为抵御各类潜在外部冲击的“压舱石”。

展望未来,中国民生银行首席经济学家兼研究院院长温彬表示,作为国际收支基本盘的出口有望延续高增长态势。一方面,AI投资驱动的全球制造业上行周期仍在推进,带动半导体产业链出口量价齐升;另一方面,外贸主体积极开拓多元化市场,持续形成增量支撑。

在进口方面,温彬指出,上半年以人民币计价的进口增速较出口增速高出8.7个百分点,这既反映了能源危机与芯片短缺背景下的价格上涨因素,也是我国扩大进口战略有效实施的结果。7月底召开的中共中央政治局会议重申拓展国际经贸互利合作空间,强调推动进出口平衡发展仍将是下阶段政策重点,有助于保持经常账户顺差合理均衡。

关于跨境资本流动,温彬认为上半年净流入的态势有望延续。近期,在“2026年上半年外汇收支数据情况”新闻发布会上,国家外汇局相关负责人表示拟推出“一揽子”跨境投融资便利化政策,涵盖提升直接投资便利化水平、推进跨境融资高水平开放、优化资本项目业务登记管理等内容。同时,5年期人民币国债期货已在港交所挂牌上市,与债券通、互换通等形成互补,为境外投资者提供了有效管理内地债券久期及利率风险的工具。

温彬表示,上述举措均有助于推动更多外资在华开展长期价值投资。总体来看,我国经济呈现出动能向新、结构向优的发展态势,展现出强大的韧性与活力,有利于外汇储备规模保持基本稳定。

黄金增持量逐步上升

黄金储备方面,2026年7月末央行黄金储备连续第21个月增加,且64万盎司的增持量较上月的48万盎司进一步上升,并创下2023年10月以来单月黄金增持最大值。

自2024年11月重启增持以来,中国央行的黄金增持节奏总体呈现出“前期较快、中期放缓、近期再次加速”的特征,大致可分为三个阶段。

第一阶段为2024年11月至2025年2月,属于较快购金阶段,月增持幅度保持在16万盎司左右,其中2024年12月单月增持量最高,达33万盎司。

第二阶段为2025年3月至2026年2月,增持节奏明显放缓。这一时期伴随金价快速上涨,月增持幅度回落至9万盎司以下。

第三阶段为2026年3月至今,增持节奏再度加快。随着金价回调,月增持幅度重新升至16万盎司以上,3月、4月、5月、6月、7月分别增持16万盎司、26万盎司、32万盎司、48万盎司、64万盎司,呈逐月上升态势。

国家金融与发展实验室特聘高级研究员庞溟告诉记者,中国连续增持黄金,体现了在外储结构中提升“非信用资产”比重的明确取向,也反映出在全球货币体系调整加速的背景下,官方更重视储备资产的安全性与长期稳定性。

在庞溟看来,黄金在避险、抗通胀、长期保值增值等方面具有不可替代的优势,兼具金融和商品的多重属性,我国央行推进国际储备多元化、在组合配置中加入和动态调整黄金储备的战术操作不会改变,持续增持黄金的战略方向也不会改变。

受美联储加息预期影响,今年二季度伦敦现货黄金价格下跌超14%,创下12年来最差季度表现。进入7月,金价在3940美元/盎司至4200美元/盎司区间横盘震荡。综合量价因素,7月中国黄金储备余额增至3063.54亿美元,占央行总储备资产的比重略超8%,仍显著低于全球平均水平。

王青向记者表示,当前中国黄金储备占比明显低于国际平均水平,增持空间仍然较大。在全球政治经济不确定性加剧的背景下,增持黄金既有助于增强人民币信用、为稳慎推进人民币国际化创造条件,也有利于推动储备资产多元化,降低对单一主权货币的过度依赖。

与此同时,黄金特有的避险功能还能有效对冲外部金融市场波动,降低储备资产的波动幅度,发挥“压舱石”作用。王青判断,在外部不确定性长期化的背景下,中国央行增持黄金仍是一个持续性的战略大方向。