Tag: 美元指数

11月中国银行间外汇市场交投平稳 全市场日均成交量环比小幅回落

智通财经APP获悉,近日,中国外汇交易中心市场一部发布《2024年11月银行间外汇市场运行报告》。其中指出,2024年11月,银行间外汇市场交投平稳,全市场日均成交量环比小幅回落;市场买汇需求总体平稳,未出现顺周期性恐慌购汇;境内外期权波动率受美国大选影响宽幅震荡;境内长期限掉期点小幅下行、与利率平价差值走阔;外币利率市场美元流动性整体稳定。

一、银行间外汇市场交投平稳,全市场日均成交量环比小幅回落

11月银行间外汇市场日均交易量1965.02亿美元,同比上升14.97%,环比下降4.52%。人民币外汇市场日均交易量为1541.04亿美元,同比上升23.48%,环比下降4.75%。外币对市场日均交易量为89.77亿美元,同比下降0.77%,环比上升16.10%。外币利率市场日均交易量为334.21亿美元,同比下降9.85%,环比下降7.88%。

二、美元强势走升,人民币对一篮子货币小幅走强

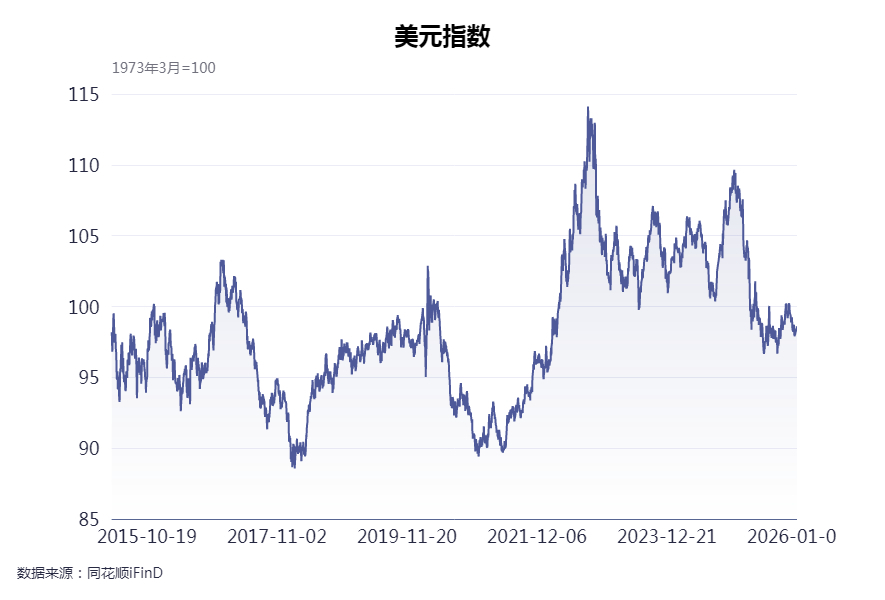
特朗普当选美国总统,美元降息预期降温,美元指数强势收涨,月内创近两年新高。11月,美元指数强势走升,最高升破108点关口。首先,本月特朗普赢得美国大选。一方面,市场对美国长期通胀抬升、财政赤字扩大担忧升温,美债收益率大幅上行;另一方面,特朗普频繁威胁加征关税,使非美货币走弱。此外,美国PMI等经济数据较好,美元降息预期有所降温,也对美元形成利好。月末,美元指数明显回落。一是市场预期下任财长将缓和关税威胁、重视财政纪律;二是美元指数之前涨幅过大,缺少基本面支撑,美元多头高位止盈,叠加日元加息预期升温,美元指数退至106点下方。月末,美元指数收于105.737,全月升值1.69%。

人民币对一篮子货币小幅走强。11月人民币对多数非美货币依然保持强势,CFETS人民币汇率指数上涨0.31%。

三、市场买汇需求总体平稳,未出现顺周期性恐慌购汇

市场买汇需求上半月集中释放,下半月明显回落。从即期发起方交易看,11月上半月人民币汇率贬值时期,市场买汇需求明显放大,日均发起方净买汇3.24亿美元;下半月汇率企稳,日均发起方净买汇下降至0.70亿美元,与10月大体持平。全月发起方日均净买汇2.03亿美元,较10月小幅增长1.32亿美元。交易行为上,市场也未出现明显跟风交易特征,11月市场羊群效应指数为61.85,环比略增0.29点,仍低于近一年历史平均值62.71点水平。

四、境内外期权波动率受美国大选影响宽幅震荡,短期贬值预期有所降温

11月,市场情绪受美国大选因素影响,带动期权波动率大幅震荡,部分短期限平价期权隐含波动率跳升并创下年内新高。1M 25D RR波动率整体小幅回落,反映衍生品市场对人民币短期贬值预期有所降温。

在岸市场方面,USDCNY 1W ATM期权隐含波动率月初一度跳升至9.9%,创近两年来新高,随后持续回落,月末收于3.45%。1M 25D RR隐含波动率月初持续走低,月中小幅反弹后再度回落,月末收于-0.35%。

离岸市场方面,期权市场波动更为剧烈。USDCNH 1W ATM期权隐含波动率月初冲高至16%以上,为近十年来新高;1M 25D RR全月震荡下行,为近两个月以来低点。

五、境内长期限掉期点小幅下行、与利率平价差值走阔,离岸外汇掉期点逆势上行,境内外掉期点差持续扩大

11月境内人民币外汇掉期点总体波动较小,长期限掉期点小幅下跌,月末1Y期掉期点收于-2193BP,较上月末小幅下跌62BP。长期限掉期点持续低于利率平价理论值且差值持续走阔,1Y期限差值拉宽至-300BP,为近三个月以来新低。

离岸人民币流动性收紧推动离岸外汇掉期点上行、与境内走势背离,境内外掉期点差持续走阔。11月离岸人民币流动性明显偏紧,离岸人民币隔夜HIBOR月中最高突破6%,创近半年以来新高,CNH HIBOR曲线整体上移。受此影响,离岸中美利差有所缩窄并带动离岸掉期点走升,境内外掉期点差持续走阔,月末境内外1Y期掉期点差一度走阔至-950BP,为近三个月来新低。

六、外币利率市场美元流动性整体稳定,境内外利差窄幅震荡,主要拆借方净头寸下滑

境内外美元利率水平出现小幅分化,呈境外震荡、境内稳定的走势。境外方面,11月8日美联储宣布将联邦基金利率目标区间下调25个基点,SOFR当日下降22BP至4.60%水平,此后在4.56%至4.60%区间震荡。境内方面,受美联储降息影响,境内美元拆借加权成交利率曲线各期限利率均有所回落,其中隔夜利率在降息前稳定位于4.84%,降息当天及月末变动至4.61%,其余时间稳定位于4.60%。境内外美元隔夜利差(境内-境外)主要受SOFR变动的影响,呈窄幅震荡态势。月初受SOFR跳涨影响位于-2BP,此后转正,降息当天利差收窄至0BP,其余时间在4BP以下低位震荡。美元拆借资金面情绪指数整体维持低位,日间情绪指数在降息前位于40点附近,降息后小幅走升至47点附近窄幅震荡,月末收于46点,较上月末上升5点。

境外分行拆入美元减少,市场流动性未出现系统性紧张。11月外币利率市场成交量有所下降,一是受当月两个美元节假日及月末交易量较低的影响,二是市场主要拆借方的拆借量出现较大幅度的下滑。拆借方向上,市场供需双方流动方向看仍主要为中资大行向其境外分行拆出美元,各类型机构净头寸方向维持不变。综合价量两方面的因素,市场流动性未出现系统性紧张。从全市场范围来看,境内大行作为拆借市场流动性的主要提供者,其向其余机构类型的拆出量并未出现明显下滑,其余类型机构间的美元流动亦未出现明显变动。
6月末我国外汇储备规模为34163亿美元

7月7日,国家外汇管理局公布2026年6月末外汇储备规模数据。数据显示,截至2026年6月末,我国外汇储备规模为34163亿美元,较5月末下降260亿美元,降幅为0.75%。

国家外汇管理局表示,2026年6月份,受主要经济体宏观经济数据、主要央行货币政策及预期等因素影响,美元指数上升,全球主要金融资产价格表现涨跌互现。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模下降。我国经济总体平稳、向新向优发展,有利于外汇储备规模保持基本稳定。

民生银行首席经济学家温彬在接受《证券日报》记者采访时表示,6月份,货币方面,美元指数上涨2.3%至101.2,非美元货币总体下跌。资产方面,以美元标价的已对冲全球债券指数上涨0.4%;标普500股票指数下跌1.1%。受汇率折算和资产价格变化等因素综合影响,6月末外汇储备环比下降。

“6月份,受全球主要经济体表现与政策预期影响,美元指数阶段性走强,压低非美元货币折算汇率和资产估值。与此同时,全球各类金融资产表现分化,部分大宗商品和黄金价格调整也影响了储备资产的表现。”中国首席经济学家论坛成员庞溟对《证券日报》记者表示,当前我国外汇储备整体规模仍维持在3.4万亿美元以上,处于合理区间。

温彬表示,总体而言,我国经济运行稳中有进,产业升级与高质量发展扎实推进,经济基本面韧性十足,能够为外汇储备规模保持总体平稳提供坚实支撑。

庞溟认为,随着宏观政策效应持续释放以及产业数字化、智能化进一步提升贸易竞争力,我国国际收支将保持总体平衡,外汇储备规模有基础、有条件保持基本稳定。

【深度】2026年8月外汇市场回顾与9月展望

回顾8月,在美国非农就业数据意外负增、通胀降温,以及美元信用弱化等因素的推动下,美元指数一度回落至三个月低位,但美伊冲突的再次升级,以及美联储主席沃什在杰克逊·霍尔全球央行年会上释放鹰派信号,美元指数收复部分失地。

美元指数走势分析_欧元外汇交易_美联储加息预期

全球外汇市场交易主线

美联储主席沃什释放明确的加息信号

在8月末举行的杰克逊・霍尔全球央行年会上,美联储主席沃什表示,如果美国基础通胀不能清晰且足够快速地向 2%目标回落,美联储“还有工作要做”。沃什的表态,强化了市场对美联储收紧货币政策的预期。

美日联合干预日元汇率余波

美国与日本在7月末联合干预日元汇率,打破了“单边干预效果有限”的市场共识,重塑了“必要时再度联合干预”的政策边界,缓释了日元无序贬值的压力。美日联合干预之后,美元兑日元一度回落至155附近;但随着干预短期效应消退,日元重回弱势震荡格局。

美国长期财政可持续性风险抬升

投资者对美国长期财政压力的担忧加剧,推升期限溢价;叠加美国国债规模突破40万亿美元,供给压力凸显,30年期美债收益率升至2007年以来新高。

此后,美国财政部宣布扩大长期美债回购操作规模,意在改善长端美债流动性、压低长端收益率,但该举措对美元形成双向影响:一方面,美债收益率下行,利差交易驱动美元相对非美货币走弱;另一方面,该操作进一步印证美国长期财政压力,加剧市场对美元信用弱化的担忧,助推“去美元化”相关交易。

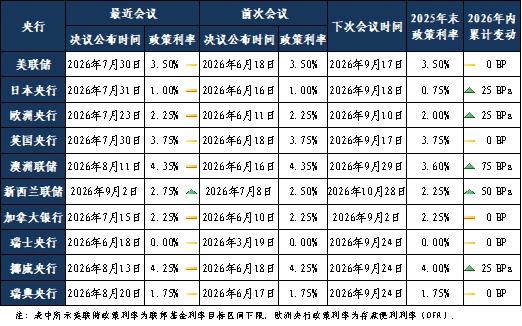
表1:主要央行政策利率变动情况

美联储加息预期_欧元外汇交易_美元指数走势分析

2026年8月全球外汇市场回顾

美元先抑后扬

回顾8月,美日联合干预日元汇率过后,美元指数月初整体维持盘整。

而后美国7月非农就业意外负增、前期数据大幅下修,叠加通胀读数回落,压制美联储加息预期,美元指数下行。

8月19日,美国财政部宣布扩大长期美债回购操作规模,在利差交易走弱与美国长期财政担忧升温的双重利空冲击下,美元指数下探至98.5一线,创下三个月低位。

随后美元指数开启反弹:美国7月PCE数据略高于市场预期,显著高于美联储2%政策目标;叠加美联储主席沃什月末释放鹰派言论,市场加息预期重新升温。截至8月31日收盘,美元指数报99.4163,月内累计下跌0.37%,连续两月收跌。

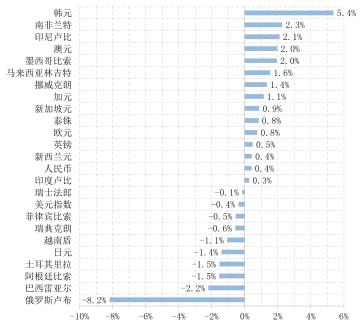
图1:2026年8月全球外汇市场表现

美联储加息预期_美元指数走势分析_欧元外汇交易

欧元:震荡上行,月末回吐

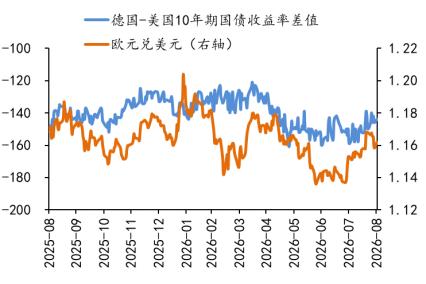
回顾8月,欧元兑美元整体呈现震荡上行、月末小幅回落的走势。截至8月31日,欧元兑美元收于1.1617,当月累计升值0.76%,连涨两月,主要的波动区间为

1.15,1.17

图2:欧元对美元走势

美联储加息预期_欧元外汇交易_美元指数走势分析

日元:干预消退后的单边走弱

8月初,日元承接了7月31日美日联合干预的余波,日元对美元盘中一度触及155.23,为近三个月以来最强水平。随后,干预的利好逐步消退,日元缺乏持续性买盘并缓步走弱。月末,美联储鹰派预期带动美元快速反弹,日元进一步跌破160的关键关口。截至8月31日,日元对美元收于159.74,当月累计贬值1.41%,主要的波动区间为

155.23,160.21

图2:欧元对美元走势

G10货币方面

澳洲联储虽继续暂停加息,但多名委员讨论了进一步加息的可能,叠加澳大利亚通胀维持在高位,澳元领涨。国际原油价格高位运行,对产油国形成利好,加元和挪威克朗涨幅居前。欧元区基本面边际向好,而通胀高位运行,欧洲央行加息预期提升,支持欧元走强。日元走弱,主因7月末美日联合干预日元汇率的政策效果消散,日元恢复弱势格局。在套息交易的施压下,瑞典克朗表现弱势。

其他货币方面

韩元领涨非美,主因韩国股市在8月迎来反弹,国际资本恢复净流入,叠加韩国央行连续加息。贵金属价格走高,加之套息交易驱动,南非兰特涨幅居前。随着中东局势进一步恶化的风险下降,能源供给的约束对东南亚货币的影响减轻,泰铢、马来西亚林吉特、新加坡元走高。由于俄罗斯财政部按照预算规则持续买入外汇,直接增加外币需求,叠加俄乌冲突持续,施压卢布走势,俄罗斯卢布领跌非美。

9月全球外汇市场展望

美元

美元将受到货币紧缩预期与长期财政风险的双向拉扯,整体大概率延续震荡格局。总体来看,多空因素相互交织,美元指数大概率维持震荡运行。短期紧缩交易能够对美元形成一定支撑,但长期财政隐患、美元信用弱化仍是美元下行的主要风险来源。

欧元

9月欧元将在“政策底支撑”与“上行动能不足”的角力中维持高位震荡格局,波动区间大概率较7-8月有所扩大,短期方向将主要由美联储和欧洲央行的前瞻指引以及欧美核心经济数据的相对强弱决定。

日元

9月日元汇率的驱动逻辑将主要围绕“政策节奏+财政约束”,整体以高波动震荡为主。需要警惕日本央行超预期表态对市场的极端影响。

-栏目推荐-

美联储加息预期_欧元外汇交易_美元指数走势分析

美元指数走势分析_美联储加息预期_欧元外汇交易

逾3.3万亿美元!2025年12月末我国外汇储备规模创十年来新高

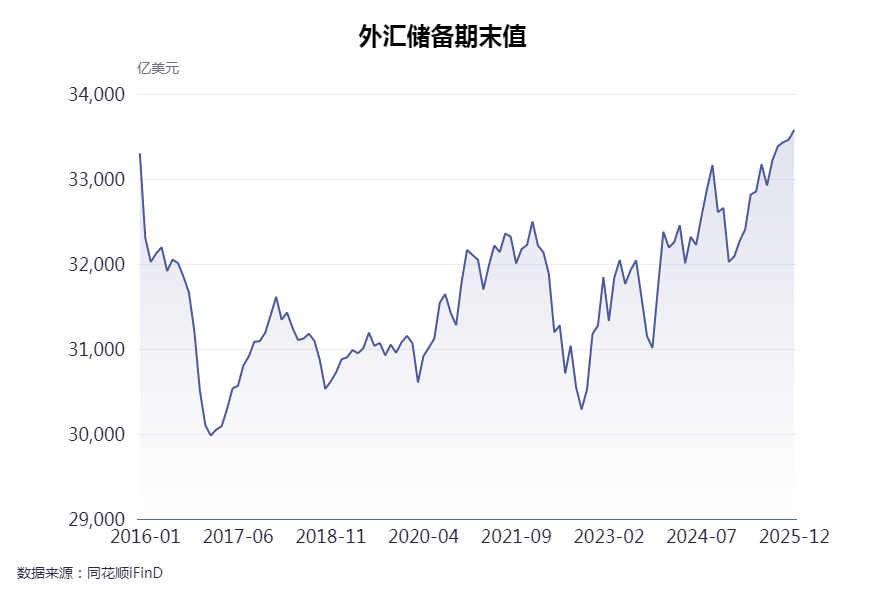
1月7日,国家外汇管理局披露,截至2025年12月末,我国外汇储备规模为33579亿美元,较11月末上升115亿美元。

统计显示,2025年12月末我国外汇储备规模创2015年12月以来新高。

中国外汇储备规模分析_外汇占款 外汇储备_美元指数影响外储变动

中国民生银行首席经济学家温彬分析,2025年12月份,美联储开启年内第三次降息,将联邦基金利率目标区间下调至3.50%~3.75%,美元随之贬值。不过,通胀反弹预期导致期限溢价上行,叠加美国经济数据超预期,10年期美债价格不升反降,全球资产价格涨跌互现。受资产价格变化与汇率波动综合影响,当月末我国外汇储备规模较上月末上升0.34%。

评级机构东方金诚首席宏观分析师王青指出,12月末我国外储规模已连续五个月处于3.3万亿美元之上,创2015年12月以来最高,较上年末也大幅增加1555亿美元。背后主要是受2025年美元指数大幅下降9.4%,全球主要股指上涨,以及美债收益率显著下行40个基点、美债价格走高等因素带动。

此外,数据显示,截至2025年12月,央行持有黄金7415万盎司,较上月增加3万盎司。自2024年11月以来,央行已连续14个月增持黄金。

2025年12月末外储规模小幅上升

针对我国外汇储备规模进一步提升,中银证券全球首席经济学家管涛表示,这主要反映了主要经济体货币政策及预期、宏观经济数据等因素影响下,汇率折算和资产价格变化带来的正估值效应。

温彬分析,汇率方面,2025年12月份,美元指数下跌至98.3,非美货币涨跌不一;日本央行的鸽派立场以及高市早苗激进的财政刺激政策,导致加息后日元汇率仍未止跌;欧元、英镑兑美元分别上涨1.25%、1.84%。资产价格方面,以美元标价的已对冲全球债券指数下跌0.2%,其中十年期美国国债收益率上涨16个基点至4.18%;美股整体震荡偏弱,标普500指数下跌0.1%,主因年末获利了结、科技股回调修正;欧洲股市延续高景气,斯托克指数上涨2.4%。

王青分析,12月末外储规模小幅上升,主要受当月美元指数下跌带动。受美联储降息等影响,12月美元指数下跌1.18%。这会推动我国外汇储备中非美元资产升值,推高以美元计价的外汇储备规模。与此同时,12月美联储降息符合市场预期,当月全球主要股指涨跌互现,变化不大,美债收益率走高,美债价格走低,全球金融资产价格变化对我国外储规模有一定下拉作用。由此,12月汇率折算和全球金融资产变动形成对冲,当月我国外储规模小幅上升。

未来外储规模有望保持基本稳定

12月末我国外储规模已连续五个月处于3.3万亿美元之上,创2015年12月以来最高,较上年末也大幅增加1555亿美元。

王青指出,背后主要是受2025年美元指数大幅下降9.4%,全球主要股指上涨,以及美债收益率显著下行40个基点、美债价格走高等因素带动。

美元指数影响外储变动_中国外汇储备规模分析_外汇占款 外汇储备

考虑到当前外储规模已处于3.3万亿美元以上的偏高水平,而且当月央行增持黄金规模有限,王青判断,2025年12月,央行可能继续实施了一定规模的外汇净卖出。最新公布的2025年三季度国际收支平衡表显示,2025年前三季度金融账户储备资产项下持续处于资金净流入状态。这与同期央行外汇占款规模持续小幅下降相印证。

王青估计,包括12月在内,2025年四季度央行持续实施一定规模的外汇净卖出操作。这样可以避免外储规模在较高水平基础上过快增加,兼顾外储的安全性与收益性。

按不同标准测算,王青指出,当前我国略高于3万亿美元的外储规模都处于适度充裕状态。综合考虑各方面因素,未来外储规模有望保持基本稳定。在外部环境波动加大的背景下,适度充裕的外储规模将为保持人民币汇率处于合理均衡水平提供重要支撑,也能成为抵御各类潜在外部冲击的压舱石。

投资领域,温彬评价,2025年,我国资本市场表现优于全球整体,国际机构对我国经济前景和人民币资产的信心进一步增强,境外证券资本流入规模保持在较高水平。我国经济不断巩固拓展经济稳中向好势头,为外汇储备规模保持基本稳定奠定了基础。

1月末,我国外汇储备规模增至33991亿美元

2月7日,国家外汇管理局披露,截至2026年1月末,我国外汇储备规模为33991亿美元,较2025年12月末上升412亿美元,升幅为1.23%。

东方金诚首席宏观分析师王青指出,1月末外汇储备规模环比上升幅度为2024年1月以来最高,主要受当月美元指数下跌和全球金融资产价格总体上涨双重驱动。

外汇占款 外汇储备_中国外汇储备规模分析_美元指数影响

每经媒资库图

中国民生银行首席经济学家温彬指出,随着跨境投融资便利化政策持续加码,资本市场对外资吸引力将持续增强。我国经济运行稳中有进,发展韧性进一步彰显,为外汇储备规模保持基本稳定提供了有力支撑。

全球资产价格整体上涨

温彬分析指出,1月份,受多重因素叠加影响,美元延续弱势:一是美国总统特朗普在委内瑞拉、伊朗、格陵兰岛等多地开展或威胁军事打击,加剧了地缘政治风险,美元信用风险高企;二是特朗普暗示对美元贬值持开放态度,引发市场抛售潮。美联储委员释放鹰派信号,加之沃什当选美联储主席的预期发酵,全球资产价格整体上涨。

温彬指出,受资产价格变化与汇率波动综合影响,1月末我国外汇储备环比上涨412亿美元至33991亿美元。汇率方面,1月份,美元指数下跌1.2%至97.1,月中一度跌至4年来低点95附近。非美货币齐涨,日元、欧元、英镑兑美元分别上涨1.23%、0.9%、1.6%。资产价格方面,十年期美国国债收益率上涨8个基点至4.26%。全球股市整体震荡偏强,标普500指数环比上涨1.4%,欧洲斯托克指数上涨3.4%,东京日经指数上涨5.9%。

王青表示,受美国司法部对美联储主席鲍威尔发起刑事调查、美国政府对欧政策再起波澜,以及市场警惕日本政府可能出手干预汇市等因素的综合影响,1月份美元指数下跌1.2%。这会推动我国外汇储备中非美元资产升值,推高以美元计价的外汇储备规模。

王青估计,1月份美元指数因素带来的外汇储备变动影响在150亿美元左右。此外,受AI(人工智能)投资热潮等驱动,年初全球股指上涨,这抵消了当月美债收益率小幅上升的影响,1月全球金融资产价格总体上涨,也对我国外汇储备规模有较大推升作用。

王青指出,2026年1月末我国外汇储备规模已连续6个月处于3.3万亿美元之上,创2015年12月以来最高。背后主要是受2025年以来美元指数大幅下降、全球主要股指上涨,以及美债收益率有所下行、美债价格走高等因素综合影响。

王青还判断,考虑到当前外汇储备规模已处于3.3万亿美元以上相对偏高水平,而且1月央行增持黄金规模有限,这期间央行可能继续实施了一定规模的外汇储备资产净卖出。最新公布的2025年三季度国际收支平衡表显示,2025年前三季度金融账户储备资产项下持续处于资金净流入状态。这与同期央行外汇占款规模持续小幅下降相印证。

王青推测,包括2026年1月份在内,2025年四季度以来央行仍在持续实施一定规模的外汇储备资产净卖出操作。这样可以避免外汇储备规模在较高水平基础上过快增加,兼顾外汇储备的安全性与收益性。

央行继续增持黄金

王青表示,按不同标准测算,当前我国略高于3万亿美元的外汇储备规模都处于适度充裕状态。综合考虑各方面因素,未来外汇储备规模有望保持基本稳定。王青指出,在外部环境波动加大的背景下,适度充裕的外汇储备规模能为保持人民币汇率处于合理均衡水平提供重要支撑,也能成为抵御各类潜在外部冲击的压舱石。

浙商证券研报指出,2026年一季度人民币兑美元汇率仍具备延续性升值的基础,上半年阶段性高点不排除触及6.80附近。展望后续,人民币汇率的支撑因素主要来自两条线索:第一,一季度经济“开门红”若得到数据验证,将有助于改善增长预期与风险偏好,并通过经常账户韧性、企业结汇意愿与外资配置情绪等渠道,对汇率形成顺周期支撑;第二,从外部关系与事件节奏看,短期地缘与政策摩擦的尾部风险有望阶段性收敛,这将通过风险溢价下行与跨境资金预期改善,对人民币汇率形成额外支撑。

温彬分析,2025年,我国外贸展现出强劲韧性,出口规模创下历史新高。以新能源、高端装备为代表的机电行业出口占比持续提升,国际市场布局更趋多元均衡。跨境资本流动方面,境外投资者对人民币资产的长期配置意愿稳步提升,证券投资维持合理规模净流入,外商直接投资保持平稳。随着跨境投融资便利化政策持续加码,资本市场对外资吸引力将持续增强。我国经济运行稳中有进,发展韧性进一步彰显,为外汇储备规模保持基本稳定提供了有力支撑。

黄金储备方面,央行最新披露,1月末对应规模为7419万盎司,较上月末增加4万盎司。

王青指出,2026年1月末官方黄金储备连续第15个月增加,但增量连续第11个月处于低位,符合市场预期。伴随全球地缘政治风险居高不下,以及美联储持续降息,1月国际金价延续快速上涨势头。这是当月央行增持黄金规模继续处于偏低水平的一个原因。

近期央行继续增持黄金,王青分析,主要原因是全球政治、经济形势出现新变化,国际金价有可能在相当长一段时间内易涨难跌。这意味着从控制成本角度出发暂停增持黄金的必要性下降,而从优化国际储备结构角度增持黄金的必要性上升。

王青认为,近期央行在国际金价持续大幅上涨、屡创历史新高过程中持续小幅增持黄金,释放了优化国际储备的信号。背后是截至2025年12月末,在主要由外汇储备和黄金储备构成的官方国际储备中,黄金储备的占比约为9.7%,明显低于15%左右的全球平均水平。从优化国际储备结构角度出发,未来需要持续增持黄金储备,适度减持美债。此外,黄金是全球广泛接受的最终支付手段,央行增持黄金能够增强主权货币的信用,为稳慎推进人民币国际化创造有利条件。

从优化国际储备结构、稳慎扎实推进人民币国际化,以及应对当前国际环境变化等角度出发,王青判断,接下来央行增持黄金仍是大方向。

他还判断,近期国际金价大幅波动对央行增持黄金的影响有限。