Tag: 市场情绪

高盛:万亿美元储备在手,日本可复刻多轮“史诗级外汇干预”

高盛:万亿美元储备在手,日本可复刻多轮“史诗级外汇干预”

2026/8/13 15:06:36    焦点话题

在7月末美日联合出手、实施数十年罕见的史诗级日元干预之后,近期,日元反弹势头逐步消退,再度逼近关键低位。

在这一背景下,高盛最新分析指出,日本当前可动用干预资金相当充裕,足以复刻多轮“创纪录量级”的护盘行动,日元底部支撑预期有望得到持续强化。

日元手中“弹药充足”

据高盛测算,在日本当前总量约1万亿美元的美元外汇储备中,约2000亿美元为现金及现金等价物,这一规模与今年7月日本央行的历史性汇率干预体量基本持平。

依托美联储工具加持,日本可灵活调动的干预资金上限进一步提升,为后续护盘操作筑牢资金基础。

“日本目前手握的流动资金,足以再度开展数轮堪比此前纪录级别的大规模干预。”高盛研究院策略师卡伦·菲什曼(Karen Fishman)直言,“(尽管)现实中日本不会把这笔资金全部耗尽,但这足以说明,只要日本愿意,就拥有充足能力持续开展干预。”

她补充道,理论上,借助美联储工具,全部1万亿美元储备均可转化为流动资金。

对于汇率干预,日本官方近期的公开表态也相当坚决。日本官员近期明确表示,若市场出现异常波动,将毫不犹豫再度入场维稳。而1998年以来美日首次联手托市日元的联合干预行动,也让日本的护盘表态具备了更强的市场可信度。

回顾历史,2011年日本大地震后,美日曾联合七国集团其他经济体协同操作,遏制日元单边大幅升值。而本轮日本大规模干预的导火索,是日元此前持续暴跌、美元兑日元一度逼近164关口,创下四十年来最低水平。

今年7月末,美日联合下场托市,短暂扭转了日元的暴跌态势,也让市场将目光聚焦于日本9月货币政策会议,此次会议的政策走向,将直接决定日元阶段性企稳的态势能否延续。

美日7月干预行动提振效果短暂

高盛数据显示,上月日元干预行动力度空前,仅前两日的资金投放规模就高达850亿美元,是2011年福岛地震之后,日本外汇市场史上最大规模的两日干预操作。

此番强力干预后,日元一度强势反弹,成功突破1美元兑158日元的200日移动均线关键压力位。但随着市场情绪逐步消化利好,干预红利持续消退,截至本周三,美元兑日元回落至1美元兑160日元的关键关口附近,日元已回吐了近半数的干预涨幅。

在高盛看来,汇率干预仅能短期托底市场,无法改变中长期汇率走势。

高盛的菲什曼表示,日元干预并非根治贬值的长效方案,本质上只是为市场争取调整时间。

她以今年四五月份日本的单边干预为例,当时日本的护盘操作同样短暂提振日元,但短短数月后,日元便再度回落至四十年低位,充分印证了干预的局限性。

市场情绪已经部分扭转

不过,日本干预弹药充足的预期,已经一定程度上扭转了市场交易情绪。

高盛外汇期权交易主管普拉尼特·沙阿(Praneet Shah)表示,自市场获悉日本可依托美联储工具盘活全部1万亿美元外汇储备用于干预后,机构客户看多日元的情绪在上周大幅升温。

从期权市场定价来看,交易员目前已在押注日元突发大幅拉升的风险,而这种普遍的预期本身就能有效压制市场空头做空日元的意向。

沙阿指出,短期日元看涨期权溢价持续走高,反映出市场对日元突发跳涨行情时刻保持警惕,在汇率再度向160关口回落的过程中,投资者不敢轻易押注日元持续贬值。

“当即期汇率逼近160,市场已充分计价汇率大幅反弹的风险,此时继续做空日元,将面临极高的回撤风险。”
11月中国银行间外汇市场交投平稳 全市场日均成交量环比小幅回落

智通财经APP获悉,近日,中国外汇交易中心市场一部发布《2024年11月银行间外汇市场运行报告》。其中指出,2024年11月,银行间外汇市场交投平稳,全市场日均成交量环比小幅回落;市场买汇需求总体平稳,未出现顺周期性恐慌购汇;境内外期权波动率受美国大选影响宽幅震荡;境内长期限掉期点小幅下行、与利率平价差值走阔;外币利率市场美元流动性整体稳定。

一、银行间外汇市场交投平稳,全市场日均成交量环比小幅回落

11月银行间外汇市场日均交易量1965.02亿美元,同比上升14.97%,环比下降4.52%。人民币外汇市场日均交易量为1541.04亿美元,同比上升23.48%,环比下降4.75%。外币对市场日均交易量为89.77亿美元,同比下降0.77%,环比上升16.10%。外币利率市场日均交易量为334.21亿美元,同比下降9.85%,环比下降7.88%。

二、美元强势走升,人民币对一篮子货币小幅走强

特朗普当选美国总统,美元降息预期降温,美元指数强势收涨,月内创近两年新高。11月,美元指数强势走升,最高升破108点关口。首先,本月特朗普赢得美国大选。一方面,市场对美国长期通胀抬升、财政赤字扩大担忧升温,美债收益率大幅上行;另一方面,特朗普频繁威胁加征关税,使非美货币走弱。此外,美国PMI等经济数据较好,美元降息预期有所降温,也对美元形成利好。月末,美元指数明显回落。一是市场预期下任财长将缓和关税威胁、重视财政纪律;二是美元指数之前涨幅过大,缺少基本面支撑,美元多头高位止盈,叠加日元加息预期升温,美元指数退至106点下方。月末,美元指数收于105.737,全月升值1.69%。

人民币对一篮子货币小幅走强。11月人民币对多数非美货币依然保持强势,CFETS人民币汇率指数上涨0.31%。

三、市场买汇需求总体平稳,未出现顺周期性恐慌购汇

市场买汇需求上半月集中释放,下半月明显回落。从即期发起方交易看,11月上半月人民币汇率贬值时期,市场买汇需求明显放大,日均发起方净买汇3.24亿美元;下半月汇率企稳,日均发起方净买汇下降至0.70亿美元,与10月大体持平。全月发起方日均净买汇2.03亿美元,较10月小幅增长1.32亿美元。交易行为上,市场也未出现明显跟风交易特征,11月市场羊群效应指数为61.85,环比略增0.29点,仍低于近一年历史平均值62.71点水平。

四、境内外期权波动率受美国大选影响宽幅震荡,短期贬值预期有所降温

11月,市场情绪受美国大选因素影响,带动期权波动率大幅震荡,部分短期限平价期权隐含波动率跳升并创下年内新高。1M 25D RR波动率整体小幅回落,反映衍生品市场对人民币短期贬值预期有所降温。

在岸市场方面,USDCNY 1W ATM期权隐含波动率月初一度跳升至9.9%,创近两年来新高,随后持续回落,月末收于3.45%。1M 25D RR隐含波动率月初持续走低,月中小幅反弹后再度回落,月末收于-0.35%。

离岸市场方面,期权市场波动更为剧烈。USDCNH 1W ATM期权隐含波动率月初冲高至16%以上,为近十年来新高;1M 25D RR全月震荡下行,为近两个月以来低点。

五、境内长期限掉期点小幅下行、与利率平价差值走阔,离岸外汇掉期点逆势上行,境内外掉期点差持续扩大

11月境内人民币外汇掉期点总体波动较小,长期限掉期点小幅下跌,月末1Y期掉期点收于-2193BP,较上月末小幅下跌62BP。长期限掉期点持续低于利率平价理论值且差值持续走阔,1Y期限差值拉宽至-300BP,为近三个月以来新低。

离岸人民币流动性收紧推动离岸外汇掉期点上行、与境内走势背离,境内外掉期点差持续走阔。11月离岸人民币流动性明显偏紧,离岸人民币隔夜HIBOR月中最高突破6%,创近半年以来新高,CNH HIBOR曲线整体上移。受此影响,离岸中美利差有所缩窄并带动离岸掉期点走升,境内外掉期点差持续走阔,月末境内外1Y期掉期点差一度走阔至-950BP,为近三个月来新低。

六、外币利率市场美元流动性整体稳定,境内外利差窄幅震荡,主要拆借方净头寸下滑

境内外美元利率水平出现小幅分化,呈境外震荡、境内稳定的走势。境外方面,11月8日美联储宣布将联邦基金利率目标区间下调25个基点,SOFR当日下降22BP至4.60%水平,此后在4.56%至4.60%区间震荡。境内方面,受美联储降息影响,境内美元拆借加权成交利率曲线各期限利率均有所回落,其中隔夜利率在降息前稳定位于4.84%,降息当天及月末变动至4.61%,其余时间稳定位于4.60%。境内外美元隔夜利差(境内-境外)主要受SOFR变动的影响,呈窄幅震荡态势。月初受SOFR跳涨影响位于-2BP,此后转正,降息当天利差收窄至0BP,其余时间在4BP以下低位震荡。美元拆借资金面情绪指数整体维持低位,日间情绪指数在降息前位于40点附近,降息后小幅走升至47点附近窄幅震荡,月末收于46点,较上月末上升5点。

境外分行拆入美元减少,市场流动性未出现系统性紧张。11月外币利率市场成交量有所下降,一是受当月两个美元节假日及月末交易量较低的影响,二是市场主要拆借方的拆借量出现较大幅度的下滑。拆借方向上,市场供需双方流动方向看仍主要为中资大行向其境外分行拆出美元,各类型机构净头寸方向维持不变。综合价量两方面的因素,市场流动性未出现系统性紧张。从全市场范围来看,境内大行作为拆借市场流动性的主要提供者,其向其余机构类型的拆出量并未出现明显下滑,其余类型机构间的美元流动亦未出现明显变动。

黄金交易提醒:油价大涨+加息阴云双杀,金价跌至近两周低位,牛市要凉了?

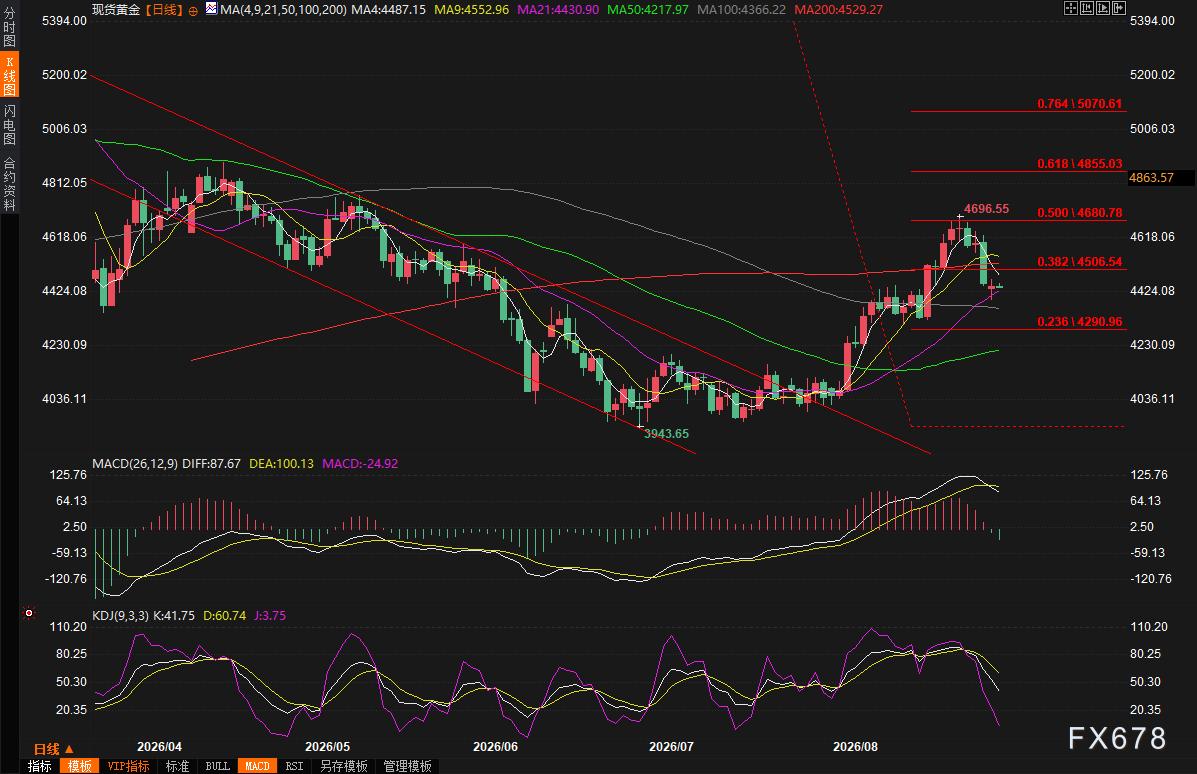
汇通财经APP讯——周一(8月31日)现货黄金价格下跌0.2%,收报每盎司4448.56美元,盘中一度触及4396.43美元,创下8月19日以来的最低水平。12月交割的美国期金更是收跌1.1%,报4481.50美元。这一走势迅速引发市场关注:在刚刚过去的一个月里,黄金已经累计上涨约9.7%,有望录得自1月以来的最大月度涨幅,白银与钯金同样表现强劲。然而,美联储主席沃什在杰克逊霍尔研讨会上的鹰派表态,叠加美伊冲突再起带来的油价飙升,瞬间改变了市场情绪。投资者开始重新评估利率路径,金价短期内承压。

这场回调并非孤立事件,而是多重因素交织的结果。利率上升与通胀预期回升成为压制金价的核心力量。Stone X高级市场策略师Daniel Pavilonis指出,能源价格上涨和原油库存下降推高了通胀预期,美债收益率持续攀升,美元也维持在近两周高位附近。这些因素共同让黄金这一无息资产面临不利环境。尽管美元汇率出现轻微回调,在一定程度上限制了金价跌幅,但整体氛围已经从乐观转向谨慎。

周二(9月1日)亚市早盘,现货黄金窄幅震荡,目前交投于4445美元/盎司附近,本交易日关注美国8月ISM制造业PMI、美国7月JOLTs职位空缺、美国7月营建支出月率。

现货黄金价格走势分析_外汇投资专家-股指货币行情动态,贵金属原油财经资讯_美联储加息预期对金价影响

美联储鹰派信号重塑市场预期

真正点燃这轮调整的导火索,是美联储主席沃什上周五在杰克逊霍尔的讲话。他明确表示,如果决策者无法确信通胀正朝着2%的目标回落,美联储将“还有更多工作要做”。这句话被市场解读为迄今为止最清晰的加息暗示。据芝商所FedWatch工具显示,交易员对9月加息的概率迅速从沃什讲话前的约36%跃升至64%左右,部分数据显示甚至接近66%。这直接推高了美债收益率——10年期美债收益率一度升至4.768%,创2025年1月中旬以来新高;30年期收益率也触及近期高点。

沃什随后在G20财经领导人会议上继续强化这一立场。他谈到全球正迎来投资热潮,资本不再因缺乏机会而闲置,长期停滞的旧叙事已不再适用。他甚至公开思考美国经济潜在增长率是否被低估,生产率是否正在发生积极变化。这些言论一方面提振了增长预期,另一方面也让市场意识到,强劲的投资需求可能让通胀黏性更强,美联储需要更高的利率来应对。短期利率预期上升,直接削弱了黄金的相对吸引力。

与此同时,市场将目光投向本周即将公布的美国就业数据。ADP就业报告和非农就业数据将成为关键观察窗口。此前7月就业数据意外疲软,曾一度压低加息预期。经济学家目前预测8月新增就业岗位约5.5万个。如果数据继续走弱,美联储加息的理由将明显减弱;反之,若就业保持韧性,9月15日至16日的议息会议将更有可能释放紧缩信号。这种高度的不确定性,让金价在当前位置显得尤为敏感。

地缘冲突推高油价,通胀担忧再度升温

金价承压的另一条主线,来自美伊冲突的突然升级。周日,美军对伊朗拉拉克岛上的发射装置实施打击,这是自7月下旬以来已知的首次直接军事行动。伊朗随后向约旦境内的美军基地发射导弹予以回应。特朗普总统公开表态“将狠狠打击他们”,并承诺进一步行动。这场已持续六个月的冲突,一度演变为经济对峙和航运封锁,如今又有重新燃起公开交火的风险。

受此影响,原油价格周一大幅上涨逾2.5%至近一周高位。布伦特原油收于每桶90.49美元附近,美国原油则报85.76美元。霍尔木兹海峡作为全球约五分之一原油运输的关键通道,航运数量已降至极低水平,供应中断风险溢价被重新计入价格。油价回升直接加剧了通胀担忧,尤其是在美国消费者已经感受到燃料成本上升的背景下。芝加哥BondBloxx投资管理公司策略师JoAnne Bianco直言,原油价格的回升让通胀形势更加复杂,如果涨势持续,市场将要求更高的风险补偿。

值得注意的是,特朗普政府同时加大了对伊朗的次级制裁力度,并表示可能利用委内瑞拉石油补充战略石油储备。这些举措短期可能缓解部分供应焦虑,但地缘风险本身仍在支撑油价。黄金作为传统避险资产,理论上应受益于冲突升级,但在当前利率预期主导的环境下,避险买盘的力量被明显削弱。投资者更关心的是,高油价会否迫使美联储采取更强硬的抗通胀立场。

月度涨幅依旧亮眼,但短期动能面临考验

尽管单日和周初回调明显,黄金本月迄今仍上涨9.7%,创下今年以来最佳月度表现之一。白银和钯金同样表现突出,钯金甚至录得今年最佳月度涨幅。这说明在过去几周里,市场对降息或宽松预期的乐观情绪、以及对全球不确定性的对冲需求,曾经给贵金属提供了强劲支撑。

然而,当前环境已经发生变化。美元指数虽在周一小幅回落至99.43附近,但此前已触及8月17日以来高点。美债收益率的上升趋势也在持续。这些宏观变量与金价之间的负相关关系正在强化。与此同时,五年期和十年期通胀保值债券的损益平衡收益率维持在2.3%左右,显示市场对中长期通胀的定价仍相对温和,但油价的持续高企可能改变这一图景。

本周数据与政策信号将决定方向

展望未来几天,市场焦点高度集中在美国就业数据以及随后的生产者价格指数和消费者价格指数报告。就业数据将直接影响9月加息概率的最终定价;通胀数据则可能验证或削弱沃什所强调的“仍有工作要做”的判断。如果就业疲软且通胀回落,金价有望重新获得支撑;反之,若数据显示经济韧性与通胀黏性并存,黄金可能进一步考验两周低点附近的支撑。

从更长周期看,黄金的底层逻辑并未完全崩塌。全球投资热潮、地缘政治风险、以及主要经济体债务水平上升,仍为贵金属提供长期叙事。但在短期内,利率路径的重新定价将成为主导力量。交易员与投资者需要在“避险需求”与“机会成本上升”之间重新寻找平衡。

综合来看,金价跌至近两周低点,是美联储政策预期转向与地缘冲突叠加的直接结果。月度涨幅依然可观,说明前期上涨动能并不虚弱,但市场已经开始为可能的更高利率环境定价。本周就业与通胀数据将成为关键转折点。黄金能否在九月继续保持强势,取决于这些数据能否重新点燃宽松预期,还是进一步巩固鹰派叙事。

美联储加息预期对金价影响_外汇投资专家-股指货币行情动态,贵金属原油财经资讯_现货黄金价格走势分析

(现货黄金日线图,来源:易汇通)北京时间07:32,现货黄金现报4447.31美元/盎司。