Tag: 外汇干预

高盛:万亿美元储备在手,日本可复刻多轮“史诗级外汇干预”

高盛:万亿美元储备在手,日本可复刻多轮“史诗级外汇干预”

2026/8/13 15:06:36    焦点话题

在7月末美日联合出手、实施数十年罕见的史诗级日元干预之后,近期,日元反弹势头逐步消退,再度逼近关键低位。

在这一背景下,高盛最新分析指出,日本当前可动用干预资金相当充裕,足以复刻多轮“创纪录量级”的护盘行动,日元底部支撑预期有望得到持续强化。

日元手中“弹药充足”

据高盛测算,在日本当前总量约1万亿美元的美元外汇储备中,约2000亿美元为现金及现金等价物,这一规模与今年7月日本央行的历史性汇率干预体量基本持平。

依托美联储工具加持,日本可灵活调动的干预资金上限进一步提升,为后续护盘操作筑牢资金基础。

“日本目前手握的流动资金,足以再度开展数轮堪比此前纪录级别的大规模干预。”高盛研究院策略师卡伦·菲什曼(Karen Fishman)直言,“(尽管)现实中日本不会把这笔资金全部耗尽,但这足以说明,只要日本愿意,就拥有充足能力持续开展干预。”

她补充道,理论上,借助美联储工具,全部1万亿美元储备均可转化为流动资金。

对于汇率干预,日本官方近期的公开表态也相当坚决。日本官员近期明确表示,若市场出现异常波动,将毫不犹豫再度入场维稳。而1998年以来美日首次联手托市日元的联合干预行动,也让日本的护盘表态具备了更强的市场可信度。

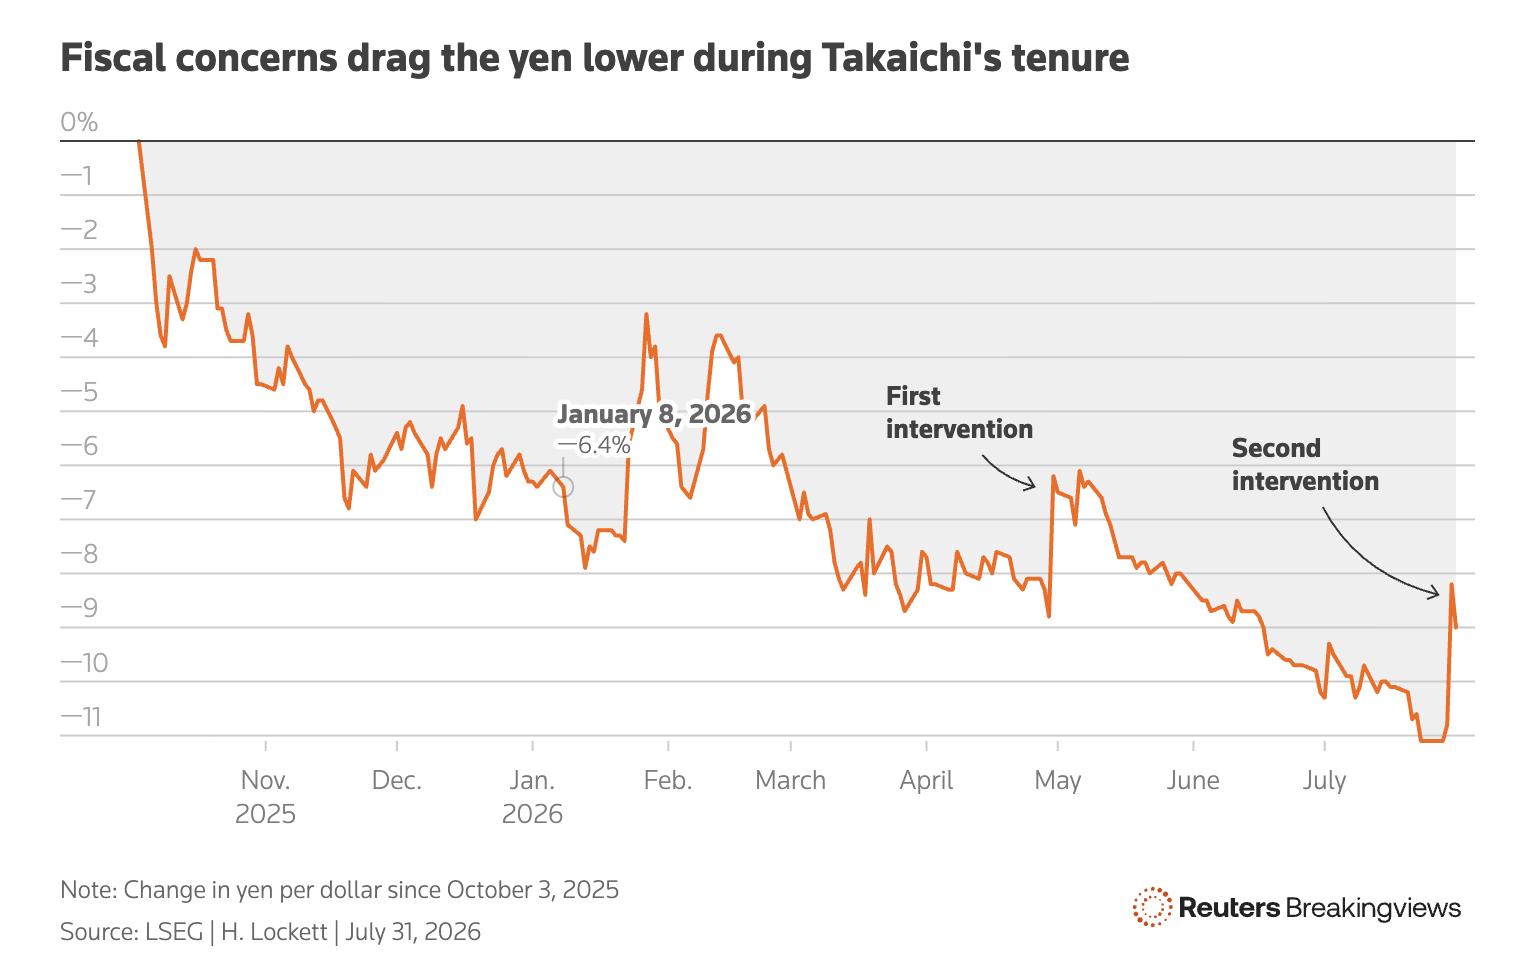
回顾历史,2011年日本大地震后,美日曾联合七国集团其他经济体协同操作,遏制日元单边大幅升值。而本轮日本大规模干预的导火索,是日元此前持续暴跌、美元兑日元一度逼近164关口,创下四十年来最低水平。

今年7月末,美日联合下场托市,短暂扭转了日元的暴跌态势,也让市场将目光聚焦于日本9月货币政策会议,此次会议的政策走向,将直接决定日元阶段性企稳的态势能否延续。

美日7月干预行动提振效果短暂

高盛数据显示,上月日元干预行动力度空前,仅前两日的资金投放规模就高达850亿美元,是2011年福岛地震之后,日本外汇市场史上最大规模的两日干预操作。

此番强力干预后,日元一度强势反弹,成功突破1美元兑158日元的200日移动均线关键压力位。但随着市场情绪逐步消化利好,干预红利持续消退,截至本周三,美元兑日元回落至1美元兑160日元的关键关口附近,日元已回吐了近半数的干预涨幅。

在高盛看来,汇率干预仅能短期托底市场,无法改变中长期汇率走势。

高盛的菲什曼表示,日元干预并非根治贬值的长效方案,本质上只是为市场争取调整时间。

她以今年四五月份日本的单边干预为例,当时日本的护盘操作同样短暂提振日元,但短短数月后,日元便再度回落至四十年低位,充分印证了干预的局限性。

市场情绪已经部分扭转

不过,日本干预弹药充足的预期,已经一定程度上扭转了市场交易情绪。

高盛外汇期权交易主管普拉尼特·沙阿(Praneet Shah)表示,自市场获悉日本可依托美联储工具盘活全部1万亿美元外汇储备用于干预后,机构客户看多日元的情绪在上周大幅升温。

从期权市场定价来看,交易员目前已在押注日元突发大幅拉升的风险,而这种普遍的预期本身就能有效压制市场空头做空日元的意向。

沙阿指出,短期日元看涨期权溢价持续走高,反映出市场对日元突发跳涨行情时刻保持警惕,在汇率再度向160关口回落的过程中,投资者不敢轻易押注日元持续贬值。

“当即期汇率逼近160,市场已充分计价汇率大幅反弹的风险,此时继续做空日元,将面临极高的回撤风险。”
1.标题:日本外汇储备管理体制的现状及对中国的启示

1.标题:日本外汇储备管理体制的现状及对中国的启示作者:null auth时间:2011/1/12 0:00:00来源:本篇文章由中宏数据库整理提供正文:  一、日本外汇储备管理体制的现状  日本的外汇储备长期位居世界第一 2006年2月被中国取代 。截止2010年5月末,日本的外汇储备余额约为1.413万亿美元,其构成见表1。  1.决策机构  日本的外汇储备属于财务省,存放于日本银行的外汇资产特别账户。根据日本《外汇及对外贸易法》的规定,财务大臣为了维持日元汇率的稳定,可以对外汇市场采取必要的干预措施。根据《日本银行法》的规定,日本银行作为政府的银行,在财务大臣认为有必要采取行动干预外汇市场时,按照财务大臣的指示,进行实际的外汇干预操作。日本财务省在外汇管理体系中扮演战略决策者的角色。  根据日本财务省2005年4月1日提出的“有关外汇资金特别会计账户保有的外汇资产的运用”的指导意见,财务省的外汇储备管理必须遵守“流动性、安全性和收益性”的三原则。其中,首先要确保流动性和安全性,在日元汇率暴跌时能够迅速通过外汇市场进行干预。因此,日本的外汇储备一般用于购买外国国债、政府机构债券以及存放在外国中央银行等。在确保流动性和安全性的前提下,追求外汇储备的收益性,力争外汇储备资产保值升值。在储备风险管理方面,日本采用了基于内部模型法的全面风险管理,对投资经理的选择、投资

日本史上最大规模干预,为何仍遭对冲基金疯狂做空?

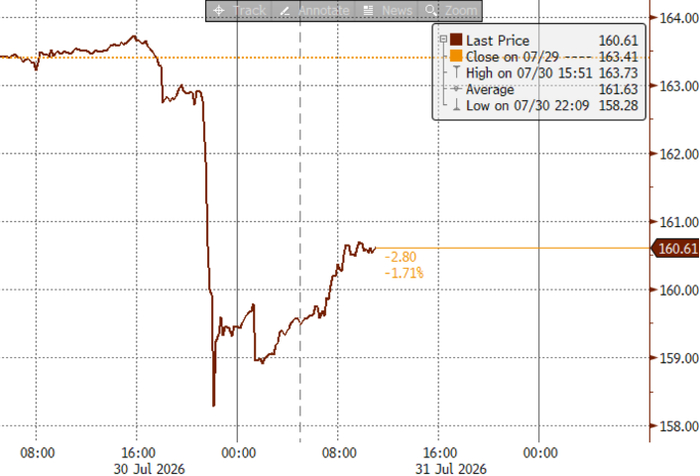
日本政府与日本央行在7月30日纽约交易时段砸下最高可能达8.45万亿日元的弹药,推动日元单日暴涨3.3%,创下近两年半最大单日涨幅。

日本央行货币政策框架_我国外汇市场参与者_日本政府干预日元

2026年7月30日外汇干预后的日元汇率波动

然而,仅隔一天,CFTC数据显示,截至7月28日当周,以对冲基金为首的投机资金,其日元净空头头寸仍高达124575手,距离历史最高纪录仅一步之遥。一边是史上最大力度的托底,一边是多年未见的疯狂做空,多空双方在日元战场上的这场豪赌,已经到了互不相让的地步。

这盘棋的棋手,其实只有四方。多头席上,坐着日本政府和日本央行,身后站着牌桌另一侧的美国财政部。空头席上,则是手握重金的国际对冲基金与主流投行。他们的筹码截然不同,博弈的维度也截然不同。

日本政府手里的第一张牌,是外汇干预。这一次,他们不只是像今年4月那样,投入11.73万亿日元进行一场效果仅维持一个月的“孤军奋战”。7月30日,日本打出了一张重量级的新牌——美利坚合众国。

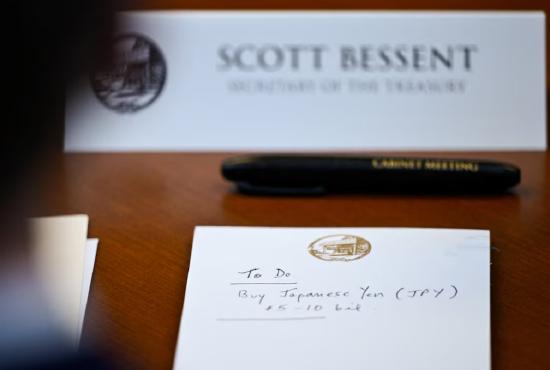
纽约联储同步进行“汇率询价”,美国财长贝森特公开称日元“被严重低估”,这标志着美日近30年来首次协同干预汇市。这张牌的逻辑是“政治威慑”:日本试图告诉市场,你面对的不再是我一个人,你的对手盘背后有全球最大的外汇市场参与者。

日本央行货币政策框架_日本政府干预日元_我国外汇市场参与者

带有购日元待办事项的公务桌面便签标识

这不再是单纯的经济账,而是地缘政治的协同。

然而,干预只是“以空间换时间”的战术动作。日本央行行长植田和男在7月31日亮出了第二张牌,也是更具战略意义的一张:改变货币政策框架。他明确将汇率波动列为“核心通胀风险因素”,并放话“若通胀上行风险加剧,不排除加快加息步伐”。

这步棋的目的,是试图从根源上扭转市场预期——既然你们赌我不敢加息,那我就在规则上为加速加息铺路,逼迫空头重新评估风险。

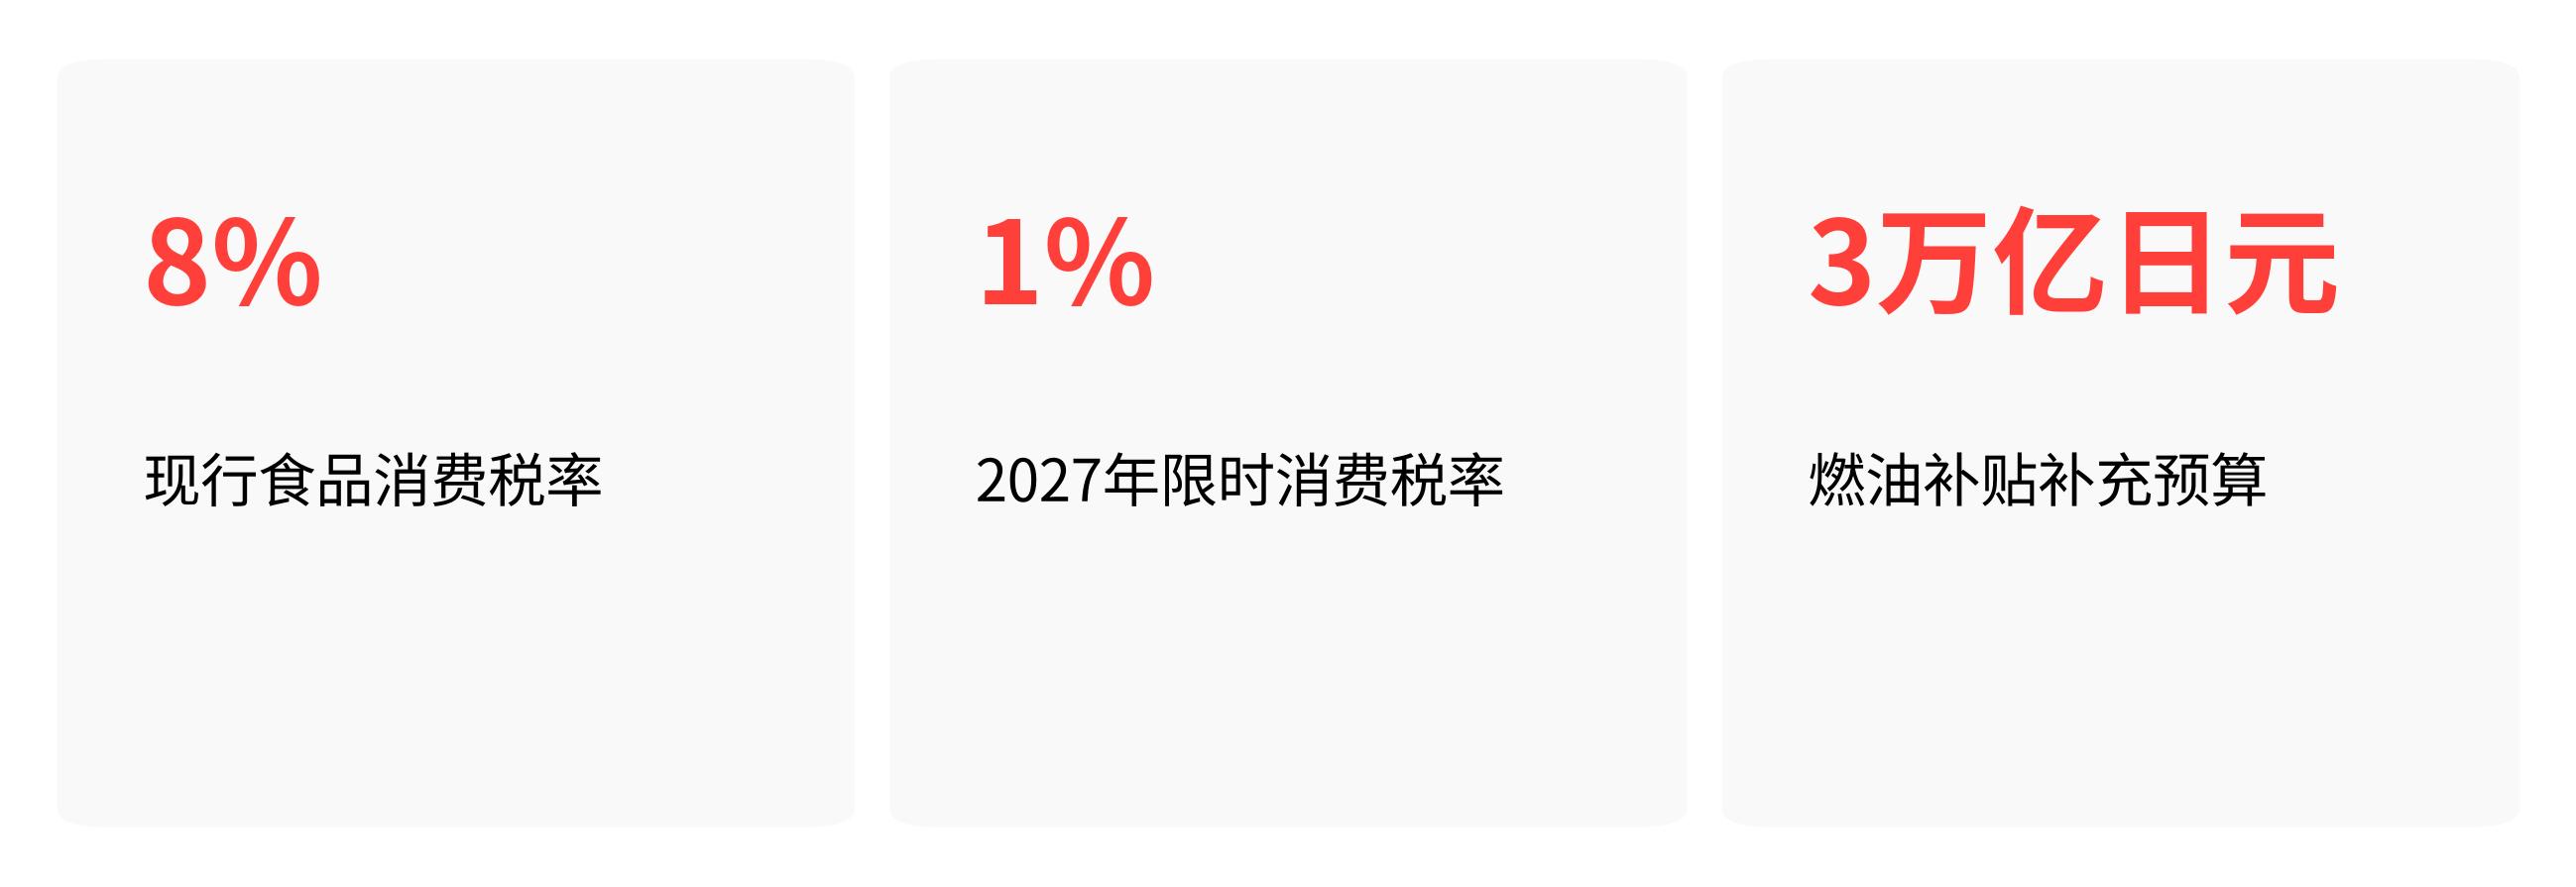
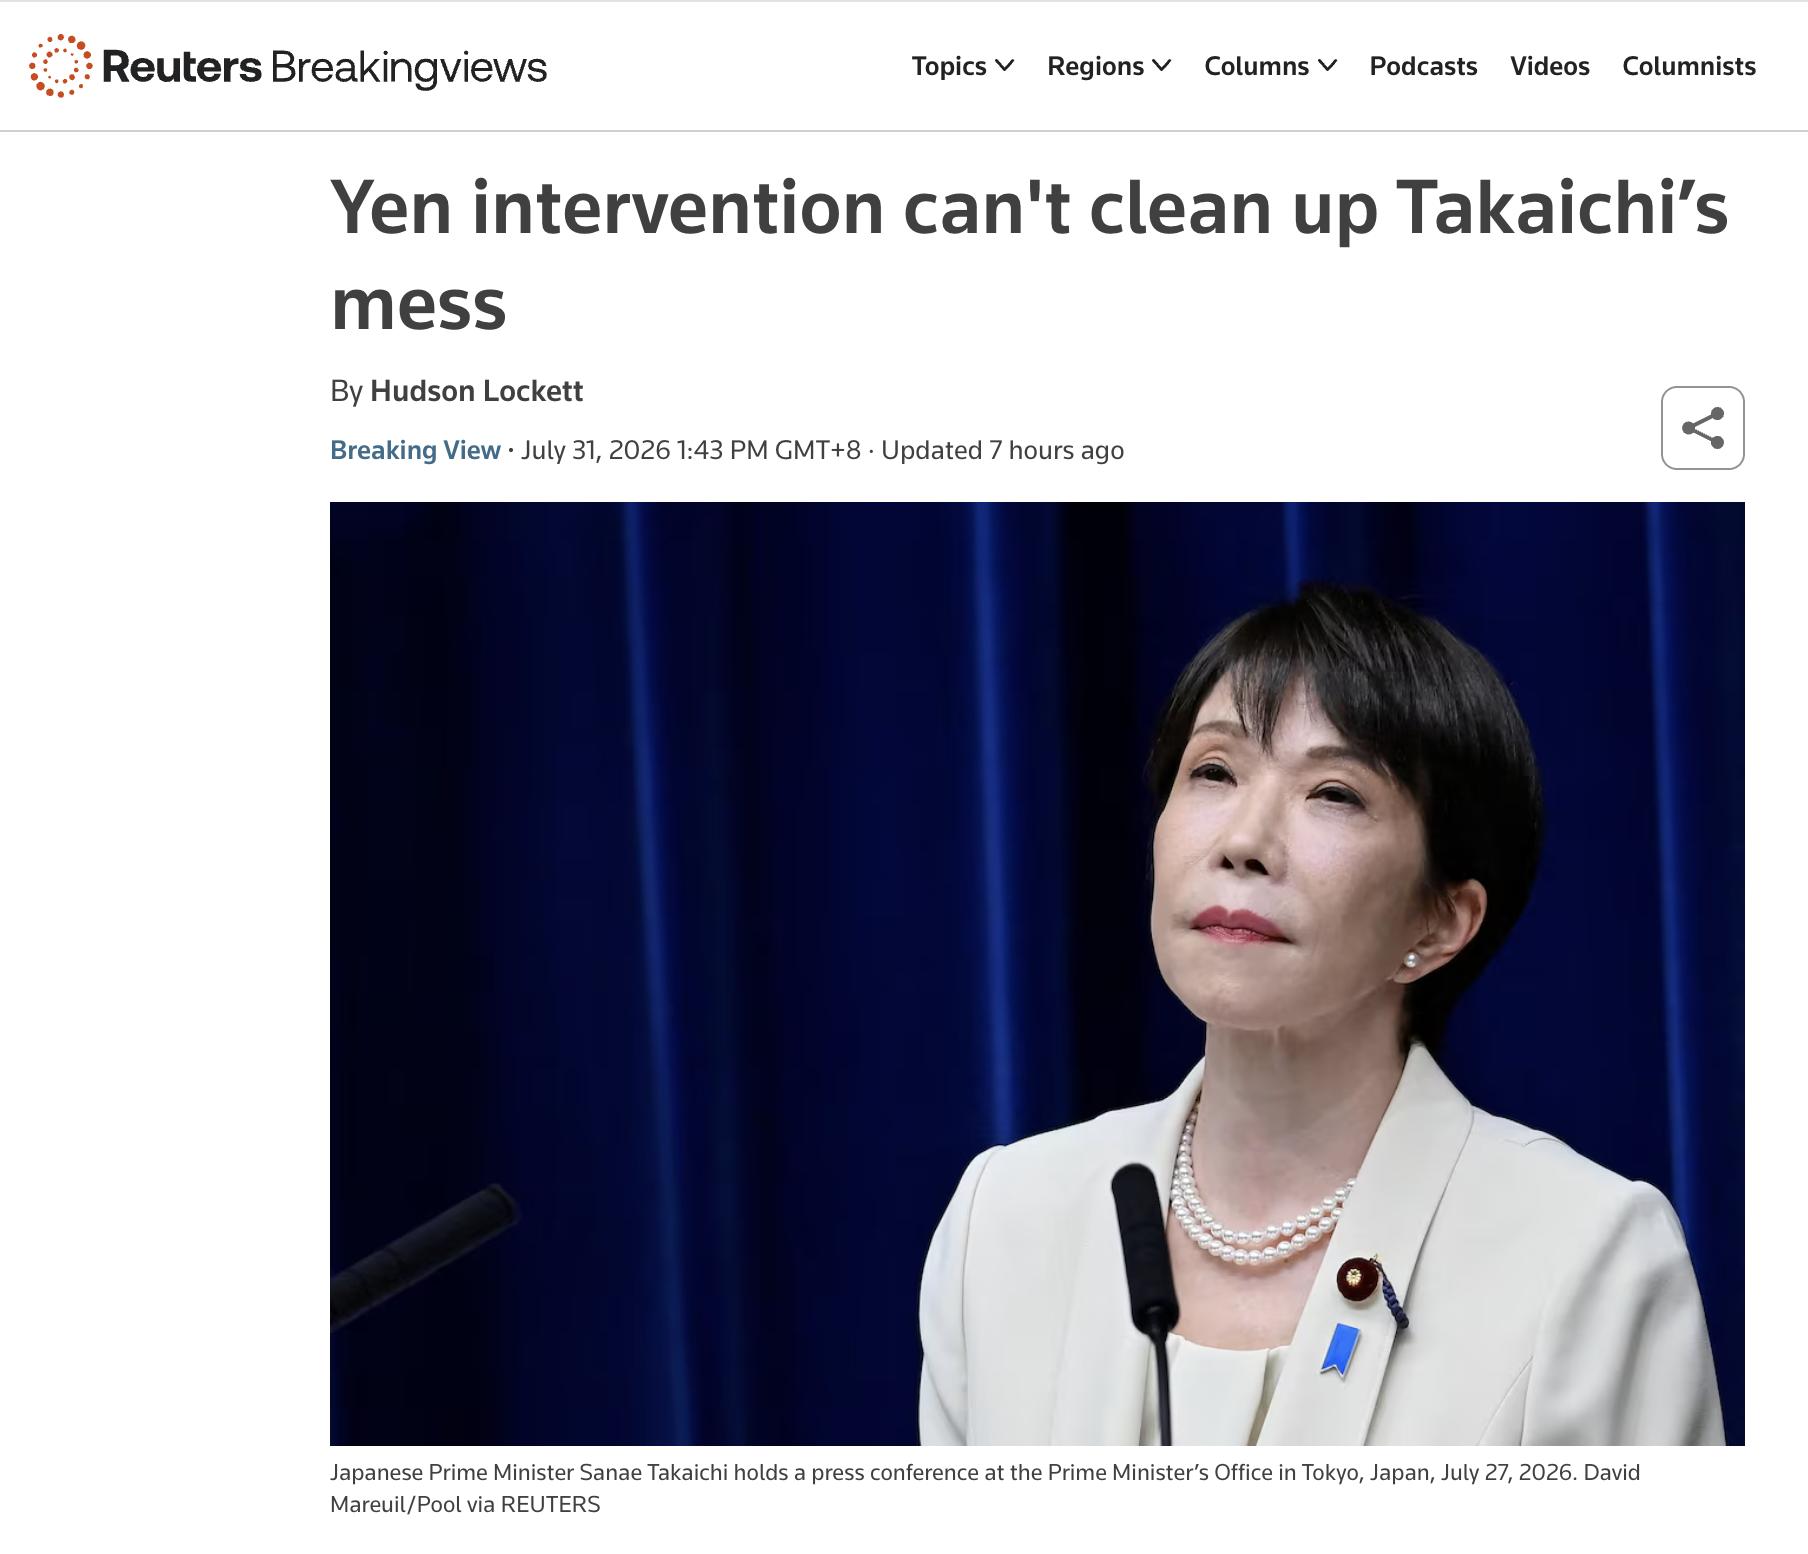
与此同时,日本政府还打出了一张“财政”牌来稳住基本盘。高市早苗首相宣布,2027年4月起将食品消费税从8%限时下调至1%,并同步推出3万亿日元补充预算来补贴燃油成本。这步棋看似在缓解民众生活压力,但在博弈棋盘上,它是一步自相矛盾的“臭棋”。

日本央行货币政策框架_日本政府干预日元_我国外汇市场参与者

日本政府干预日元_我国外汇市场参与者_日本央行货币政策框架

日本首相高市早苗出席新闻发布会现场

减税意味着财政缺口扩大,进一步推高本已占GDP超200%的政府债务,这反而印证了市场看空日元的另一大逻辑——日本财政失控。棋局中,这叫“本手”不成,反而暴露了自身的破绽。

而空头这边,国际投行和对冲基金的应对动作,是“加码押注”。他们手里的筹码,不是万亿资金,而是对日本根本性困境的洞察。高盛明确给出未来12个月美元兑日元165的目标价,并直接押注日元走弱将推升日本股市。

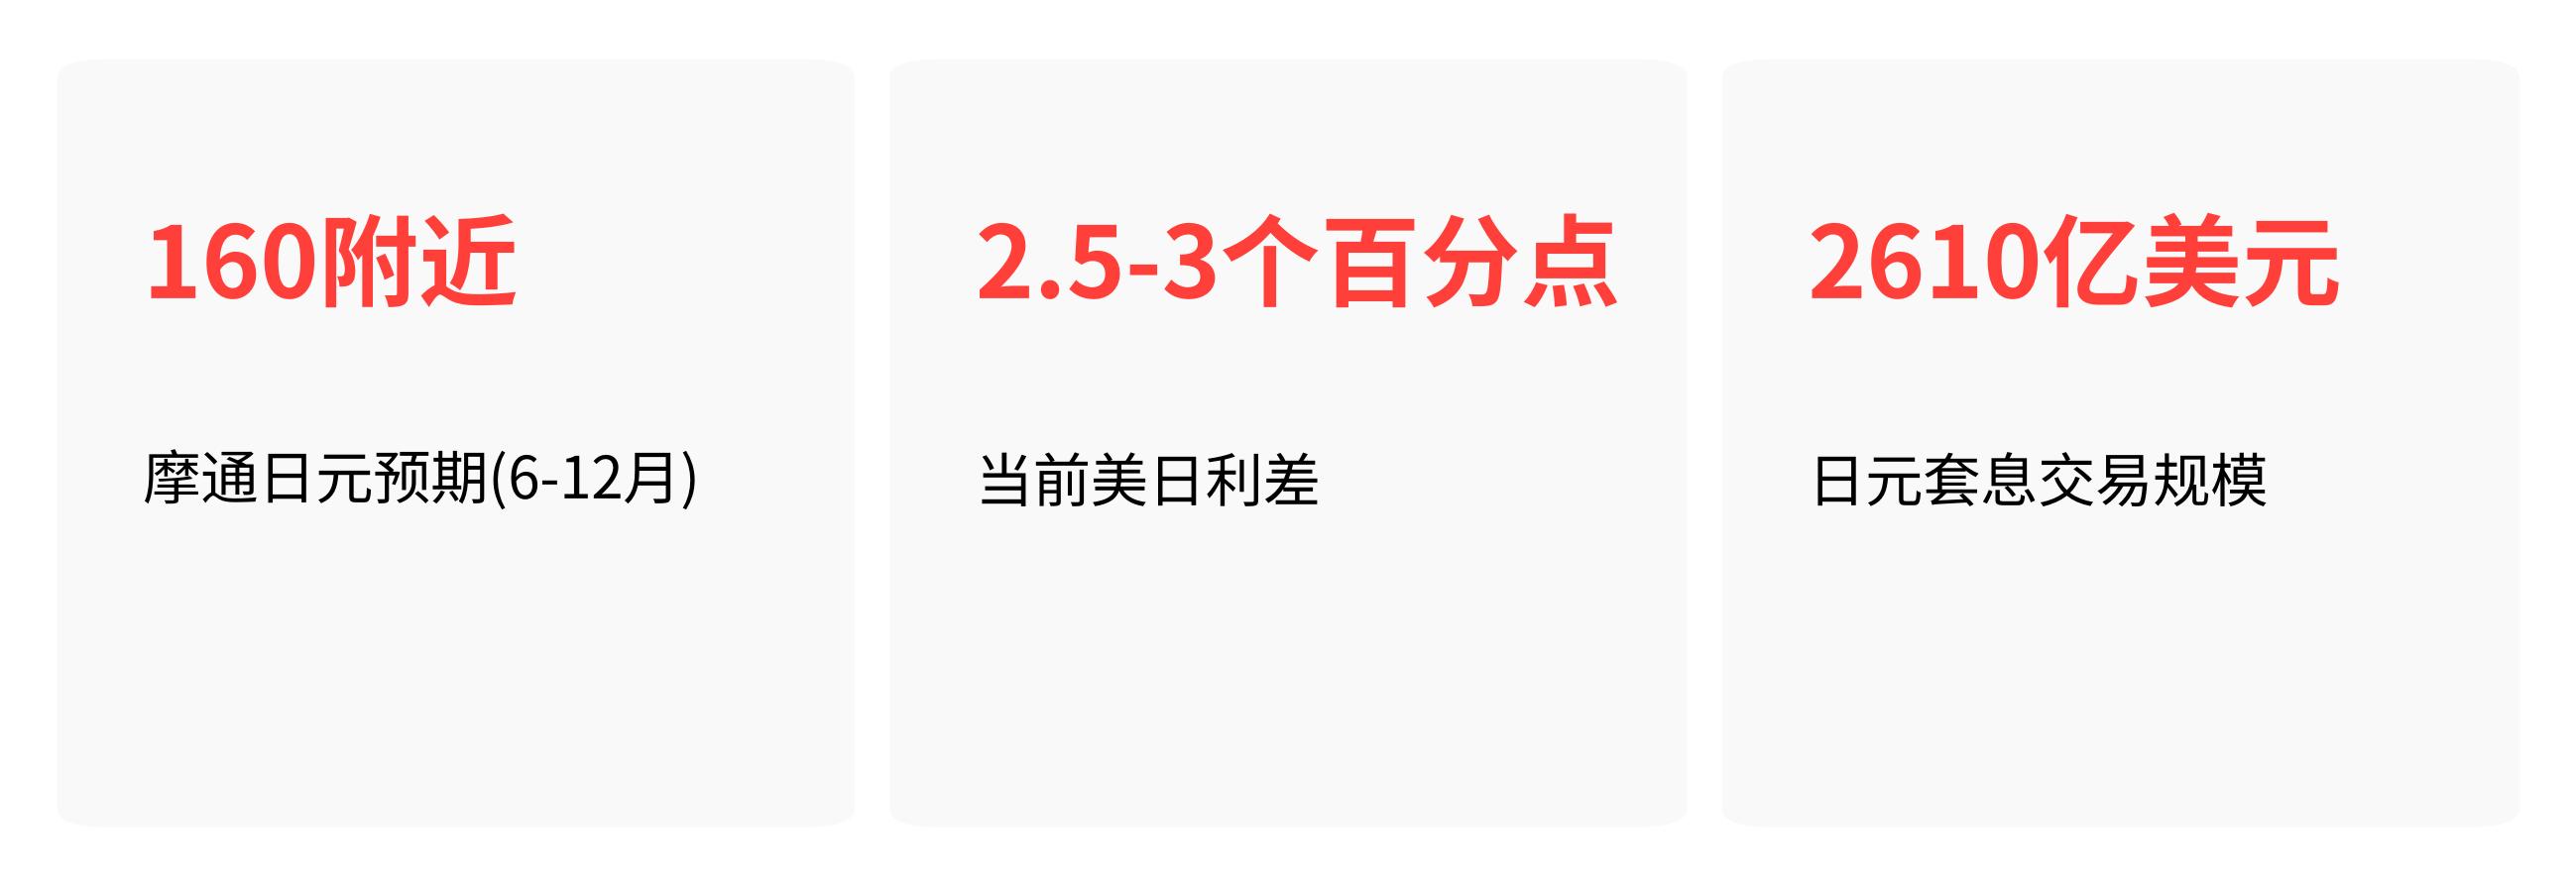
摩根大通私人银行则认为,未来6-12个月,日元将在160附近徘徊。这些机构的共同判断是:高达2.5到3个百分点的美日利差,以及规模高达2610亿美元的日元套息交易,是任何单次干预都无法撼动的结构性力量。

日本央行货币政策框架_我国外汇市场参与者_日本政府干预日元

这盘棋,谁的处境更被动?答案是日本当局。尽管干预手笔巨大,但7月31日日元已重回160关口,市场以最快速度消化了干预的影响。

我国外汇市场参与者_日本政府干预日元_日本央行货币政策框架

2025年末至2026年中日元兑美元走势曲线

日本面临的是一个“不可能三角”:既要通过加息保住汇率,又要控制国债利息成本(每加息1个百分点,年付息成本增加2万亿日元以上),还要进行大规模财政扩张来维持支持率。

三路同时作战,牌桌上的筹码在快速消耗,而对手的底牌——美联储的高利率和中国日益增长的供应链优势——却纹丝不动。

当前局面的预判是:干预能制造短期波动,但无法逆转趋势。日本央行将在今年第四季度被迫加息,但只能是小步慢跑,对利差收窄的实质影响有限。真正的变盘,不在于日本干了什么,而在于美国何时降息,以及全球套息交易的逻辑何时瓦解。

在那之前,日元“托而不举”的局面,将是常态。