日本史上最大规模干预,为何仍遭对冲基金疯狂做空?
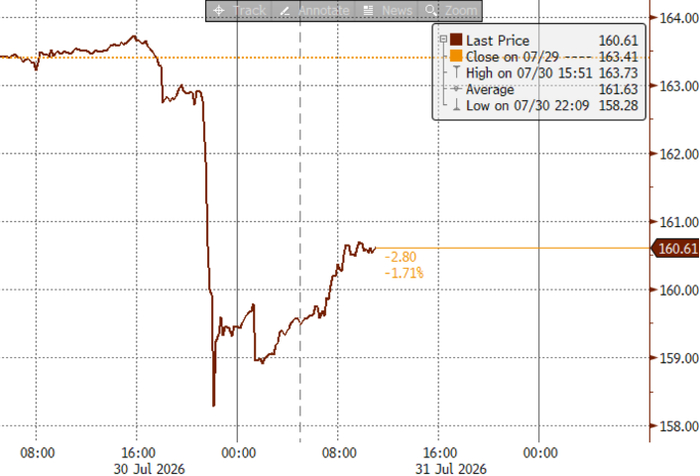
日本政府与日本央行在7月30日纽约交易时段砸下最高可能达8.45万亿日元的弹药,推动日元单日暴涨3.3%,创下近两年半最大单日涨幅。

2026年7月30日外汇干预后的日元汇率波动
然而,仅隔一天,CFTC数据显示,截至7月28日当周,以对冲基金为首的投机资金,其日元净空头头寸仍高达124575手,距离历史最高纪录仅一步之遥。一边是史上最大力度的托底,一边是多年未见的疯狂做空,多空双方在日元战场上的这场豪赌,已经到了互不相让的地步。
这盘棋的棋手,其实只有四方。多头席上,坐着日本政府和日本央行,身后站着牌桌另一侧的美国财政部。空头席上,则是手握重金的国际对冲基金与主流投行。他们的筹码截然不同,博弈的维度也截然不同。
日本政府手里的第一张牌,是外汇干预。这一次,他们不只是像今年4月那样,投入11.73万亿日元进行一场效果仅维持一个月的“孤军奋战”。7月30日,日本打出了一张重量级的新牌——美利坚合众国。
纽约联储同步进行“汇率询价”,美国财长贝森特公开称日元“被严重低估”,这标志着美日近30年来首次协同干预汇市。这张牌的逻辑是“政治威慑”:日本试图告诉市场,你面对的不再是我一个人,你的对手盘背后有全球最大的外汇市场参与者。
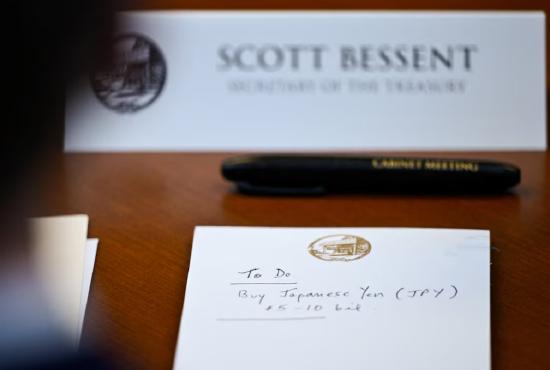
带有购日元待办事项的公务桌面便签标识
这不再是单纯的经济账,而是地缘政治的协同。
然而,干预只是“以空间换时间”的战术动作。日本央行行长植田和男在7月31日亮出了第二张牌,也是更具战略意义的一张:改变货币政策框架。他明确将汇率波动列为“核心通胀风险因素”,并放话“若通胀上行风险加剧,不排除加快加息步伐”。
这步棋的目的,是试图从根源上扭转市场预期——既然你们赌我不敢加息,那我就在规则上为加速加息铺路,逼迫空头重新评估风险。
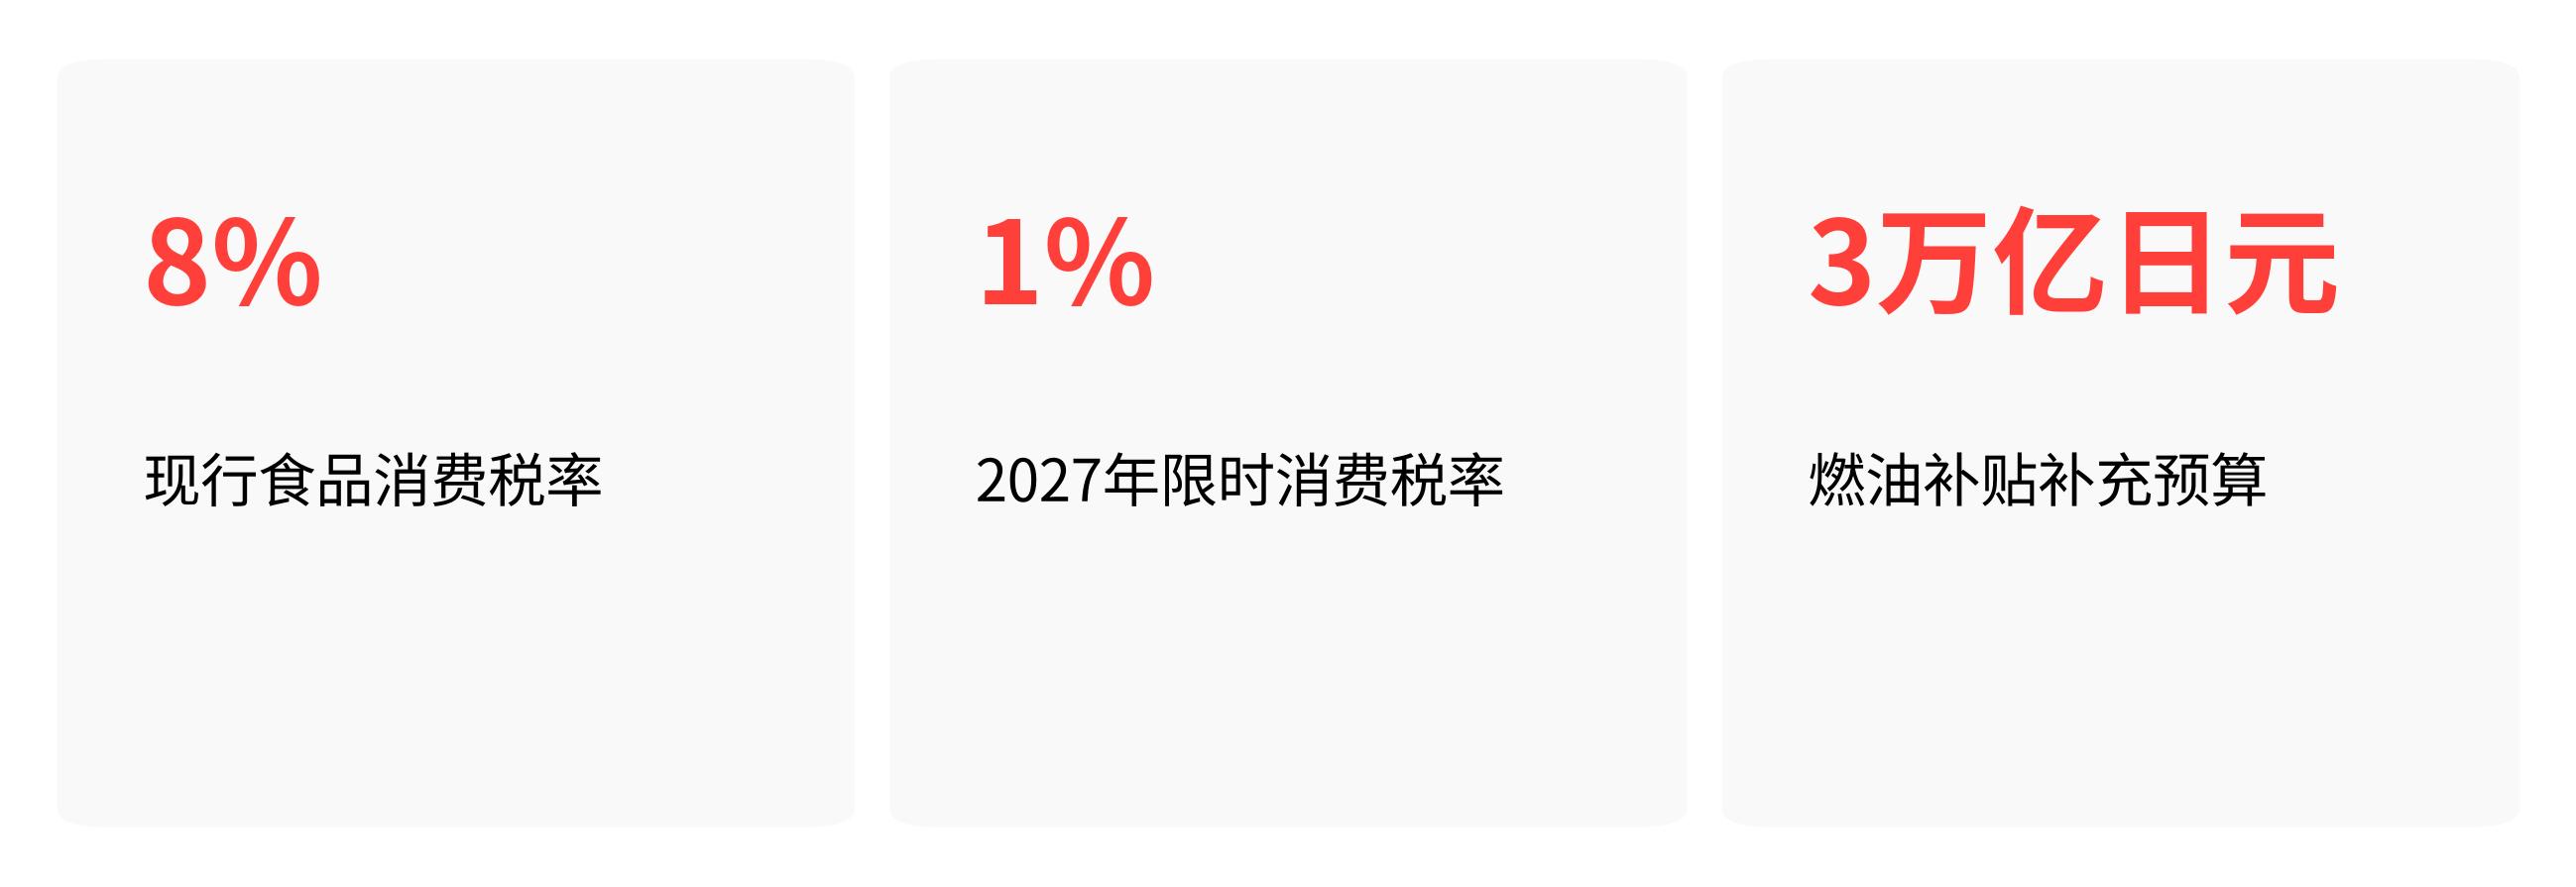
与此同时,日本政府还打出了一张“财政”牌来稳住基本盘。高市早苗首相宣布,2027年4月起将食品消费税从8%限时下调至1%,并同步推出3万亿日元补充预算来补贴燃油成本。这步棋看似在缓解民众生活压力,但在博弈棋盘上,它是一步自相矛盾的“臭棋”。
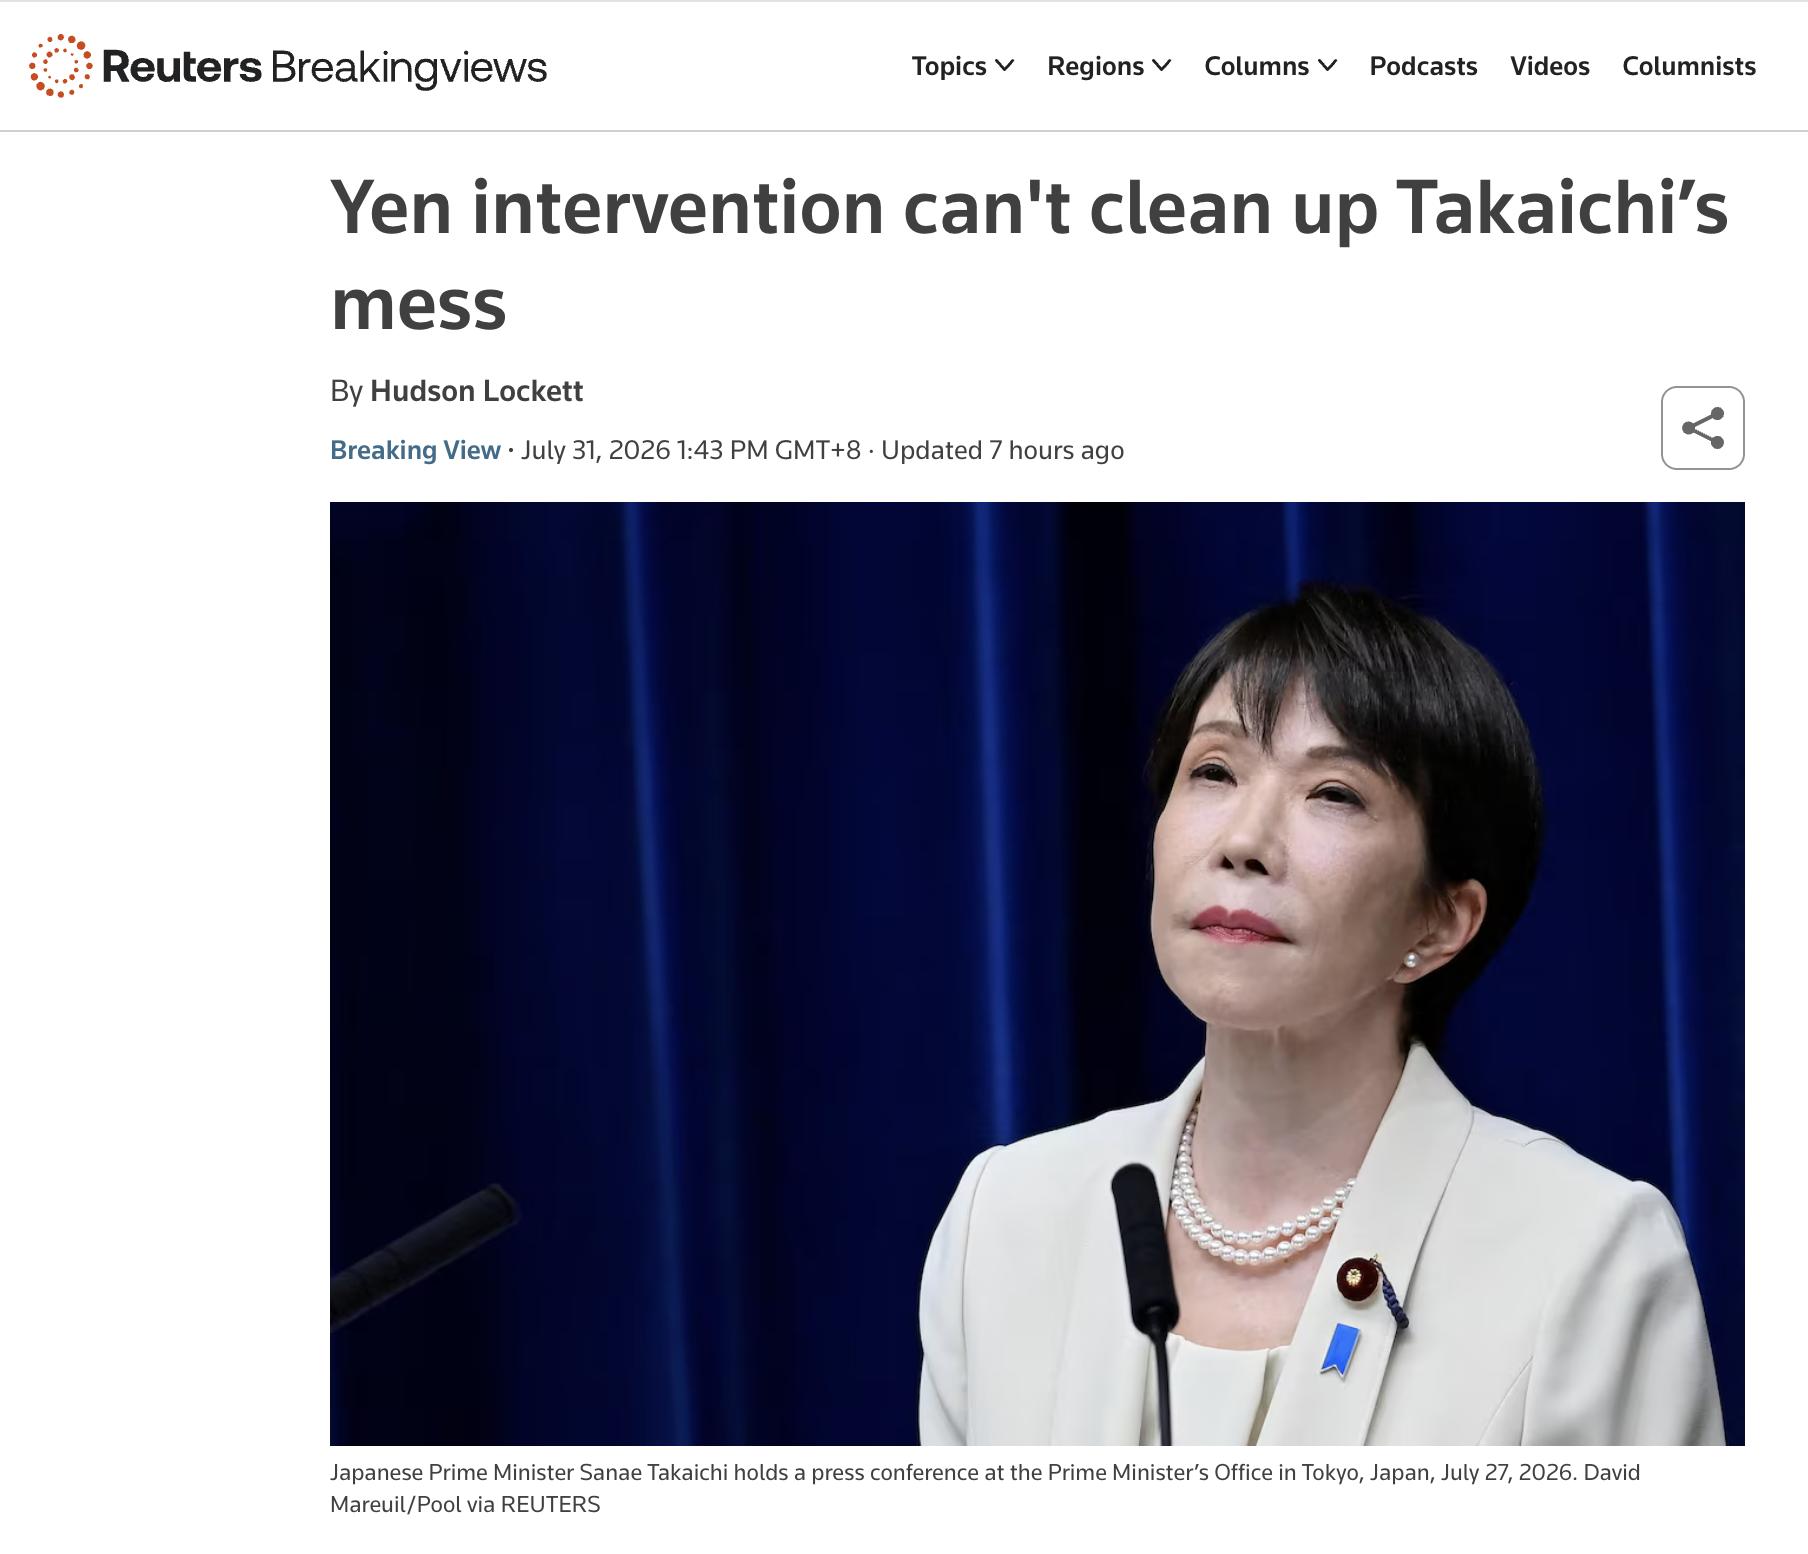
日本首相高市早苗出席新闻发布会现场
减税意味着财政缺口扩大,进一步推高本已占GDP超200%的政府债务,这反而印证了市场看空日元的另一大逻辑——日本财政失控。棋局中,这叫“本手”不成,反而暴露了自身的破绽。
而空头这边,国际投行和对冲基金的应对动作,是“加码押注”。他们手里的筹码,不是万亿资金,而是对日本根本性困境的洞察。高盛明确给出未来12个月美元兑日元165的目标价,并直接押注日元走弱将推升日本股市。
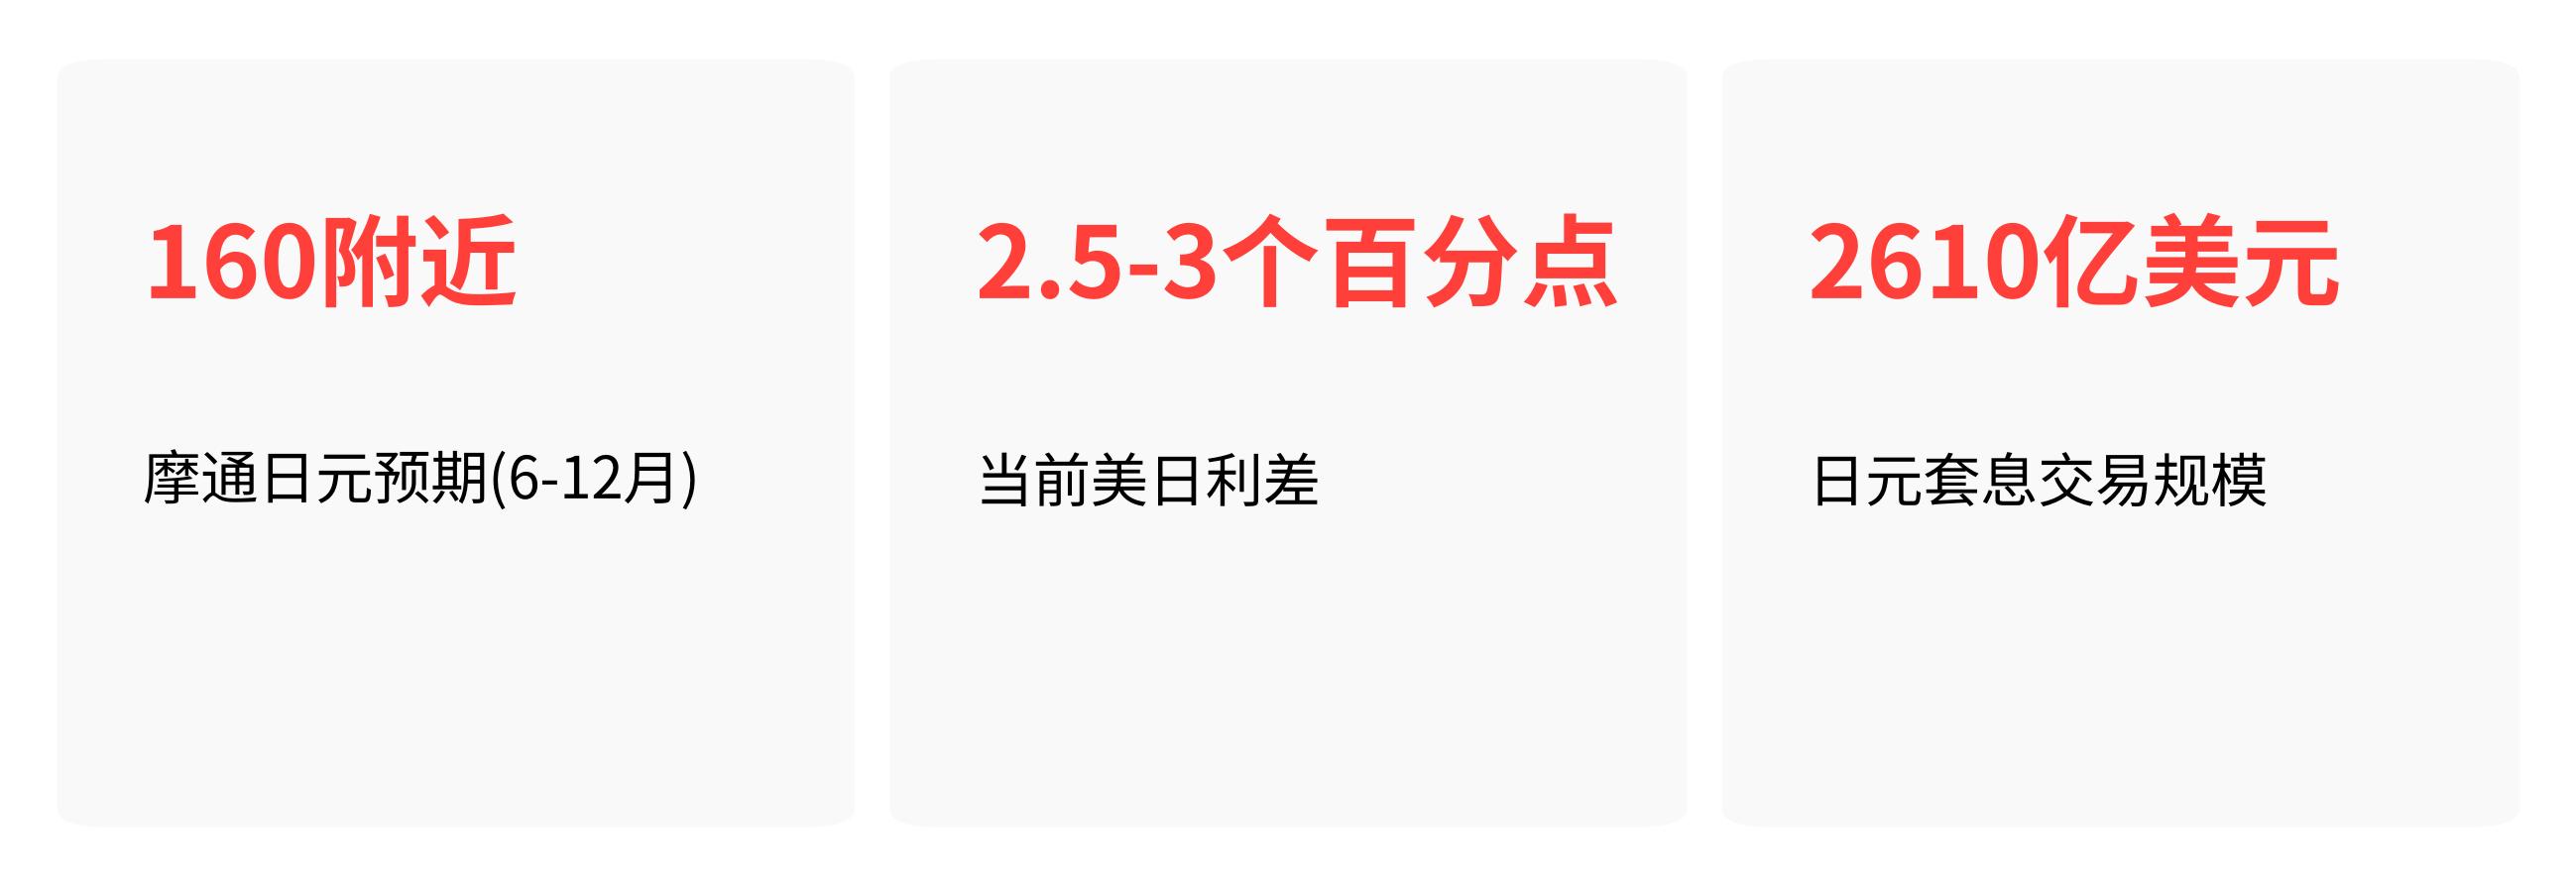
摩根大通私人银行则认为,未来6-12个月,日元将在160附近徘徊。这些机构的共同判断是:高达2.5到3个百分点的美日利差,以及规模高达2610亿美元的日元套息交易,是任何单次干预都无法撼动的结构性力量。
这盘棋,谁的处境更被动?答案是日本当局。尽管干预手笔巨大,但7月31日日元已重回160关口,市场以最快速度消化了干预的影响。
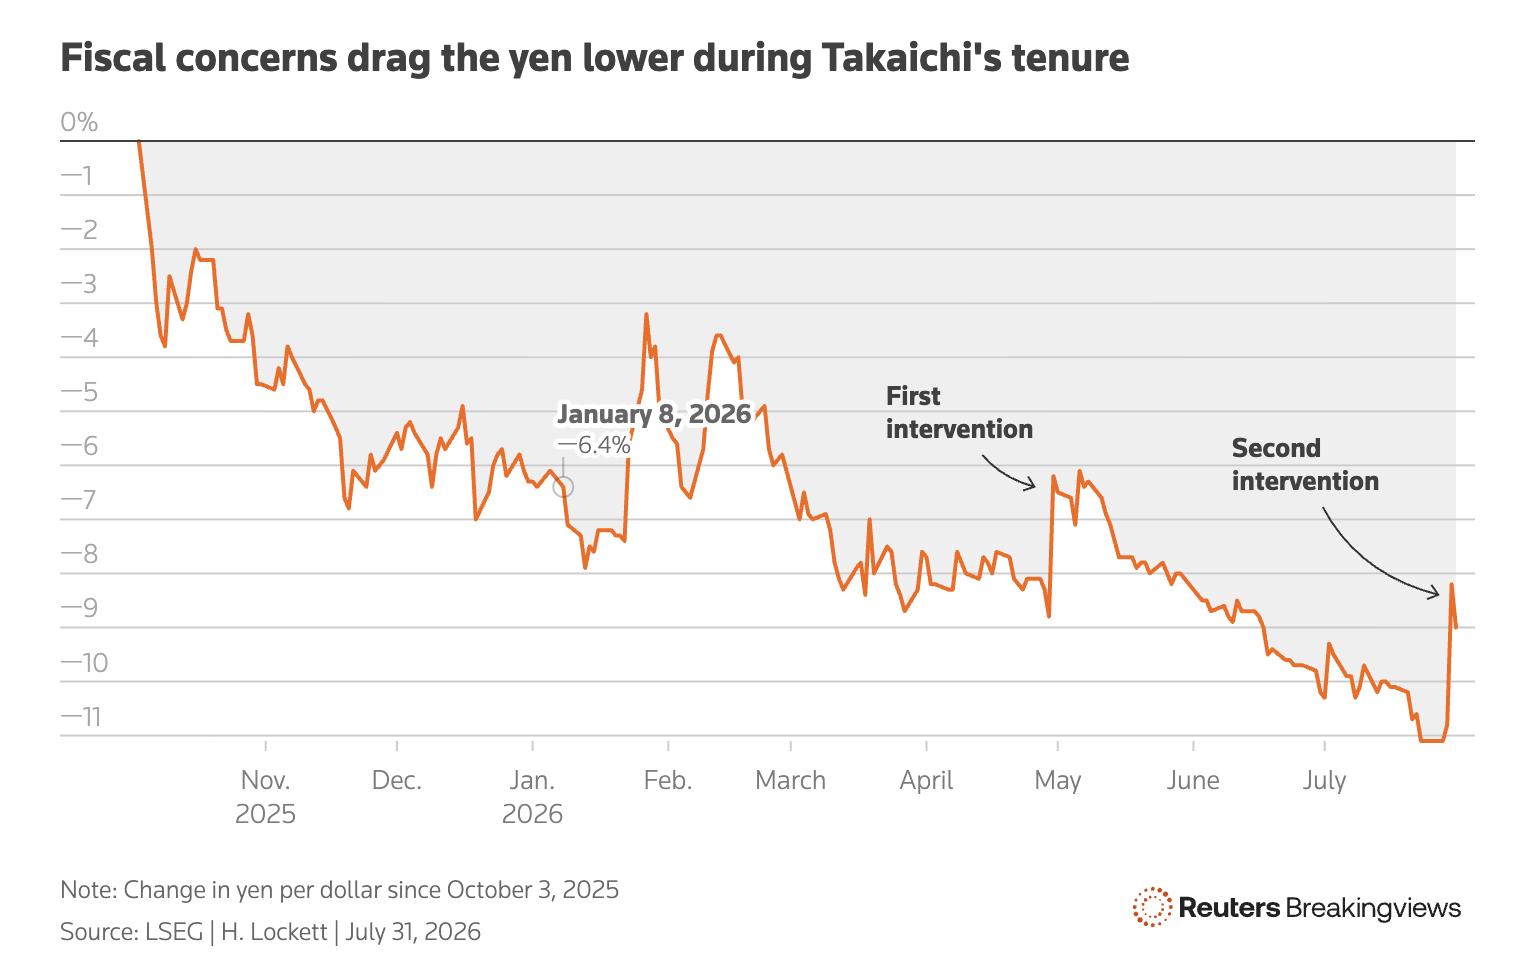
2025年末至2026年中日元兑美元走势曲线
日本面临的是一个“不可能三角”:既要通过加息保住汇率,又要控制国债利息成本(每加息1个百分点,年付息成本增加2万亿日元以上),还要进行大规模财政扩张来维持支持率。
三路同时作战,牌桌上的筹码在快速消耗,而对手的底牌——美联储的高利率和中国日益增长的供应链优势——却纹丝不动。
当前局面的预判是:干预能制造短期波动,但无法逆转趋势。日本央行将在今年第四季度被迫加息,但只能是小步慢跑,对利差收窄的实质影响有限。真正的变盘,不在于日本干了什么,而在于美国何时降息,以及全球套息交易的逻辑何时瓦解。
在那之前,日元“托而不举”的局面,将是常态。