汇率波动如何影响资金利率?
【天风研究·固收】孙彬彬/隋修平/马戎(联系人)
摘 要
近期人民币贬值压力上升,资金面也有所趋紧,除了手工补息监管与金融脱媒的影响,是否还需要关注汇率对于资金利率的影响?
首先涉及到汇率目标。对于政策角度的人民币汇率关键点位或者合理区间上限,结合历史观察,我们认为,2018年之前可能是7,2019年-2022年可能是7.2,2023年可能是7.3附近,2023年中央金融工作会议以来可能是7.2-7.3。
汇率触及上限可能会影响到货币政策运用。否则可能会消耗外汇储备,外汇储备的阈值一方面是IMF的要求,另一方面是政策的经验要求,3万亿美元水平可能可以视为是经验要求的重要位置。
央行在内外均衡的具体实践中,总体保持着动态相机抉择的状态。在政策阈值内,贬值和宽松可以共存,但是阈值附近或者阈值外,可能就会有行为上的变化。
纵观历史,面对外围压力和人民币汇率波动时,中美利差、人民币具体点位和外汇储备都不是一成不变的教条,但是仍然有一定的考量,这个考量就可能会体现在政策行为上。
人民币成为强大货币,在国际贸易投资和外汇市场广泛使用,具有全球储备货币地位,这是去年中央金融工作会议提出的最新政策要求。这个要求下,结合联储行为等外围状态,至今未看到央行调降OMO7天利率。
贬值压力下,资金利率有下限吗?
资金利率的下限可能就是OMO7天利率。若央行暂不考虑降息,对应下限可能就是1.8%附近。
汇率对资金利率的内在影响机制是什么?
套利收益平衡时,国内市场净收益等于海外市场净收益-汇兑成本。短期资金国内收益参考OMO7D利率在1.8%附近,海外市场收益参考联邦基金利率在5.3%附近。若资金利率中枢变化在10-20bp,对于稳汇率而言可能有一定辅助或间接意义。
当然影响套利交易的更重要的因素是汇兑成本的变化。目前远期锁汇成本(年化)可能在4%及以上。
此外若企业顺周期,比如推迟结汇或无抛补买入外汇,可能影响M1和银行负债端。
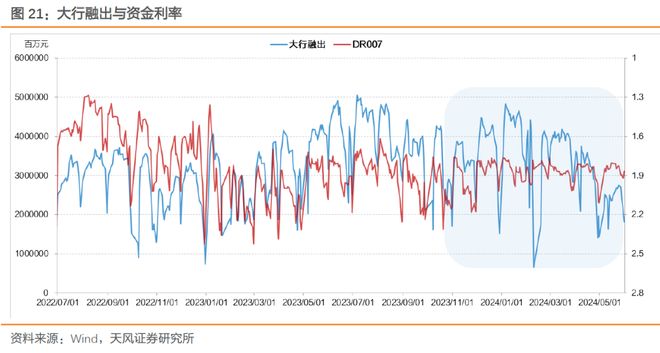
不管是贬值预期下的顺周期行为、结售汇行为,还是商业银行配合央行干预套利交易、抑制顺周期行为的相关举措,最后的结果都可能影响大行融出和资金利率。
需要强调的是,汇率波动和央行行为仅仅是资金面的影响因素之一,内外均衡仍然会对内为主,货币政策保留一定的独立性,仍然处在宽松周期内。但是总体政策多目标动态均衡的诉求下,宏观空间较为逼仄,资金利率有下限以及结合其他因素对应的时点性波动可能也难以避免。
机构在总体保持多头思维的同时,需要客观考虑这一背景,非银机构在具体策略运用上还是建议留有余地、适度考虑组合流动性。

2024年6月20日离岸人民币汇率再度向上触及7.289,同时资金面也有所趋紧。如何看待当前和未来外围压力下的央行行为?外部均衡又如何影响资金利率?
1.近期人民币汇率波动压力在上升
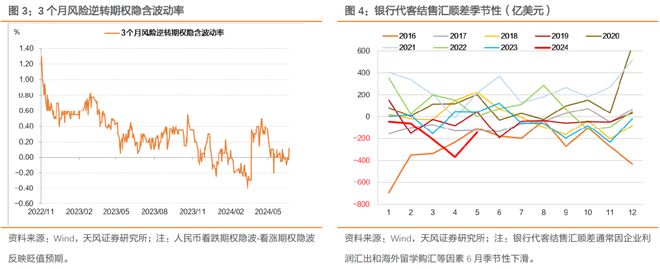
观察即期汇率相对于中间价的贬值幅度,2023年6月人民币汇率破7.2以来,即期汇率相对于中间价持续存在日内贬值,近日离岸人民币汇率相对中间价贬值幅度上行至2.4%,达到2024年3月22日、2024年4月12日附近水平,结合其他衡量贬值压力的指标,近期贬值压力确有上升。
2. 面对外围压力和汇率波动,货币政策如何运用?
外围压力和汇率波动较大时,央行可能会避免使用政策信号意义过强的工具,但是该行为的具体表现存在一定弹性,并不意味着央行不降息、不降准。
央行有过不降息,只降准的情形。
比如在2015年12月到2019年1月联储加息周期中,央行在2018年这个宽松周期内没有降息,只是做了降准。这个阶段可以看到央行对于中美利差的重视。
这个阶段内中美资金利率利差都未低于50BP,并且中美资金利率利差低于80BP后,一直到回归这个区间前,央行没有名义降息。
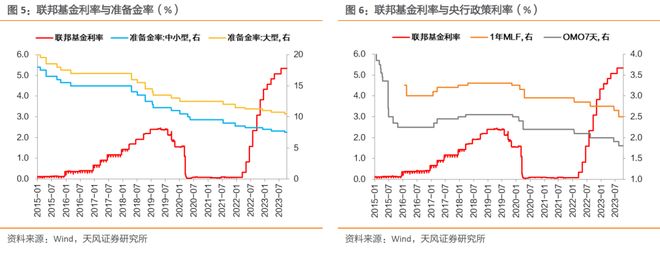
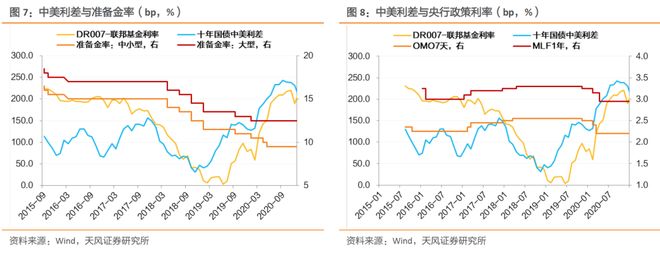
2022年以来的联储加息周期和人民币贬值的过程中,央行有降息也有降准。
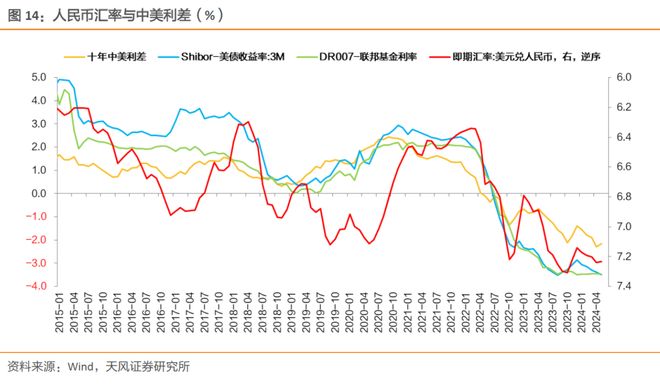
2021年下半年后,中美十年国债利差与人民币汇率明显背离。在2022年8月央行降息后,中美资金利率利差低于80BP情况下央行没有名义降息的历史经验已经被打破。2023年中美利差倒挂,5月人民币汇率破7后,央行仍然在6月、8月两度降息。
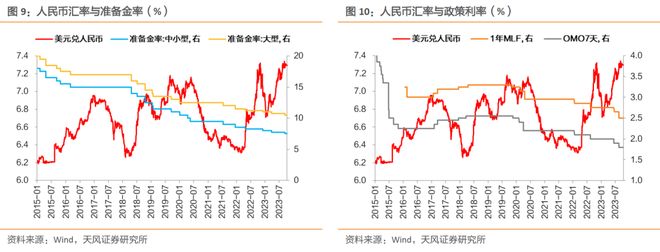
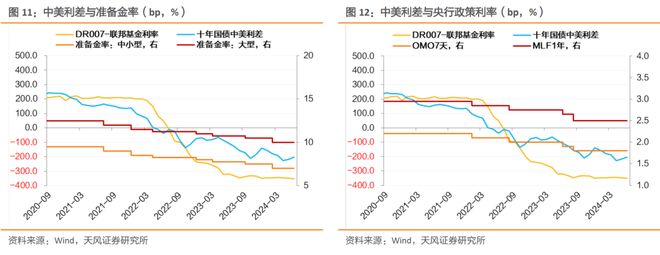
整体而言,外围约束和贬值压力下,央行货币政策仍然会坚持对内为主,会宽而有度,操作会因时而变,主要取向是量宽价平,行动上有对应的节奏和力度考量。
一定时期内,央行可以接受对内宽松带来的资金流出与一定程度的汇率贬值。
央行在2015年汇改之后,政策能接受的人民币合理区间是多少?贬值到了哪个位置,央行会干预?
2015-2016年政策认为的合理区间可能是动态变化的。从2015年8月10日至2016年12月16日,人民币共经历了四个阶段的渐进贬值,期间美元兑人民币中间价从6.1162调整至6.9508,累计贬值13.65%左右。
期间政策的关切可能并非汇率的绝对点位,而是在于汇率贬值过快是否引发预期发散风险。例如2015年8月11日之后汇率快速贬值并伴随资本市场调整后,中央 、央行 通过一系列发言和运用宏观审慎框架稳定预期,将人民币汇率阶段性稳定在6.3-6.4区间。
这一阶段贬值压力渐进释放主要依靠外汇储备运用。2017年1月 和3月 ,关于中国人民银行花了大约1万亿美元来防止人民币汇率过度贬值,易纲的回应是“外汇储备就是为了用的”、“客观上我们以此维护了人民币汇率的稳定,防止市场的‘超调’”、“不是说外汇储备都打水漂了,这是一个等价交换的过程”。
2017年中间价引入逆周期因子后,中间价相对于即期汇率的位置一定程度上可以反映政策认为的汇率合理区间。
观察汇率合理区间上限,我们认为,2018年之前可能是7,2019年-2022年可能是7.2,2023年可能是7.3附近,2023年中央金融工作会议以来可能是7.2-7.3。
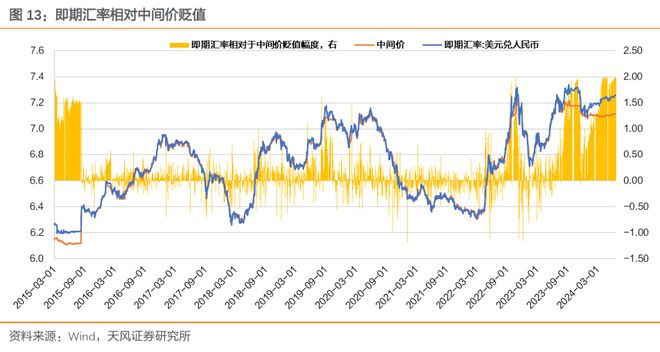
在此过程中,中美利差不是绝对的,但确实是重要的。
汇率触及政策关切的合理区间上限后,对于中美利差的关切可能会影响到货币政策运用。
参考2023年10月央行明确表示关注中美利差 :“近两年来,中美通胀走势和货币政策周期分化,美联储连续加息,美债收益率大幅上升,我国利率水平则稳中有降,中美利差收窄并于去年二季度开始倒挂,对人民币汇率的影响已经在市场化价格中体现。”
否则可能会消耗外汇储备,政策何时关切外汇储备?外汇储备的底线是什么?
关于汇率与外汇储备的关系,一方面是IMF的要求 ,另一方面是政策的经验要求,我们判断,在要求范围之上,政策可能不用太关注外储的变化,但是在要求范围附近或者某个阈值水平,可能政策还是会考虑。
关于外汇储备充足率,IMF每年会公布Assessing Reserve Adequacy (ARA) Metric指标评估各国外汇储备是否充裕,主要考虑外汇储备能否覆盖、应对出口收入潜在冲击、高流动国内资产的或有流出、短债和其他负债四方面因素,当外汇储备在加权综合指标的100-150%水平时,被认为大致可以满足预防需求 。
IMF报告显示,2016年中国外汇储备占ARA指标的占比相比2013年明显下降,不过仍然高于150%标准 。外汇储备的底线可能在于政策的经验要求。2014年以来外汇储备最低点在2017年1月录得低点29982亿美元,此后未再低于3万亿美元。3万亿美元水平可能可以视为是经验要求的临界水平。
伴随ARA指标的自然增长,IMF评估标准的潜在影响或有上升,2022年中国外汇储备占ARA指标比重降至110% 。
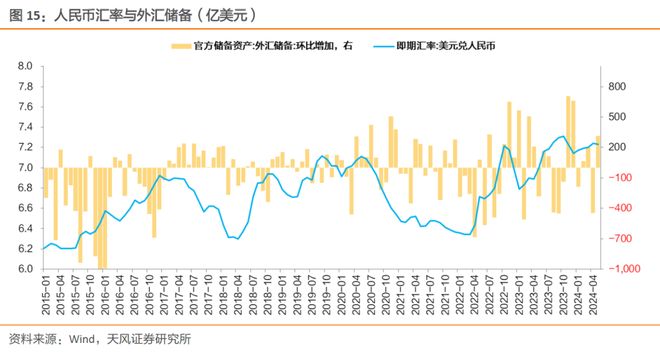
央行在内外均衡的具体实践中,总体保持着动态相机抉择的状态。
人民币汇率面临贬值压力时,央行宽松可能会是宽而有度的,会注意避免汇率的趋势性单边贬值与资金持续性流出,防止预期发散导致市场超调和外储过度消耗。
这个过程中,涉及到政策对于汇率与外汇储备的底线要求,涉及到中美利差等重要指标的前提考虑。
但是都有一个范围或者说政策的阈值,在阈值内,可以看到贬值和宽松可以共存,但是阈值附近或者阈值外,可能就会有行为上的变化。
2023年10月31日中央金融工作会议提出建设金融强国六大核心金融要素 :“拥有强大的货币、强大的中央银行、强大的金融机构、强大的国际金融中心、强大的金融监管、强大的金融人才队伍”,强大的货币居于第一,拥有强大的货币,在国际贸易投资和外汇市场广泛使用,具有全球储备货币地位,这是最新政策要求。
人民币国际化是一个渐进的过程,肇始于2015年,在国际市场作为后起之秀,人民币要能被广泛运用,汇率相对稳定可能是重要前提,更何况在统筹发展与安全的大背景下,金融安全也是重要的考量。
在新的要求背景下,政策阈值可能存在新的变化和调整,虽然纵观历史,面对外围压力和人民币汇率波动时,中美利差、人民币具体点位和外汇储备都不是一成不变的教条,但是仍然有一定的考量,这个考量就可能会体现在政策行为上,比如近期可能央行暂不会考虑降息。
3. 外围压力、汇率波动如何影响资金利率?
贬值压力下,资金利率有下限吗?
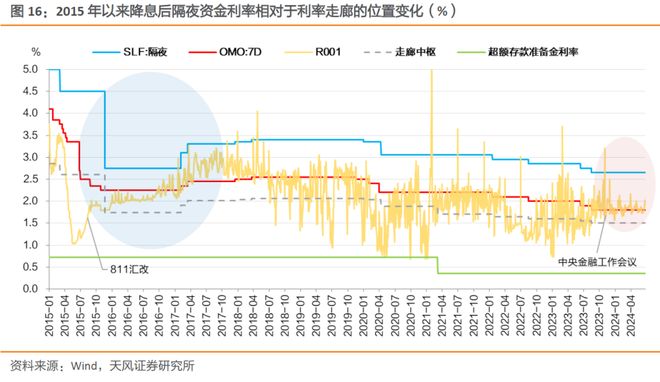
2015年811汇改之后,资金利率先是低位回升至略低于OMO7D利率的水平。2015年8月11日R001为1.60%,至2016年R001中枢维持在2%附近窄幅波动。
2015年以来,汇率贬值触及阶段性汇率压力位置时,资金利率中枢通常不低。
2023年11月以来汇率贬值压力先是阶段性减弱,随后在2024年3月以来贬值压力再度增大,资金利率则继续维持平稳,并且不显著低于OMO7D利率。
建设“强大的货币”要求下,新的政策阈值的变化可能表现在,继续维持宽松货币政策基调的同时,边际强化汇率目标。体现在资金利率上,就是资金利率有下限。现阶段这个下限可能就是OMO7天利率。
进一步考虑到央行暂不考虑降息,对应于当前资金利率的下限可能就是1.8%附近。
除了下限,是否要关注资金波动的影响?
2022年以来,在人民币汇率突破几个重要位置时,或者说贬值幅度达较大时,都看到了资金利率有所波动上升。(比如2022年三季度、2023年下半年)
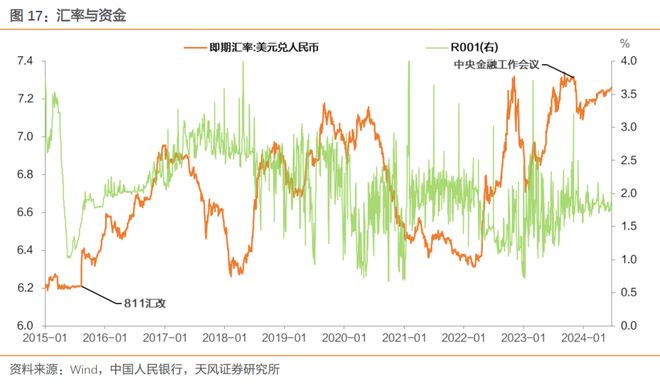
汇率波动压力加大时,对资金面有可能会产生不利影响,这个内在影响机制是什么?
首先考虑资金套利机制。
套利收益平衡时:国内市场净收益 = 海外市场净收益 – 汇兑成本
如果是短期资金,国内收益参考OMO7D利率在1.8%附近,海外市场收益参考联邦基金利率在5.3%附近。
若资金利率中枢变化在10-20bp,对于稳汇率而言可能有一定辅助或间接意义。
当然影响套利交易的更重要的因素是汇兑成本的变化。
3个月买报价-700pips附近,1年买报价-3000pips附近,此外还要考虑远期售汇业务的外汇风险准备金成本 ,综合下来对应远期锁汇成本(年化)在4%及以上。
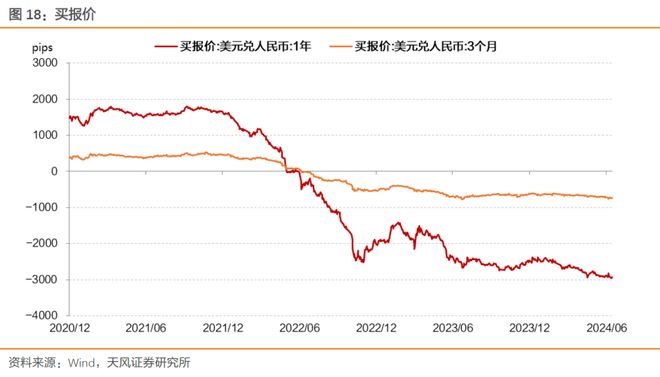
从国内企业或个人视角,若要参与远期人民币锁汇,买卖报价中隐含人民币远期升值预期意味着汇兑成本增加,客观上限制了投机资金流出再流入的套利收益。
对于境外资金而言,衍生品中的人民币升值预期意味着汇兑收益,这促使境外资金流入国内资本市场(比如债市),对即期汇率形成支撑。
如果企业推迟结汇,或者投资者无抛补买入外汇,这就会形成风险敞口,事实上就形成央行所说的顺周期和单边行为。对于这部分资金流动及其引发的汇率压力,央行主要通过多种政策工具干预,包括离岸央票、全口径跨境融资宏观审慎管理、加强外汇需求真实性审查等。
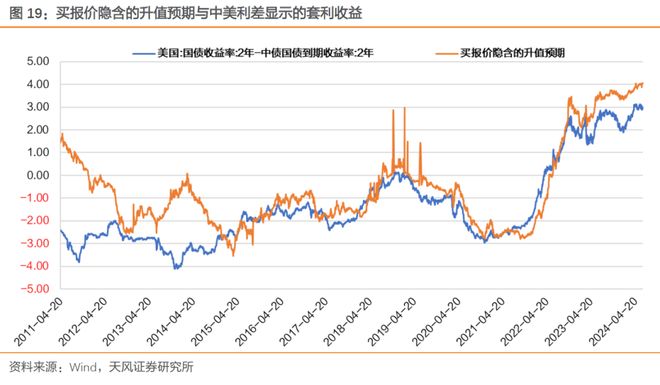
在上述过程中,国内大行在资产负债表和流动性管理行为方面可能存在变化。
例如远期结售汇、外汇掉期等衍生品交易对应到商业银行资产负债表科目主要为衍生金融资产和负债,对应交易的名义数额记录在表外,对商业银行资产负债表、利润表和风险加权资产管理、流动性管理等方面或有一定影响。例如海外资金的汇兑收益以及国内资金的汇兑成本的对手方事实上均为商业银行。
再比如,企业推迟结汇可能影响M1增长和银行负债端稳定性。
不管是贬值预期下的顺周期行为、结售汇行为,还是商业银行配合央行干预套利交易、抑制顺周期行为的相关举措,最后的结果都可能对大行融出行为产生影响,并进而影响资金利率。
需要强调的是,汇率波动和央行行为仅仅是资金面的影响因素之一,内外均衡仍然会对内为主,货币政策保留一定的独立性,仍然处在宽松周期内。但是总体政策多目标动态均衡的诉求下,宏观空间较为逼仄,资金利率有下限以及结合其他因素对应的时点性波动可能也难以避免。
机构在总体保持多头思维的同时,需要客观考虑这一背景,非银机构在具体策略运用上还是建议留有余地、适度考虑组合流动性。
风 险 提 示
国内基本面可能超预期,增量政策可能超预期、海外基本面表现可能超预期。