Tag: 贸易顺差

2020年末我国外汇储备32165亿美元,从何处来?能花么?

截至2020年末,我国外汇储备规模为32165亿美元,较2019年末上升1086亿美元,仍然排名世界第一,比排名二、三、四、五的日本、瑞士、沙特、中国台湾加起来还多。我们这么多外汇储备是怎么来的?

外汇储备有两个来的路径:

第一种是贸易顺差

中国人从老外那里赚来的钱,然后把钱在银行换成人民币,商业银行的这些外汇,卖给外汇管理局储备起来。

举个例子:假如欧洲人用1亿欧元买了华为手机,华为公司拿着这1亿欧元去工商银行换了6.4亿人民币,然后工商银行把这1亿欧元卖给外汇管理局储备起来。

第二种是外资进入

老外来中国做生意,他没有人民币呀,怎么办?只能把自己国家的货币去银行兑换成人民币花,银行把收到的国外货币卖给外汇管理局储备起来。

外汇储备少行不行?

外汇储备对经济影响_外汇储备排名_中国外汇储备规模及来源

当然不行!我们中国有14亿人,整个2019年有6.7亿人出境,这么多人出境那就要花钱呀,人民币肯定不行,你得兑换所属国的货币或者美元,所以外汇管理局的外汇储备必须够,如果不够说明你赚的人民币只能在国内花,没法去国外消费、投资等等。那大家就对人民币没有信心了,就会发生货币在国际市场上的信任危机,大量的抛售啊、恐慌性的兑换外币、大规模贬值啊就都跟着来了。

目前我国外汇储备方式有两种

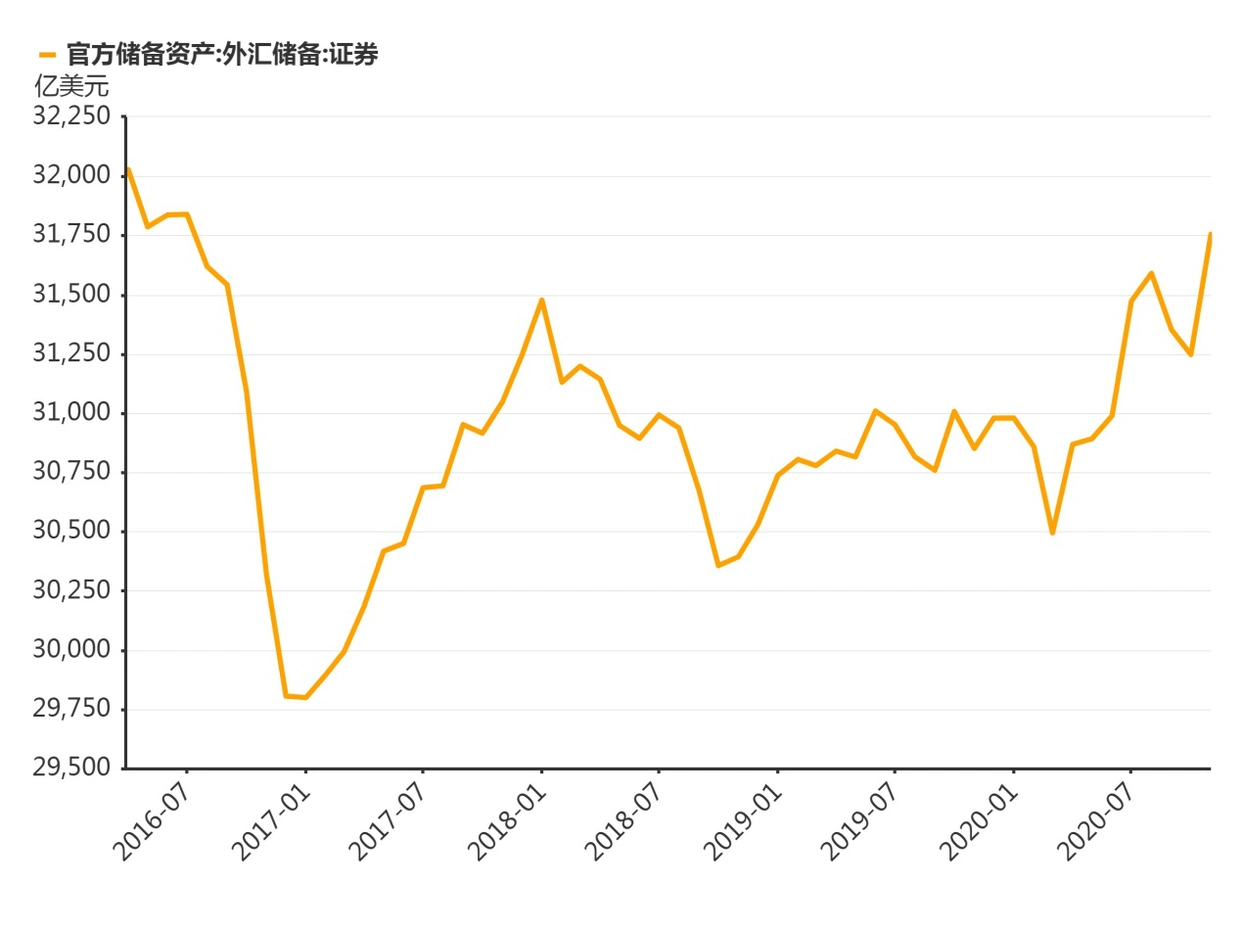
1、证券

截止2020年11月,我国外汇储备中证券持有31755.13亿美元,其中70%的资产是美国国债和机构国债,也就是说这里面70%基本动不了。
外汇储备排名_外汇储备对经济影响_中国外汇储备规模及来源

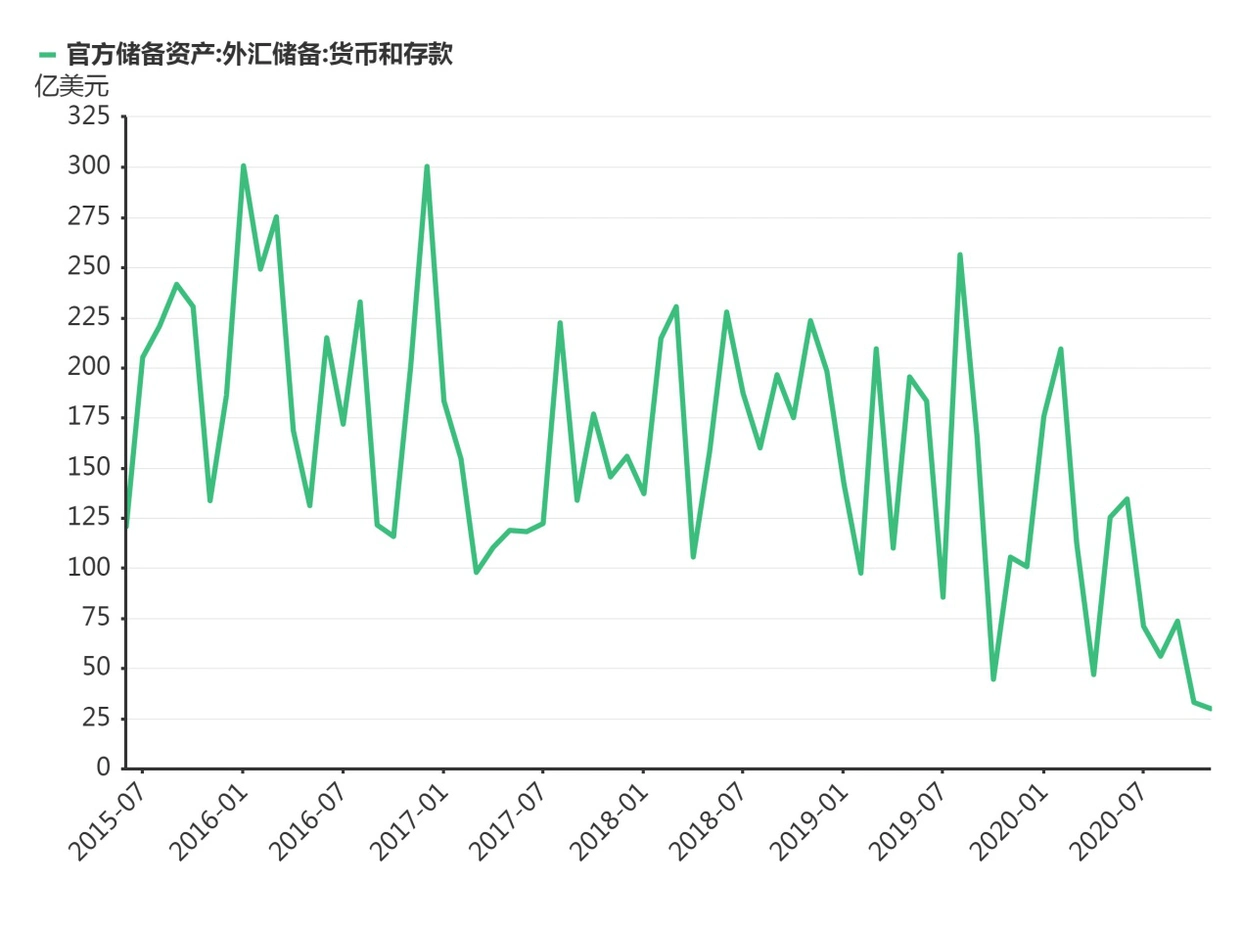
2、货币和存款

实际上,在外汇管理局里面,真正储存的外国货币很少很少,都被转换成其他形式额资产了。
外汇储备排名_中国外汇储备规模及来源_外汇储备对经济影响

外汇储备越多越好么?

不是的,过多的外汇储备会带来经济的失衡,自2014年6月开始,我国调整外汇储备规模,从峰值39932,调整到目前的32165,显然已经意识到过多的外汇储备带来的问题。

问题1

外汇储备太多,也就是说我们中国手里的现钱非常多,不投资也不干别的,就是在那里放着,对于实体经济发展没有促进作用,我们知道经济发展靠流通,无论是实物还是货币,只有流通才有价值,所以过多的外汇储备没有任何意义。

问题2

外汇储备太多,也就意味着从国外来的钱非常多,那么市场的流通的人民币不够用,央妈就得多印钱,如果印的过多,会带来通货膨胀的风险,像1994年中国高达21.7%的通货膨胀率就与当年外汇储备的急剧上升有很大的关系。1993年还是贸易逆差122.2亿美元一举转变为顺差53.9亿美元。央行当年的外汇储备由年初的212.0亿美元猛增到516.2亿美元,增加304.2亿美元。按照1994年1美元兑换8.6元人民币的平均汇率计算,仅此一项就意味着央行要增加2600多亿元的基础货币投放。整个1994年,市场当中的人民币才46923.50亿,也就是说外汇储备大量增加,市场平白无故多了5.4%。

这么多钱能花么?

不能花,外汇储备是国家用来维护人民币汇率稳定的利器,如果人民币有升值压力了,就用这些储备的外汇在国际市场上买人民币,人民币多了起来,升值就被抑制了;反之也是。尤其是当今世界经济复杂多变,金融业首当其冲,这些外汇储备用来抵御风险非常靠谱。

我们中国老百姓之所以喜欢存钱,其中根本原因之一就是万一未来急着用钱,那么存下来的这些钱正好能够用得上。1997年亚洲金融危机,泰国的泰铢被金融大鳄索罗斯以及其他金融机构大量做空,泰国政府毫无办法,就是因为外汇储备太少,我们国家3万多亿美元的外汇储备,谁能搞的动?

出口管制会怎样影响相关国家汇率?

上周跟做跨境光伏出口的朋友吃饭,他喝了半杯冰啤酒就开始吐槽️,去年同一批100万欧元的货,发去德国能换720万人民币,扣完成本还能赚180万,今年欧盟刚出了针对中国光伏组件的临时出口管制相关的准入限制,订单先砍了三成不说,同样100万欧元的回款,现在换回人民币才690万,利润直接少了30万。他之前以为汇率波动就是央行和炒外汇的人关心的事,没想到大洋彼岸的一纸管制条令,直接把他今年的奖金砍没了。

很多人对出口管制的认知还停留在“卡脖子”“影响商品价格”的层面,其实它对汇率的传导速度比你想象的快得多,甚至有时候政策文件刚出征求意见稿,外汇市场已经提前走出了行情。打个比方,汇率本质上就是两个国家货币的“比价”,就像菜市场的白菜价,买的人多了自然涨,卖的人多了自然跌,而出口管制刚好是直接掐住了货币需求的一个核心来源:贸易结汇。比如A国突然宣布对全球刚需的稀土材料实施出口管制,每年出口量砍一半,而且必须用A国货币结算,那全球所有要造芯片、造新能源汽车的国家,都得赶紧把手里的美元欧元换成A国货币备货,A国货币的需求瞬间拉满,汇率自然蹭蹭往上涨。你可能不知道的是,很多时候你手机银行里的换汇报价一夜之间变了,未必是央行出了什么政策,有可能只是某个国家出台了一条针对支柱产业的出口管制。还有个反常识的点:不是只有被管制的国家汇率会跌,要是发起管制的国家昏了头,把自己的核心出口创汇产业给管死了,反而会先坑到自己的汇率。前两年美国为了打压国内新能源产业的竞争对手,主动限制本国的光伏核心设备出口,本来每年靠卖这些设备能赚几百亿人民币的外汇,管制出台当年相关出口额直接跌了70%,那段时间美元兑人民币反而跌了近4%,相当于美国企业不仅少赚了订单的钱,换汇的时候又凭空亏了一笔。

对普通人来说,这些听起来很远的出口管制政策,其实早就悄悄影响到了你钱包的厚度。去年咱们国家对两种高端半导体生产材料实施出口管制的时候,很多人发现日元兑人民币突然跌了不少,去日本旅游的换汇成本一下少了近8%,买日系护肤品、母婴用品的海淘价也跟着降了,背后的逻辑其实很简单:日本的半导体产业是支柱出口产业,全国超过15%的贸易顺差都来自半导体相关产品,而这两种材料刚好是日本半导体企业的刚需,管制政策一出,市场普遍预期日本接下来的半导体出口会缩水,贸易顺差会收窄,对应的日元结汇需求会变少,汇率自然就有了贬值压力。很多人当时以为是日本央行降息导致的,其实出口管制带来的预期影响,占了那段时间日元跌幅的近四成,只是很少有人会把这两件事联系到一起,平时多看看靠谱的汇率知识分享,就能快速get到这些隐藏的关联。

其实汇率从来都不是新闻里冷冰冰的数字,它是你海淘时的购物车总价,是你给留学的孩子转学费时的到账金额,是你出国旅游时能换到的当地货币多少。不用去搞懂复杂的汇率定价模型,平时如果有换汇需求,不管是旅游、留学还是海淘大件,只要提前多扫一眼最近有没有针对目标国家支柱产业的出口管制政策,就能大概判断接下来的汇率走势,提前一周换汇可能就能省出一顿饭钱甚至一张机票钱。

出口管制_外汇管制目的_汇率传导

你有没有遇到过本来计划换汇,结果突然遇到汇率大幅波动的情况?当时是赚了还是亏了?

人民币升值和贬值的好坏处?

人民币升值和贬值对经济的影响是多方面的,以下是对各个条目的改写和润色:

**升值的好处:**

1. 人民币升值通常反映了国内经济的稳健增长。一个国家的货币价值上升,往往是因为其经济表现出色,这对吸引外资极为有利。

2. 中国持续的贸易顺差和庞大的外汇储备表明,中国经济增长依然强劲,这是人民币长期升值的坚实基础。

3. 货币升值有助于减轻偿还外债的财务压力。随着人民币的提高,偿还相同数量的外债所需的本币数量减少,从而减轻了外债的负担。

4. 人民币升值有助于缓解通货膨胀,有效地冷却过热的经济。由于人民币的低估,大量热钱流入国内,导致经济过热和房地产泡沫。人民币升值是解决这一问题的有效手段。

5. 升值也有利于推动产业升级和促进国内经济结构调整,推动产业向中西部地区转移,以及服务业和非贸易产业的发展。

**升值的不利影响:**

1. 人民币升值会提高出口商品的价格,从而抑制出口,这不利于出口导向型经济的增长。

2. 快速升值可能会减少外国直接投资,因为外国投资者需要支付更多美元,这可能导致外资流入减少。

3. 升值可能导致失业率上升。出口约占中国GDP的30%,本币升值可能导致出口企业亏损甚至倒闭,增加社会不稳定的风险。

4. 升值可能导致外债规模进一步扩大。人民币升值吸引大量资本流入,增加外债规模。

5. 人民币升值可能影响金融市场的稳定。活跃的国际游资可能会引发金融市场动荡,对中国经济的健康发展构成不利影响。

**贬值的好处:**

1. 货币贬值会增加本国产品在国际市场上的竞争力,因为相同数量的外币可以购买更多的本国产品。

2. 贬值会导致外国商品价格上升,从而减少进口,扩大出口,增加贸易顺差,促进经济增长。

**贬值的不利影响:**

1. 持续的货币贬值可能引发贸易摩擦,不利于国家经济的稳定。

2. 贬值不能根本解决外部需求减缓的问题。虽然贬值能帮助出口企业生存,但对于已经失去竞争力的产业来说,贬值只是推迟了产业退出的时间。

总体而言,汇率变动应当综合考虑国内外经济状况,维持相对稳定,以促进经济的健康发展。2008年中央经济工作会议也强调了保持人民币汇率基本稳定的重要性。无论是升值还是贬值,各方都有自己的理由和逻辑,但最终目标应当是为了国家经济的长期稳定和繁荣。

多家投行集体看涨人民币汇率

综合港媒消息,人民币目前仍处于多重力量角力的均衡状态。一方面,中国8月贸易顺差高达1190.9亿美元,超出市场预期的1186亿美元,持续顺差为人民币提供了坚实的经常帐支撑。昨日公布的8月CPI同比增长0.8%、PPI同比增长3.8%,皆优于预期,通胀数据走强进一步支撑人民币资产吸引力。另一方面,央行透过中间价这项“限速器”持续锚定汇率稳定,近期中间价与市场预估的偏差一度超过640点子,旨在遏制快速升值以防出口竞争力受损。中金公司外汇研究首席分析师李刘阳指出,过去3个月中间价累计升值幅度下降,政策或继续偏向平滑升值的节奏。

各机构预测人民币走势如下:

高盛9月初预测:人民币兑美元每年升值约3%至5%,2028年底人民币在岸价有望升至6元,2031年进一步上探5.5元。

LGT皇家银行7月底预测:出口、顺差及政策支持,未来三个月人民币兑美元升至6.7元、6个月升至6.65元、12个月升至6.6元。

摩根资产管理7月上旬预测:若贸易及经常帐持续支撑人民币,美元走弱,年底人民币兑美元可能升至6.5元。

瑞银6月中旬预测:维持人民币“具吸引力”看法,预估2026年底及2027年中人民币兑美元目标价分别为6.6元、6.5元。

麦格理5月下旬预测:若人民币套利交易大规模平仓,触发人民币“主动升值”,特定情境下,兑美元可能升至6元甚至5元。

人民币年内涨近4%却利差失效,本轮升值逻辑为何变了?

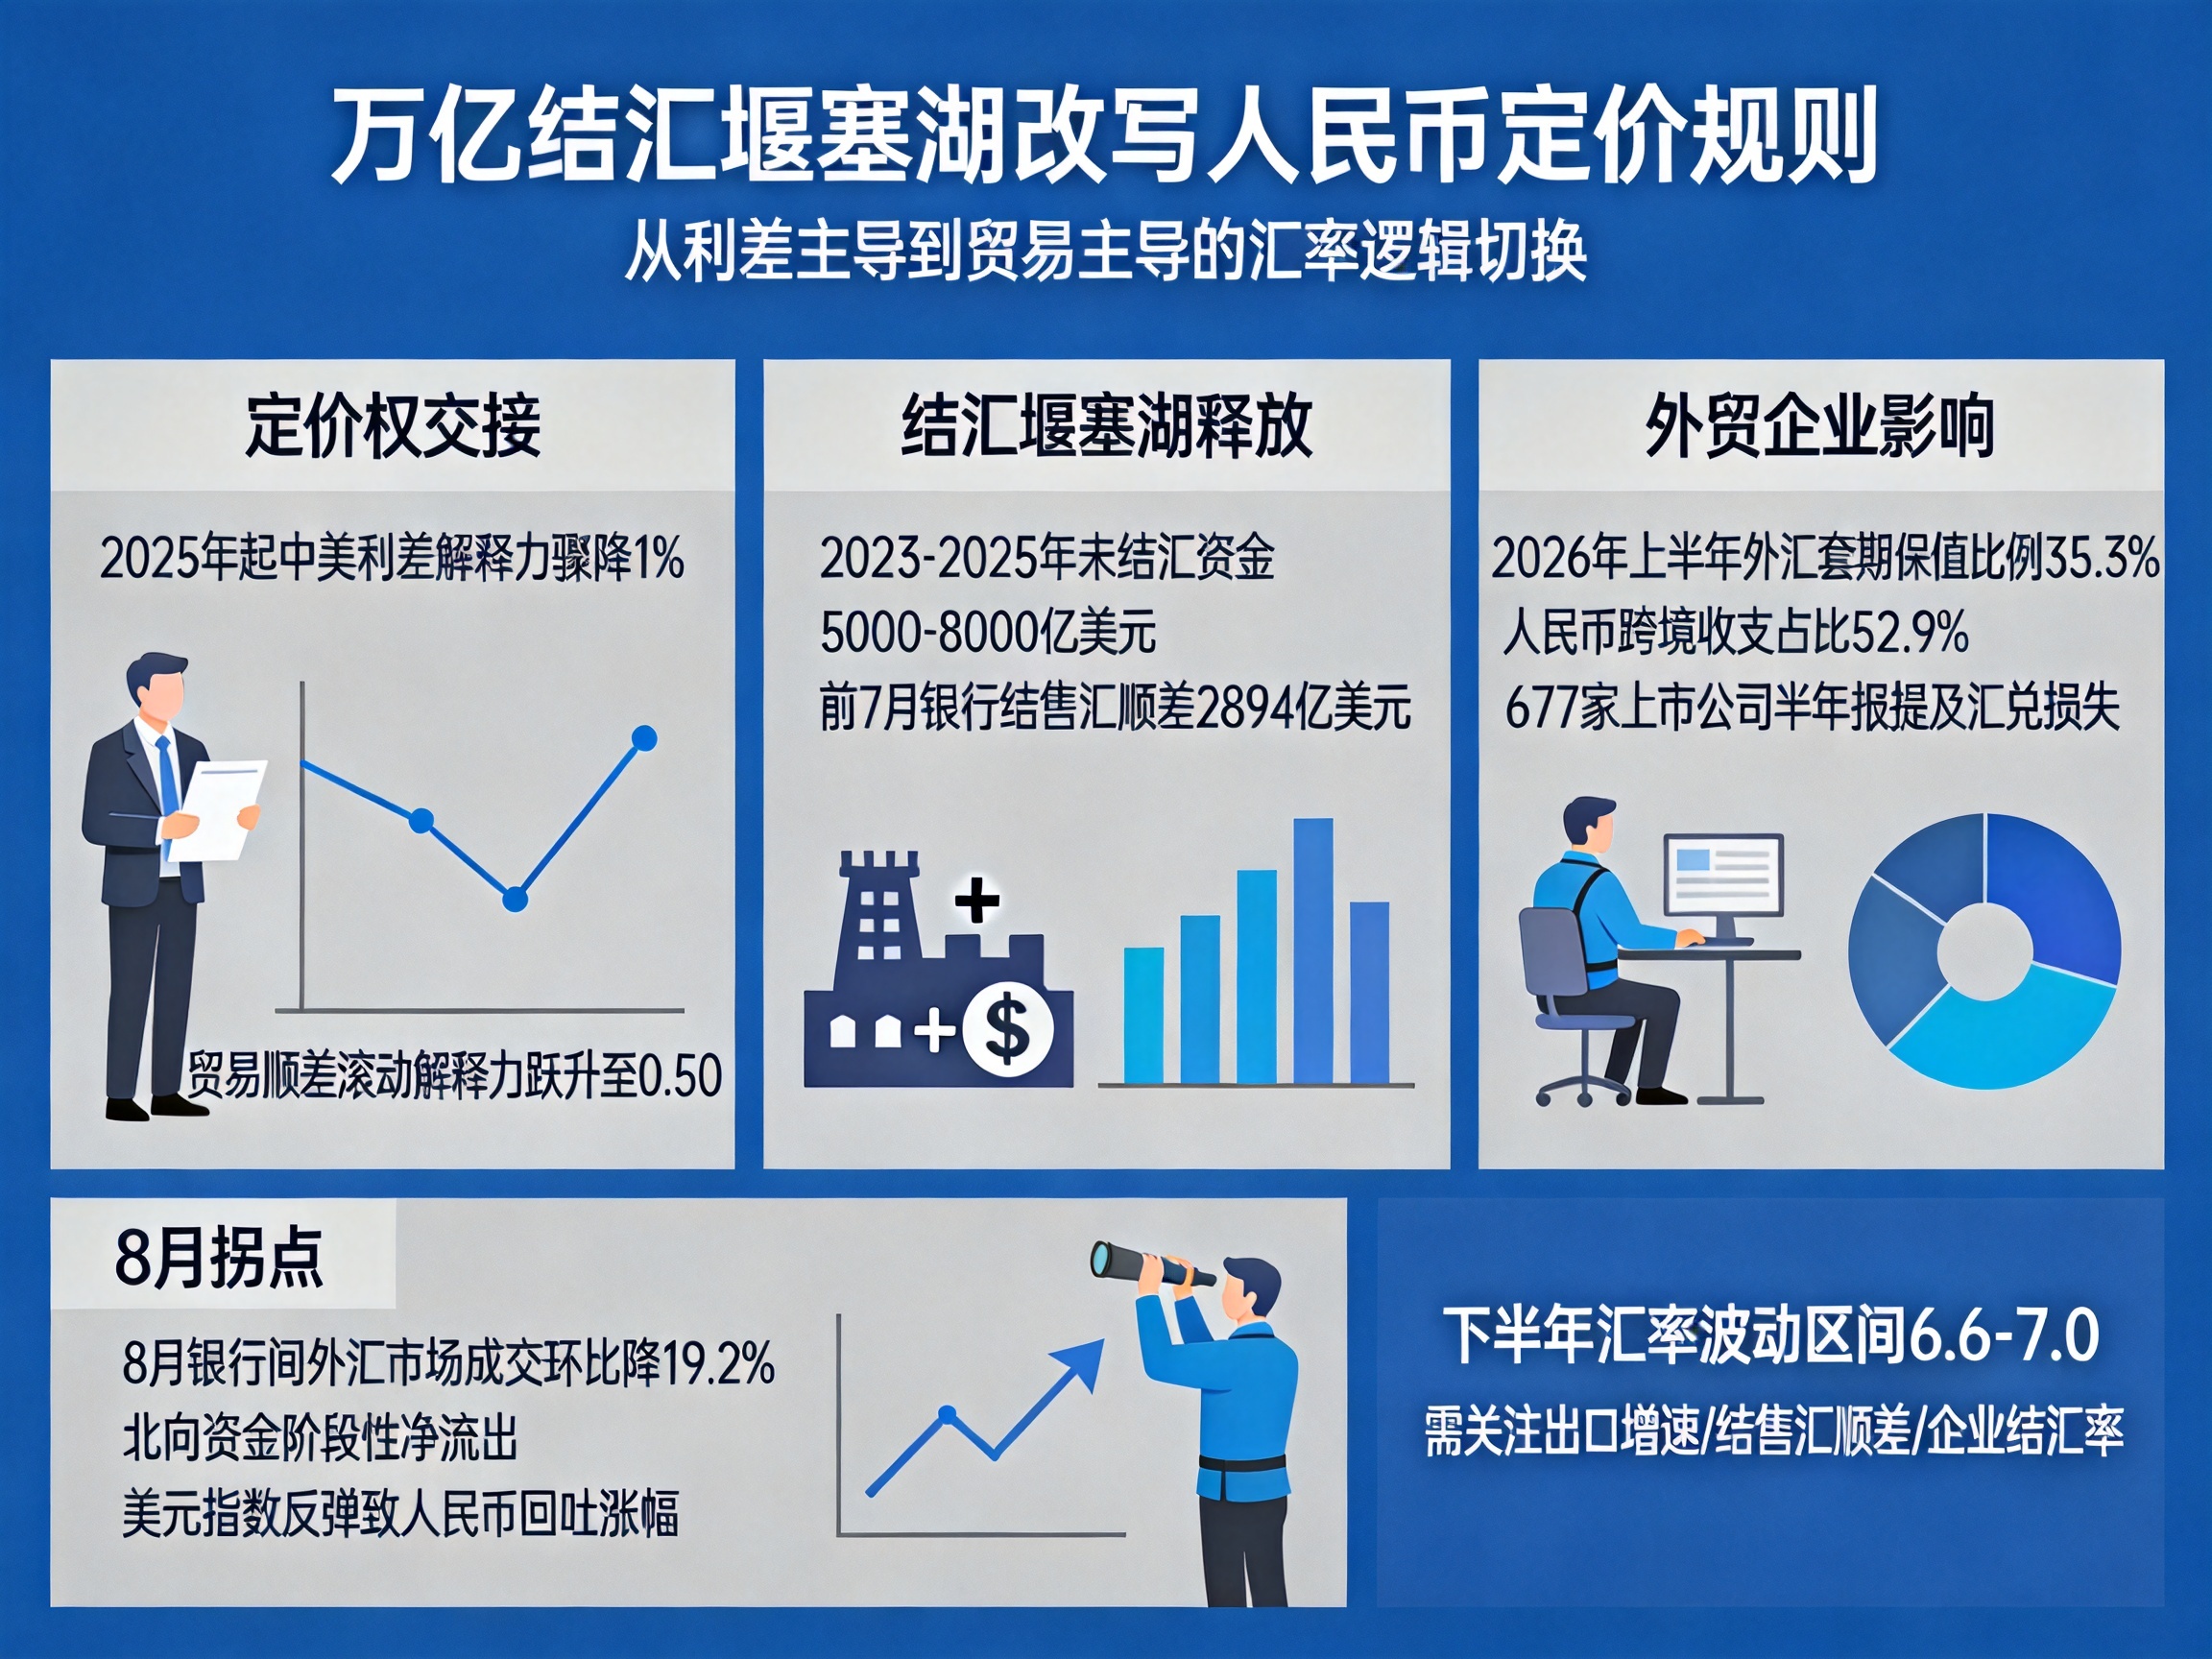
万亿级别的结汇堰塞湖,正在改写人民币的定价规则。

出口增速对汇率影响_人民币升值逻辑转变_人民币汇率贬值 外汇收支

今年前8个月,人民币对美元涨了近4%,在岸价从年初的6.9890一路走到6.72附近。放到往年,这个涨幅一定会被解读为“中美利差收窄、美元走弱”——但2026年的剧本完全不同:中美10年期国债利差倒挂约300个基点,人民币却在利差最不利于自己的时候,走出了独立行情。

这种“利差失效”的现象,在近十年的汇率运行中从未出现过。

定价权交接,从“利差说了算”到“贸易说了算”

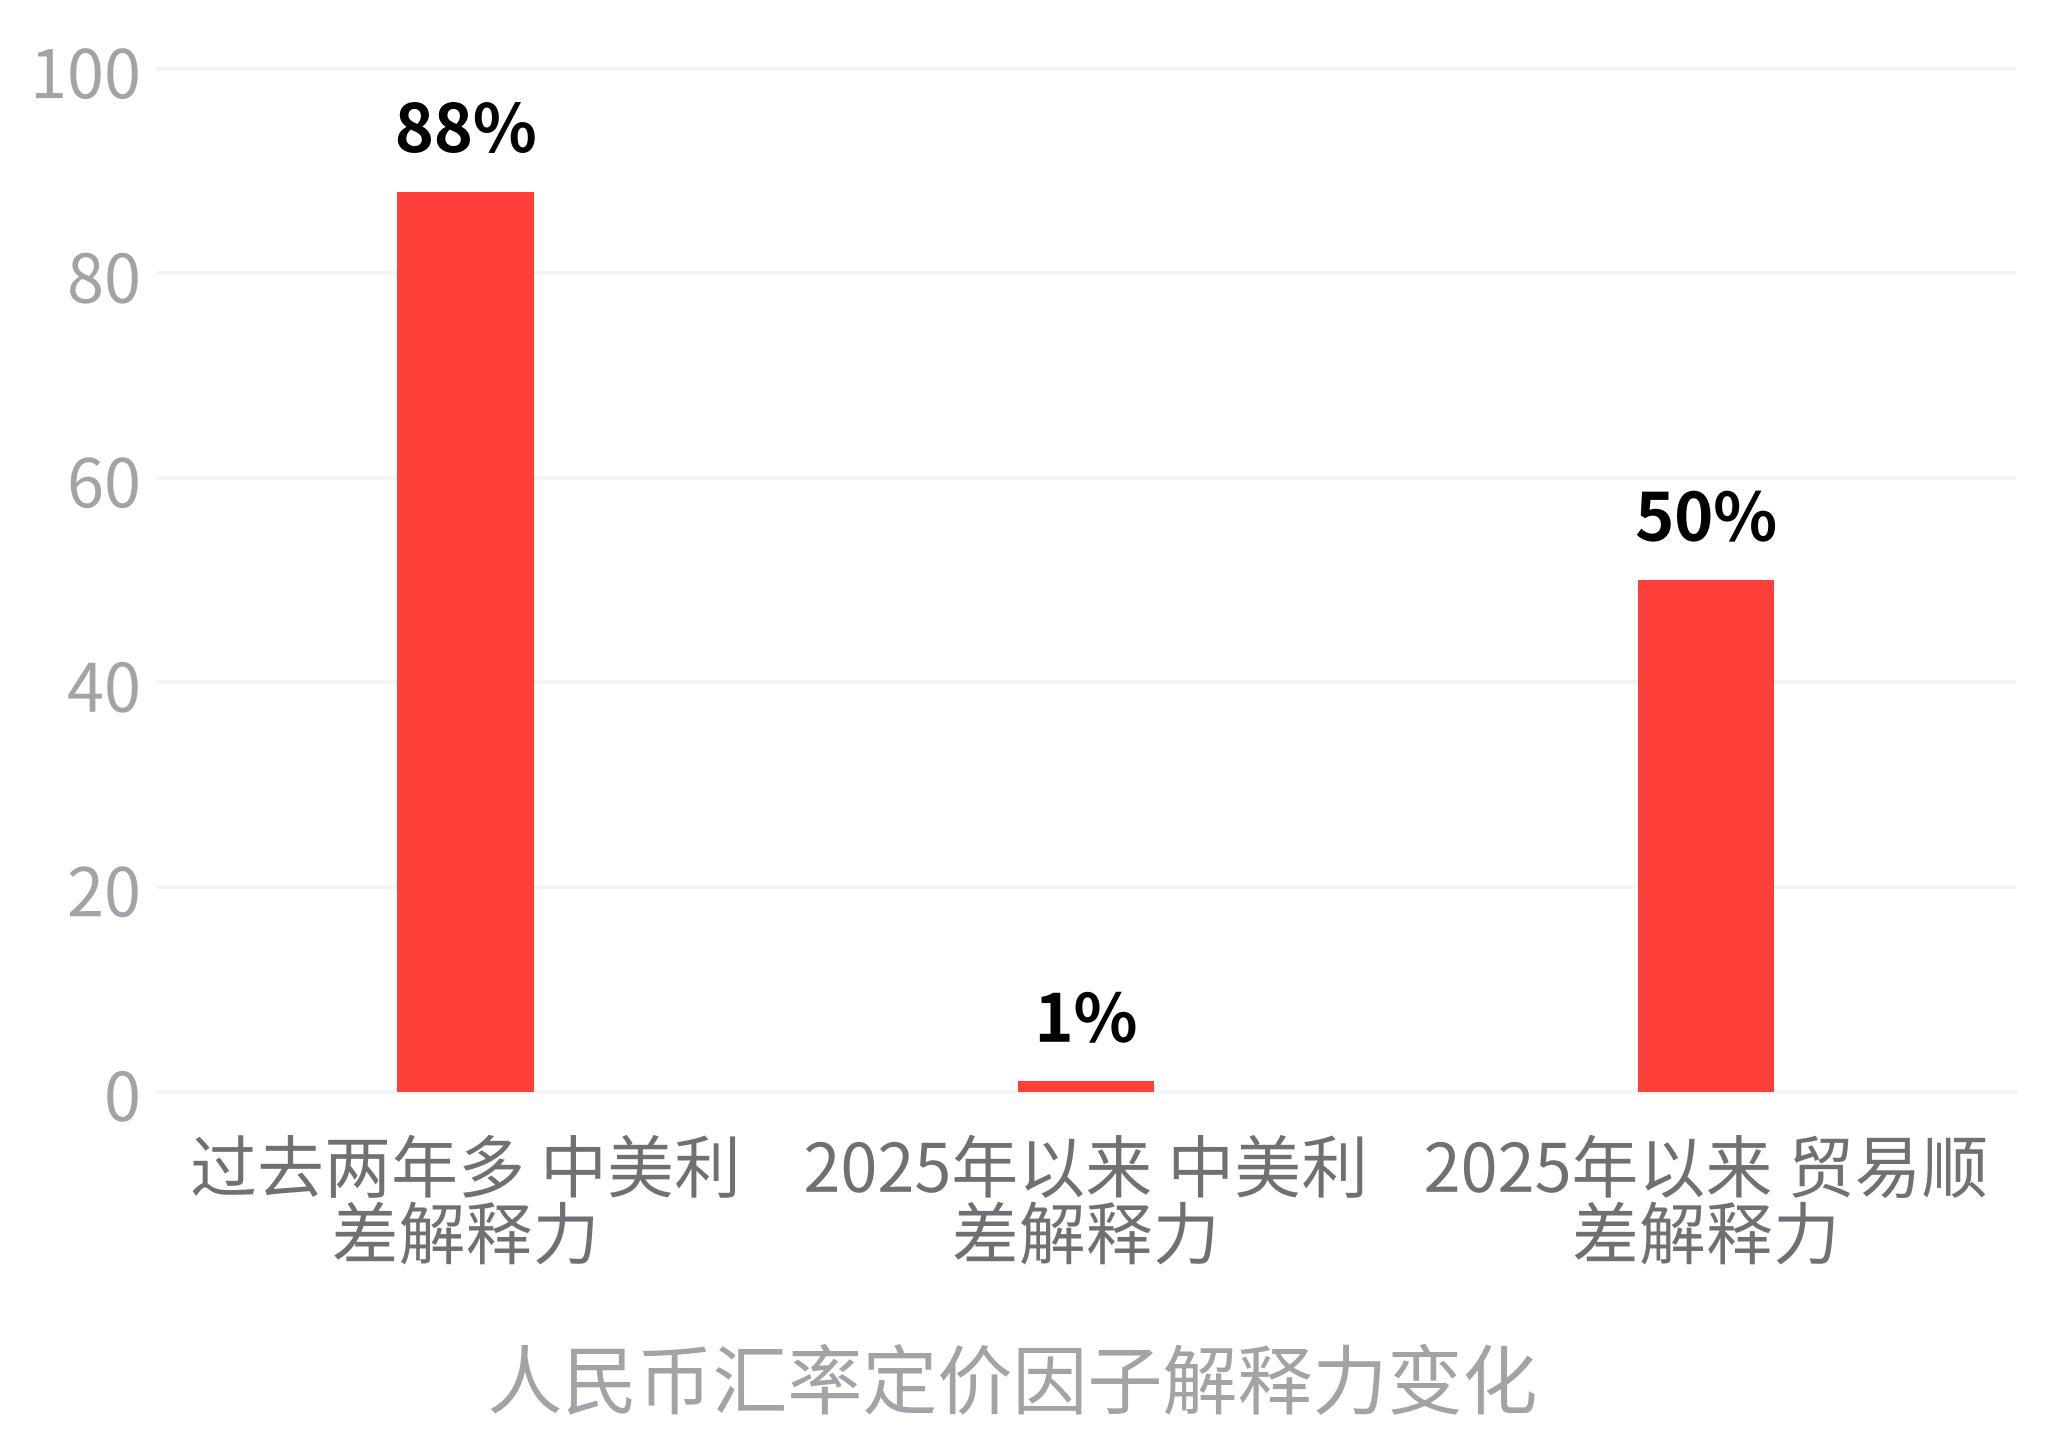
过去两年多,中美利差对人民币的单因子解释力高达88%,几乎就是“利差走阔、人民币贬值,利差收窄、人民币升值”的机械关系。但2025年以来,这个解释力骤降至1%。取而代之的,是贸易顺差项的滚动解释力跃升至0.50且高度显著。

人民币汇率贬值 外汇收支_出口增速对汇率影响_人民币升值逻辑转变

背后的逻辑并不复杂。全球AI资本支出拉动了中国机电、新能源、半导体等品类的出口,7月出口同比增长23.9%,连续9个月正增长。贸易顺差持续提供新增外汇收入,形成了人民币升值的基本盘。

但真正让这轮升值加速的,是存量资金的释放。2023年至2025年,大量出口企业选择持有美元,市场估算未结汇资金规模高达5000亿至8000亿美元。当人民币汇率突破持汇盈亏线后,企业预期从“等回调再结”转向“再不结亏更多”,结汇需求的非线性释放推着汇率一路走高。

前7个月银行累计结售汇顺差达2894亿美元,远超2025年1966亿美元的全年水平,甚至超过了2024年全年逆差的局面。

外贸企业“穿上防弹衣”,汇率波动对贸易的杀伤力大减

放在几年前,4%的升值幅度足以让政策层紧张——出口企业的利润本来就只有3%到5%,汇率一波动就吃掉全年利润。但这一次,政策层面没有表现出对出口竞争力的担忧。

中国人民银行行长潘功胜在8月底的G20会议上明确表示,随着出口结构转型升级,企业议价能力和汇率风险管理能力不断增强,中国贸易对汇率敏感性大幅下降。他强调,中国没有必要、也无意通过汇率贬值获取贸易竞争优势。

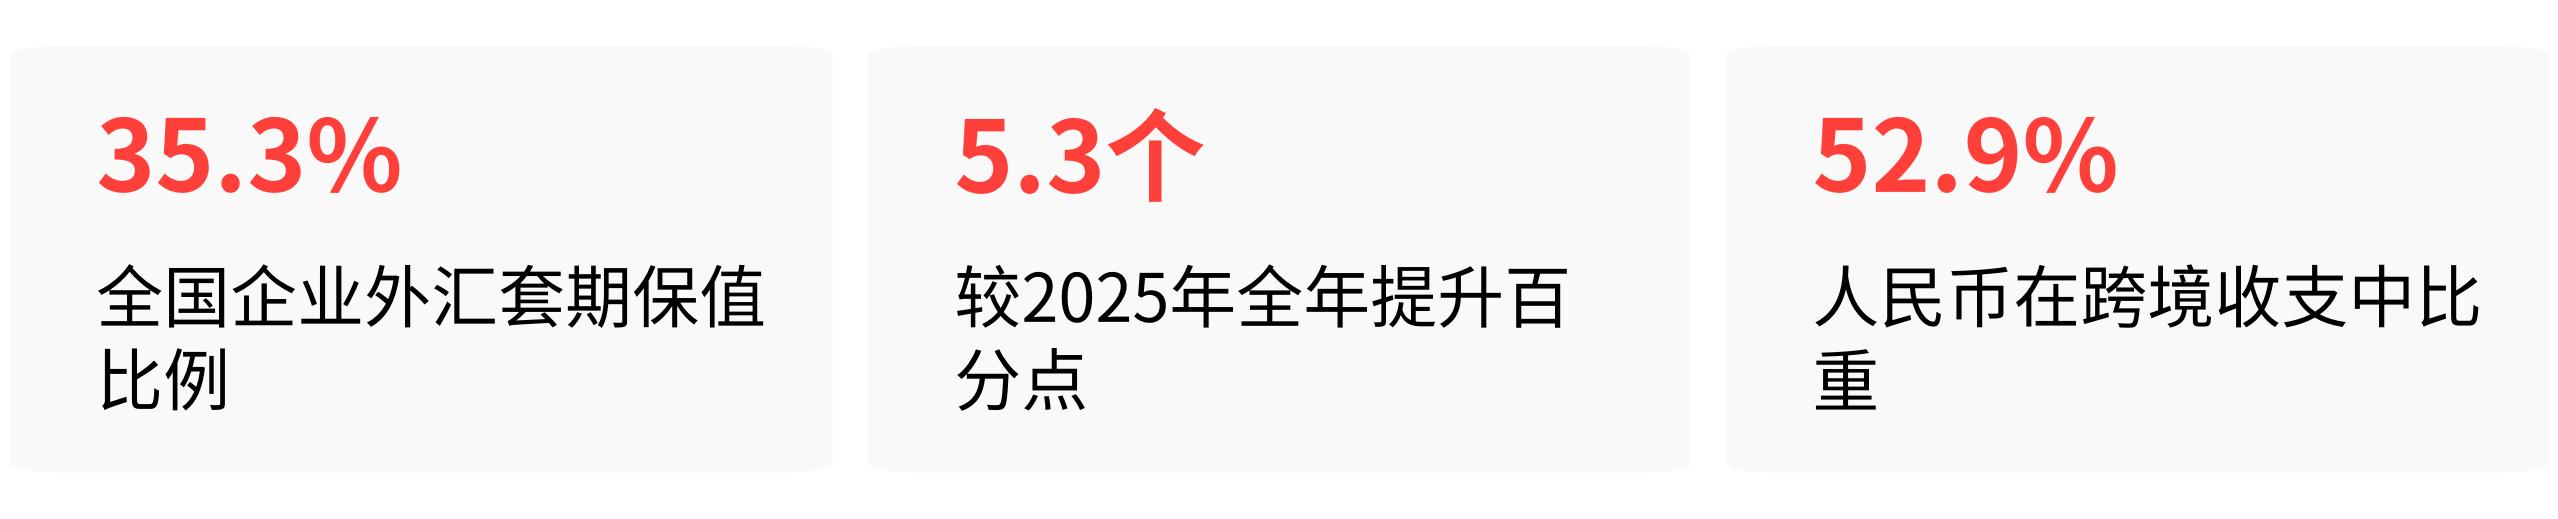
数据印证了这个判断。2026年上半年,全国企业外汇套期保值比例达到35.3%,较2025年全年提升5.3个百分点。人民币在跨境收支中的比重升至52.9%,每两笔跨境交易就有一笔用本币结算。

出口增速对汇率影响_人民币汇率贬值 外汇收支_人民币升值逻辑转变

加上出口结构从低附加值的服装、玩具转向高附加值的机电设备、新能源汽车,企业议价能力本身就强,汇率波动能被产品竞争力部分对冲。

但这并不意味着外贸企业毫发无伤。已有677家上市公司在半年报中提及汇兑损失,部分头部出口企业出现汇兑收益转损失的反转。奇瑞汽车上半年录得汇兑净损失20.92亿元,上年同期为净收益33.98亿元,一进一出差额近55亿元。

中小外贸企业更脆弱——远期结汇存在贴水成本,锁汇价格比即期价格差出几百个基点,部分企业选择暂缓锁汇、单边押注汇率,暴露在更大的敞口下。

8月拐点浮现,单边升值的故事讲不下去了

6月是本轮升值的加速期,银行结售汇顺差高达566.6亿美元。但8月形势变了——境外机构在银行间外汇市场日均成交环比下降19.2%,各类型机构成交均出现回落。北向资金8月中下旬从净流入转为阶段性小幅净流出。

8月底美联储主席沃什在杰克逊霍尔的鹰派讲话,推动美元指数反弹,人民币从6.72上方回吐了部分涨幅。

华福证券首席经济学家管涛的态度很明确:慎言本轮升值为“新周期”。他回顾了2020年的一幕——当时市场也曾普遍预期人民币进入升值新周期,但支撑当时升值的四大因素(经济复苏快、疫情防控有效、中美利差大、美元弱)后来全部动态演变,升值并未持续。

这一轮同样如此:出口高增能否维持、贸易顺差能否持续、美国政策是否调整,都是无法线性外推的变量。

对于接下来值得盯的时间节点,市场普遍认为美元指数能否重新站上100是一个关键观察点;美国非农就业和核心通胀数据如果持续超预期,可能推动美联储超预期加息,进而压制人民币升值空间。

内部端,出口增速的持续性和企业待结汇资金的释放节奏,将决定结售汇顺差能否维持高位。

国家金融与发展实验室报告预计,下半年人民币兑美元汇率将在6.6—7.0区间波动,进一步升值空间有限,但在出口韧性和经常账户顺差支撑下,不存在明显贬值压力。中信证券也给出了类似判断,政策合意区间同样指向6.6—7.0。

本轮人民币升值留给市场的最大启示,不是“该不该换汇”或“汇率会涨到哪个点位”,而是定价逻辑已经变了。过去看汇率,盯住中美利差就够了;现在需要盯住的,是月度出口增速、银行结售汇顺差、企业结汇率这三个指标。

如果某一天出口增速出现持续性下滑,或者结售汇顺差从高位持续收窄,那才是这轮升值趋势真正转向的信号。