人民币年内涨近4%却利差失效,本轮升值逻辑为何变了?
万亿级别的结汇堰塞湖,正在改写人民币的定价规则。

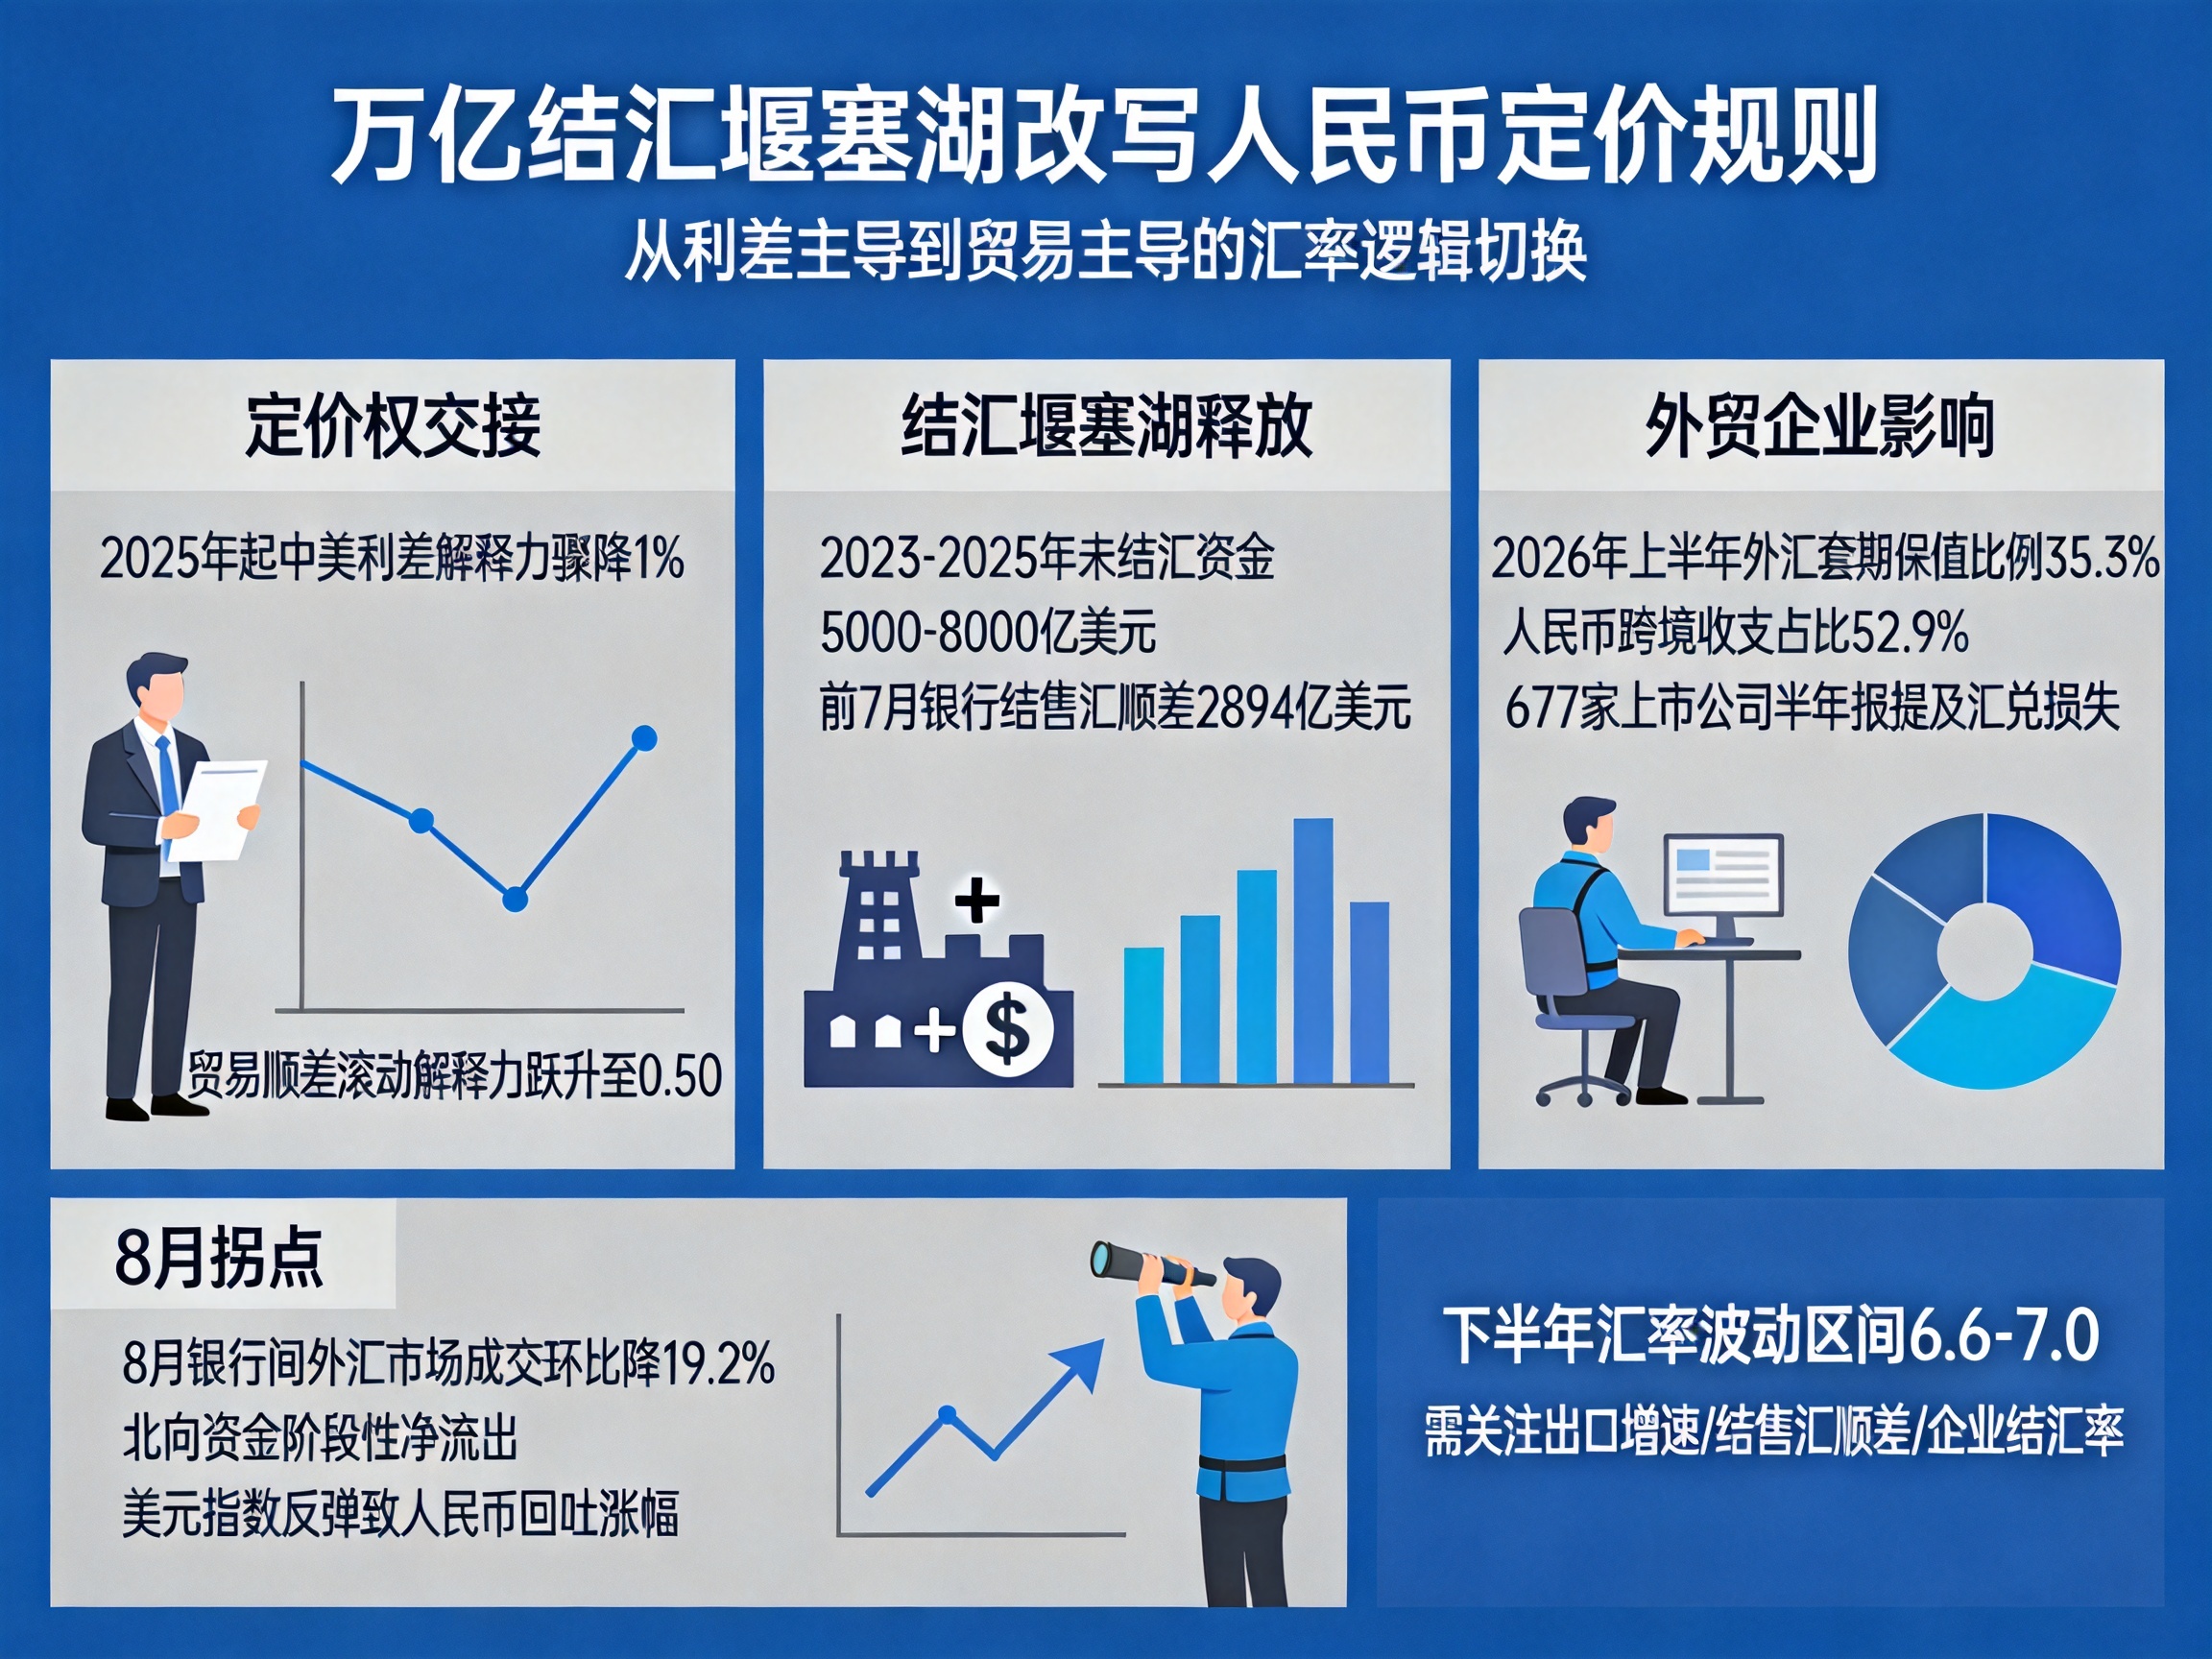
今年前8个月,人民币对美元涨了近4%,在岸价从年初的6.9890一路走到6.72附近。放到往年,这个涨幅一定会被解读为“中美利差收窄、美元走弱”——但2026年的剧本完全不同:中美10年期国债利差倒挂约300个基点,人民币却在利差最不利于自己的时候,走出了独立行情。
这种“利差失效”的现象,在近十年的汇率运行中从未出现过。
定价权交接,从“利差说了算”到“贸易说了算”
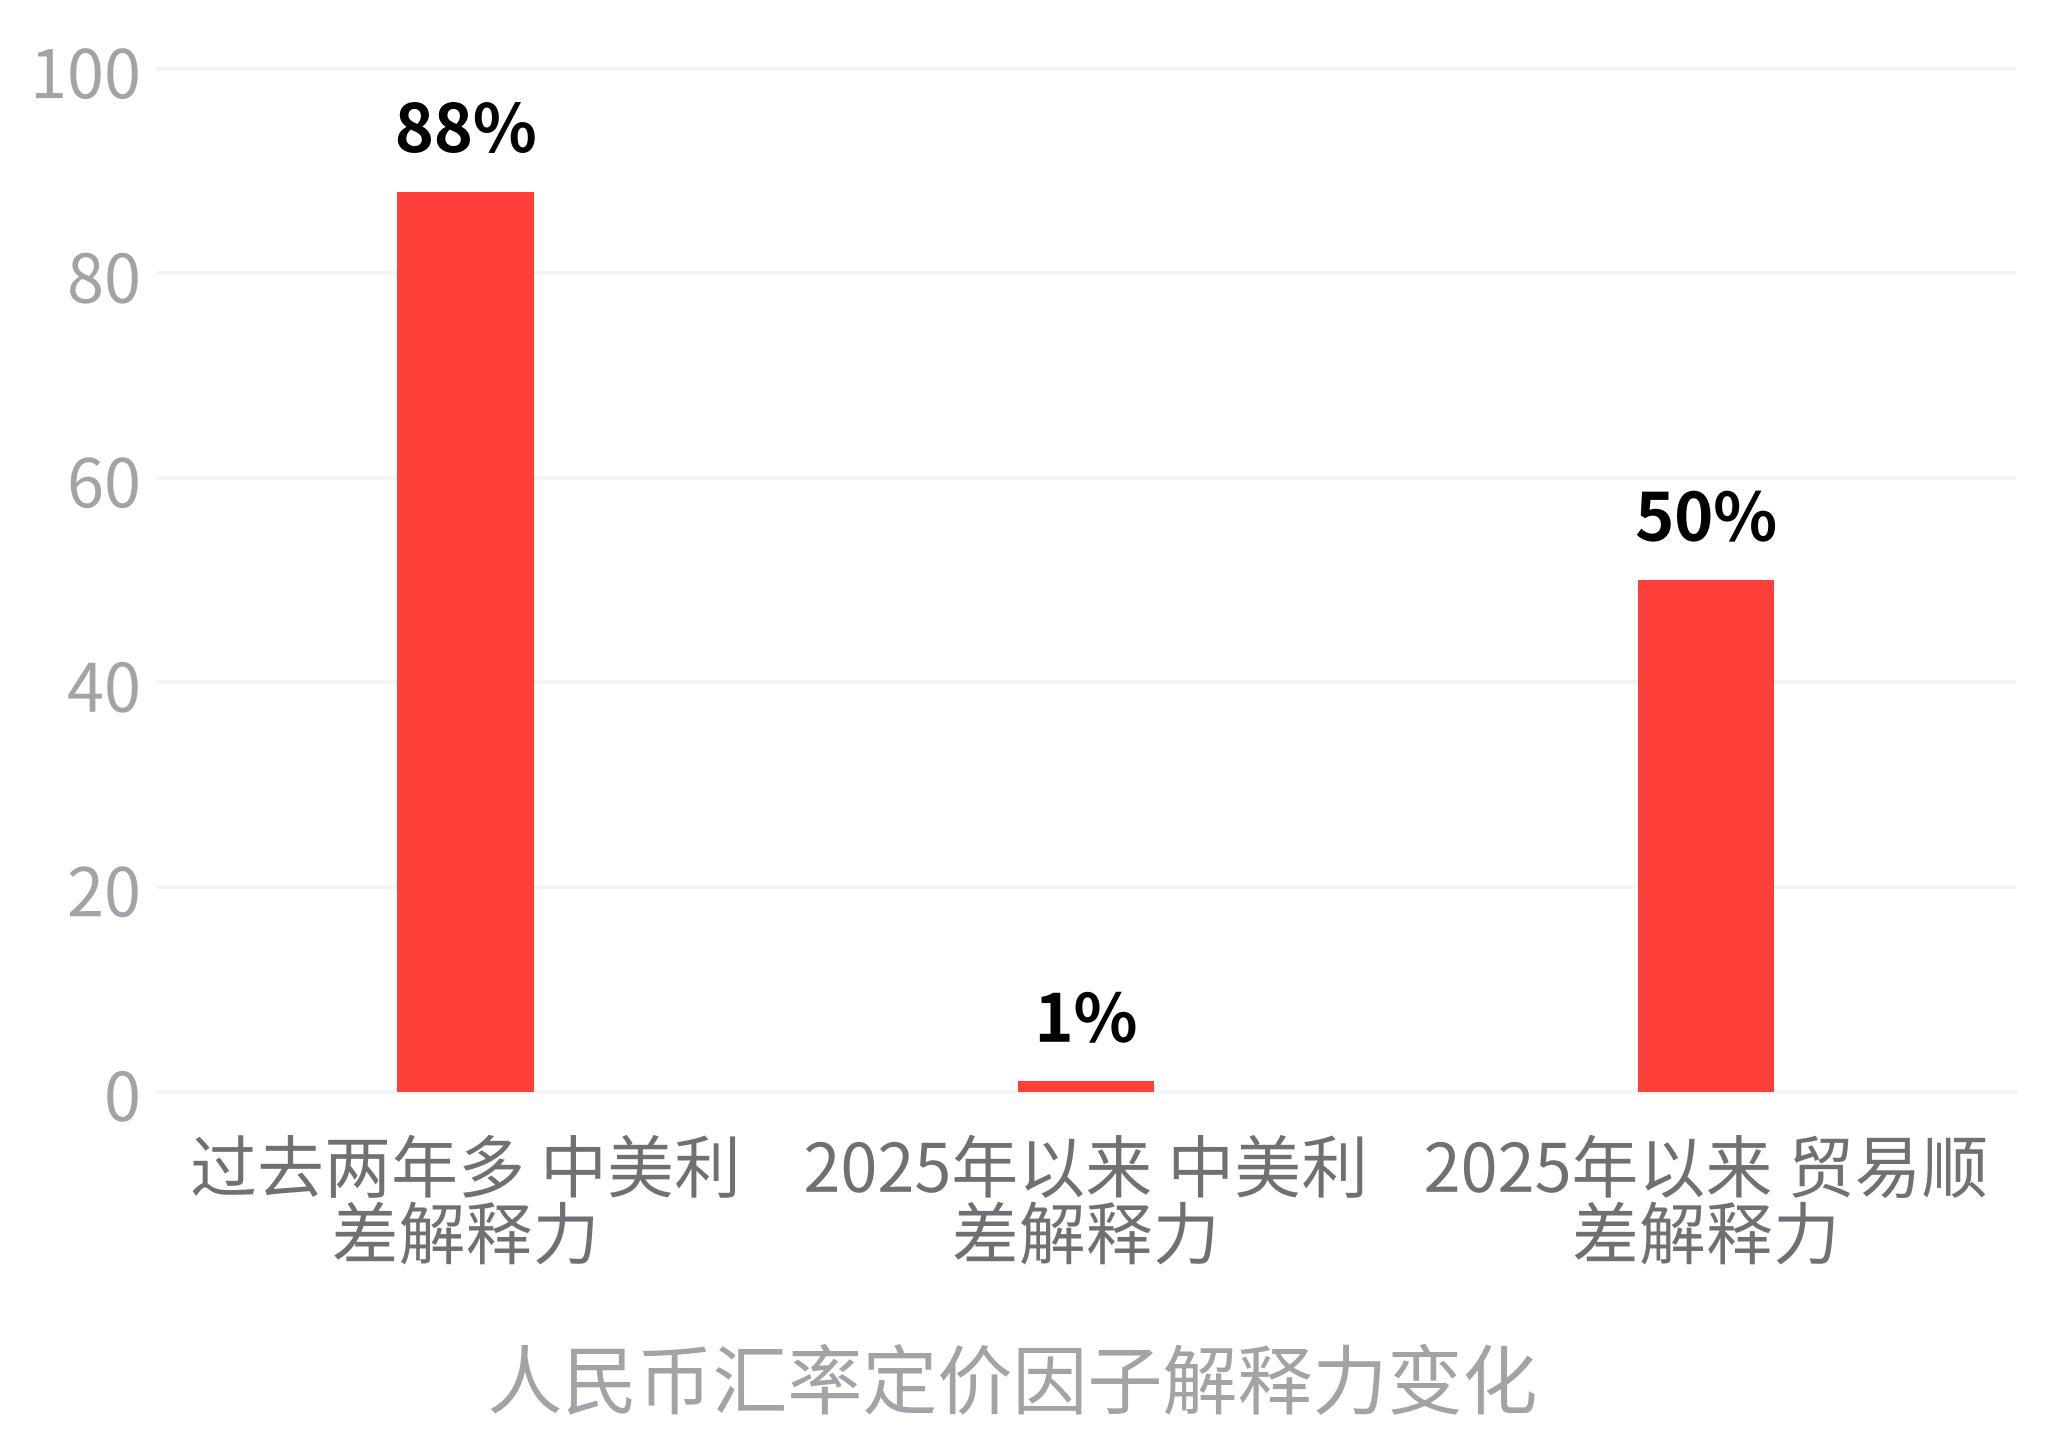
过去两年多,中美利差对人民币的单因子解释力高达88%,几乎就是“利差走阔、人民币贬值,利差收窄、人民币升值”的机械关系。但2025年以来,这个解释力骤降至1%。取而代之的,是贸易顺差项的滚动解释力跃升至0.50且高度显著。
背后的逻辑并不复杂。全球AI资本支出拉动了中国机电、新能源、半导体等品类的出口,7月出口同比增长23.9%,连续9个月正增长。贸易顺差持续提供新增外汇收入,形成了人民币升值的基本盘。
但真正让这轮升值加速的,是存量资金的释放。2023年至2025年,大量出口企业选择持有美元,市场估算未结汇资金规模高达5000亿至8000亿美元。当人民币汇率突破持汇盈亏线后,企业预期从“等回调再结”转向“再不结亏更多”,结汇需求的非线性释放推着汇率一路走高。
前7个月银行累计结售汇顺差达2894亿美元,远超2025年1966亿美元的全年水平,甚至超过了2024年全年逆差的局面。
外贸企业“穿上防弹衣”,汇率波动对贸易的杀伤力大减
放在几年前,4%的升值幅度足以让政策层紧张——出口企业的利润本来就只有3%到5%,汇率一波动就吃掉全年利润。但这一次,政策层面没有表现出对出口竞争力的担忧。
中国人民银行行长潘功胜在8月底的G20会议上明确表示,随着出口结构转型升级,企业议价能力和汇率风险管理能力不断增强,中国贸易对汇率敏感性大幅下降。他强调,中国没有必要、也无意通过汇率贬值获取贸易竞争优势。
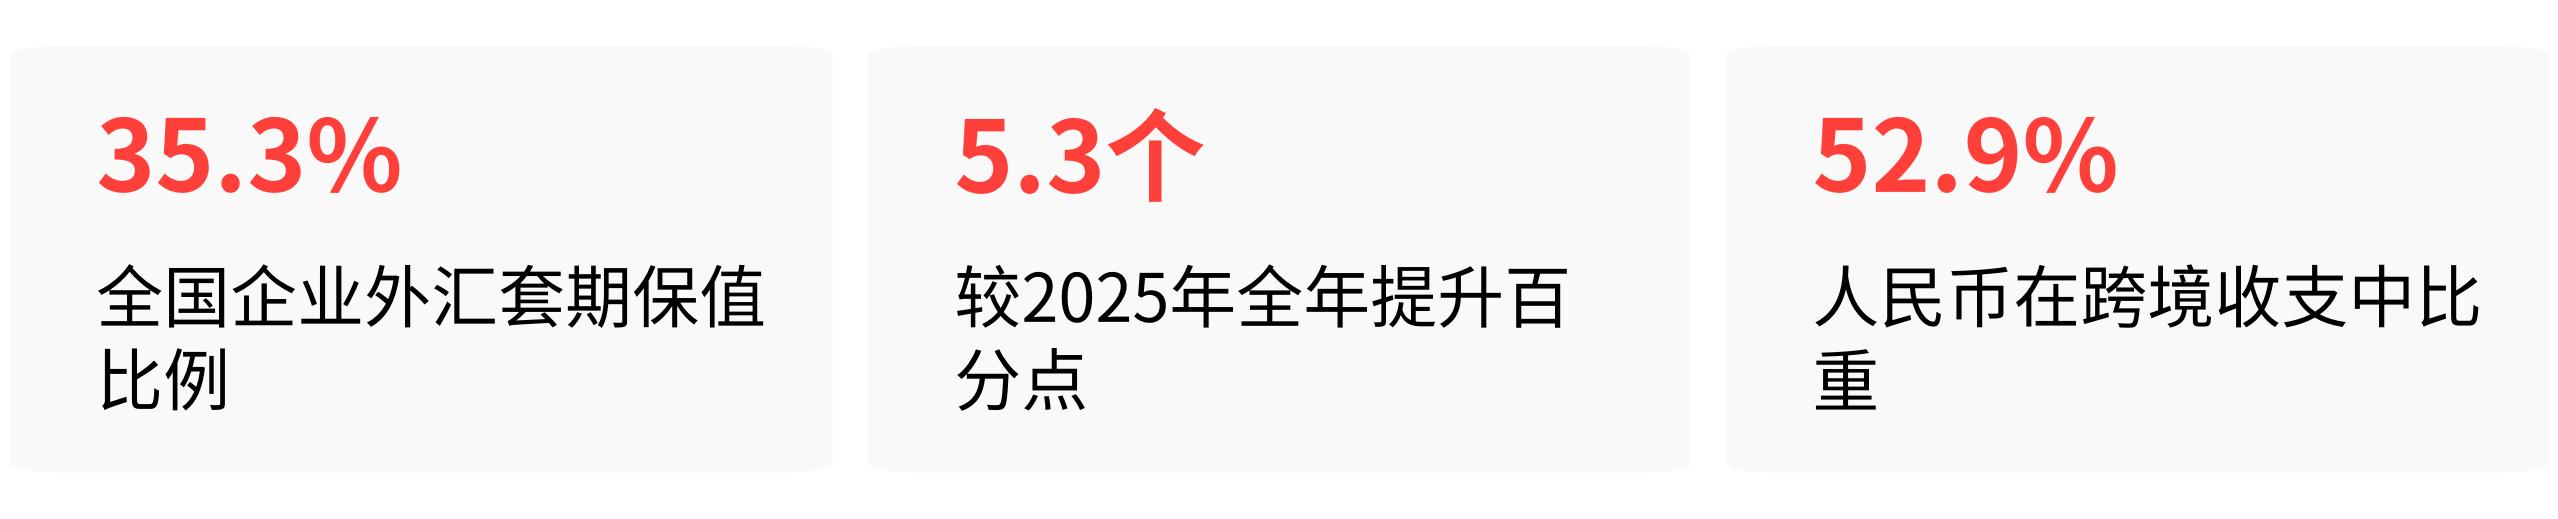
数据印证了这个判断。2026年上半年,全国企业外汇套期保值比例达到35.3%,较2025年全年提升5.3个百分点。人民币在跨境收支中的比重升至52.9%,每两笔跨境交易就有一笔用本币结算。
加上出口结构从低附加值的服装、玩具转向高附加值的机电设备、新能源汽车,企业议价能力本身就强,汇率波动能被产品竞争力部分对冲。
但这并不意味着外贸企业毫发无伤。已有677家上市公司在半年报中提及汇兑损失,部分头部出口企业出现汇兑收益转损失的反转。奇瑞汽车上半年录得汇兑净损失20.92亿元,上年同期为净收益33.98亿元,一进一出差额近55亿元。
中小外贸企业更脆弱——远期结汇存在贴水成本,锁汇价格比即期价格差出几百个基点,部分企业选择暂缓锁汇、单边押注汇率,暴露在更大的敞口下。
8月拐点浮现,单边升值的故事讲不下去了
6月是本轮升值的加速期,银行结售汇顺差高达566.6亿美元。但8月形势变了——境外机构在银行间外汇市场日均成交环比下降19.2%,各类型机构成交均出现回落。北向资金8月中下旬从净流入转为阶段性小幅净流出。
8月底美联储主席沃什在杰克逊霍尔的鹰派讲话,推动美元指数反弹,人民币从6.72上方回吐了部分涨幅。
华福证券首席经济学家管涛的态度很明确:慎言本轮升值为“新周期”。他回顾了2020年的一幕——当时市场也曾普遍预期人民币进入升值新周期,但支撑当时升值的四大因素(经济复苏快、疫情防控有效、中美利差大、美元弱)后来全部动态演变,升值并未持续。
这一轮同样如此:出口高增能否维持、贸易顺差能否持续、美国政策是否调整,都是无法线性外推的变量。
对于接下来值得盯的时间节点,市场普遍认为美元指数能否重新站上100是一个关键观察点;美国非农就业和核心通胀数据如果持续超预期,可能推动美联储超预期加息,进而压制人民币升值空间。
内部端,出口增速的持续性和企业待结汇资金的释放节奏,将决定结售汇顺差能否维持高位。
国家金融与发展实验室报告预计,下半年人民币兑美元汇率将在6.6—7.0区间波动,进一步升值空间有限,但在出口韧性和经常账户顺差支撑下,不存在明显贬值压力。中信证券也给出了类似判断,政策合意区间同样指向6.6—7.0。
本轮人民币升值留给市场的最大启示,不是“该不该换汇”或“汇率会涨到哪个点位”,而是定价逻辑已经变了。过去看汇率,盯住中美利差就够了;现在需要盯住的,是月度出口增速、银行结售汇顺差、企业结汇率这三个指标。
如果某一天出口增速出现持续性下滑,或者结售汇顺差从高位持续收窄,那才是这轮升值趋势真正转向的信号。