Tag: 外汇监管

怎样把人民币兑换成美元或外币?

由于中国有着非常严格的外汇监管制度,个人每年只有5万美元的换汇额度,且不能随意兑换。

2018年7月,史上最严外汇规定施行,换汇过程变得稍微复杂了一些。

中国银行购汇额度_个人外汇兑换规定_外汇兑换限额

正规换购渠道

直接用人民币兑换美元或者其他外币,称之为购汇,一年内,你能到各个银行兑换的总额限制为5万美元。

然而,当你去到银行,你会发现,自己并不一定能够直接兑换到5万美元的外币。

如果你换购的目的并不是直接的出境行为,你去银行每次换汇的额度为3000美元额度;

如果你需要出境,但签证上的出境时间在半年以内,每人每次可以兑换3000美元额度;

如果出境时间在半年或者以上的,你每次可以兑换5000美元额度的外币;正规渠道换汇需要先去银行填写《个人购汇申请书》,切记,需要带上个人身份证,不然银行是不予以办理的。
外汇兑换限额_中国银行购汇额度_个人外汇兑换规定

现钞和非现钞购汇

如果是汇款,或者非现钞购汇,绝大部分的银行网点或者手机银行都可以完成。

如果是现金购汇,换的是美元,一般银行支行都可以兑换到;如果是欧元、日元等货币,最好去四大行换购,因为这些货币银行储备一般较少,所以选择大银行换非美元外币可行性更高。

注意

个人5万美元的换汇额度,并不是单边换汇,比如:上个月我用人民币换了1万美元,这个月我又把这一万美元换成了人民币,实际上我就已经使用了2万美元的换汇额度。

如果你一年需要换汇的总额超过了5万美元怎么办?

比如留学生群体,一年需要的外币可能不止5万美元。

国家规定,在国外刷卡和直接境外取现不受个人换汇额度5w美元的限制,

也就是说,个人出境旅游、商务、留学所涉食、宿、行、购等经常项下交易,均可以使用银行卡支付,且不占用个人便利化年度5万美元购汇额度。
中国银行购汇额度_个人外汇兑换规定_外汇兑换限额

黑市

黑市换汇,属于违法交易,特别指出的是,黑市换汇给贪污犯罪、贩毒提供了便利的资金通道,严重损害了国家和人民的利益。
返程投资 FDI,穿透监管下的合规风险解析

返程投资是 FDI 业务当中高频风险场景,通俗讲就是境内实际控制人,通过境外设立特殊目的公司,再回国投资设立外资企业。很多内地老板搭建境外架构,希望享受外资相关政策,如果没有完成对应的合规手续,就会被认定为假外资,资本金无法结汇,利润不能汇出,还会面临追缴优惠、外汇处罚等后果。

返程投资核心监管逻辑,识别实际控制人为中国境内居民,境外主体仅仅是持股壳。境内居民个人通过境外 SPV 返程投资境内企业,需要办理 37 号文境内居民个人境外投资外汇登记。如果是境内企业出海再返程投资,则要完成 ODI 境外直接投资备案。缺少 ODI 或者 37 号文登记,直接回来做 FDI,就构成不合规返程投资。

现实案例中,不少企业家在香港注册公司,再用香港公司回内地设立外资企业,全程没有办理 ODI 或者 37 号文登记,单纯做工商和 FDI 外汇登记。架构看上去是标准外资企业,但是监管穿透核查实际控制人,识别背后是境内居民控制,直接判定为假外资。企业资本金到账之后,银行拒绝办理结汇,企业不能正常使用投资资金。

很多人误以为返程投资完全禁止,实际上返程投资允许合法开展,前提就是把境外环节合规手续补齐。37 号文登记针对境内自然人,ODI 针对境内法人主体,两套手续择匹配自身主体类型办理完成之后,再开展 FDI 来华投资。

同时返程投资企业不可以违规套取外资专项补贴、税收优惠,监管会核查资金真实来源,核查资金是否真正从境外流入。架构搭建阶段就要理清链条,从境内主体出海,再返程投资,每一步合规手续顺序不能颠倒。

已经存在不合规返程投资存量企业,不能放任不管,需要主动梳理股权链条,评估是否可以补做登记。部分情形下补登记存在难度,整改成本很高。出海返程架构千万不要先做 FDI 投资,回头再补境外手续,时序倒置会造成很难修复的合规瑕疵。

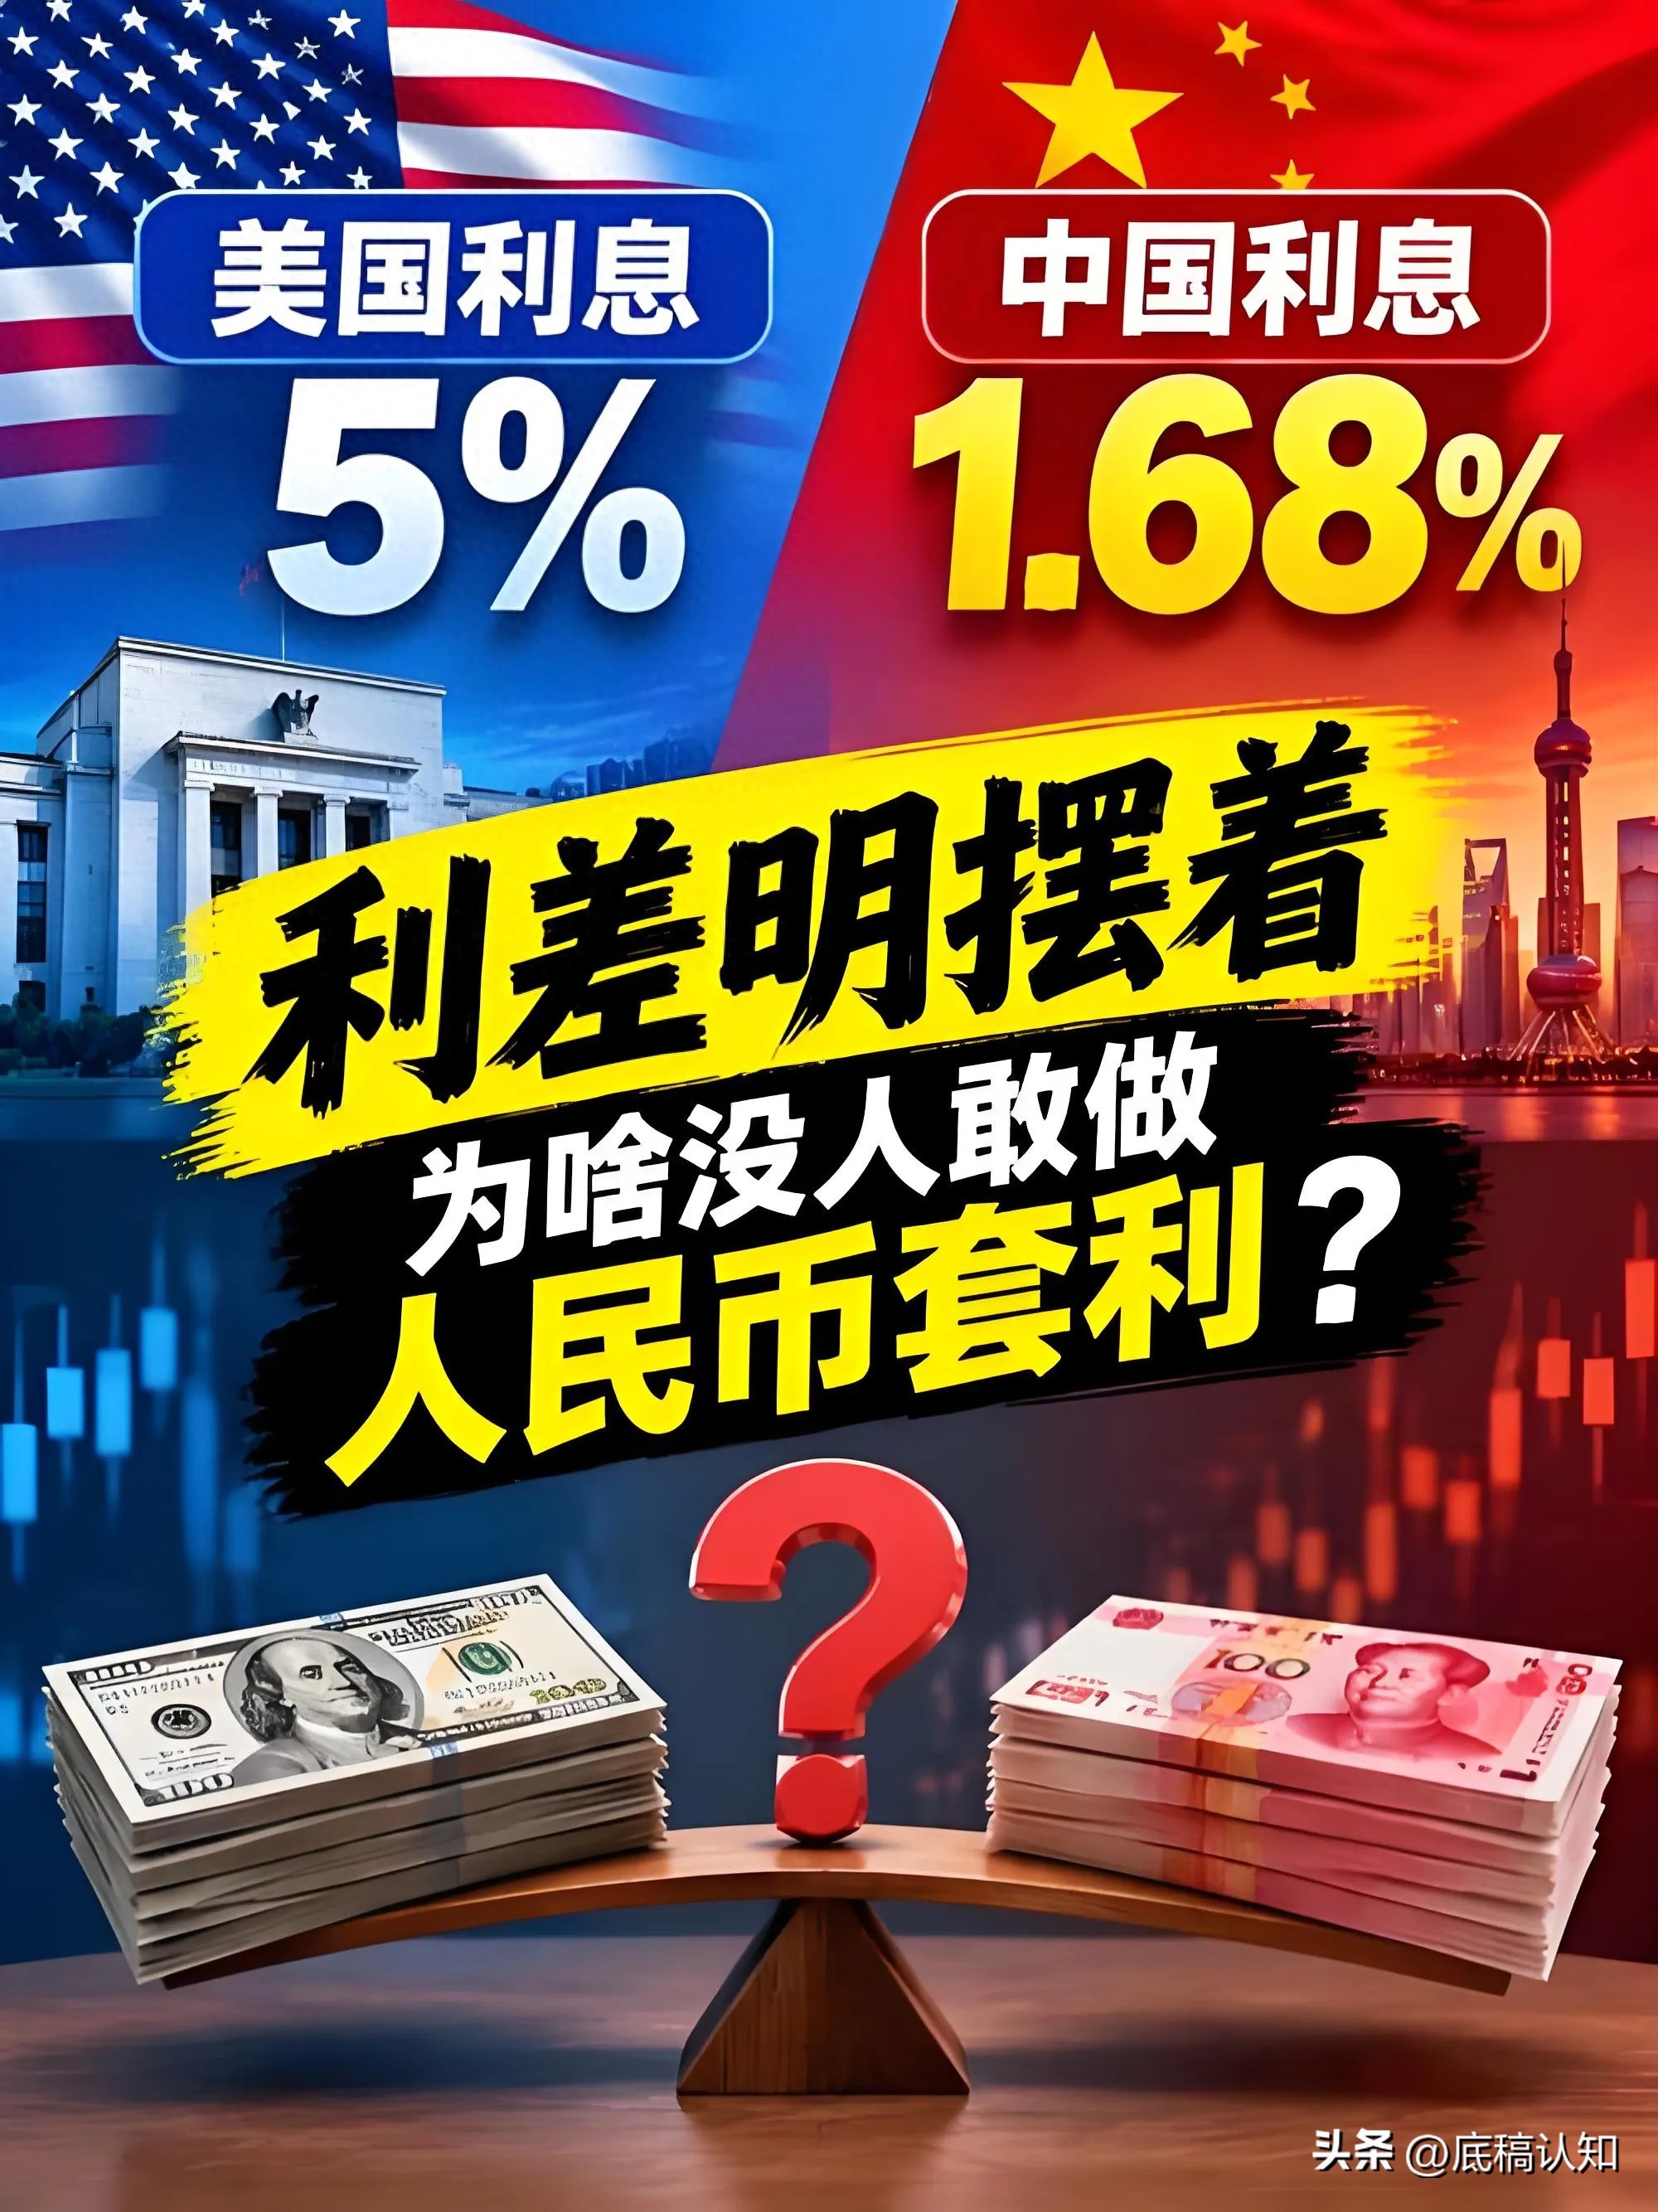
利差明摆着,为啥没人敢做人民币套利?

最近刷到不少财经短视频,都在说中外利差明摆着,好像躺着就能赚钱。算一笔账也确实诱人,境外利率高,境内人民币利率低,理论上借低息的钱,换成高息货币存起来,到期再换回来,就能稳稳吃利差。很多人因此疑惑:这么简单的生意,为什么普通人不敢碰,连不少资本也不敢大规模做?今天静下心,把这件事好好捋一捋。

很多人只看到表面的利息差,却忽略了套利最大的杀手:汇率波动风险。金融市场有个基础逻辑叫利率平价,高息货币往往伴随贬值预期。假设有3个百分点利差,看着很丰厚,可如果一年内外币兑人民币贬值超过3%,赚到的利息会被汇兑亏损全部吃掉,本金甚至还会缩水。

举个通俗例子,我把人民币换成美元存银行,拿更高的美元利息。等一年到期换回人民币,一旦美元下跌、人民币升值,最后拿到手的钱,扣完汇兑损失,可能还不如直接存人民币。汇率波动没人能精准预判,它受美联储政策、外贸数据、地缘事件影响,随时可能反转。所谓无风险套利,从一开始就是普通人的错觉,本质上是一场对赌汇率的博弈。

第二重门槛,是外汇监管的硬约束。我国人民币并非完全自由兑换,个人每年只有等值5万美元的便利化购汇额度,而且购汇用途有明确限制,不能用于跨境投机套利。想做大额资金套利,需要有真实贸易背景,单纯为赚利差的资金跨境流动,银行风控系统会直接预警。如果有人试图拆分账户、借用多人额度、走地下钱庄换汇,就已经触碰法律红线,一旦被查到,账户冻结、资金被追缴,还要承担刑事责任,这个代价很少有人愿意承担。

机构层面想做合规套利,也没普通人想得那么轻松。专业机构要锁定汇率风险,必须购买远期、掉期这类对冲产品,而对冲工具本身有成本。算上掉期费用、银行买卖点差、手续费,一圈成本扣下来,账面看得见的利差基本被压缩到几乎归零。换句话说,专业机构进场,先要花钱买保险对冲汇率风险,保险费直接吃掉大部分利润。市场本身也会自发调节,把无风险套利空间快速抹平。

还有流动性的隐形风险。套利交易往往跨周期操作,资金会被长期锁定。一旦市场突发变动,利率、汇率短期剧烈震荡,就算账面没亏损,也可能面临无法及时平仓、资金周转断裂的危机。历史上很多大型机构套息交易爆仓,就是在市场反转时来不及止损,巨额资金瞬间亏损。

网上很多博主只晒利差,不提汇率风险、对冲成本、监管红线,刻意营造“捡钱机会”。不少普通人被吸引,盲目换汇存外币,最后落得利息赚了、本金亏了的局面。

说到底,金融市场不存在简单的无风险红利。看得见的利差,只是冰山露出水面的一角,水面之下,藏着汇率、监管、交易成本三重陷阱。普通人最容易犯的错,就是只盯着收益,选择性忽略风险。

这也给我提了醒,面对各种“稳赚套利”的说法,一定要保持冷静。高收益必然伴随高风险,凡是看起来简单、轻松就能赚钱的机会,背后一定藏着普通人看不见的成本。对普通人来说,与其幻想跨境套利,不如守住本金,选择自己看得懂、风险可控的理财方式。不要被表面数字诱惑,更不要拿自己的积蓄,去赌无法预判的汇率行情。

外汇交易 止损,获利,偏差是什么意思_中外利差_套利风险

两部门征意见:加强银行间外汇市场监管

中新经纬8月22日电 据中国人民银行网站22日消息,为加强银行间外汇市场监管,促进外汇市场服务实体经济,中国人民银行和国家外汇管理局起草了《银行间外汇市场管理规定(征求意见稿)》(以下简称《管理规定》),现向社会公开征求意见。

据介绍,《管理规定》包括总则、市场参与机构管理、业务监督管理和附则4个章节,合计35条。主要内容如下:

一是加强银行间外汇市场监管。立足银行间人民币外汇市场,由中国人民银行和国家外汇局共同对银行间外汇市场各类参与机构实施全面监管,明确相应的管理要求和罚则。

二是构建全链条市场监管制度。明确机构运营管理、交易员管理、法律协议、做市商管理、信息交流、信息披露、数据服务与分发、费用和自律管理等要求。

三是提高外汇市场基础设施管理和服务能力。明确银行间外汇市场基础设施的职责、协作机制、异常处置、信息报送等要求。规定基础设施负责交易和清算资格管理并履行监督职责。

四是厘清参与机构业务边界。明确金融机构的入市范围、基本条件和业务原则。明确金融机构可自主决定参与交易冲销、同步交收等风险缓释服务。重申金融机构通过境内货币经纪公司协商达成人民币外汇衍生品交易的实现路径。

五是提升外汇市场管理的前瞻性。提出要根据市场需求不断丰富交易品种、币种等,按照市场化原则提供数据服务,规范金融信息服务商分发数据行为。(中新经纬APP)

千万级外汇罚单复盘:QDII 狂奔时代落幕,跨境资管告别通道灰色地带

券商跨境资管合规风险_个人外汇业务合规管理_QDII外汇违规处罚

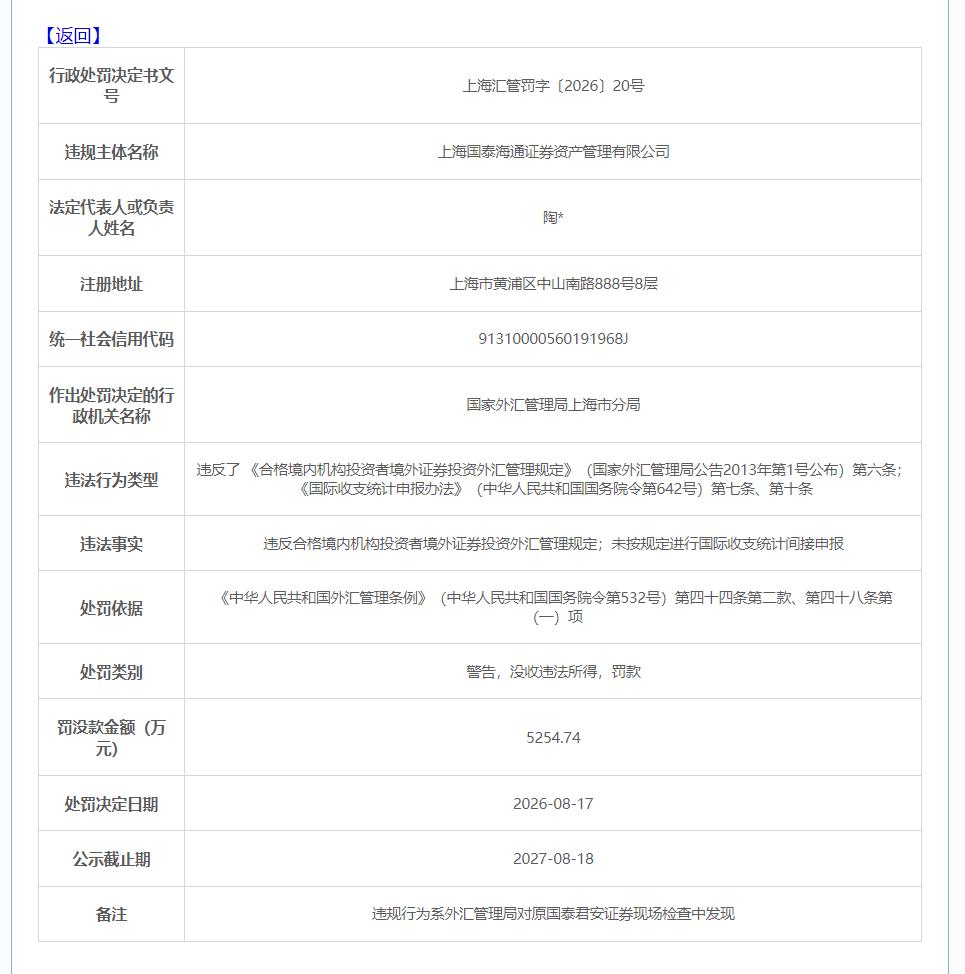
一张合计罚没 5254.74 万元的罕见千万级外汇罚单,撕开券商跨境资管高速扩张阶段遗留的历史包袱。国家外汇管理局上海市分局近期披露行政处罚,某券商资管公司成为主要被罚主体,其券商母公司及直接责任人员同步受到处罚。

个人外汇业务合规管理_QDII外汇违规处罚_券商跨境资管合规风险

涉事违规行为集中发生在 2019‑2022 年 QDII 业务开展期间,机构对外表示已完成全面整改,处罚不会扰动当前正常业务运营。此案也折射出行业现实:QDII 额度持续扩容的大背景下,跨境投资监管持续收紧,合规风控与主动管理能力,已经成为机构角逐跨境业务赛道的核心门槛。

本次处罚呈现母子公司双罚、机构责任人同查的特征。涉事资管子公司两大违规事由,一是个别 QDII 产品违反外汇管理规则,二是国际收支统计间接申报不合规,合计罚没 5254.74 万元,其中罚款 2587.40 万元,没收违法所得 2667.34 万元;直接责任人被处以 7 万元罚款。券商母公司因国际收支直接申报、外汇账户管理违规,被警告并罚款 15 万元。

案件分为程序性违规与实质性违规两部分。国际收支统计申报属于程序类问题,间接申报由金融机构代客户填报,QDII 跨境证券交易中,交易记录留存、托管行数据对账、申报要素校验都是高频风险点。但按照《外汇管理条例》,单纯申报违规机构罚款上限仅 30 万元,远达不到本次千万级处罚量级。

结合处罚援引法规,机构违规触碰《合格境内机构投资者境外证券投资外汇管理规定》第六条,该条款明确 QDII 境外投资净汇出额不得超过获批额度,严禁转让、转卖投资额度。业内律师据此判断,本次巨额罚没的核心诱因,大概率为超额度汇出或者违规出借、转让 QDII 额度。2667.34 万元的违法所得没收,也印证属于实质性业务违规,并非简单的报送失误。

该笔违规属于历史遗留问题,对应业务为资管主体合并之前产生,2026 年 4 月主体完成合并后,存续主体承接相关责任。回溯行业发展,2019‑2022 年正是机构出海扩张阶段,前台业务快速奔跑,中后台跨境风控、合规体系建设滞后,催生一批灰色操作。

早在 2017 年外汇局就查处过首例 QDII 额度转让大案,机构向无资质主体出借额度,开出 775 万元罚单。早年 QDII 额度供给紧张,通道合作模式暗流涌动,衍生三类灰色玩法:持牌机构仅做产品发行、资金划转,投资决策权交由外部机构;借助 SPV、收益互换等结构变相输出额度;通过私下协议直接出借额度。

市场容易混淆资管新规下的一层嵌套规则与通道业务边界。一层嵌套属于制度允许的产品架构,但嵌套不等于通道。机构不能借助产品嵌套规避监管,出借 QDII 额度、放弃主动管理义务,是监管明令禁止的行为。

时至今日,监管追溯问责力度持续强化,跨数年的历史业务依旧会被穿透核查。经过多轮整治,传统 QDII 通道业务已经大幅清退。监管层面也在扎紧制度篱笆,2026 年年中,多家券商收到通知,暂停私募跨境股票类 TRS 新增业务,整治借工具绕开 QDII 额度、规避监管的套利行为,压实机构主动管理责任,防范跨市场风险传导。

供给端上,QDII 额度迎来常态化扩容。截至 2026 年 6 月末,全市场 QDII 总额度 1761.69 亿美元,上半年新增额度同比接近八成,证券基金类机构额度占比过半。额度放开不等于监管放松,外汇局明确后续常态化发放 QDII 额度,资源向投资能力强、合规水平高的机构倾斜。

行业逻辑已经彻底改写,过去争抢额度,现在比拼管好额度。机构既要做好外汇登记、收支申报等程序性合规,更要严守额度管控、投资范围等实质约束。通道套利时代彻底终结,风控体系完备、主动管理过硬的机构,才能在跨境资管赛道拿到长期发展红利。