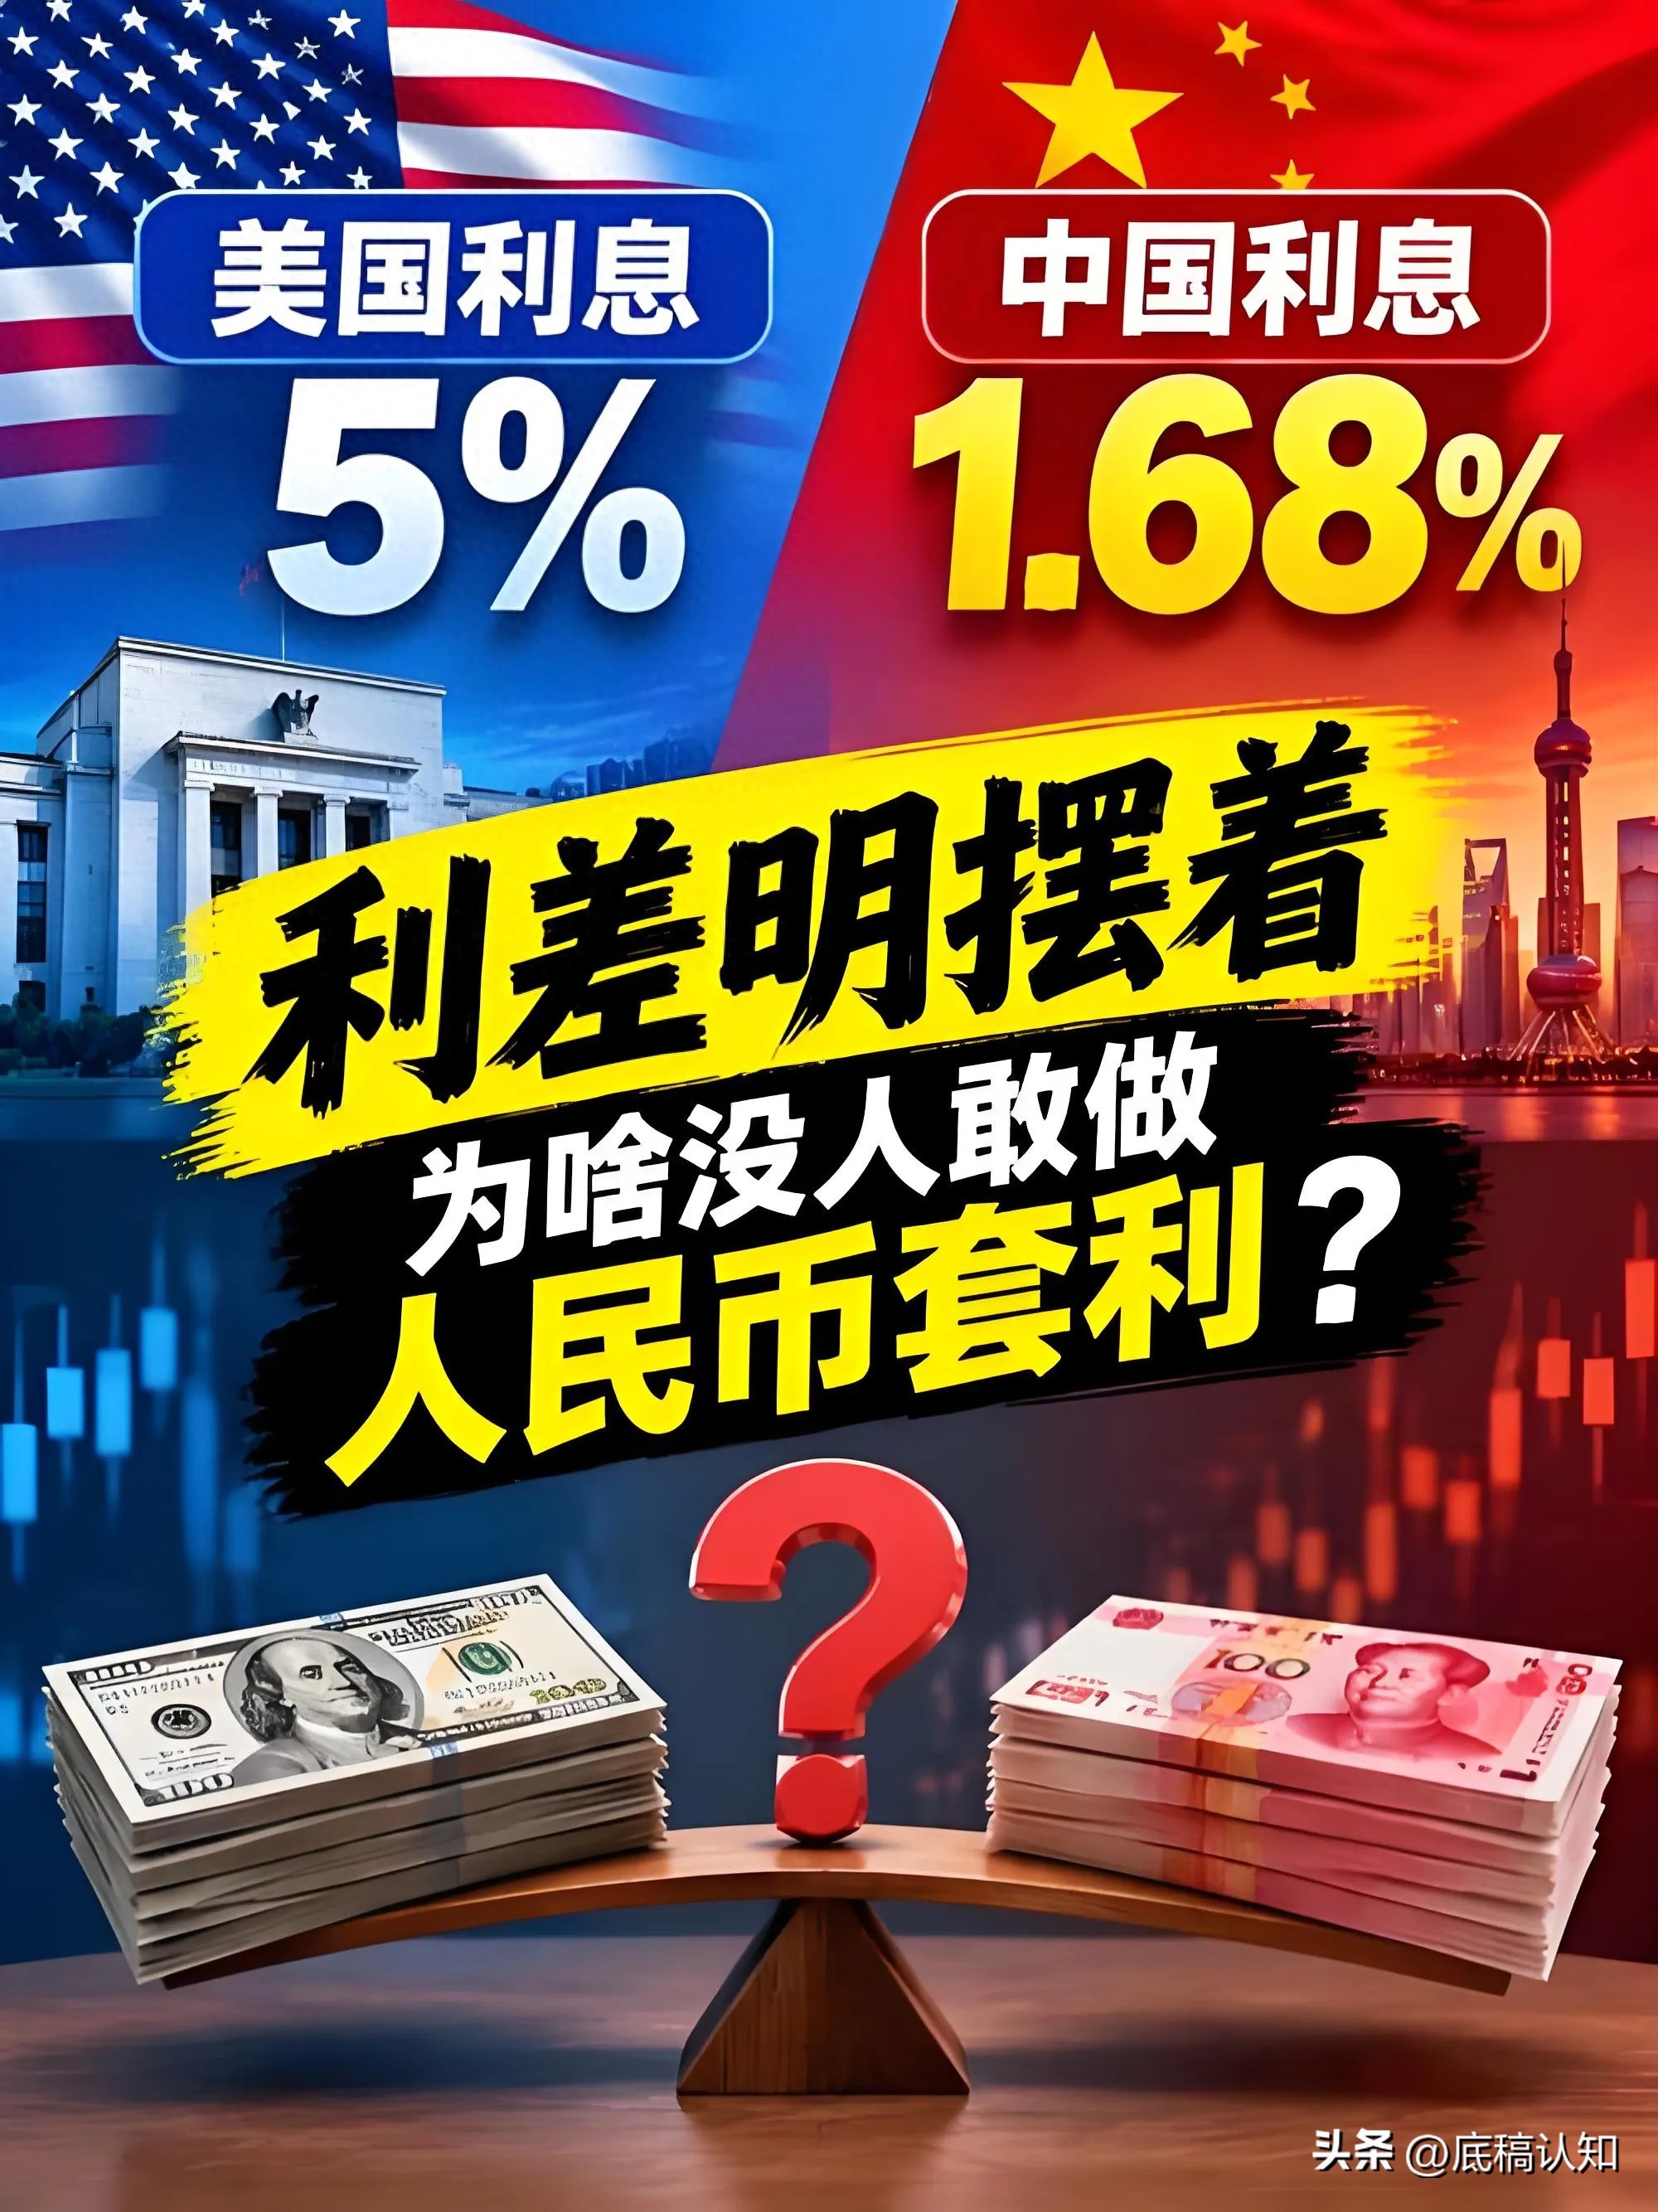
利差明摆着,为啥没人敢做人民币套利?
最近刷到不少财经短视频,都在说中外利差明摆着,好像躺着就能赚钱。算一笔账也确实诱人,境外利率高,境内人民币利率低,理论上借低息的钱,换成高息货币存起来,到期再换回来,就能稳稳吃利差。很多人因此疑惑:这么简单的生意,为什么普通人不敢碰,连不少资本也不敢大规模做?今天静下心,把这件事好好捋一捋。
很多人只看到表面的利息差,却忽略了套利最大的杀手:汇率波动风险。金融市场有个基础逻辑叫利率平价,高息货币往往伴随贬值预期。假设有3个百分点利差,看着很丰厚,可如果一年内外币兑人民币贬值超过3%,赚到的利息会被汇兑亏损全部吃掉,本金甚至还会缩水。
举个通俗例子,我把人民币换成美元存银行,拿更高的美元利息。等一年到期换回人民币,一旦美元下跌、人民币升值,最后拿到手的钱,扣完汇兑损失,可能还不如直接存人民币。汇率波动没人能精准预判,它受美联储政策、外贸数据、地缘事件影响,随时可能反转。所谓无风险套利,从一开始就是普通人的错觉,本质上是一场对赌汇率的博弈。
第二重门槛,是外汇监管的硬约束。我国人民币并非完全自由兑换,个人每年只有等值5万美元的便利化购汇额度,而且购汇用途有明确限制,不能用于跨境投机套利。想做大额资金套利,需要有真实贸易背景,单纯为赚利差的资金跨境流动,银行风控系统会直接预警。如果有人试图拆分账户、借用多人额度、走地下钱庄换汇,就已经触碰法律红线,一旦被查到,账户冻结、资金被追缴,还要承担刑事责任,这个代价很少有人愿意承担。
机构层面想做合规套利,也没普通人想得那么轻松。专业机构要锁定汇率风险,必须购买远期、掉期这类对冲产品,而对冲工具本身有成本。算上掉期费用、银行买卖点差、手续费,一圈成本扣下来,账面看得见的利差基本被压缩到几乎归零。换句话说,专业机构进场,先要花钱买保险对冲汇率风险,保险费直接吃掉大部分利润。市场本身也会自发调节,把无风险套利空间快速抹平。
还有流动性的隐形风险。套利交易往往跨周期操作,资金会被长期锁定。一旦市场突发变动,利率、汇率短期剧烈震荡,就算账面没亏损,也可能面临无法及时平仓、资金周转断裂的危机。历史上很多大型机构套息交易爆仓,就是在市场反转时来不及止损,巨额资金瞬间亏损。
网上很多博主只晒利差,不提汇率风险、对冲成本、监管红线,刻意营造“捡钱机会”。不少普通人被吸引,盲目换汇存外币,最后落得利息赚了、本金亏了的局面。
说到底,金融市场不存在简单的无风险红利。看得见的利差,只是冰山露出水面的一角,水面之下,藏着汇率、监管、交易成本三重陷阱。普通人最容易犯的错,就是只盯着收益,选择性忽略风险。
这也给我提了醒,面对各种“稳赚套利”的说法,一定要保持冷静。高收益必然伴随高风险,凡是看起来简单、轻松就能赚钱的机会,背后一定藏着普通人看不见的成本。对普通人来说,与其幻想跨境套利,不如守住本金,选择自己看得懂、风险可控的理财方式。不要被表面数字诱惑,更不要拿自己的积蓄,去赌无法预判的汇率行情。