最近外汇管制有些风声鹤唳的味道,连万达以10亿美元收购美国“金球奖”制作公司Dick Clark Productions的交易也因为加强监管的原因而告吹。
Dick Clark Productions还是没有“姓万”
前几天央行副行长、国家外汇管理局局长潘功胜明确代表官方第一次公开表态:在日常的监管中也发现了一些非理性和异常的投资行为。比如,一个钢铁厂收购海外影视公司,中国的餐饮企业在海外收购一家网游公司,特别是去年一年中国企业在海外收购了很多足球俱乐部。
在各种综合因素作用下,这样的收购其实是不被允许的。而发改委等四部门的意见是,会对房地产、酒店、影城、娱乐、体育俱乐部等领域出现的一些非理性对外投资倾向加强监管。同时,相关部门除了加强投资者在核心业务之外超过10亿美元收购项目的审查外,还将对上述领域跨境交易新增限制。
买海外足球俱乐部,其实也并不是好生意
因而在严格监管下, 2017年1月中企境外并购交易额为47.72亿美元,比去年下降了不少。
但,这只是企业出海进程的一个小插曲,如果当做全部,那就太天真了。
而更多实际情况是,虽然外汇管制会影响规模和时间窗口,但基于美元升值、资产配置、国际产业技术升级、海外技术嫁接中国市场等背后的动力,跨境并购交易仍在持续火热。
比如海航集团,此次此刻,正主导一项收购纽约曼哈顿的大楼,总价值达22.1亿美元。
在看起来低调的跨境并购中,中国人的手法其实越来越成熟,通过各种财技手段,能用极高的杠杆完成蛇吞象式的并购。当然,这其中的并购,基本都是脱虚向实,是政策鼓励的方向。
在“新财富plus”的支持下,出海传媒与正在看此篇文章的你,分享两个案例。看看这两个交易金额均超过百亿的跨境并购,如何在各部门的严格监管下,用巧妙的设计和安排,来玩好现金收购。
案例一:艾派克收购利盟国际
本次交易的并购方艾派克前身万利达,成立于2004年5月20日,于2007年11月在深交所挂牌上市。
艾派克由万利达重组而来
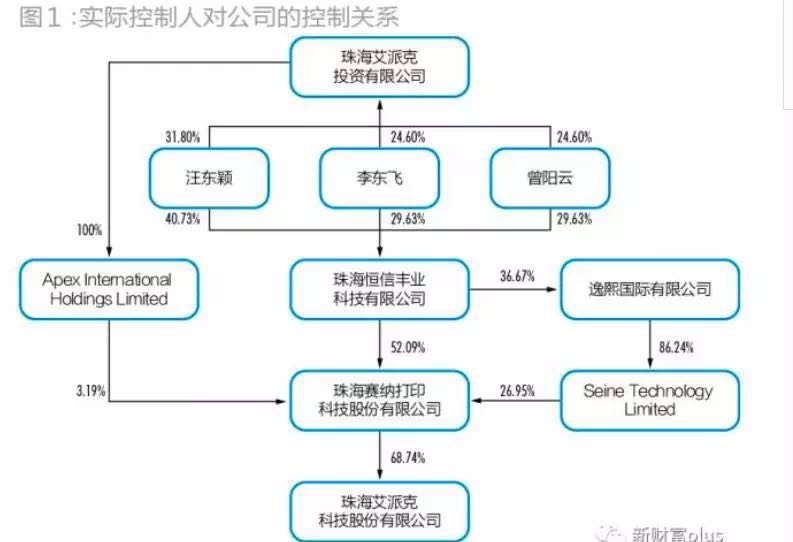
2014-2015年,艾派克由万利达重组而来,赛纳科技直接持有万利达 279,006,168 股股份,持股比例约为66%,成为公司的控股股东。一致行动人汪东颖、李东飞、曾阳云通过赛纳科技合计间接持有公司41.72%的股份,成为公司实际控制人(图1)。
被并购方利盟国际(Lexmark)为纽交所上市公司。Lexmark 于1991年从IBM分拆出来成立,并于1995年挂牌,是打印机行业的领先者。
交易结构和多元化的资金安排
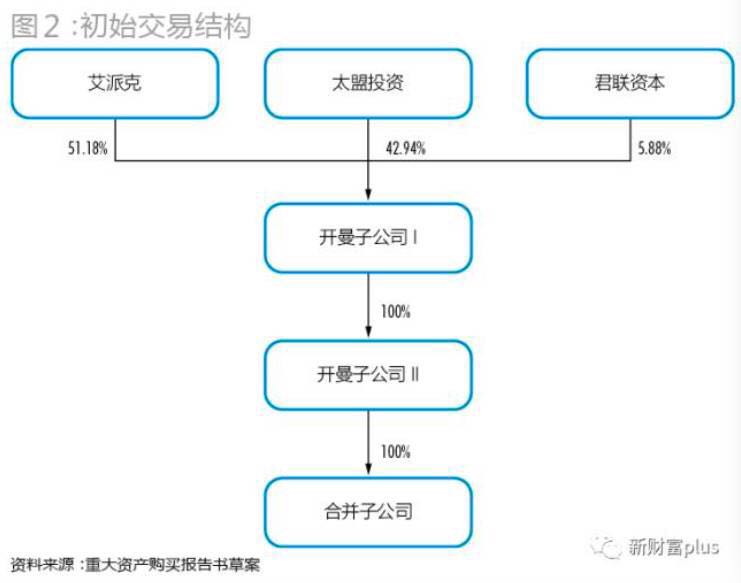
2016年4月19日,艾派克、开曼子公司I、开曼子公司II、特拉华合并子公司与利盟国际签署《合并协议》,初始交易结构为:通过特拉华合并子公司和利盟国际合并的方式实施,合并后合并子公司停止存续,利盟国际作为合并后的存续主体。
艾派克2015年度经审计的营业收入约为20.49亿元,标的公司利盟国际2015年度经审计的营业收入为35.51 亿美元,折合人民币约为230.6亿元,体量相差10倍以上。根据2016年4月19日的合并协议,收购价格40.5亿元,综合考虑限制性股票和期权对股份稀释的影响后共计6666.1904万股,利盟国际100%股权的交易对价为27亿美元(约合174.69亿元)。加上带息债务净额9.14亿美元(约合59.14亿元)和类负债对价4.3亿美元(约合27.82亿元),总资金需求为40.44亿美元(约合261.65亿元)
艾派克何以鲸吞利盟?
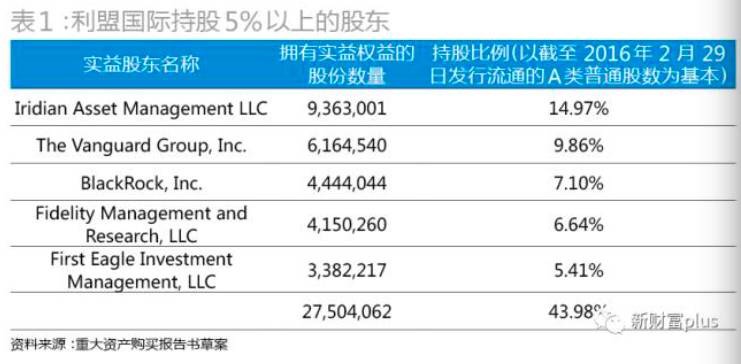
在解开谜底之前先来看股东结构。收购发生前,2016年2月29日,持有利盟国际 5%以上流通股本的实益股东是清一色的基金公司,先锋、富达、贝莱德等5家基金公司共持有利盟43.98%股份(表1)。从股东层面来讲,远没有美的集团收购库卡的难度大。
本案的难点之一在于监管风险。本次交易的前置审批程序包括取得国家发改委关于本次交易境外投资事项的备案、商务部关于本次交易境外投资事项的备案、美国外国投资委员会对本次交易的批准,美国、奥地利、德国等国反垄断的审批或备案等一系列审批流程。上述审批流程均为此次交易的前置条件,任一审批无法获批均会导致此次交易失败。
而在答复证监会问询函中,有关终止费的条款是如此罗列的:利盟国际若违约则需支付9500万美元(合6.15亿元),如艾派克违约或中国监管部门审批不通过,则其需要支付1.5亿美元(合9.71亿元),相当于艾派克2015年收入中的47.39%被用来支付终止费。由于外方不涉及监管部门的审批风险,因此给收购方艾派克带来的压力比并购标的大得多。
那么在本案中,在存在一定监管风险的可能性下,如何做好与监管层的沟通,资金又如何安排显得非常重要。本次交易的融资方案包括现金出资和银行贷款两部分,现金出资23.2亿美元(约合150.10亿元),银行贷款15.83亿美元(约合102.42亿元),均为现金,不涉及艾派克发行股份,这一方面可以在一定程度上规避证监会的审批风险,另一方面也避免了发行股份收购体量大得多的标的时对现有控股股东的股权形成稀释,并引发借壳。
艾派克、太盟投资、君联资本(最终方案换成朔达投资)通过现金方式合计出资 23.20 亿美元(约合150.10亿元),具体出资承诺为:艾派克以现金出资 11.90 亿美元(约合76.99亿元)、太盟投资以现金出资9.30亿美元(约合60.17亿元)、君联资本以现金出资2亿美元(约合12.94亿元)。
其中,艾派克 11.90 亿美元的现金出资来源为:自有现金以及控股股东赛纳科技提供的股东借款。根据艾派克2016年一季度未经审计的财务报告,截至2016年3月31日,艾派克的货币资金账面金额约为15.07亿元,扣除募集资金及必要的营运资金外,其中7亿元可以作为现金出资,约合1.08亿美元(以合并协议签署日汇率折算)。除此之外,约 10.82 亿美元(约合70亿元)拟通过控股股东赛纳科技的股东借款筹集。
而股东借款预计主要来自于赛纳科技自有资金及通过其所持有的上市公司股票进行融资筹集。根据控股股东赛纳科技2016年一季度未经审计的财务报表,截至2016年3月31日,赛纳科技的货币资金账面金额约为19.45 亿元,其中19亿元可借予上市公司,约合 2.94 亿美元。此外,控股股东赛纳科技可通过发行可交换债等形式融资。经过测算,赛纳科技可通过可交换债融资约52亿元,加上其自有现金19亿元,共计71亿元,约合10.97亿美元,满足上市公司10.82亿美元(约合70亿元)的出资需求。同时,赛纳科技尚有未质押股票17,511万股,约占上市公司总股本30.77%。
银行贷款部分,上市公司已取得中国银行和中信银行的并购贷款承诺函(合计15.83 亿美元授信),将由该等大型国有银行牵头组织银团为公司本次交易提供并购贷款,预计本交易所涉及的银行借款能够在本次交易实施前足额到位。
巧用可交换债
最终,赛纳科技分别于2016年7月29日和2016年9月5日完成两期非公开发行可交换债券(以下简称“赛纳科技可交换债”),共募集资金60亿元,超出预期的52亿元。
本次可交换债券具有如下亮点。第一,赛纳科技可交换债券是国内资本市场有史以来发行规模最大的可交换债券(含公开发行和非公开发行),融资规模为发行人净资产规模的3倍。
第二,赛纳科技可交换债券是换股溢价率(换股价格/发行前一日股票收盘价)最高的可交换债券之一,也是同评级、同期限的可交换债券中票面利率最低的可交换债券之一。赛纳科技两期EB的票面利率均为4.5%,低于同期EB的7%-8%的水平。初始换股价57.15元/股,溢价80%以上。
第三,赛纳科技作为上市公司艾派克(002180)的控股股东,在自身净资产规模仅20亿元的情况下,利用其拥有的股票市值优势(发行时,上市公司艾派克总市值超过300亿元,赛纳科技拥有市值超过200亿元),巧用可交换债券这一金融工具,成功实现了对世界领先的打印产品及服务供应商利盟打印机约37亿美元的并购,创造了2016年A股上市公司“以小吃大”的又一经典案例。值得一提的是,可交换债这种融资方式在并购中经常起到金融创新的作用,在并购中担保比例比一般的质押率要高得多。这两笔EB分别于7月21日和8月30日分别向华泰联合质押1.4亿股和1.5亿股融资29.7亿元和30.30亿元。经查询,艾派克在这两日的股票收盘价分别为33.01元/股和31.66元/股,相应股票市值约为46亿元、47亿元。
调整初始交易架构和资金安排:使用更大的杠杆
由于EB发行规模大于初始预定规模,最终出资方案有所变化,变更为:艾派克7.77亿美元,太盟投资6.52亿美元,朔达投资0.89亿美元。并购贷款金额也有所调整,变更为:以中信银行广州分行为全球牵头行的银团向开曼子公司II发放9亿美元并购贷款、特拉华合并子公司11.8亿美元的并购贷款和4亿美元的利盟国际现有债券的再融资贷款、2亿美元的流动资金循环贷款。而为了便于并购贷款的实施,交易结构上也有所调整,增设香港子公司I、II、III和瑞士子公司I、II(图2、图3)。
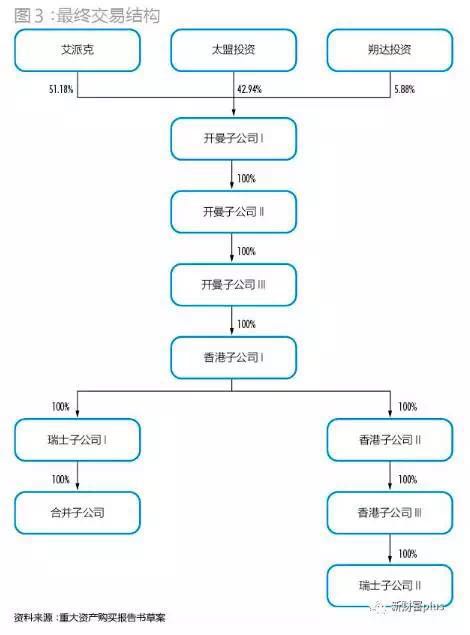
从最终的资金安排看,艾派克收购一案,用足了杠杆,包括发行可交换债。2016年一季度末赛纳科技持有艾派克股票3.9126亿股,质押9872万股,剩余可质押股票2.9254亿股,最终的方案质押的股票数量为2.9亿股,几乎将剩余可质押股份全部用完。
超高杠杆之下,财务压力势必大增,如何安排还款?从上述资金来源来看,还款主要由两部分组成:控股股东借款和银团并购贷款,其他资金来源均属于上市公司自有资金和出资人的出资,无还款压力。
股东借款由艾派克进行偿还,未来贷款偿还的资金来源主要为艾派克产生的经营性现金流。根据目前的经营情况,公司预计借款为期3年,期限届满时根据公司的经营情况及现金流情况偿还本金或者适当展期。同时,上市公司不排除通过股票再融资或发行债券等方式来偿还此次交易的借款。而针对银团的并购贷款,偿还主体为开曼子公司 II和合并之后存续的利盟国际,未来贷款偿还的资金来源为利盟国际本身产生的经营性现金流以及艾派克提供给两家公司的现金流。
完善产业链
艾派克的主营业务包括集成电路芯片、通用打印耗材及核心部件和再生打印耗材的研发、生产和销售,以耗材为主。利盟国际则主要经营两部分业务,ISS业务和ES业务。ISS主要是打印机及耗材配件,2015 年ISS 部门共实现收入30.17 亿美元,占比85%。ES部门提供全面的企业内容管理产品,涉及数据采集、文档管理、业务流程管理等各类型功能。其主要客户集中在制造业、医疗行业和银行业,该等行业占ES部门收入的一半以上。未来,ES部门将基于对未来行业重点的变化,继续深耕细分垂直市场,重点关注医疗、银行、保险等核心、高成长性市场。
利盟国际是老牌跨国IT公司
利盟国际ISS业务的主要竞争对手包括惠普公司、佳能、爱普生、日本兄弟工业株式会社、三星电子、施乐、理光以及柯尼卡美能达等。据Gartner统计,2014年利盟国际共出货打印机、复印机及复合一体机共131.5万台,排在世界所有打印机设备生产商第八位。在打印管理服务方面,据IDC统计,利盟国际 2013 年约占全球打印管理服务市场9.7%的市场份额,2014 年约占9.9%,位列全球所有公司的第四位。利盟国际在ECM领域的竞争对手主要包括易安信(EMC)、IBM、甲骨文公司、Nuance 公司、OpenText 公司等。
本次赛纳科技可交换债的主承销商华泰联合认为,在产业链方面,艾派克长于打印耗材方面的成本控制,美国利盟作为全球前五大激光打印机厂商拥有较强的技术实力,双方的合作将进一步实现成本的控制;产品线方面,艾派克从中低端产品起步,引入美国利盟的高端打印机产品后,将形成产品上的相互补充;市场拓展方面,2010年实现技术突破的奔图在国内打印机市场的份额不断上升,美国利盟的优势市场在美国和欧洲,双方通过合作进行各市场的扩张将有很大的空间。
案例二: 美的集团收购库卡
意义:中国资本收购海外高端制造业典型。
2016年5月,美的集团宣布拟以每股115欧元要约收购德国工业机器人公司库卡集团(KUKA Aktiengesellschaft,以下简称“库卡”)。又一枚先进制造业标的落入中国企业怀中,国内制造业引入海外优势技术,进一步推进。
两步走的收购策略
库卡在德国法兰克福证券交易所上市,因此本次交易的潜在交易对象为除美的境外全资子公司MECCA 以外的库卡集团的全体股东,最终交易对象为最终接受要约的库卡集团股东。本次收购德国上市公司,采取两步走的战术,先收购部分流通股,再发出要约收购其他股份。
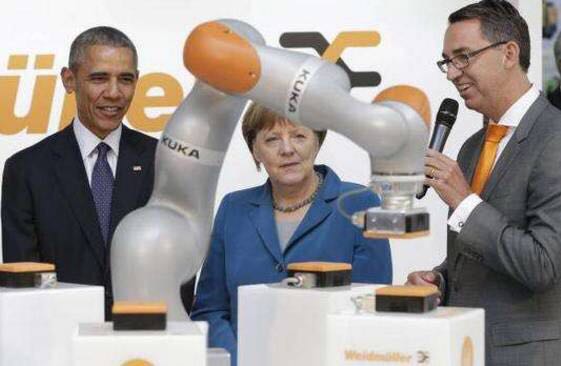
库卡是德国新工业的代表企业
第一步:先以MECCA买入库卡流通股。MECCA是美的集团经由美的集团香港全资子公司美的国际控股全资持有的孙公司。2015年8月,MECCA第一次买入了库卡5.4%的股份。2016年2月,美的集团将其所持库卡股份的比例迅速提升到了10.2%,至2016年5月26日发出邀约收购之时,根据境外律师尽职调查报告,库卡集团已发行股份总数3977.547万股,而美的集团通过MECCA已经持有库卡13.51%的股权,为第二大股东(表3)。
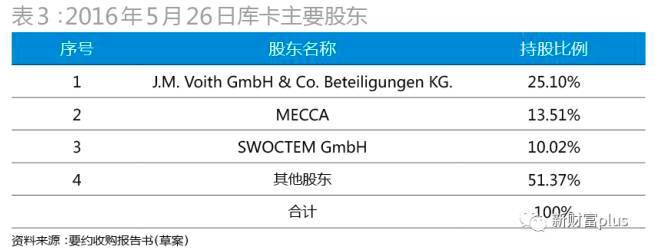
福伊特集团(J.M. Voith GmbH & Co. Beteiligungen KG,以下简称“福伊特”)是一家控股公司,通过其附属公司从事造纸机、涡轮机和发电机的制造,以及为工业应用提供驱动器组件和技术服务,掌握库卡25.1%的股权。SWOCTEM GmbH是一家1998年注册成立、位于德国海格尔的投资公司,其投资活动主要集中在欧洲市场,由德国亿万富豪弗莱德汉姆·洛把控,其持有库卡10.02%。从股东层面来看,存在来自大股东的压力。对美的集团来说,首先必须先解决好股东层面的各方利益。
第二步,要约收购。通过境外全资子公司MECCA以现金方式全面要约收购库卡的股份,要约收购价格为每股115欧元。在美的集团宣布意图收购库卡的前一天,库卡的收盘价为84.41欧元,115欧元/股的收购价格溢价高达36.2%。而相比德国相关证券法案规定的90欧元/股的库卡股份最低收购价格,溢价约27.8%。
收购要约一开始遭到了大股东的反对和政府的口头反对。公告显示,出售股份将让福伊特获得大约12亿欧元的收入。福伊特在2014年年底进入时库卡的股价约为50欧元/股。而德国政府的口头反对,并没有涉及危害国家安全,对美的集团收购库卡的商业行为并不存在法律约束力。最终在2016年6月28日收购双方达成一致意见。此后,这笔交易陆续通过了中国、德国、墨西哥、俄罗斯、巴西、欧盟、美国等地区的反垄断审查。
2016年12月30日,美的集团宣布,对德国库卡集团发出的要约收购已获得所有相关监管部门的批准,满足所有监管条件。2017年1月6日,美的集团官方发布公告称,已完成要约收购库卡集团股份的交割工作,并已全部支付完毕所涉及款项。收购交割完成后,美的集团通过境外全资子公司MECCA合计持有库卡集团3760.57万股股份,约占库卡集团已发行股本的94.55%。
资金安排
收购库卡的资金来源为银团借款和美的集团的自有资金,用境外银团借款作为融资方式。2016 年6月2 日,MECCA向中国工商银行(欧洲)有限公司巴黎分行和中国工商银行法兰克福分行签订了一份融资协议。收购资金来源为中国工商银行(欧洲)有限公司巴黎分行和中国工商银行法兰克福分行提供的贷款。
海外收购中估值一般使用EV/EBITA
如果按照库卡在2015年7.43亿元的净利润来看,美的集团高达300亿元的收购价极为昂贵,收购PE将近40倍,名副其实的高溢价收购。
据投行人士表示,海外收购对标的公司的估值一般用EV(企业价值)/EBITA。库卡以2016年3 月31日为基准日的前12个月的EBITDA为2.5亿欧元,收入为28.8亿欧元。因此本次交易的EV/EBITDA 倍数为 18.2x,企业价值/销售额倍数为 1.6x。这一估值比海外同行业上市公司如ABB、发那科等要贵一些,但比国内同行业上市公司的估值则要便宜很多(表4、表5、表6)。
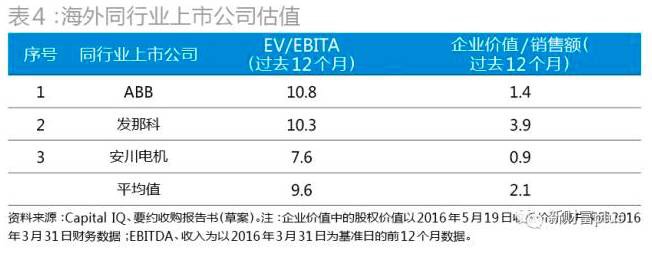
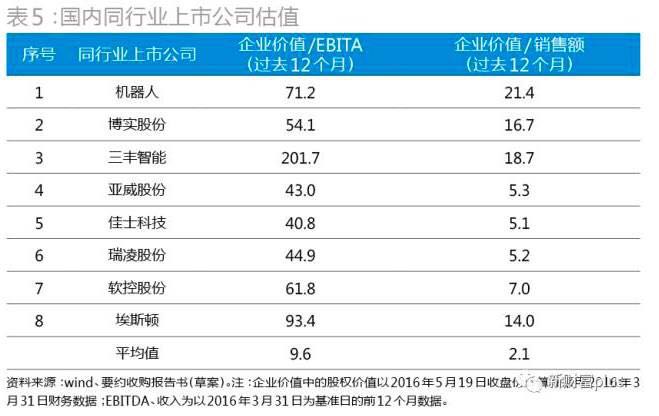
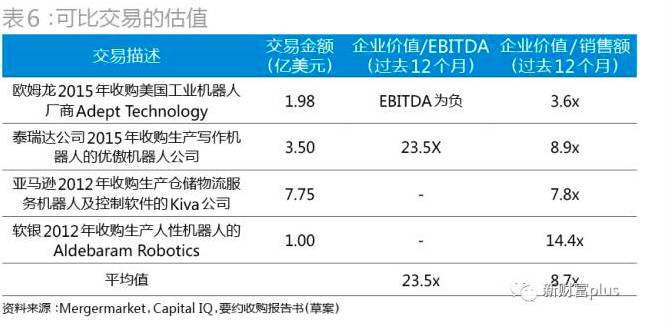
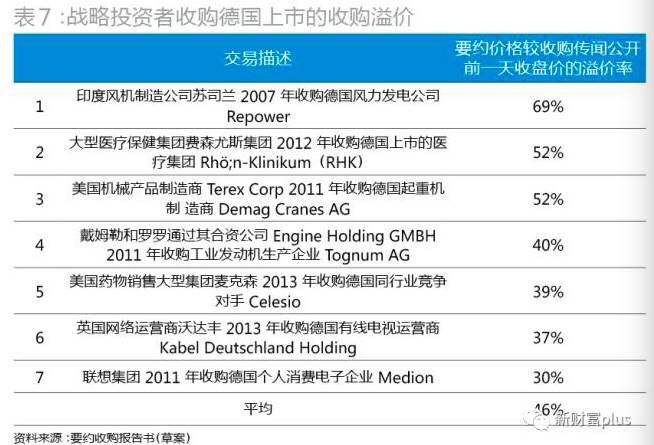
从收购溢价来看,并不算昂贵。2007年以来标志性的战略投资者收购德国上市公司的收购溢价数据显示,收购溢价率在 30%-69%之间,平均值为46%(表7)。本次美的集团收购库卡集团相对于美的集团董事会做出要约收购决定公告前一天收盘价(2016年5月17日)的溢价为36.24%,相对于美的集团收购库卡集团超过10%公告前一天(2016年2月3日)收盘价的溢价为59.6%。
不仅仅是“德国技术+中国市场”的组合
库卡在机器人领域的江湖地位,无需赘论。库卡是德国工业4.0浪潮中的领军公司,创立于1898年,凭借机器人本体制造跻身全球机器人“四大家族”(德国库卡、ABB集团、日本安川、日本法那科)。从地域上看,全球机器人产业日欧美三分天下,日本在工业机器人、家用机器人及机器人核心零部件方面优势明显;美国主要优势在于国防军工机器人;欧洲在工业机器人和医疗机器人领域居于领先地位。以2015年销售额划分,全球前四大公司在整个行业中的市场份额占比均接近40%,库卡约占9%。
库卡有三大业务板块:其一是机器人(Robotics)板块,主要包括出售工业机器人、重型机器人以及医疗机器人以及相关服务获得的收入。库卡机器人定位偏中高端,主要应用于汽车整车和汽配行业,其汽车工业机器人位列全球前三、欧洲第一,约30亿欧元的总收入中近1/3由机器人板块贡献。其二是库卡系统(Systems)板块,主要包括库卡为各类客户提供的自动化解决方案获得的收入,收入占到库阿卡总收入的半壁江山。其三是瑞仕格(Swisslog)板块,主要包括其自动化解决方案业务,主要服务于医院、仓储中心等。瑞仕格的收入大约有 2/3 来自仓储相关的自动化解决方案,剩下1/3来自医疗相关的自动化解决方案。库卡客户以德国和欧洲企业为主,但在近几年也开始积极开拓其他国家的客户。
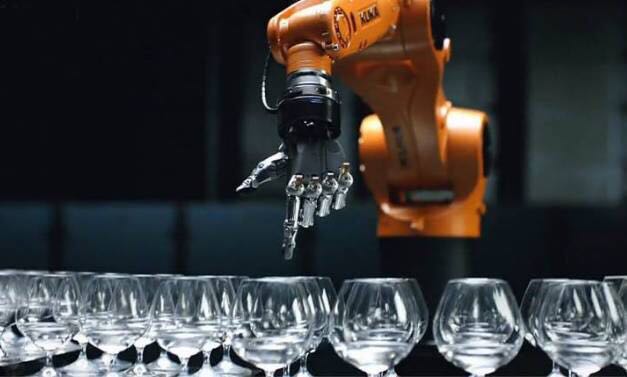
收购库卡以后会成为中资国际化的经典案例
从库卡的角度,德国技术+中国市场的组合无疑极具吸引力。与机器人四大家族中的另三家比较,库卡在中国的战略稍显落后,2015年度来自亚洲和其他地区的收入为5.736亿欧元,占总收入的比重为19.34%。携手中国小家电巨头从理论上能迅速补足这个短板。
中投证券研究报告显示,库卡于2000年在上海设立了全资子公司,之后又在2004年设立了另一家子公司库卡柔性,负责库卡在中国的系统集成业务。仅从在华业务的拓展来看,库卡直到目前在中国也只有两家子公司,无论是人员储备、研收、投入、还是分公司的布局,都无法和“四大家族”中的另外三家相提并论。
从美的角度来看,此次收购完全符合其战略发展。第一,美的集团自2015年新成立了机器人业务部门,在机器人产业上全面布局,采取“智慧家居+智能制造”的“双智”策略。
第二,以2015年财务数据计算,美的集团海外收入494.17亿元,占当年总收入的35.7%。自 2007 年于越南开设了首家工厂,打开其海外扩张的大门后,美的集团先后在白俄罗斯、埃及、巴西、阿根廷、印度等6个国家建立了生产基地。在要约收购库卡之前,2016 年3月底美的集团与东芝签署了一份股权转让协议,收购东芝家电业务的主体东芝生活电器株式会社 80.1%的股权。随着全球化战略的逐步推进,海外收入占比将持续增高。
关于出海传媒
关注中国企业及中国资本国际化的第一新媒体。用大数据的方式来洞察国际化大潮中的公司故事、人物故事。欢迎加入(ID:chuhaimedia),成为国际化大潮中的一员!