Tag: 经济分析

三大人民币汇率指数回落 人民币汇率后续料总体平稳

新华财经上海9月7日电(葛佳明) 中国外汇交易中心公布数据显示,9月4日当周三大人民币汇率指数下跌,CFETS人民币汇率指数报101.64,按周跌0.23;BIS货币篮子人民币汇率指数报108.74,按周跌0.41;SDR货币篮子人民币汇率指数报96.55,按周跌0.12,创2026年2月以来新低。

上周(8月31日至9月4日),美元指数冲高回落,在美联储降息预期不确定攀升的影响下大幅波动,全周累计下跌0.53%,非美货币上周大多走高,市场对日本央行加息预期走高的背景下,日本国债利率明显上行支撑了日元的大幅走高,日元对美元汇率最终收涨2.45%领涨,挪威克朗,加元在油价上行的支撑下分别收涨0.7%,0.49%;欧元和英镑对美元的波动较小,欧元对美元小幅收涨0.25%,英镑对美元小幅走低0.14%。

人民币则在美元整体走低的背景下,上周延续了升值势头。美元指数回落等一系列因素对人民币构成了支撑。离岸人民币对美元周五明显上涨,最高上攻至6.052元,报收于6.7078元,全周累计上涨236个基点。

上周,美元指数整体呈现先弱后强走势。上半周,受美国财政部扩大国债回购、日元明显升值以及市场对美元资产的担忧影响,美元指数一度跌破99;周五公布的美国8月非农就业数据大幅好于预期后,美元快速反弹,但仍未完全收复此前跌幅。

中金公司研究部外汇研究首席分析师李刘阳表示,美联储9月维持利率不变仍是基准判断,美元能否进一步走弱,则需要通胀持续降温予以确认。近期,美联储主席沃什和理事沃勒的表态、非农数据以及油价上涨先后影响市场定价,美元当前最主要的支撑仍来自美联储后续收紧政策的预期。

李刘阳预计,若8月核心CPI环比涨幅仍在0.2%左右,市场当前较高的加息定价可能有所回落;只有核心CPI升至0.3%或以上,且价格压力重新向核心服务等分项扩散,强就业、通胀和能源价格上涨才可能形成更加一致的鹰派信号。基准情形下,本周美元指数或运行于98.5至100.5区间,中枢约为99.5。

其他机构对美元后市的判断也相对审慎。花旗在强劲非农数据公布后,将下一次降息预测推迟至2027年6月,认为劳动力市场总体稳定,美联储接下来将把注意力更多集中于通胀。

布朗兄弟哈里曼银行(Brown Brothers Harriman)全球市场策略主管埃利亚斯·哈达德表示,若美国CPI明显偏热,基本可以锁定9月加息,并为美元提供支撑;若数据偏冷,市场将重新押注美联储按兵不动,美元可能面临下行压力。不过,即使9月加息成为定局,美元也未必创出本轮周期新高,因为欧洲央行、日本央行等主要央行同样面临加息压力,美联储与其他央行之间的政策分化正在收窄。

人民币对美元延续温和升值走势,当前人民币汇率预期总体平稳,出口韧性、跨境收支顺差以及企业结汇需求,仍将对汇率形成内部支撑。

李刘阳预计,9月出口商结汇意愿可能继续保持较强水平,前期积累的外汇收入也有望逐步转化为结汇供给,推动人民币汇率保持温和偏强。但在美联储加息预期和油价上涨等外部因素扰动下,人民币短期继续快速升值的空间可能受到一定约束,后续更可能呈现“偏强运行、双向波动”的特征。

华福证券首席经济学家管涛认为,今年中国进出口在全球人工智能资本开支扩张的带动下保持较快增长,经常账户顺差仍处于较高水平,是人民币汇率保持韧性的重要基础。

中信证券宏观与政策首席分析师杨帆认为,美国长端国债收益率上升、财政部扩大回购以及美日干预汇市等现象,反映市场对美元信用和美国财政可持续性的担忧,可能限制美元指数反弹空间,为人民币提供相对有利的外部环境。

中诚信国际研究院院长袁海霞表示,贸易顺差持续带来新增外汇收入,企业结汇意愿回升则推动当期收入和前期留存外汇进入即期市场,两者共同构成人民币走强的内部支撑。后续人民币有望温和升值,但美联储加息预期升温、中美利差倒挂以及地缘局势变化,可能使双向波动进一步增强。

整体来看,美元短期仍有政策收紧预期支撑,但能否持续走强取决于通胀数据是否与强劲就业形成共振。人民币则受到出口、顺差和结汇需求支撑,预计保持稳中偏强,但在外部利率和油价扰动下,升值节奏可能趋于平缓。

去年12月我国黄金储备连续第二个月增加,外储环比增0.33%

国家外汇管理局统计数据显示,截至2022年12月末,我国外汇储备规模为31276.9亿美元,较11月末增加102亿美元,增幅为0.33%。

外汇局指出,2022年12月,受主要经济体货币政策及预期、全球宏观经济数据等因素影响,美元指数下跌,全球金融资产价格总体下跌。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模上升。我国经济韧性强、潜力大、活力足,长期向好的基本面没有改变,有利于外汇储备规模保持总体稳定。

汇兑和资产估值因素对冲导致12月外储环比增加

民生银行首席经济学家温彬认为,2022年12月,全球通胀虽高位回落但仍远高于各国政策目标,发达国家继续收紧货币政策,全球债券和股票价格总体下跌,我国外汇储备受到资产价格变化的负面影响。不过美国通胀先于欧洲回落,美国加息已充分定价,美元指数高位回落,全月下跌2.3%,也有利于我国外汇储备中的非美元部分因汇率折算而升值。

因此在汇兑和资产估值因素相互对冲的情况下,12月我国外汇储备环比增加102亿美元,表明国际收支的改善起到了较大作用。特别是12月我国沪深股市“北向通”净流入资金超过350亿美元,表明海外资金继续看好中国经济发展和资本市场的前景。

受汇率和资产价格变化等因素影响,全球多国外汇储备规模下降。国际货币基金组织(IMF)发布的最新数据显示,2022年前三季度全球外汇储备规模下降1.3万亿美元至11.6万亿美元,降幅为10.22%。

温彬进一步指出,2022年我国外汇储备规模全年基本稳定,始终保持在3万亿美元以上,四季度连续三个月上升,有利于外界增强对我国经济的信心,充分发挥了国家经济金融的“稳定器”和“压舱石”作用。

中国银行研究院研究员吴丹对贝壳财经表示,在国际形势动荡升级、美联储货币政策收紧等背景下,2022年我国外汇储备规模年末小幅上升、全年基本稳定,是我国跨境资本双向流动合理、国际收支格局稳健的重要体现,为2023年年初人民币汇率升值构成重要支撑。

2023年我国外汇储备仍有望保持总体稳定

展望2023年,外汇管理局在2023年全国外汇管理工作会议上表示,今年要完善外汇储备经营管理,推进专业化投资能力建设、科技化运营能力建设、市场化机构治理能力建设,保障外汇储备资产安全、流动和保值增值。

吴丹指出,2023年外部形势依然严峻,全球经济滞涨风险加大,发达经济体货币政策转向节奏仍面临不确定性,而保持人民币汇率在合理区间内的常态化双向波动,是今年经济金融工作的重要方向。

当前外汇储备规模的合理充裕,是我国经济韧性和金融实力的体现,将进一步保障未来人民币汇率继续保持稳定波动态势,不断增强人民币资产对全球资产的吸引力,促进人民币国际化进程的稳步推进。

温彬认为,2023年受高通胀和主要经济体货币政策收紧等因素影响,全球经济增速和外需可能放缓,但我国对外出口潜力大、韧性强,经常项目将继续保持顺差格局;同时随着我国经济稳固回升,人民币资产仍具备较大吸引力,资本和金融账户趋于改善,国际收支状况总体平稳,有助于外汇储备规模保持稳定。

英大证券研究所所长郑后成认为,在美国宏观经济衰退,叠加美联储降息预期上升的背景下,预计美元指数与10年期美债到期收益率大概率承压,逐季利多我国外汇储备,预计2023年我国外汇储备大概率逐季上行。

央行已连续两月增持黄金储备

在黄金储备方面,2022年12月我国继续增持黄金97万盎司,储备量达6464万盎司。同时,12月末我国黄金储备市值上升至1172.35亿美元,环比11月增加55.85亿美元。

市场人士指出,目前全球经济面临滞胀风险,各国债务水平上升,地缘政治和经济的不稳定性增强,黄金储备的战略地位凸显。从各国黄金储备数量及排名来看,新兴市场国家的黄金储备在其外汇总储备中的占比一般都比较低。我国的黄金储备在外汇储备中的占比依然偏低,有很大增长空间。

世界黄金协会最新报告指出,展望2023年,通胀走势和央行干预措施之间的相互较量将是决定来年经济前景和黄金表现的关键所在。目前市场共识是,全球经济增长将放缓,可能出现短期、局部的衰退现象,通胀虽走低但仍处于高位,多数发达国家的加息节奏将告一段落。

该报告称,历史上看,温和经济衰退以及承压的公司盈利一直是利好黄金的因素。通胀降温背景下美元进一步的走弱将为黄金提供支撑,地缘政治冲突持续巩固黄金作为有效尾部风险对冲工具的作用,2023年长期债券收益率可能会维持较高水平,但历史数据表明这并不会影响黄金表现,经济放缓对大宗商品造成的压力可能会给今年上半年的黄金表现带来不利影响。

然而中国经济增长有望得到改善并刺激黄金消费需求。总的来说,全球经济带来的多重复杂影响意味着2023年的黄金表现将呈现稳中向好态势。

新京报贝壳财经记者张晓翀

编辑 李梦涵 校对 卢茜

人民币大幅回升!中国手握主权,不吃日本当年的亏

人民币升值就喊“天塌了”,贬值也喊“天塌了”?这届“懂王”咋这么难伺候?

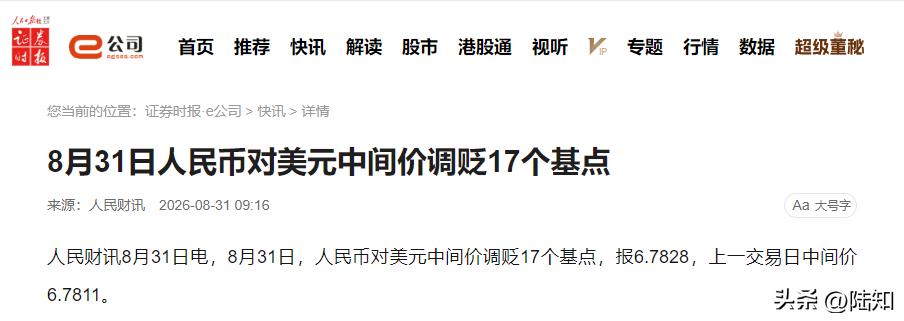
2026年8月31日,央行授权外汇交易中心公布的人民币对美元中间价报6.7828,虽然较前一交易日小幅下调了17个基点,但纵观整个8月,人民币中间价累计升值了66个基点。在岸和离岸汇率更是双双稳在6.73附近。

汇率波动对中国经济影响_人民币升值贬值分析_外汇交易交易中心

这本该是人民币资产吸引力增强的信号,可那熟悉的“天塌了”论调又来了。前两年汇率破7奔7.4的时候,那帮人捶胸顿足,说“资金外逃”、“经济要崩”,贬值是“卑微求生”。现在汇率杀回6.8区间,他们又换了台词,开始复读“升值不利于出口”、“中国药丸”。

合着在这些人眼里,人民币是个正反两面都是输的硬币?这哪是分析经济,这是玩玄学呢。今天咱们就着今天这汇率,聊聊这波人民币走强的底牌,顺便打打那帮二极管的脸。

人民币升值贬值分析_汇率波动对中国经济影响_外汇交易交易中心

从“卑微贬值”到“被迫升值”,逻辑变脸比翻书快

前两年人民币走弱的时候,主流叙事是被动的、悲惨的。但2025年到2026年初这波升值,性质完全不一样。

最直接的证据是:我们是带着巨额顺差升值的。根据外管局的数据,2026年上半年,我国经常账户顺差达到了26174亿元人民币,其中货物贸易顺差就有36284亿元。今年二季度,经常账户顺差折合美元高达1951亿美元。

一边是卖爆全球,一边是汇率坚挺。这哪是“被动升值”?这分明是“供不应求”导致的汇率重估。以前卖衬衫袜子,利润薄如纸,汇率一抖就得亏本;现在卖的是新能源车、锂电池、光伏,2025年“新三样”出口增长28%,高附加值产品占比冲到42%。拿着全产业链的底牌,汇率波动就成了毛毛雨。

外汇交易交易中心_汇率波动对中国经济影响_人民币升值贬值分析

那份“新广场协议”的梦,该醒醒了

文章提到的欧洲想搞“新广场协议”逼人民币升值,这事儿虽属推测,但背后逻辑不虚。只是他们忘了,1985年日本是被驻军的,美国拍桌子日本只能签字。现在中国拥有完全的金融主权,想用对付日本那套对付中国?先问问自家工业底子答不答应。

况且,哪怕升值到这个地步,咱们的真实购买力依然被低估。一瓶可乐中国3块5,澳大利亚折合人民币27块,这就是购买力平价的差距。现在的升值,更像是人民币真实价值的“估值修复”,是对过去过度低估的纠偏。

汇率波动对中国经济影响_人民币升值贬值分析_外汇交易交易中心

最大的杀招:那1.13万亿美元的“沉默大军”

很多人只盯着央行的动作,却忽略了一个隐藏的“多头大军”。因为前几年汇率波动大,很多出口企业手里攒着大量美元没结汇。这笔钱积压市场估算大约1.13万亿美元,他们的成本线大多在7.0到7.2。

现在汇率破了6.9,这帮企业坐不住了,为了避免汇兑亏损,只能开启“止损结汇”:越升值,越急着换回人民币;越换,升值压力越大。

这是个恐怖的正反馈。那些想在离岸市场做空人民币的国际炒家,现在面对的不是央行的外汇储备,而是中国出口商手里那1.13万亿待命的美元。这笔钱一旦集中释放,就是摧枯拉朽。

外汇交易交易中心_人民币升值贬值分析_汇率波动对中国经济影响

贬值是武器,升值更是利器

别再二极管了。经济学里没有永恒正确的汇率方向,只有合不合适。2026年的中国,既不是1985年的日本,也不是如今的阿根廷。我们的货币工具箱里,扳手和螺丝刀都是顺手拈来。

当我们需要抢市场,汇率可以松一松;当我们已经拿下市场,需要买矿、买技术、降通胀时,升值就是大杀器。

2025年底国家取消光伏和锂电池出口退税,就是明牌:国家觉得卖便宜了,要涨价。 这跟汇率升值的逻辑如出一辙。

外汇交易交易中心_汇率波动对中国经济影响_人民币升值贬值分析

至于那帮还在纠结升值贬值谁更惨的人,让他们继续活在地摊文里吧。当一个国家强大到能把汇率当成工具箱里的扳手,想拧紧就拧紧,想拧松就拧松时,这才是真正的金融主权。

中国2月外汇储备规模上升

中国2月外汇储备规模上升

中国央行黄金储备增持分析_中国2月外汇储备规模上升_中国外汇储备规模

21世纪经济报道《21世纪经济报道》官方账号2025.03.0805:00

中国央行黄金储备增持分析_中国2月外汇储备规模上升_中国外汇储备规模

3月7日,国家外汇管理局统计数据显示,截至2025年2月末,我国外汇储备规模为32272亿美元,较1月末上升182亿美元,升幅为0.57%。值得注意的是,这已经是我国外汇储备连续15个月站上3.2万亿美元大关,也是连续2个月出现环比回升。

国家外汇管理局表示,2025年2月,受主要经济体宏观政策和经济数据、主要央行货币政策预期等因素影响,美元指数下跌,全球金融资产价格涨跌互现。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模上升。我国经济基础稳、优势多、韧性强、潜能大,有利于外汇储备规模保持基本稳定。

储备方面,中国央行连续四个月增持黄金。同日,央行公布的数据显示,中国2025年2月末黄金储备报7361万盎司(约2289.53吨),环比增加16万盎司(约4.98吨),2025年1月末为7345万盎司(约2284.55吨)。

记者留意到,在国际上涨和美元指数下跌等综合因素的影响下,中国央行2025年2月末的黄金储备余额由2025年1月末的2065.34亿美元上升至2086.43亿美元,在我国国际储备资产中的占比为5.96%,低于全球15%左右的平均水平,这意味着我国国际储备资产多元化、分散化配置还有较大空间。

东方金诚首席宏观分析师王青判断,未来中国央行增持黄金仍是大方向。一方面,我国国际储备中的黄金储备占比偏低,另一方面,黄金是全球广泛接受的最终支付手段,央行增持黄金能够增强主权货币的信用,为推进人民币国际化进程创造有利条件。

外汇储备“压舱石”地位不减

汇率折算和资产价格变化仍是2025年2月外汇储备规模变化的主因。王青分析称,2月外汇储备规模小幅回升,主要受当月美元指数下跌和全球金融资产价格整体上涨带动。2月美元指数下跌0.88%,这会带动我国外汇储备中非美元资产价格上涨。全球金融资产价格涨跌互现,也在整体上小幅推高我国外汇储备资产估值。具体来看,2月美债收益率较大幅度下行,美债价格走高,与此同时,当月美、日股市下跌,而欧洲股市上涨。

王青进一步指出,近年来,我国经常账户和非储备性质金融账户呈现较为稳定的“一顺一逆、自主平衡”格局。这意味着从跨境资金流动角度看,我国外汇储备有望在当前水平上保持基本稳定。按不同标准测算,当前我国略高于3万亿美元的外汇储备规模都处于适度充裕水平,短期内大幅增加外储规模的必要性不大。

在其看来,我国经济运行总体平稳,外贸保持一定规模顺差,国际收支自主平衡,人民币汇率在合理均衡水平附近双向波动,是外汇储备规模保持基本稳定的基础。因此,尽管今年人民币汇率波动可能加大,但央行动用外汇储备干预汇市的可能性依然很小。

首席经济学家温彬也告诉记者,2月全球债券价格整体上涨,全球股票价格整体下跌,整体仍然利好我国外汇储备。加之美元汇率随美债利率下跌趋于下行,主要非美货币集体升值,汇率对外汇储备形成正向支撑。展望未来,我国经济基础稳、优势多、韧性强、潜能大,外贸保持一定规模顺差,人民币资产对外资吸引力持续提升,是外汇储备规模保持基本稳定的基础。

央行黄金储备“四连增”

黄金储备方面,2024年2月央行连续四个月增持黄金,符合市场预期。大中华区首席经济学家兼研究部总监庞溟告诉记者,目前黄金储备在中国储备资产中的占比仍然较低,黄金储备总量与中国经济体量和外汇储备总量仍不匹配,再考虑到金融安全、储备资产多元化等方面的需求,未来还有继续增持黄金的空间。

业内主流观点也认为,提升黄金储备资产占比有利于国际储备多元化,实现保值增值。储备资产多元化配置也不是个体行为,而是国际趋势。

世界黄金协会2月5日发布的全球黄金需求趋势报告显示,2024年全球黄金需求再创新高,达到4974吨,较2023年的4899吨增长1.5%,主要由各国央行的强劲购买和投资需求的增加所推动。

世界黄金协会资深市场分析师Louise Street预计,2025年全球央行的购金需求仍将占据主导地位,投资需求也将成为支撑黄金需求的重要力量,尤其是当降息依旧为主基调之时,尽管利率波动可能会比较频繁。另一方面,由于高金价和经济增长放缓抑制了消费者的购买力,金饰需求或将持续走弱。

需要明确的是,央行的购金思路和普通投资者并不相同。世界黄金协会中国区首席执行官王立新对记者表示,全球央行增持黄金,绝不是基于金价短期上涨获利,而是从更长远的视角配置黄金。

王立新直言,各国央行的储备资产,第一个要求是安全性,第二个要求是很好的流动性,第三个才考虑到回报。央行持续增持黄金的一大目的是分散自身储备资产的构成,减少对某一主权货币的过度依赖;另一方面则是看重黄金在全球金融资产价格波动加大趋势下的避险功能,有助于降低储备资产的波动幅度。

对于普通投资者,中泰国际首席经济学家、中国首席经济学家论坛副理事长李迅雷近日表示,从目前来看,配置黄金的逻辑没有问题,因为黄金长期是看涨的。他预计,2025年黄金的涨幅可能不如2024年,但应该还是向上的趋势。

央行黄金储备连增15个月释放何信号 优化国际储备结构

2月7日,国家外汇管理局公布数据显示,截至2026年1月末,我国外汇储备规模为33991亿美元,较2025年12月末上升412亿美元,升幅为1.23%。

东方金诚首席宏观分析师王青表示,1月末外储规模环比上升幅度为2024年1月以来最高,主要受当月美元指数下跌和全球金融资产价格总体上涨双重驱动。中国民生银行首席经济学家温彬认为,随着跨境投融资便利化政策持续加码,资本市场对外资吸引力将持续增强。我国经济运行稳中有进,发展韧性进一步彰显,为外汇储备规模保持基本稳定提供了有力支撑。

当前外储规模已处于3.3万亿美元以上相对偏高水平。温彬分析称,1月份,多重因素导致美元延续弱势:特朗普在多地开展或威胁军事打击,加剧了地缘政治风险;特朗普暗示对美元贬值持开放态度,引发市场抛售潮。此外,美联储委员释放鹰派信号,加之沃什当选美联储主席的预期发酵,美债震荡上行,全球资产价格整体上涨。

温彬指出,受资产价格变化与汇率波动综合影响,1月末外储环比上涨412亿美元至33991亿美元。汇率方面,1月份美元指数下跌1.2%至97.1,月中一度跌至四年来低点95附近。非美货币齐涨,日元、欧元、英镑兑美元分别上涨1.23%、0.9%、1.6%。资产价格方面,十年期美国国债收益率上涨8个基点至4.26%。全球股市整体震荡偏强,标普500指数环比上涨1.4%,欧洲斯托克指数上涨3.4%,东京日经指数上涨5.9%。

王青分析,受美国司法部对美联储主席鲍威尔发起刑事调查、美国政府的对欧政策再起波澜以及市场警惕日本政府可能出手干预汇市等因素的综合影响,1月份美元指数下跌1.2%。这会推动我国外汇储备中非美元资产升值,推高以美元计价的外汇储备规模。他估计,1月份美元指数因素带来的影响在150亿美元左右。此外,年初全球股指上涨也抵消了当月美债收益率小幅上升的影响,对我国外储规模有较大推升作用。

人民币接下来贬还是升?3个判断方法普通人也能用

最近刷到好多人吐槽汇率摸不准:留学党攒了半年的生活费,晚换一周多花了两三千;做跨境电商的朋友,纠结这个月结汇还是等下个月,就怕卖货赚的钱还不够汇率亏的;就连平时爱海淘买化妆品的小姐妹,都在问要不要趁着现在汇率低多囤点外币卡额度。说实话我之前也懵,每天刷各种专家分析,一会说要破7.4一会说要涨回7,越看越焦虑,后来特意问了在银行做外汇的朋友,才发现普通人根本不用搞懂那些复杂的金融术语,盯好3个信号就够,自己就能判断个八九不离十。

第一个信号,看每月的出口数据。

说白了,汇率本质上就是人民币的供需关系:海外买咱们的货越多,需要换的人民币就越多,需求上来了人民币自然就值钱。大家不用找复杂的报告,就看每个月10号左右海关发的公开数据就行,比如刚出的10月数据,我们出口同比增长了0.9%,已经连续3个月正增长了,广交会的境外采购商人数也比去年春交会涨了40%多,外需明显在回暖。之前今年3月出口同比暴涨14.8%的时候,人民币半个月就涨了1200个基点,相当于换1万美元少花1200块人民币。只要连续2-3个月出口都是正增长,人民币基本不会出现大幅贬值的情况,这个信号可以说是最接地气的晴雨表。

第二个信号,看美联储的降息动向。

很多人可能听不懂什么中美利差,说直白点:之前美联储一直加息,美国存美元一年能拿5%的利息,咱们存人民币一年才2%左右,很多逐利的外资就会把人民币换成美元去赚利息,卖人民币的人多了自然就贬值。现在美联储已经明确说加息周期结束了,市场普遍预测明年上半年就会开始降息,等美国的利息降下来,中美之间的利息差缩小,那些跑出去的外资就会回来买我们的国债、买A股,拿人民币的人多了,自然就会升值。就上周美联储刚开完会说不会再加息,当天人民币就涨了300多个基点,换1万美元直接少花300块,这个信号敏感度特别高,平时刷新闻的时候只要看到美联储提“降息”两个字,基本就是人民币要往上走的明确信号。

第三个信号,看官方的稳汇率表态。

咱们的外汇储备有3万多亿美元,是全球最多的,调控汇率的工具箱足得很,完全有能力把汇率稳在合理区间。大家只要看到央行或者外汇局出来说“坚决防范汇率超调风险”“保持人民币汇率在合理均衡水平上基本稳定”这类表态,就完全不用慌。就今年9月份的时候,人民币一度跌到7.37,很多人都在传要破7.4,结果央行连续出手,调高了企业跨境融资的宏观审慎调节参数,还鼓励金融机构支持企业汇率风险管理,不到半个月人民币就拉回了7.2,那些慌慌张张在7.37换汇的人,平白无故多花了好多钱。说白了,只要官方表态要稳汇率,就不要跟着自媒体瞎恐慌去高位接盘。

最后给大家吃个定心丸,结合现在这三个信号来看,接下来人民币大概率是稳中有升的走势,大幅贬值的可能性基本为零。

普通人完全没必要天天盯着汇率焦虑:要是你半年内有留学、旅游这类用汇需求,现在7.2左右的位置就可以分批换,不用赌最低点,平摊风险就行;要是你是做外贸的,结汇也不用太纠结,接订单的时候锁好汇率就不会亏;要是你只是平时海淘买个东西,那就更不用慌了,涨涨跌跌差不了几十块钱。

其实咱们普通人过日子,真的没必要被那些耸人听闻的“汇率暴跌”“资产缩水”的标题党搞焦虑,国家比我们更在意汇率的稳定,只要盯好这三个简单的信号,自己就能做出判断,完全不用被别人带着走。

对了,你们最近有没有换汇或者结汇的需求?你觉得接下来人民币会涨还是跌?评论区聊聊你的看法呀~

7月末我国外汇储备规模为34188亿美元 黄金储备连续21个月增加

8月7日,国家外汇管理局统计数据显示,截至2026年7月末,我国外汇储备规模为34188亿美元,较6月末上升25亿美元,升幅为0.07%。

国家外汇管理局表示,2026年7月份,受全球宏观形势、主要经济体货币政策等因素影响,美元指数下跌,全球主要金融资产价格涨跌互现。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模上升。我国经济呈现动能向新、结构向优的发展态势,展现出强大韧性和活力,有利于外汇储备规模保持基本稳定。

东方金诚首席宏观分析师王青对《证券日报》记者表示,当前我国高于3.4万亿美元的外储规模处于较为充裕状态。综合考虑各方面因素,未来外储规模或稳定在3万亿美元上下。在外部政治、经济环境波动加大的背景下,适度充裕的外储规模为人民币汇率保持合理均衡水平提供重要支撑,也成为抵御各类潜在外部冲击的压舱石。

民生银行首席经济学家温彬对《证券日报》记者表示,展望未来,推动进出口平衡发展仍是政策重点,有助于经常账户顺差保持在合理均衡水平。跨境资本流动方面,跨境资本净流入态势有望延续。

同日公布的黄金储备数据显示,截至7月末,我国黄金储备达7608万盎司,环比增加64万盎司,且增持规模较6月份进一步扩大。这已是中国人民银行连续第21个月增持黄金。

王青认为,中国人民银行连续21个月增持黄金,根本原因是全球政治、经济形势出现新变化。从优化国际储备结构的角度出发,增持黄金的必要性上升。数据显示,截至2025年底,在我国主要由外汇储备和黄金储备构成的官方国际储备中,黄金储备的占比约为8.8%。黄金是全球广泛接受的最终支付手段,增持黄金能够增强主权货币的信用,为稳慎推进人民币国际化创造有利条件。综合各方面因素判断,接下来我国增持黄金仍是大方向。

7月末我国外汇储备规模升至34188亿美元 专家:汇率折算带来正估值效应,央行增持黄金仍是大方向

8月7日,国家外汇管理局披露,截至2026年7月末,我国外汇储备规模为34188亿美元,较6月末上升25亿美元,升幅为0.07%。

中银证券全球首席经济学家管涛指出,这反映了在主要经济体货币政策、全球宏观形势等因素影响下,汇率折算带来的正估值效应。

此外,2026年7月末,官方黄金储备实现连续第21个月增加,达7608万盎司。

东方金诚首席宏观分析师王青分析认为,7月末国际金价与6月末持平,但7月国际金价平均水平较6月有所下跌,这可能是当月央行加快增持黄金的一个直接原因。

7月份,官方外汇储备余额小幅增加。管涛分析称,7月美元指数总体维持高位运行,但月末快速回落,跌破100关口,较6月末累计下跌1.3%。非美元货币总体走强,尤其在日本与美国联合外汇干预的推动下,日元对美元汇率月末大幅反弹,7月累计升值3.2%,创下2025年5月以来最大单月涨幅。

资产方面,管涛表示,7月,以美元标价的已对冲全球债券指数下跌1.0%,标普500指数延续弱势,但跌幅由6月的1.1%显著收窄至0.1%,且远低于同期纳斯达克综合指数跌幅3.2%。纳斯达克综合指数的下跌,带来资产价格折算的负估值效应。

从人民币走势看,管涛指出,7月份,人民币汇率中间价延续渐进升值走势,升值幅度由6月的0.1%扩大至0.3%,连续第十个月走高;境内外即期汇率在上月末反弹基础上继续上行,月末离岸即期汇率、在岸即期汇率(境内银行间外汇市场下午四点半交易价)先后升破6.75,双双创下2023年2月初以来新高,当月累计各升值0.6%。

管涛指出,7月人民币汇率“三价”偏离程度有所收窄。在岸即期汇率相对中间价的日均偏离幅度由上月的-0.6%收窄至-0.3%,离岸与在岸即期汇率日均偏离幅度缩小至不足20个基点。在人民币汇率升值背景下,银行间市场即期询价日均成交量环比减少8.4%至422亿美元,创近五年同期新低,表明市场预期整体保持稳定。

从人民币三大汇率指数看,管涛指出,7月三项指标均小幅走弱。其中,CFETS人民币汇率指数和参考BIS货币篮子的人民币汇率指数各下跌0.4%,结束了此前连续两个月的上涨态势;参考SDR货币篮子的人民币汇率指数微跌0.1%,终结了此前连续五个月的涨势。

王青分析认为,7月末外储规模小幅上升,主要是当月美元指数下行对我国外储规模的推升作用较大,略超全球主要金融资产价格总体下跌带来的影响。

王青提到,7月中东局势再现反复,国际油价上涨推高通胀预期,7月末10年期美债收益率较6月末大幅上行约30个基点,美债价格走低。

王青综合分析判断,7月美元指数下行带来的汇率折算效应略高于全球金融资产价格整体走低带来的影响,推动我国外储规模小幅上升。

外储已连续第四个月位于3.4万亿美元上方。展望后势,王青分析,按不同标准测算,当前我国高于3.4万亿美元的外储规模都处于较为充裕状态。综合考虑各方面因素,未来外储规模有望在3万亿美元上下保持基本稳定。在外部政治、经济环境波动加大的背景下,适度充裕的外储规模能为保持人民币汇率处于合理均衡水平提供重要支撑,也能成为抵御各类潜在外部冲击的压舱石。

黄金储备方面,2026年7月末官方黄金储备连续第21个月增加,月度增持规模达到64万盎司,已是连续第5个月上调购金量。

王青判断,这符合市场预期。6月美联储议息会议释放超出市场预期的鹰派信号后,当月国际金价大幅下行;7月末国际金价与6月末持平,但7月国际金价平均水平较6月下跌4.0%。这可能是当月央行加快增持黄金的一个直接原因。

王青进一步分析称,央行连续21个月增持黄金,根本原因是本届美国政府上台后,全球政治、经济形势出现新变化。这意味着,尽管黄金价格处于历史高位附近,但从优化国际储备结构的角度出发,增持黄金的必要性上升。

数据显示,截至2025年底,在我国主要由外汇储备和黄金储备构成的官方国际储备中,黄金储备的占比约为8.8%。而根据欧洲央行6月2日发布的数据,截至2025年底,黄金在全球各国央行全部储备资产中的占比达到27%,高于上年末的20%。这意味着,当前我国黄金储备占比相对偏低,后期仍有较大增持空间。

王青表示,黄金是全球广泛接受的最终支付手段,央行增持黄金能够增强主权货币的信用,为稳慎推进人民币国际化创造有利条件。综合各方面因素判断,接下来央行增持黄金还是大方向。