央行紧急预警!人民币6.7不是终点,看懂三个指标,比存定期管用

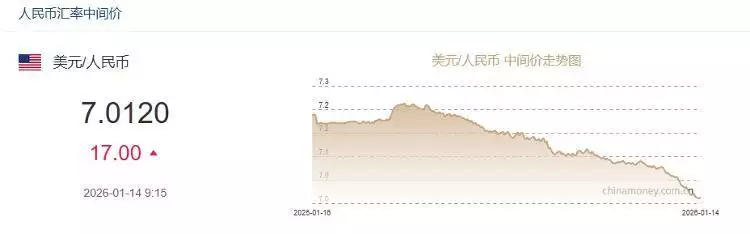
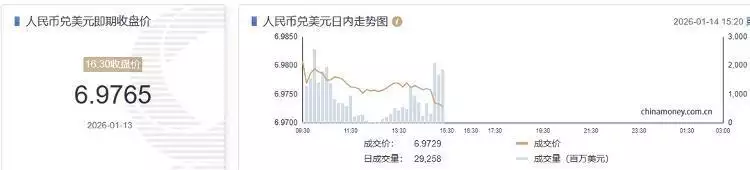
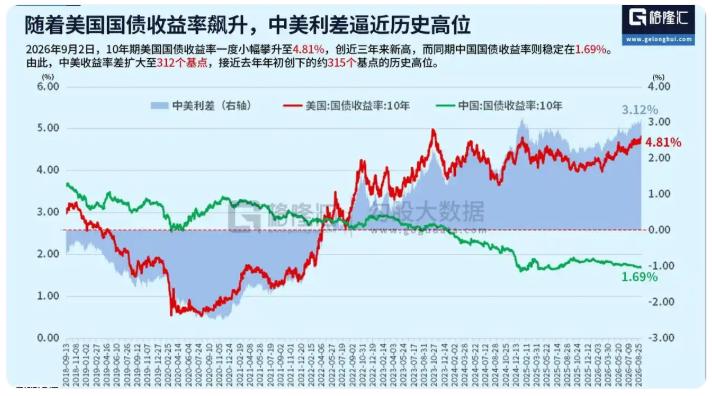
中美利差倒挂300个基点,按经典教科书的推演,钱该往高处走,美元资产应声上涨,人民币承压贬值。可现实完全拧着来——过去一年多,在岸人民币对美元升值近3.87%,近期盘中一度升破6.72。
教科书解释不了的现象,往往藏着最真实的市场信号。
潘功胜行长在G20财长和央行行长会议上撂下一句话:中国没有必要,也无意通过汇率贬值获取贸易竞争优势。这话搁十年前没人会说,搁五年前也没人信,但今天说出来了,意思很不一样。
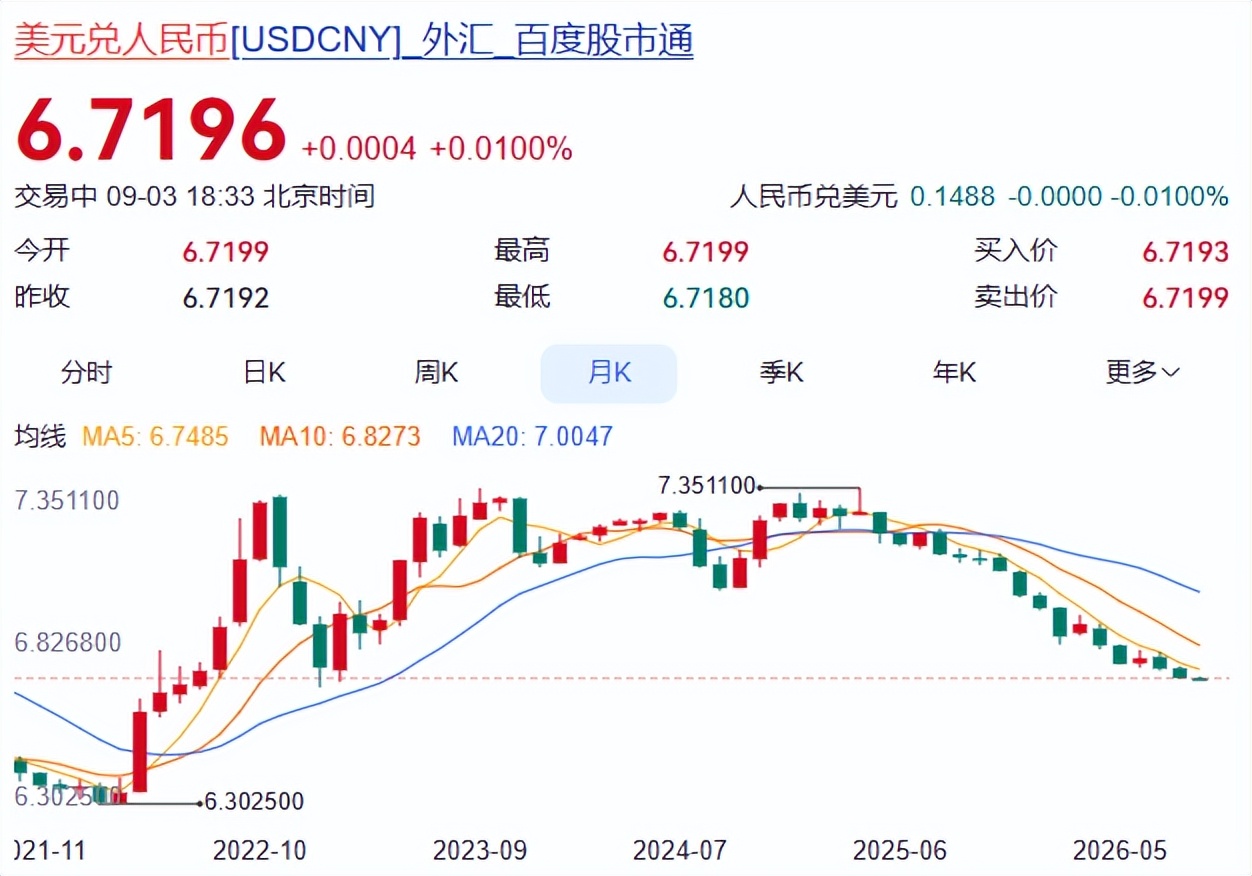
人民币6.7是不是终点?花旗看6.5,高盛看6.5,瑞银看6.6。高盛的判断更激进,认为人民币每年有序升值3%至5%,五年后摸到5.5。这些预测准不准另说,但它们指向同一个方向——升值没完。
汇率的起伏从来不凭空发生。每一轮涨跌背后,都站着市场和国家经济的真实力量。弄清楚这轮升值靠什么在推,比天天盯着外汇牌价重要得多,也比把钱锁在定期存款里明智得多。
影响汇率走向的,有三个绕不开的因素。
第一个,利差。但不能只看利差那个静态数字。
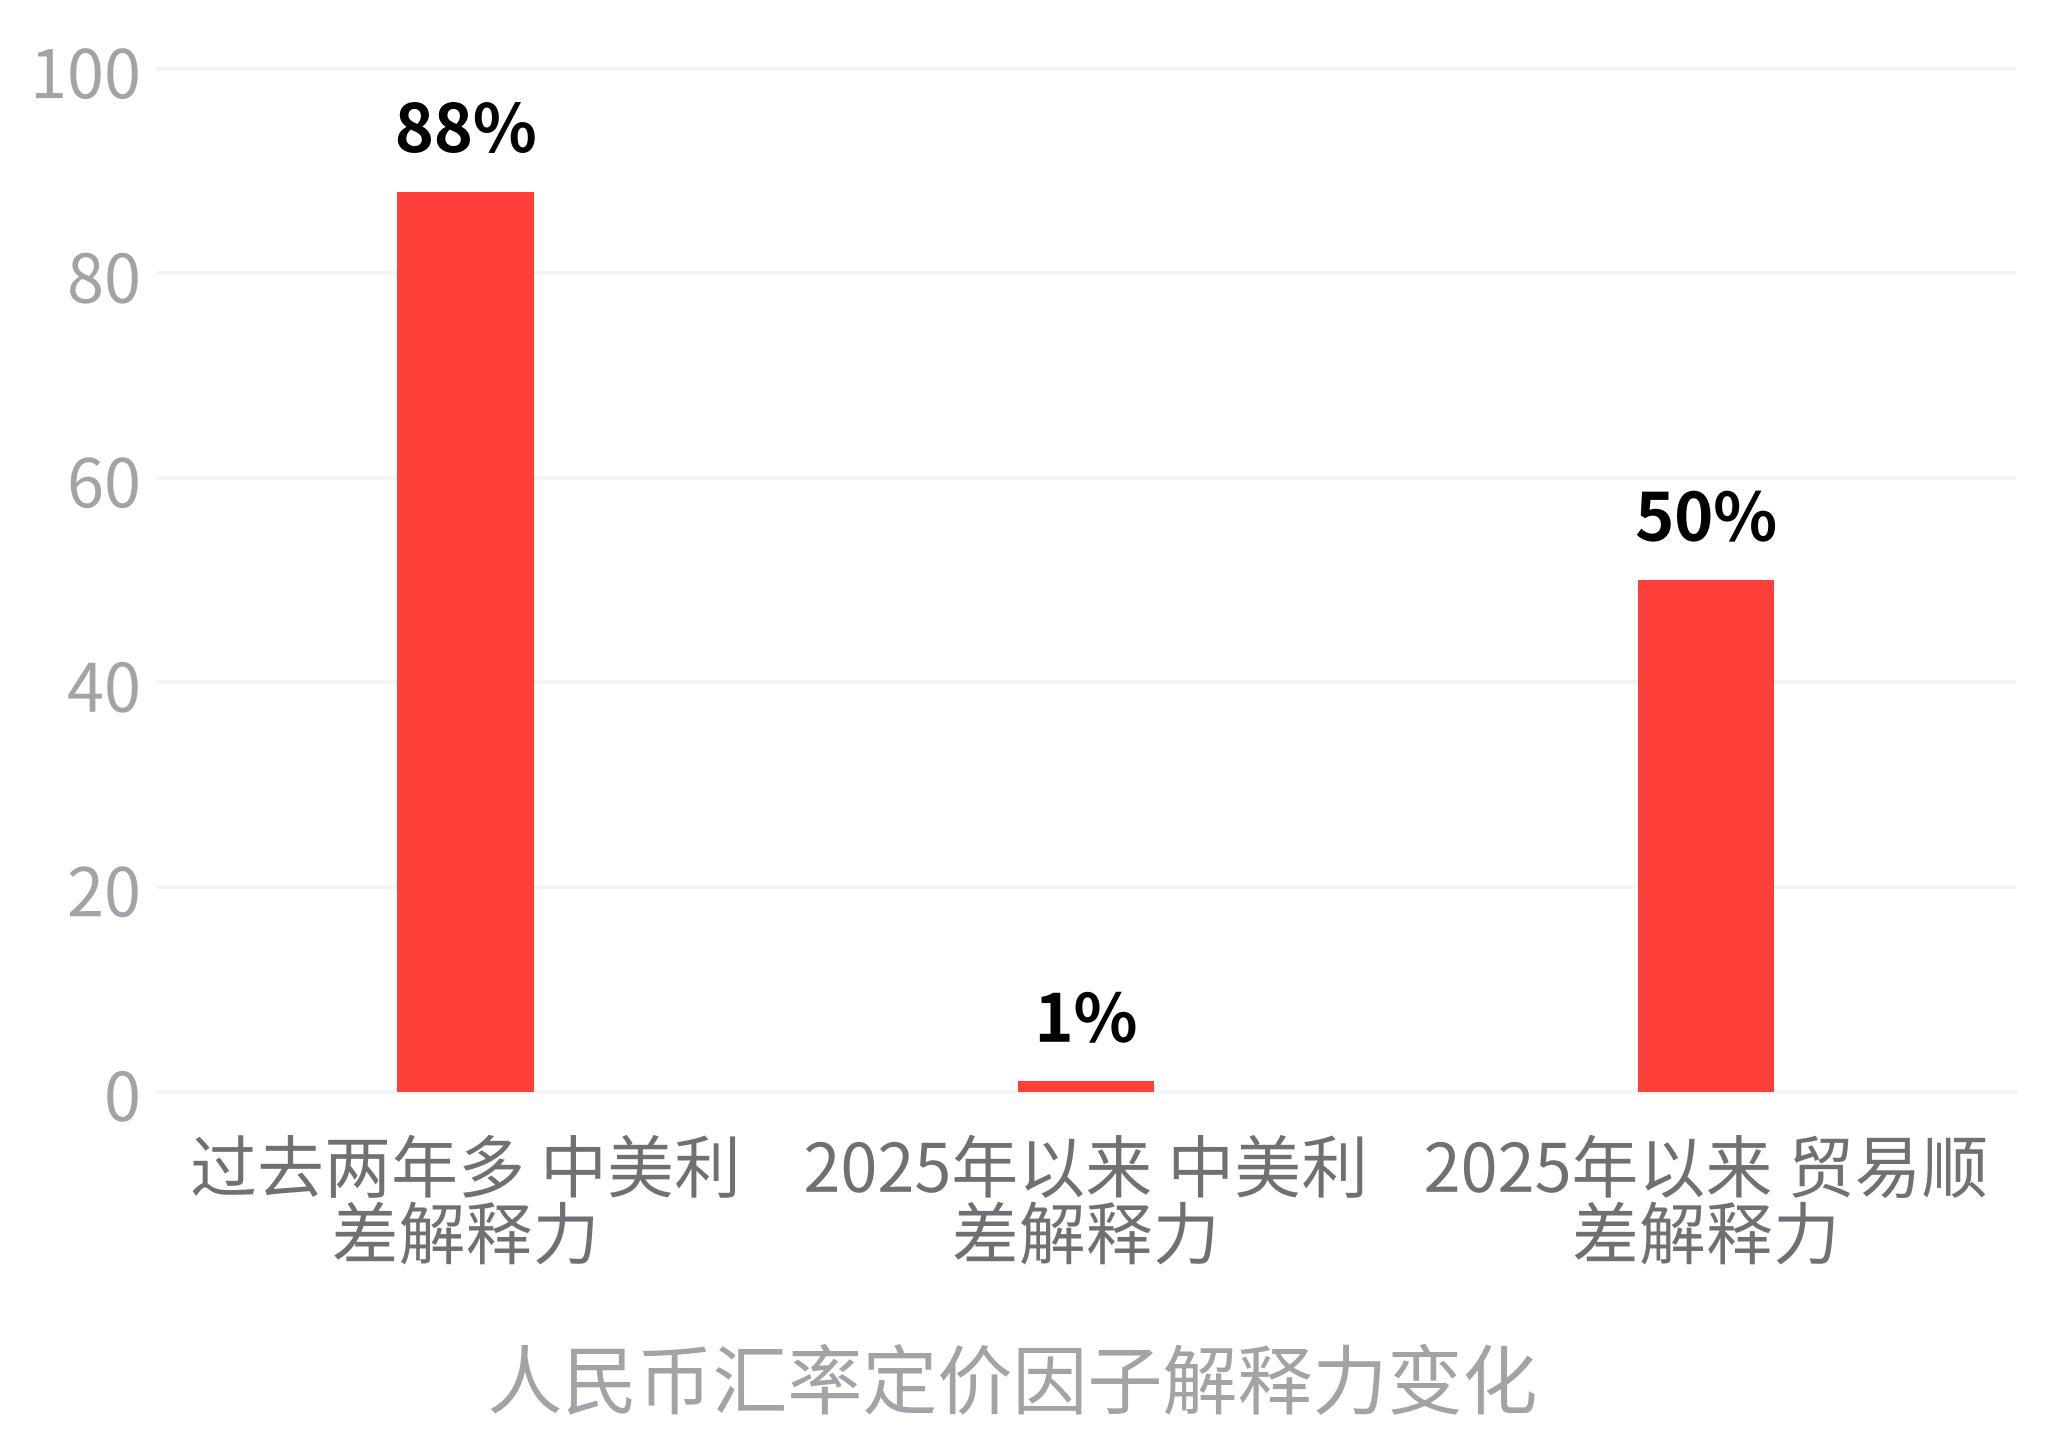
美债收益率4.7%,中债收益率1.7%,差了整整300个基点。套息交易的头寸摆在那儿,借人民币买美元,利差揣兜里,这账小学生都会算。但市场给了这套经典理论一记闷棍。为什么?预期变了。
中航证券首席经济学家董忠云点到了根子上。贸易顺差提供了底层的外汇供给,而升值趋势一旦确认,结汇行为就会产生反身性——越涨越结,越结越涨。出口企业不是拿了美元就立马换回人民币的。外部利率高的时候,汇率方向没完全明朗的时候,企业会留一部分美元用于付款和周转。可一旦人民币持续走强,冲破了关键点位,持有美元的机会成本蹭蹭往上涨。企业的心态从”再观望一下”变成”赶紧结汇”,结汇本身又把汇率往上推了一截。
这个转变有一个临界点。我观察到的规律是,当人民币升值幅度超过3%到4%的时候,企业结汇意愿会出现一次跳跃式上升。为什么是3%到4%?因为这个区间刚好覆盖了大多数出口企业的净利润率。出口企业平均净利润率大约在3%到6%之间,汇率升值3%到4%,基本就把利润吃掉大半。这时候企业的最优选择不再是观望,而是立刻结汇锁定剩余利润。临界点一旦被突破,结汇行为就从零散变成集中,从被动变成主动。
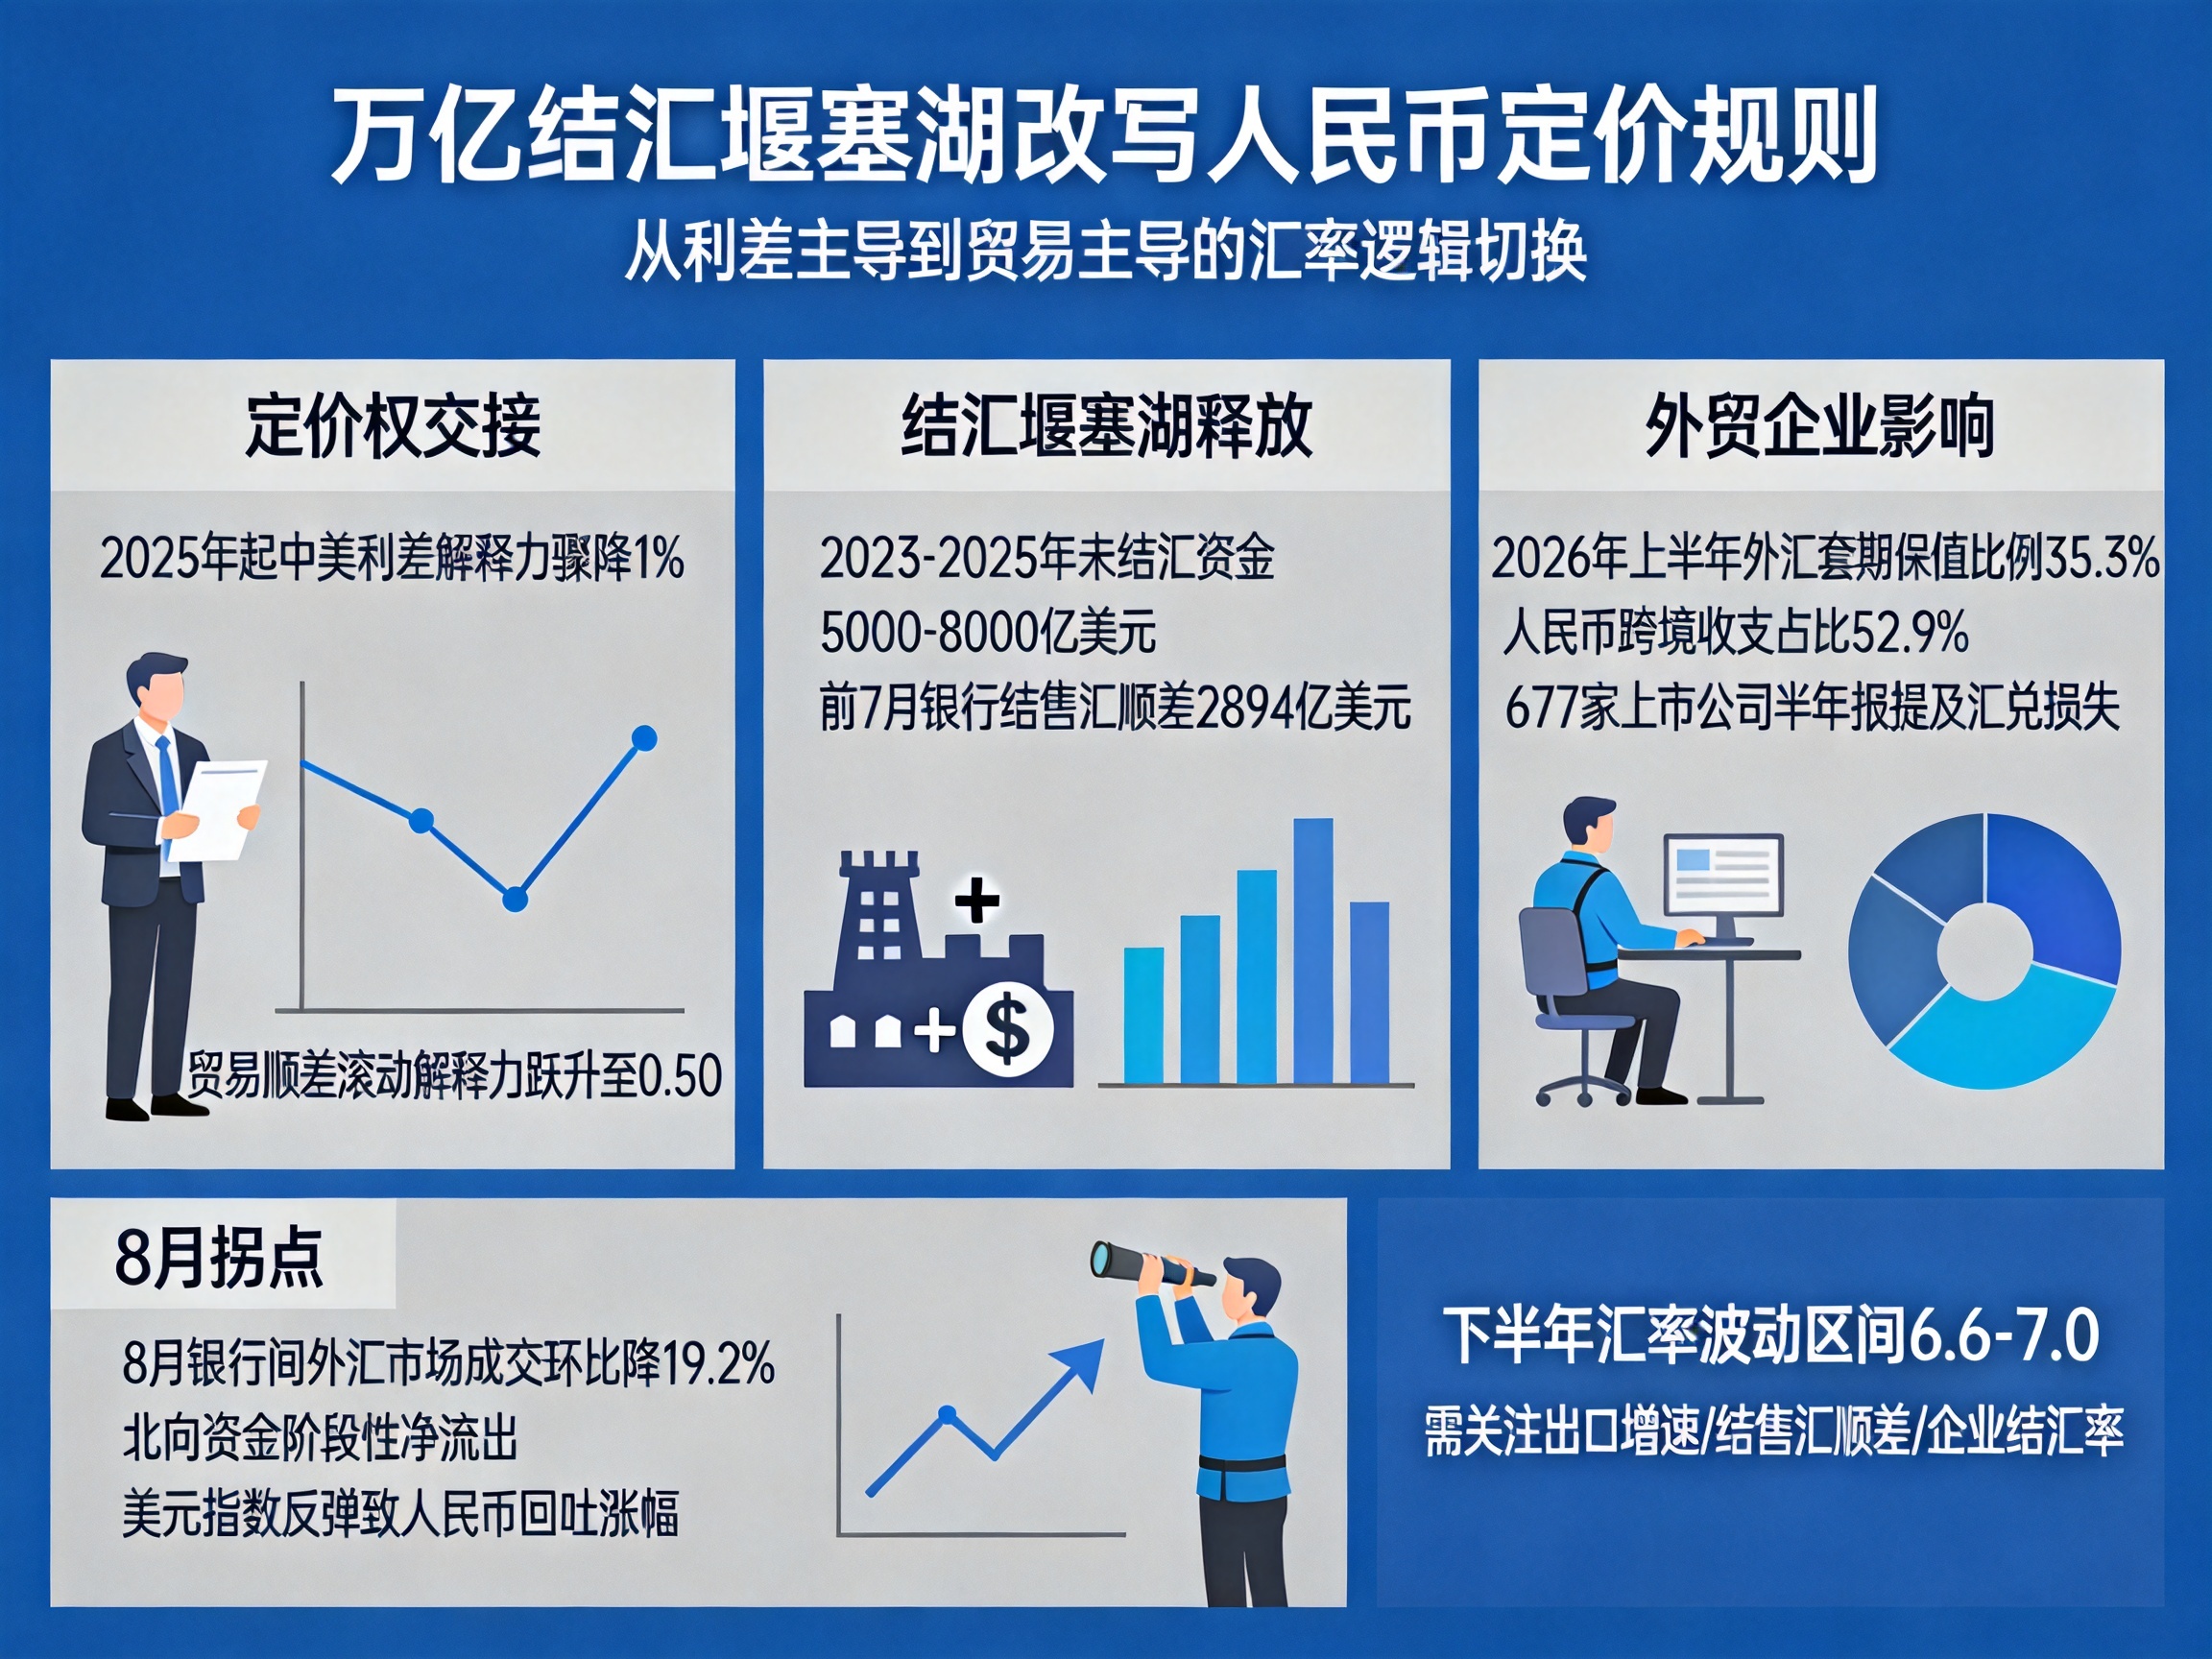
数据撑得住这个判断。2026年头七个月,银行累计结汇18316亿美元,累计售汇15422亿美元,结售汇顺差2894亿美元,已经超过去年全年的1966亿。单看银行代客结售汇顺差,达到3457亿美元,而去年同期不到300亿。
这就是”越结越高”的正反馈。300个基点的利差劣势,在贸易顺差和结汇潮面前暂时靠边站。不过有一点得留意。央行二季度货币政策执行报告明确提出”防范汇率超调风险”。超调,就是涨太快了也不行。后续如果人民币快速冲高,央行工具箱里的逆周期因子、外汇存款准备金率随时待命。利差这个因素不能静止地看。结汇潮的动能一旦衰减,利差的力量就会重新冒出来。
还有一个细节很多人忽略了。人民币汇率形成机制经过2015年汇改之后,已经建立起”收盘价+一篮子货币汇率变化+逆周期因子”的三因子定价框架。这个框架的实质是:市场供求决定基础方向,一篮子货币提供参考锚,逆周期因子用来平滑过度波动。理解了这套机制,就明白了央行不是在对抗市场,而是在市场失灵的时候提供校正。央行要的不是一个固定的汇率数字,而是一个有序波动、不出现单边预期的汇率环境。
第二个,美元指数的变化。但关键不在美元跌了多少,而在美元涨的时候人民币表现如何。
2026年上半年美元指数总体往上拱,从1月低点96附近一度摸到101,涨幅超过5%。以往美元走强,新兴市场货币压力山大。但人民币对美元同期照样升值。这说明什么?说明人民币这轮走强不是靠美元走弱衬托出来的,是自己本身够硬气。
7月下旬以来美元指数有所回调,又给人民币添了把火。美联储降息预期升温,市场预计2026年还有两到三次降息,每次25个基点。美国财政部启动长期国债回购计划,对美元也是压制。渣打银行把美元指数三个月预测从100调到101.5,但预计12个月后会回到99上下。汇丰的判断更谨慎,认为实际收益率下行会持续给美元施压。
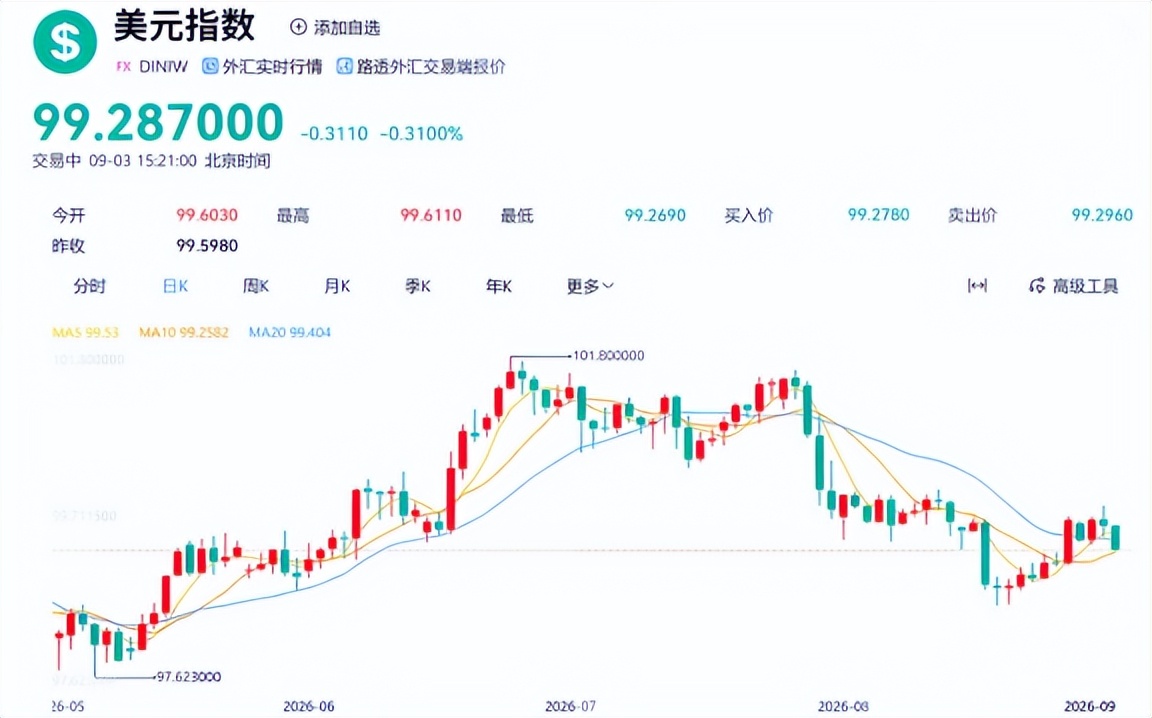
下半年美元大概率在97到103之间晃荡。这个区间意味着美元不会单边大幅走弱,人民币的外部环境不会一边倒地顺风顺水。看美元指数,真正该盯着的是人民币在强美元环境下的抗压韧性,而不是被动跟着美元的节奏走。
这里有一个容易被忽略的维度。美元指数本身是一个相对指标,衡量的是美元对六种主要货币的加权平均汇率,其中欧元占比57.6%,日元13.6%,英镑11.9%。美元指数走弱,可能反映的是欧元走强、日元走强,而不是美元本身出了多大问题。2026年上半年欧元区经济意外回暖,欧洲央行维持高利率的时间比市场预期更长,这对美元指数构成了直接压制。换句话说,美元指数的变动有一半以上的原因不在美国,在欧洲和日本。把这个因素考虑进去,对人民币走势的判断才会更准确。
第三个,也是最硬的一张牌——贸易顺差和结汇行为的深层变化。
2026年头七个月结售汇顺差2894亿美元,是去年全年的1.47倍。外汇储备稳稳地趴在3.4万亿美元上方。这些数字的底色是上半年货物出口同比增长17.6%——这个增速放在全球任何一个主要经济体里都相当扎眼。
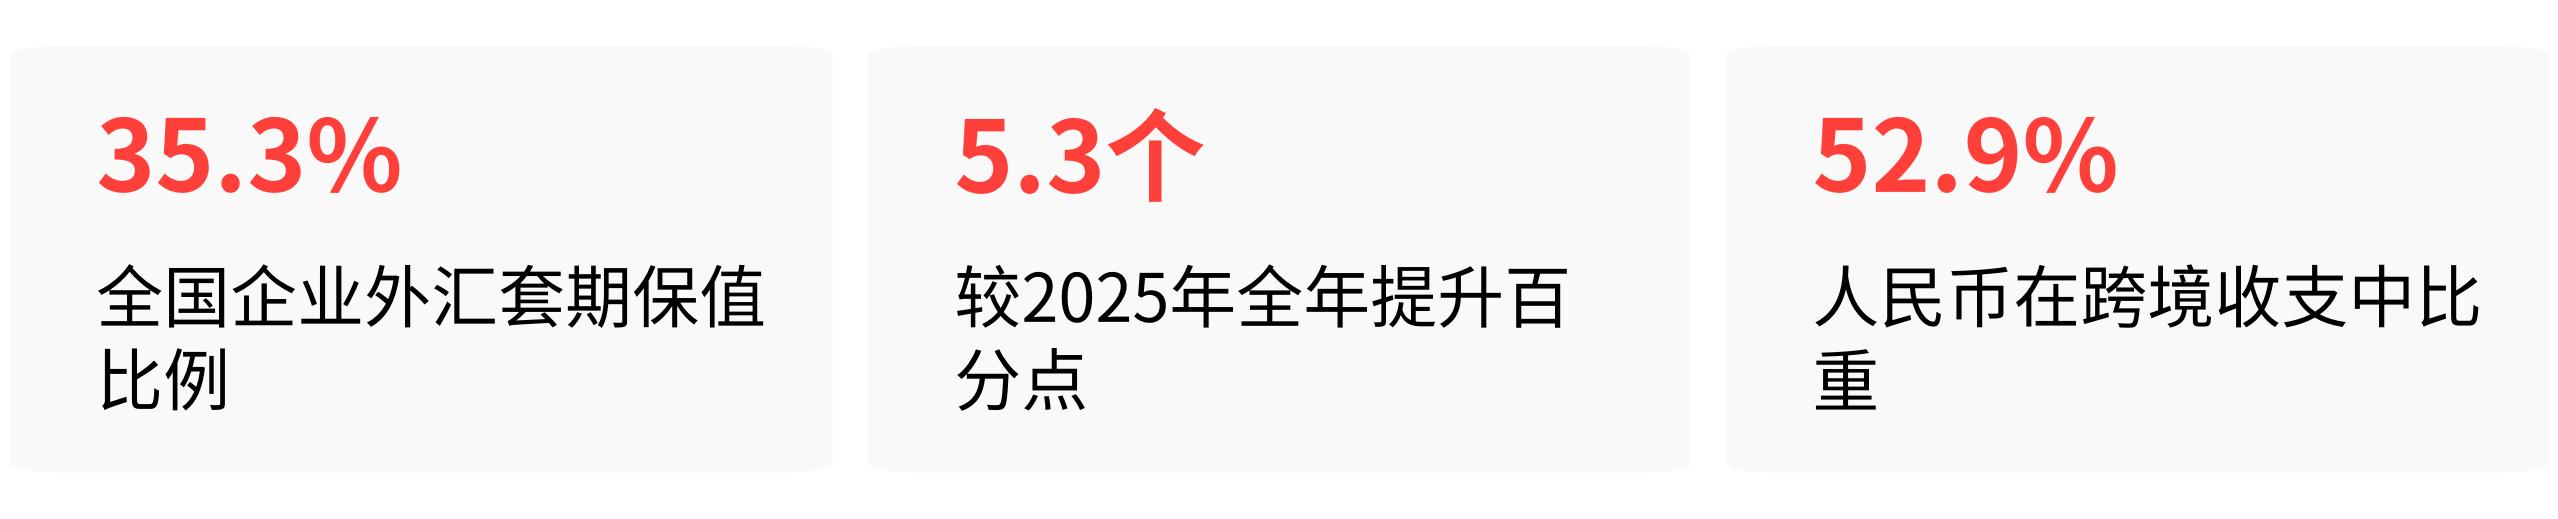
但比顺差规模更值得琢磨的,是顺差的转化效率。过去相当长一段时间,中国攒下了巨大的贸易顺差,可相当一部分美元资产留在了海外,没有回流结汇。这轮不一样。人民币持续升值让持有美元的成本越来越高,企业结汇意愿明显提升。2026年上半年企业外汇套保比率达到35.3%,比去年全年提升了5.3个百分点。越来越多的企业不再被动吞下汇率波动的苦果,而是主动管理汇率风险。
出口结构的变化是更深层的推手。过去中国出口以纺织服装、家具玩具为主,这类产品的利润率薄、替代性强,对汇率高度敏感。现在出口的主力变成了电动车、锂电池、光伏产品,还有高端机械设备。商务部数据显示,2026年上半年”新三样”出口同比增长超过40%,占出口总额的比重从2020年的不到5%提升到现在的接近15%。这类产品的核心竞争力是技术和产业链优势,不是价格。客户选择买中国的电动车,不是因为便宜,是因为产品本身够好。汇率涨了,客户该买还得买。
这就是潘功胜在G20会议上那个判断的真正含义。出口结构变了,汇率对贸易的传导机制就变了。升值对出口的负面冲击被技术壁垒消解了,而升值对进口成本的正面贡献被放大了。这笔账算下来,升值的天平在往有利的方向倾斜。
升值对出口企业短期利润的挤压是真实的。今年上半年人民币从年初约6.98升到6.80附近,累计升值幅度超过3%,汇兑损益成了影响出海企业盈利的重要变量。有上市公司因为人民币升值产生汇兑损失约3.42亿元,而去年同期还是汇兑收益。但硬币翻过来看,升值降低了进口成本。中国是原材料进口大国,油价、矿价、芯片价格都以美元计价,人民币每升值1%,进口成本就跟着往下掉,输入性通胀的压力就松一分。上半年进口价格指数同比下降约2%,汇率升值在其中贡献了多少,高层算得明明白白。
这三个因素叠在一起,构成了人民币升值最硬的基本面底座。利差的短期扰动、美元指数的中期波动、贸易顺差的长期支撑——三条线索交织在一起,指向同一个方向。方向明确了,剩下的事情就是在这个方向里找到自己的位置。
那么,人民币升值对老百姓的钱有什么影响呢?
孙立坚教授的配置优先级说得很直白:人民币核心资产优于黄金,黄金优于美元类资产,美元类资产优于现金。人民币核心资产排在最前面,现金垫底——光靠存定期根本跑不赢汇率波动。
有个案例特别典型。有投资者拿着美元定期产品,这一年多人民币大幅走高,他的美元资产已经”浮亏”了近4万人民币。美元存款利率是高,3%到4%的利息看着不错,但汇率一跌就是5%到8%的损失,利息全填进去还不够补汇兑的窟窿。这个案例不是孤例。2026年上半年,国内美元存款规模同比增速已经从前两年的两位数下滑到不足5%,说明越来越多的投资者意识到了这个问题。
对于绝大多数收入和支出都以人民币计价的国内投资者,做海外资产配置的时候一定要把汇率风险对冲考虑进去。没有美元使用刚需的人,在合适的汇率点位分批结汇,转向人民币稳健资产,这是更务实的选择。别单边押注一种货币的走势。多币种、多资产搭配,平衡好收益和风险,才能减少单一资产波动对整体收益的冲击。
我经常跟身边的朋友说一句话:汇率预测是最不靠谱的事情,但理解汇率背后的力量,是最靠谱的事情。你不需要知道6.7是不是顶,你只需要知道推动汇率变动的那些力量还在不在。利差的压力有没有积蓄,美元的环境有没有改变,贸易顺差的动能有没有衰减。把这三个问题想清楚了,不管汇率走到哪,你手里的资产配置都不会偏离太远。
人民币6.7不是终点。但单向押注升值或者贬值,都是在赌。汇率市场从来不缺故事,缺的是对故事背后真实力量的穿透力。汇改十年,市场教会我们最重要的一件事:汇率双向波动是常态。在这个常态里找到自己的锚点,比猜点位重要一万倍。#头条精选-薪火计划#