9月14人日民币汇率中间价出炉,上调45基点,人民币兑美元等外币汇率最新报价表
昨天在朋友圈看到有人晒换汇单子:去泰国玩,换2000泰铢,按20.35的现钞卖出价算,付了407元人民币。底下有人留言说不对,央行早上公布的是1元人民币换4.92铢左右,折算下来应该更便宜。
两个数都没算错,只是它们根本不是同一个价格。
9月14日这天,人民币兑美元的中间价报在6.7743,比上一交易日调升23个基点,当周累计调升44个基点。这个数字每个工作日上午9点15分由中国外汇交易中心发布,形成方式是开盘前向外汇市场做市商询价,做市商参考上日银行间市场收盘价、外汇供求和国际主要货币变化来报价,再算出结果。它更像一把标尺,不是你柜台上的成交价。
同一天,主要银行的美元现汇卖出价落在6.72到6.73这一段:中国银行报6.7245,农业银行报6.7218,招商银行报6.7320,徽商银行报6.7234。最容易被忽略的一点在这里——这几个价格全都在6.7743下面。
换300美元,按6.7255算是2017.65元;按中间价算要2032.29元。反而是银行给的价更便宜,差出14块多。平时大家习惯性认为”银行肯定比基准贵”,这回是反过来的。原因在即期市场上。
9月11日,在岸人民币16点30分收盘报6.7096,夜盘收在6.7079,离岸人民币报6.7081,一路往6.70关口靠。银行的挂牌价跟着即期走,中间价只是开盘时的一根锚。当市场上卖美元的人比买美元的人多,即期就会跑到中间价底下去。
支撑这股力量的是结汇盘。今年1到7月,银行代客累计结售汇顺差超过3457亿美元。外贸企业把收进来的美元换成人民币,换得集中,价格就往上抬。
所以这几个月出现一个挺少见的状态:央行公布的中间价偏稳,银行里实际换汇反而更划算。对要出境、要交学费的人来说,这是实打实少花钱的窗口。
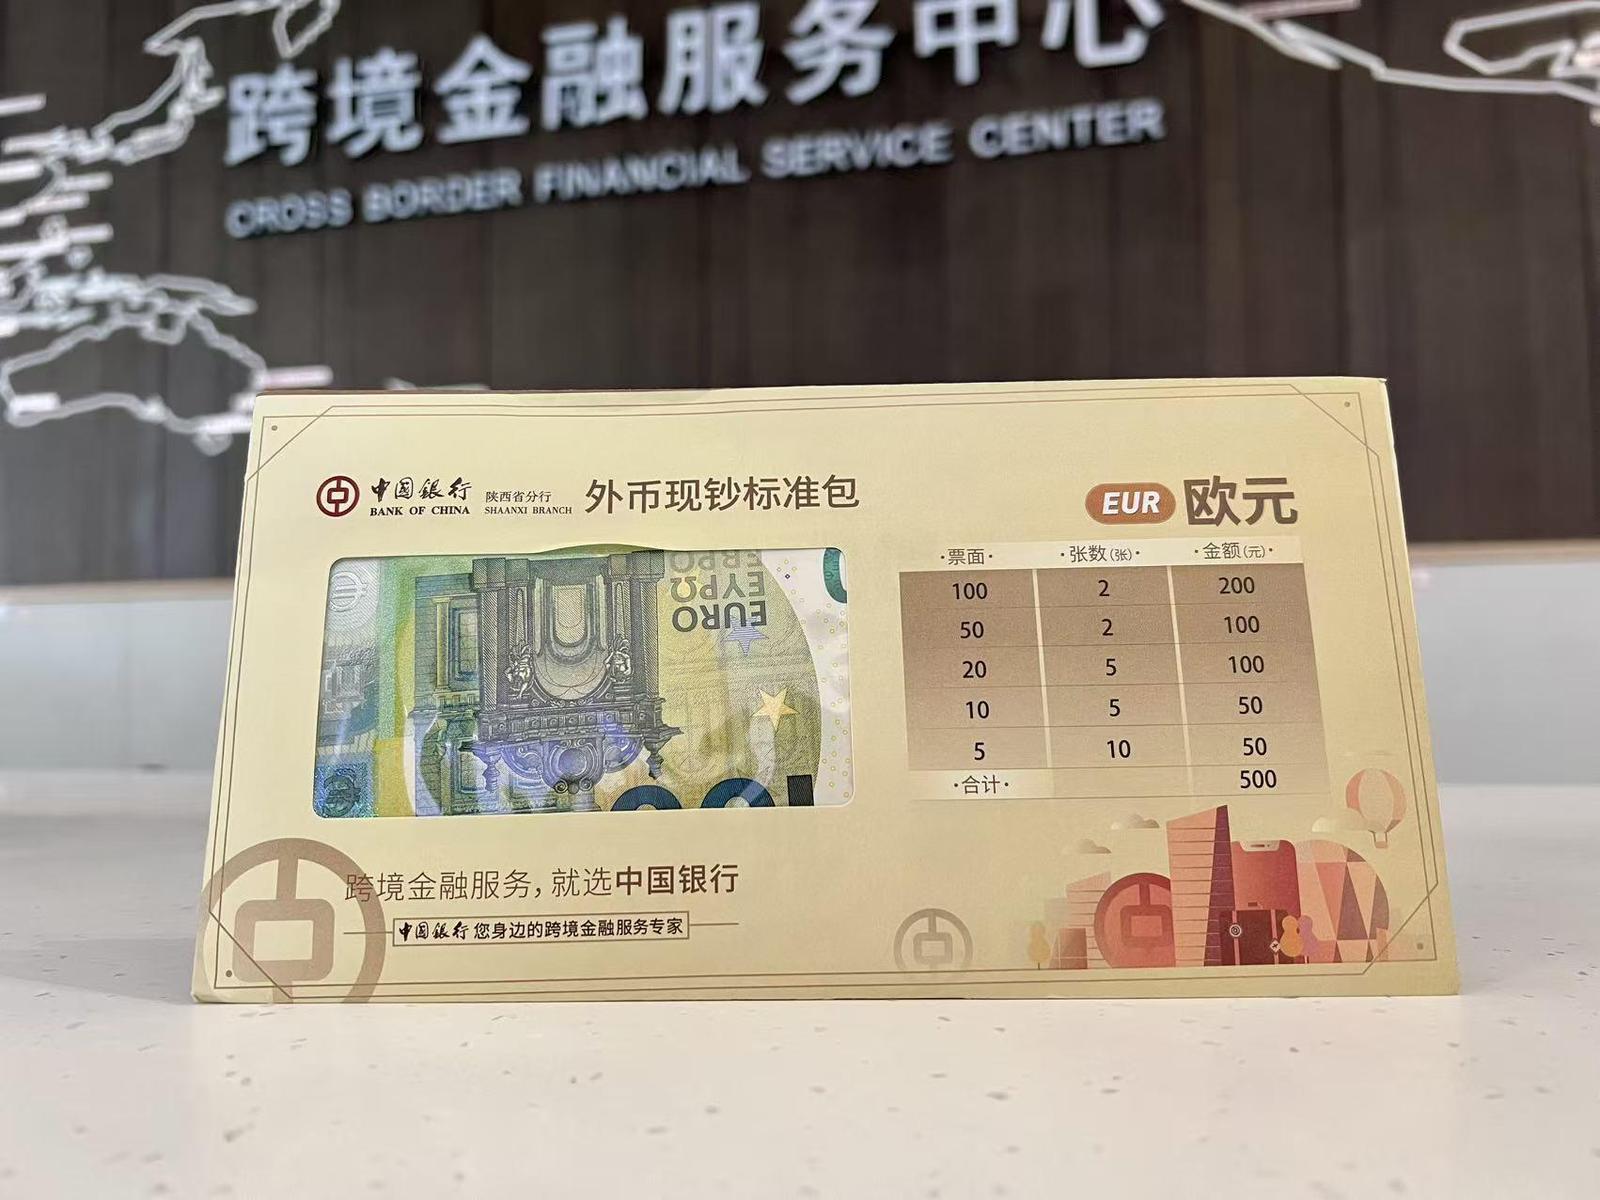
其他几个主流币种,9月14日这一天的参考水平大致是这样:欧元中间价7.8367,银行现汇买入约7.7539,卖出约7.8107。换500欧元,按7.8107算是3905.35元。
100日元中间价4.3614,也就是1日元约0.0436元。银行现汇买入约0.0435,卖出约0.0439。手上有10万日元要结汇,按0.0435算,到手约4350元。英镑中间价9.1210,银行买入约9.0450,卖出约9.1122。换200英镑是1822.44元。
加元中间价4.8751,银行买入约4.8201,卖出约4.8580。换1000加元是4858元。泰铢这边,100泰铢现钞卖出价约20.35元,2000泰铢对应407元。同一时刻,不同银行的报价并不一样。美元这一档,招商银行卖出6.7320,农业银行卖出6.7218,中间差了10个基点出头。换100美元,差1块多;换1万美元,差102元。金额一大,这个缝隙就有意义。
日元的差价更值得看一眼。民生银行9月14日报100日元现汇买入4.3415、卖出4.3874,徽商银行报买入4.3389、卖出4.3876,招商银行报4.3537、4.3887。10万日元在不同的行结汇,能差出十几块。
要换大额之前,花两分钟把两三家银行的手机银行牌价摆在一起比一下,比盯着中间价有用得多。还有一处老经验已经过时了。
很多人记得”现钞买入价比现汇买入价低”,换现金回来要吃亏。这个规则本身没错,现钞涉及清点、保管、运输,成本确实更高。但从2024年12月开始,农业银行、建设银行、中国银行、工商银行等陆续优化个人外币钞汇服务,实施钞汇同价、免收钞汇转换价差。
翻一眼这几家最近的牌价表就能确认:中国银行的美元现汇买入价和现钞买入价是同一个数,现汇卖出价和现钞卖出价也是同一个数。拿外币现金去柜台,价格和账户里的现汇已经没区别。
真正还在起作用的价差,是买入和卖出之间的那一档。银行向你卖外币用一个价,从你手里买外币用另一个价,中间的差额是它的业务成本。这个价差跑不掉,只能靠减少兑换次数来摊薄。额度这件事,被误解的次数可能最多。
境内个人购汇和个人结汇实行年度便利化额度管理,额度是每人每年等值5万美元。它叫”便利化额度”,不是限额——在这个额度内,凭本人有效身份证件就能在银行直接办理。
超过5万美元并不是不能办,只是不能只凭身份证办。凭本人有效身份证件,加上有交易额的购汇资金用途材料,或者结汇资金来源材料,就可以办理不占用年度便利化额度的经常项目业务。留学学费、境外就医这类场景,走的是这条路。
有几条红线要留意:不得出借或借用他人的年度便利化额度;不得用于尚未开放的资本项目,境外买房、证券投资、购买投资性保险都不在允许范围内。办理购汇时要如实填写《个人购汇申请书》。具体办的时候,有两件事值得提前安排。
一是现钞预约。网点日常不会备太多外币现金,几万等值美元以上的现钞,多数要提前一到两个工作日打电话确认库存,不然容易白跑一趟。
二是别一次性换满。汇率每天在动,出行前按实际花销分批换,剩下的用卡刷,比提前囤一堆外币现金更稳。境外刷卡走的是卡组织汇率,走的又是另一套价格。
回到开头那个问题:中间价和银行牌价,哪个用来算钱?
中间价用来判断方向,银行实时牌价用来算账。手机上打开任意一家银行的结售汇页面,那一栏跳动的数字,才是你真正会成交的价格。
理财有风险,投资需谨慎