Tag: 个人购汇

9月14人日民币汇率中间价出炉,上调45基点,人民币兑美元等外币汇率最新报价表

昨天在朋友圈看到有人晒换汇单子:去泰国玩,换2000泰铢,按20.35的现钞卖出价算,付了407元人民币。底下有人留言说不对,央行早上公布的是1元人民币换4.92铢左右,折算下来应该更便宜。

两个数都没算错,只是它们根本不是同一个价格。

9月14日这天,人民币兑美元的中间价报在6.7743,比上一交易日调升23个基点,当周累计调升44个基点。这个数字每个工作日上午9点15分由中国外汇交易中心发布,形成方式是开盘前向外汇市场做市商询价,做市商参考上日银行间市场收盘价、外汇供求和国际主要货币变化来报价,再算出结果。它更像一把标尺,不是你柜台上的成交价。

同一天,主要银行的美元现汇卖出价落在6.72到6.73这一段:中国银行报6.7245,农业银行报6.7218,招商银行报6.7320,徽商银行报6.7234。最容易被忽略的一点在这里——这几个价格全都在6.7743下面。

换300美元,按6.7255算是2017.65元;按中间价算要2032.29元。反而是银行给的价更便宜,差出14块多。平时大家习惯性认为”银行肯定比基准贵”,这回是反过来的。原因在即期市场上。

9月11日,在岸人民币16点30分收盘报6.7096,夜盘收在6.7079,离岸人民币报6.7081,一路往6.70关口靠。银行的挂牌价跟着即期走,中间价只是开盘时的一根锚。当市场上卖美元的人比买美元的人多,即期就会跑到中间价底下去。

支撑这股力量的是结汇盘。今年1到7月,银行代客累计结售汇顺差超过3457亿美元。外贸企业把收进来的美元换成人民币,换得集中,价格就往上抬。

所以这几个月出现一个挺少见的状态:央行公布的中间价偏稳,银行里实际换汇反而更划算。对要出境、要交学费的人来说,这是实打实少花钱的窗口。

其他几个主流币种,9月14日这一天的参考水平大致是这样:欧元中间价7.8367,银行现汇买入约7.7539,卖出约7.8107。换500欧元,按7.8107算是3905.35元。

100日元中间价4.3614,也就是1日元约0.0436元。银行现汇买入约0.0435,卖出约0.0439。手上有10万日元要结汇,按0.0435算,到手约4350元。英镑中间价9.1210,银行买入约9.0450,卖出约9.1122。换200英镑是1822.44元。

加元中间价4.8751,银行买入约4.8201,卖出约4.8580。换1000加元是4858元。泰铢这边,100泰铢现钞卖出价约20.35元,2000泰铢对应407元。同一时刻,不同银行的报价并不一样。美元这一档,招商银行卖出6.7320,农业银行卖出6.7218,中间差了10个基点出头。换100美元,差1块多;换1万美元,差102元。金额一大,这个缝隙就有意义。

日元的差价更值得看一眼。民生银行9月14日报100日元现汇买入4.3415、卖出4.3874,徽商银行报买入4.3389、卖出4.3876,招商银行报4.3537、4.3887。10万日元在不同的行结汇,能差出十几块。

要换大额之前,花两分钟把两三家银行的手机银行牌价摆在一起比一下,比盯着中间价有用得多。还有一处老经验已经过时了。

很多人记得”现钞买入价比现汇买入价低”,换现金回来要吃亏。这个规则本身没错,现钞涉及清点、保管、运输,成本确实更高。但从2024年12月开始,农业银行、建设银行、中国银行、工商银行等陆续优化个人外币钞汇服务,实施钞汇同价、免收钞汇转换价差。

翻一眼这几家最近的牌价表就能确认:中国银行的美元现汇买入价和现钞买入价是同一个数,现汇卖出价和现钞卖出价也是同一个数。拿外币现金去柜台,价格和账户里的现汇已经没区别。

真正还在起作用的价差,是买入和卖出之间的那一档。银行向你卖外币用一个价,从你手里买外币用另一个价,中间的差额是它的业务成本。这个价差跑不掉,只能靠减少兑换次数来摊薄。额度这件事,被误解的次数可能最多。

境内个人购汇和个人结汇实行年度便利化额度管理,额度是每人每年等值5万美元。它叫”便利化额度”,不是限额——在这个额度内,凭本人有效身份证件就能在银行直接办理。

超过5万美元并不是不能办,只是不能只凭身份证办。凭本人有效身份证件,加上有交易额的购汇资金用途材料,或者结汇资金来源材料,就可以办理不占用年度便利化额度的经常项目业务。留学学费、境外就医这类场景,走的是这条路。

有几条红线要留意:不得出借或借用他人的年度便利化额度;不得用于尚未开放的资本项目,境外买房、证券投资、购买投资性保险都不在允许范围内。办理购汇时要如实填写《个人购汇申请书》。具体办的时候,有两件事值得提前安排。

一是现钞预约。网点日常不会备太多外币现金,几万等值美元以上的现钞,多数要提前一到两个工作日打电话确认库存,不然容易白跑一趟。

二是别一次性换满。汇率每天在动,出行前按实际花销分批换,剩下的用卡刷,比提前囤一堆外币现金更稳。境外刷卡走的是卡组织汇率,走的又是另一套价格。

回到开头那个问题:中间价和银行牌价,哪个用来算钱?

中间价用来判断方向,银行实时牌价用来算账。手机上打开任意一家银行的结售汇页面,那一栏跳动的数字,才是你真正会成交的价格。

理财有风险,投资需谨慎
个人购汇提速至1分钟,为何不是人人有份?

从留学、旅游的普通用户视角来看,2026年9月10日国新办这场发布会,确实没有掏出什么“全国统一大放水”的新规。发布会当天,国家外汇局副局长李斌谈银行外汇展业改革,核心锚定的是合规诚信的“经营主体”——翻译过来,优先覆盖的是企业。

旅游用汇便利化改革_留学购汇效率提升_招商银行支取外汇业务

但如果你仔细看近期各地分局和银行的动作,会发现另一条线索:针对有真实留学、出境旅游用汇需求的高信用合规个人,一些地方试点已经把办事效率推到了一个新的量级上。

从1小时到1分钟,数字背后的尺度在哪

对于合规用户来说,这次变化最直观的冲击就是办理时常的压缩。

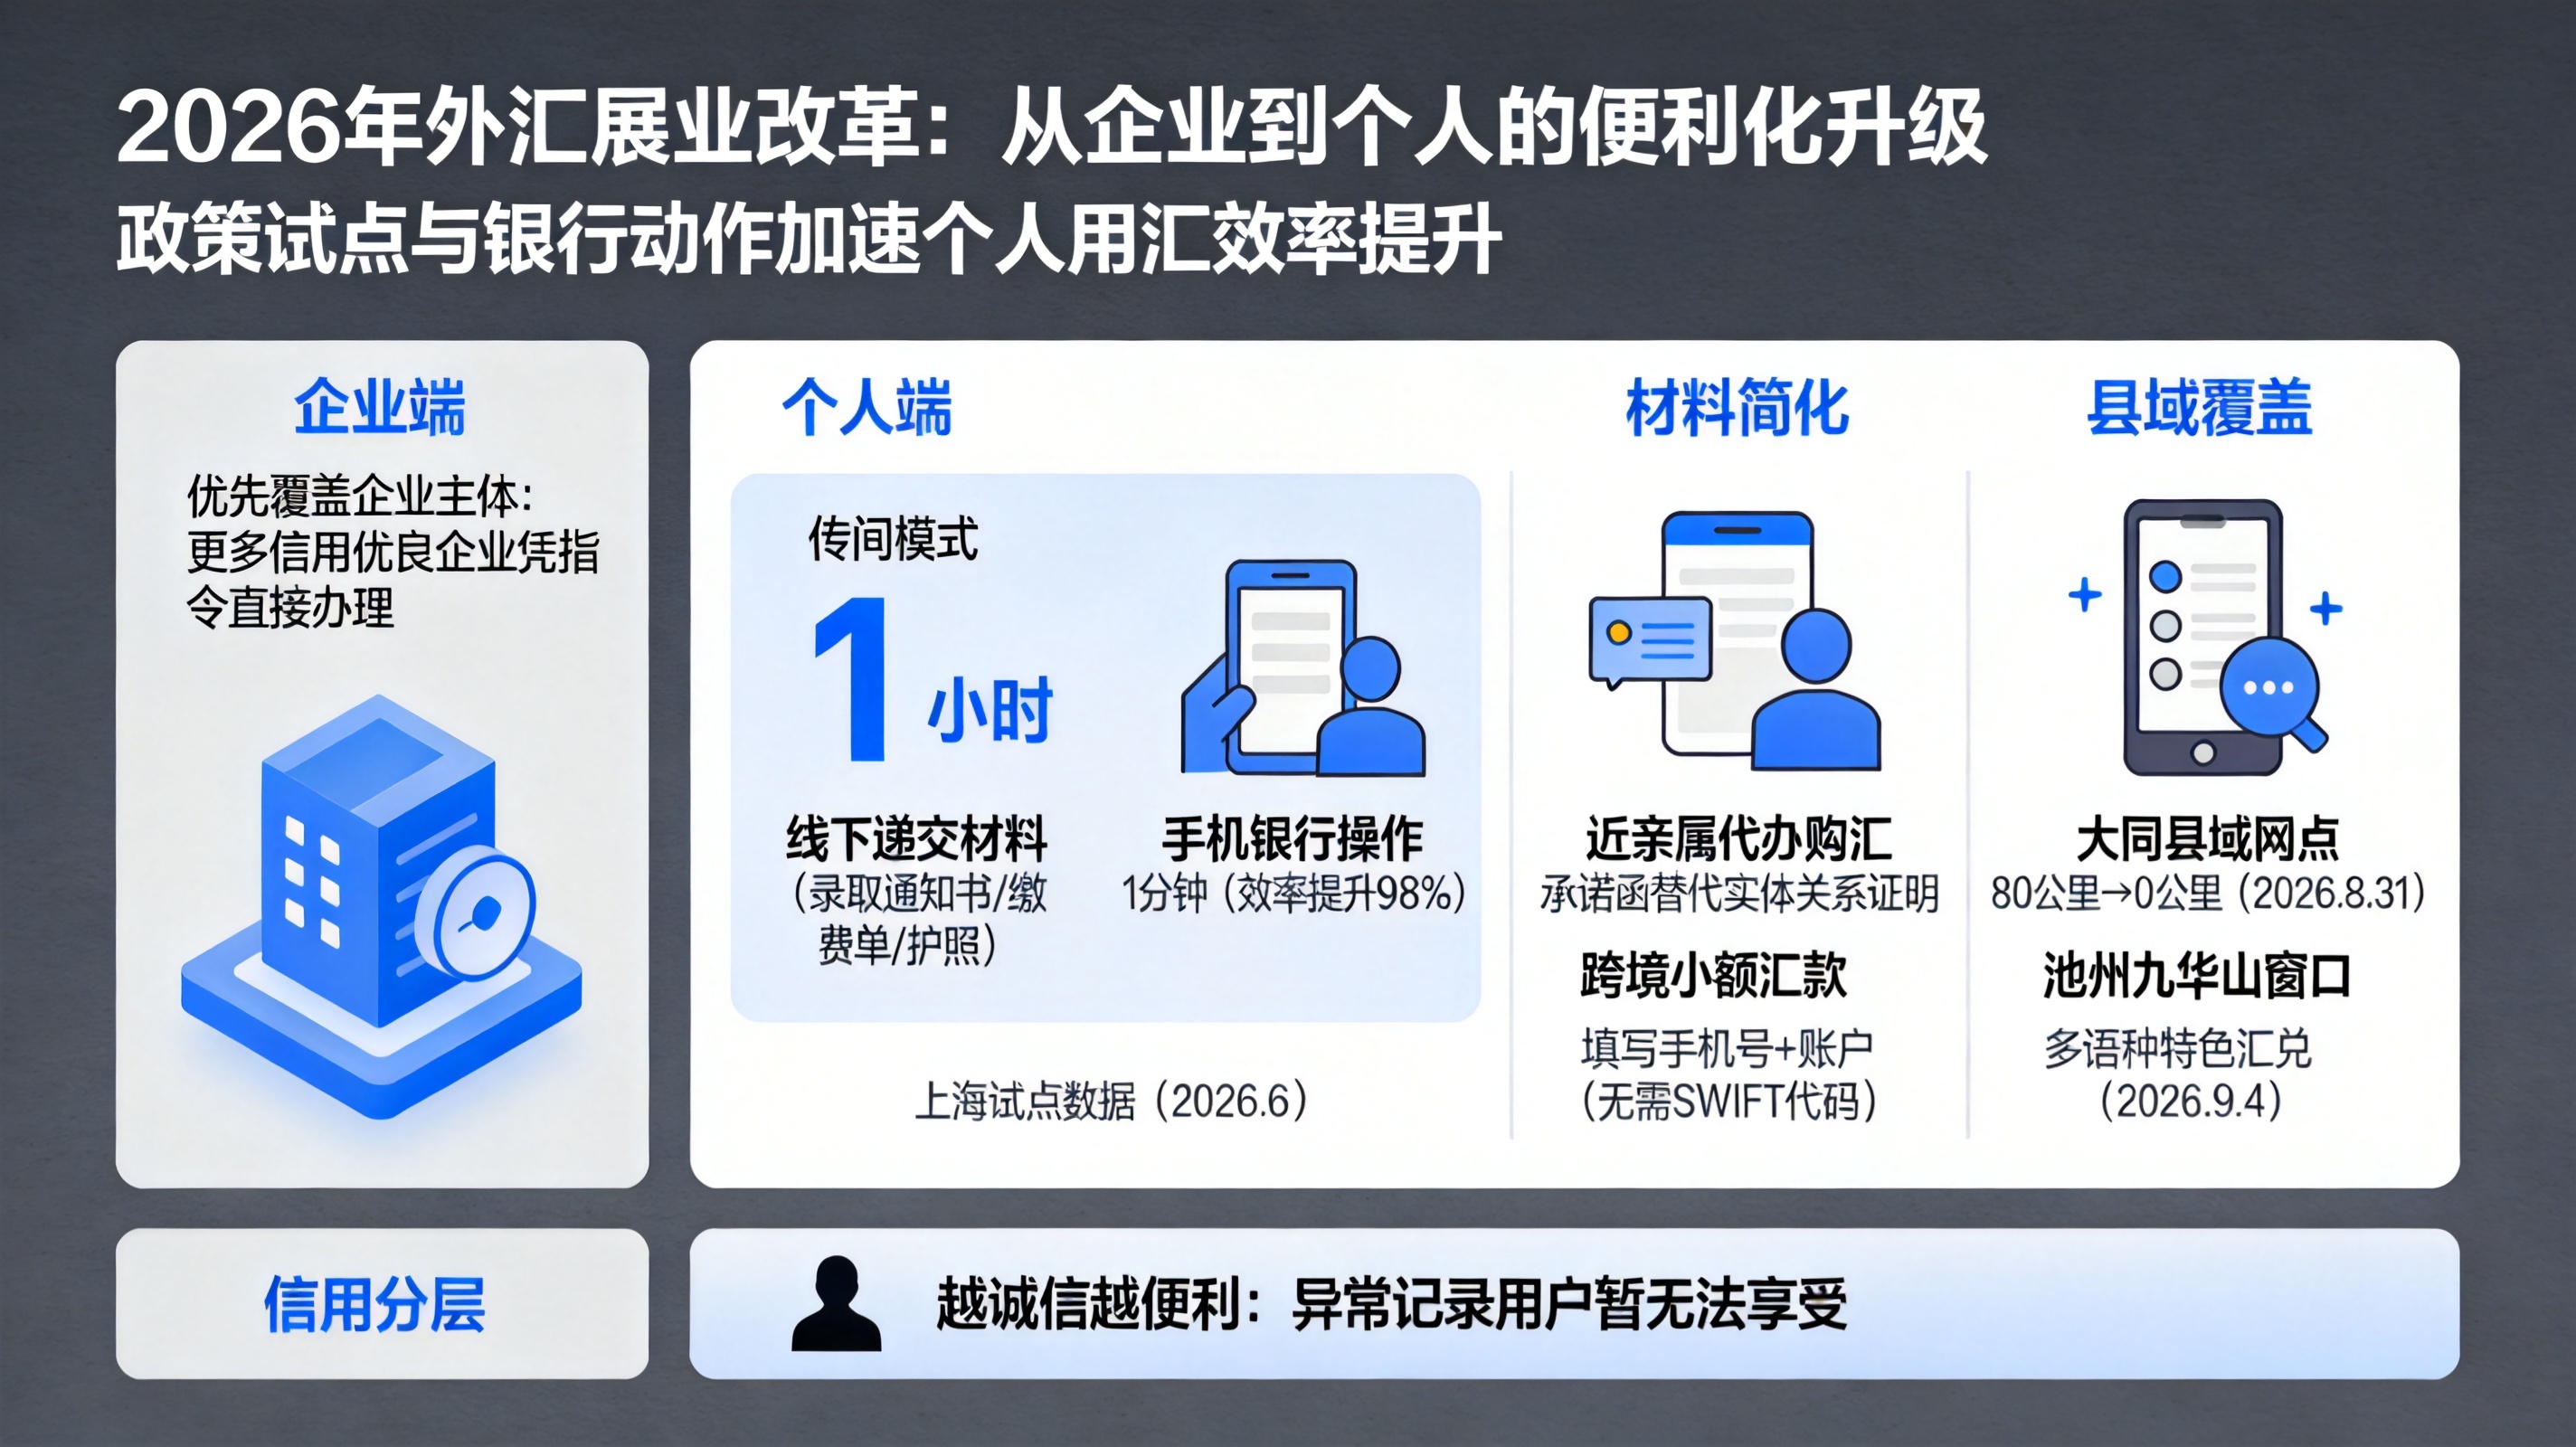
在传统模式下,留学购汇尤其是涉及不占用年度5万美元便利化额度的那部分——比如学费远超额度需要额外提交材料——用户每次都得跑线下网点,现场递交录取通知书、缴费通知书、护照,一套流程下来,单笔耗时近1小时。

而这个“1小时”还不是最坏情况,如果材料不齐或网点对复杂业务不熟,来来回回的时间成本更高。

现在,在已落地的试点区域,同一家银行办理周期性购汇业务(如企业外籍员工薪酬购汇),首次上传材料后,后续重复办理无需再次提交,全流程线上完成,从申请到汇出,手机银行操作只需1分钟,效率提升超过98%。

这个98%的压缩率不是预设的政策目标,而是上海市分局在2026年6月落地新版跨境贸易高水平开放试点细则后,实际跑出来的数据——企业员工薪酬购汇场景下,传统模式1小时,线上模式1分钟,两个数字直接相减得出的效率差。

具体到留学场景,宁波银行“外汇金管家”功能,首次办理留学购汇时上传录取通知书和缴费材料,之后再次购汇只需提供新的缴费通知书,已存档材料自动复用,不用重复提交。

交通银行吕梁分行联合当地外汇局,在2026年9月1日落地了同样的规则,并同步推广“跨境支付通”服务,内地与香港之间的个人跨境汇款可实时到账,单笔限额1万元人民币,用户只需填写收款人手机号和账户,不用再填那些复杂的收款行SWIFT代码和地址。

从普通用户的角度看,红利在“日常”里

如果说高信用合规用户感受到的是“秒办”的爽感,那么普通5万美元额度内用汇的居民,感受到的变化更日常,但同样能省事。

《个人购汇申请书》的填报流程被优化了。近亲属代办购汇业务,以前需要提供实体关系证明,现在可以凭承诺函替代。这意味着,帮父母代办旅游购汇的子女,不用再翻箱倒柜找户口本或出生证明,签一份承诺函就行。

另一个日常痛点——跨境小额汇款——也在被解决。前面提到的“跨境支付通”,内地与香港之间1万元人民币以下的汇款可实时到账,不用填复杂的收款行信息。

这个场景对应的是留学生家长每月打生活费、出境游客在境外临时需要补点外汇这类高频小额需求,过去汇款填错一个SWIFT代码就得退回来重来,现在操作门槛大幅降低。

对于生活在偏远县域的用户,变化更直接。2026年8月31日,国家外汇管理局大同市分局实现辖内县域结售汇网点全覆盖,此前广灵、天镇等县的居民,有留学购汇或外币兑换需求,往返市区办理业务单次路程最远超80公里,现在县域内就能一站式办理。

池州市分局在2026年9月4日落地“汇民通”个人外汇服务品牌,全市58家个人外汇网点统一服务标准,还在九华山景区设立多语种特色汇兑窗口,面向留学生、出境居民、外籍来华人士等群体提供场景化服务。

而对有过异常记录的人来说,便利化大门是关着的

“越诚信越便利”的另一面,是异常用汇记录会直接让用户失去便利资格。目前公开披露的信息很明确:改革体系对合规白名单用户赋予免重复提交材料、线上秒办等便利,

这部分用户具体有多少、权益削减的量化数据是多少,官方没有公开披露。但逻辑很清晰:信用分层机制把“便利”作为合规激励,而不是普惠福利。

这其实也是整个展业改革的核心逻辑——银行从过去的“逐笔审、事前单单核”,转向事中差异化审核、事后强化风险监测,前提就是用户信用可分类、风险可识别。

三方都在动,但节奏不同

如果我们把视角拉远一点,看看这次改革中不同参与方的状态,会发现一个有意思的错位。

从政策端看,国家层面在2026年9月10日的发布会上公开的整体改革框架,确实是优先覆盖企业主体——“更多信用优良的企业办理外汇业务可免于审单、凭指令直接办理”,个人端的全国性统一规则还没有正式公示。

但地方分局的试点动作明显更快,上海、山西、安徽、吕梁、池州、大同等地的属地化便利措施,已经覆盖了留学、旅游、薪酬购汇等多个场景,且都是在2026年8月底到9月初集中落地的。

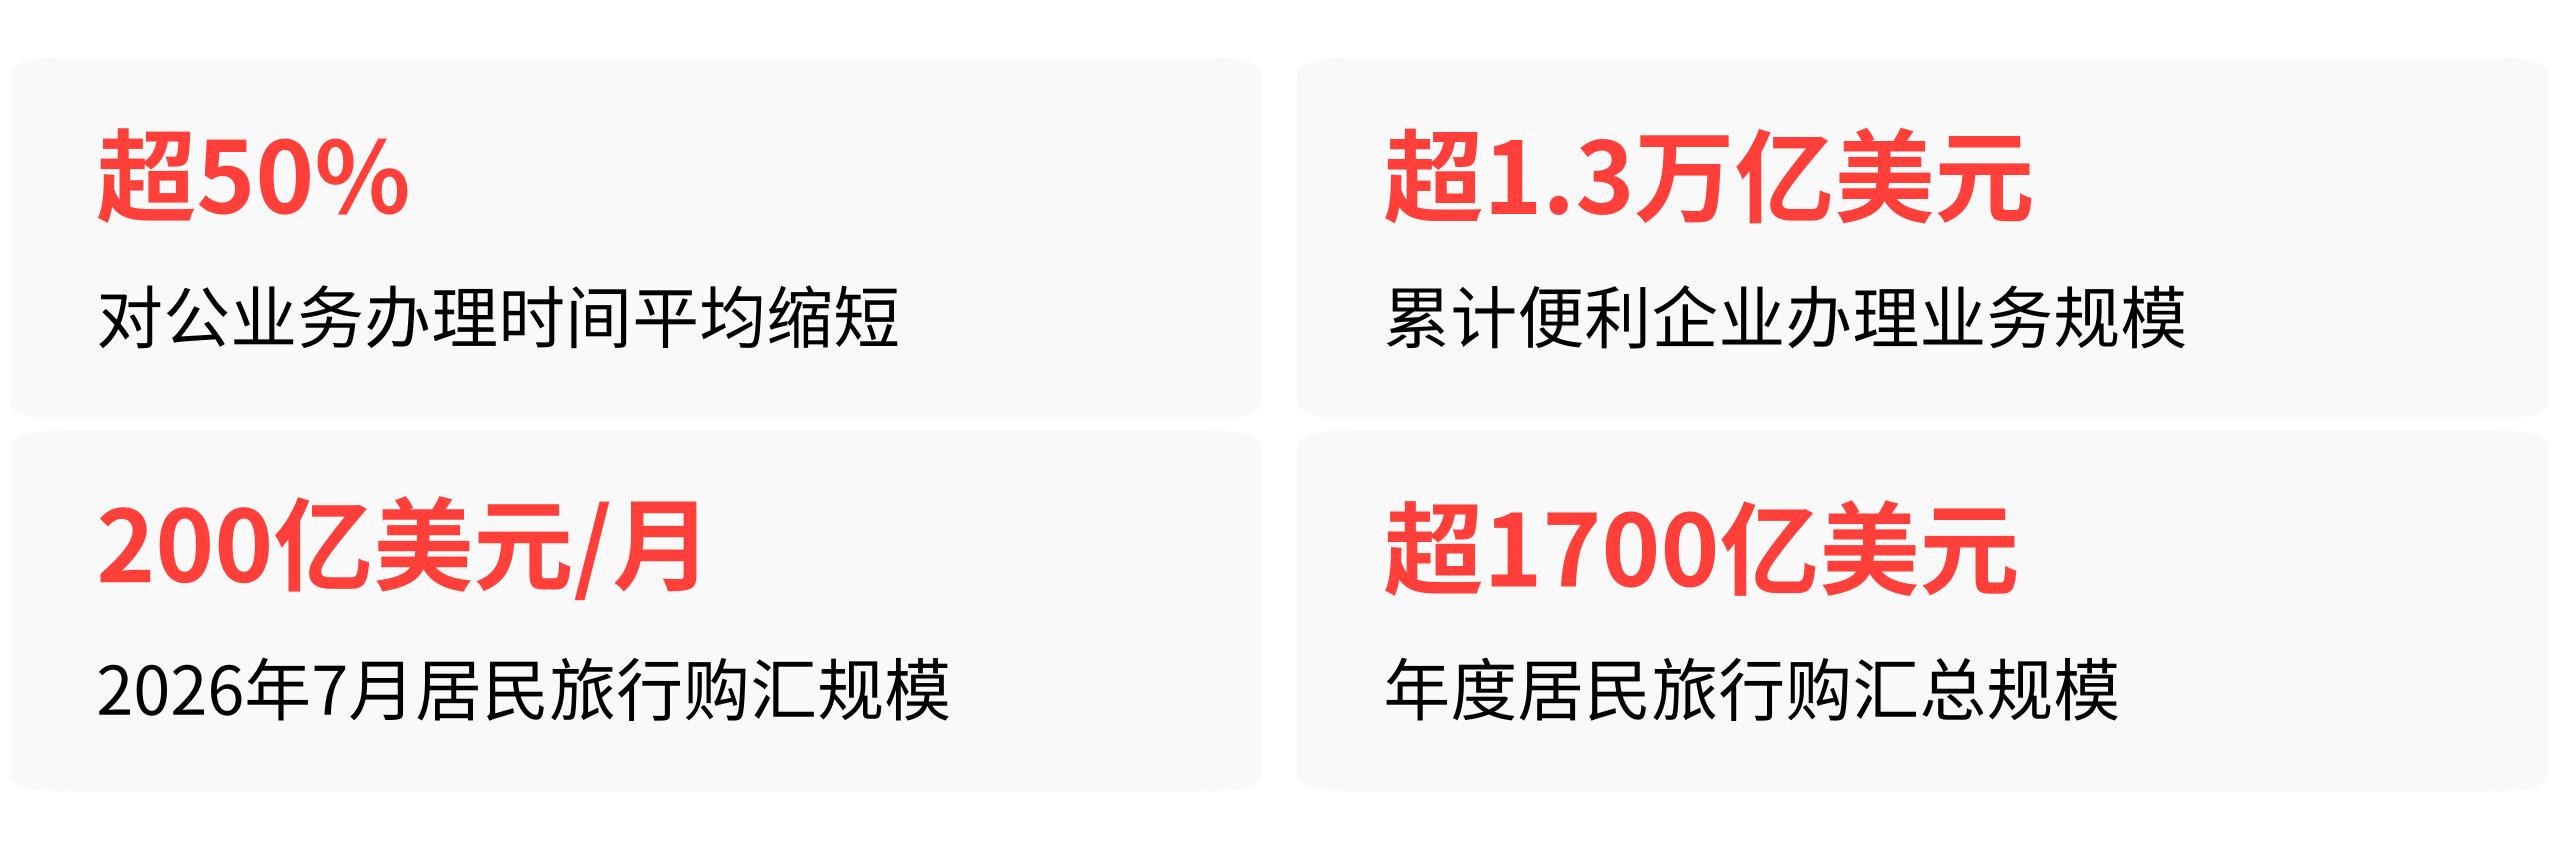
从银行端看,展业改革对公端已覆盖主要经办银行,整体业务办理时间平均缩短50%以上,累计便利企业办理业务超1.3万亿美元。但个人端的配套改造进度,由各银行自行推进,目前没有全国层面的统一改造投入数据。

招商银行在2026年9月4日发布了系统维护通告,优化个人结售汇和跨境支付通业务稳定性,这是一个信号,说明银行在跟进个人端的技术升级。

从用户端看,影响面并不小。2026年7月,我国居民境外旅行、留学、就医合并项下的旅行服务购汇借方规模为200亿美元/月,年度总规模可测算超1700亿美元。

旅游用汇便利化改革_留学购汇效率提升_招商银行支取外汇业务

这个数字涵盖了旅行、留学、就医的全部支出,单独拆分的留学购汇和出境旅游用汇用户总人数,官方没有公开统计数据,但千万级用汇群体的规模是可以确定的。

把这三方拼在一起,得到的图景是:政策端把企业作为优先改革的试验田,地方试点和银行端则在个人用汇场景跑出了实际效率提升,用户端的需求规模足够大,足以支撑这些试点继续扩围。但全国统一推开的节奏,还要看后续展业改革的整体推进进度。

对于普通用户来说,最实在的判断标准只有一个:你在试点区域、在同一家银行有良好的用汇记录、办理的是真实合规的留学或旅游购汇——那就能享受“1分钟办结”的红利。如果不在试点区域,或者用汇记录有异常,便利化的大门暂时还不会敞开。

这不是一个“人人有份”的普惠升级,而是一个以信用为门槛的差异化提速。