个人购汇提速至1分钟,为何不是人人有份?
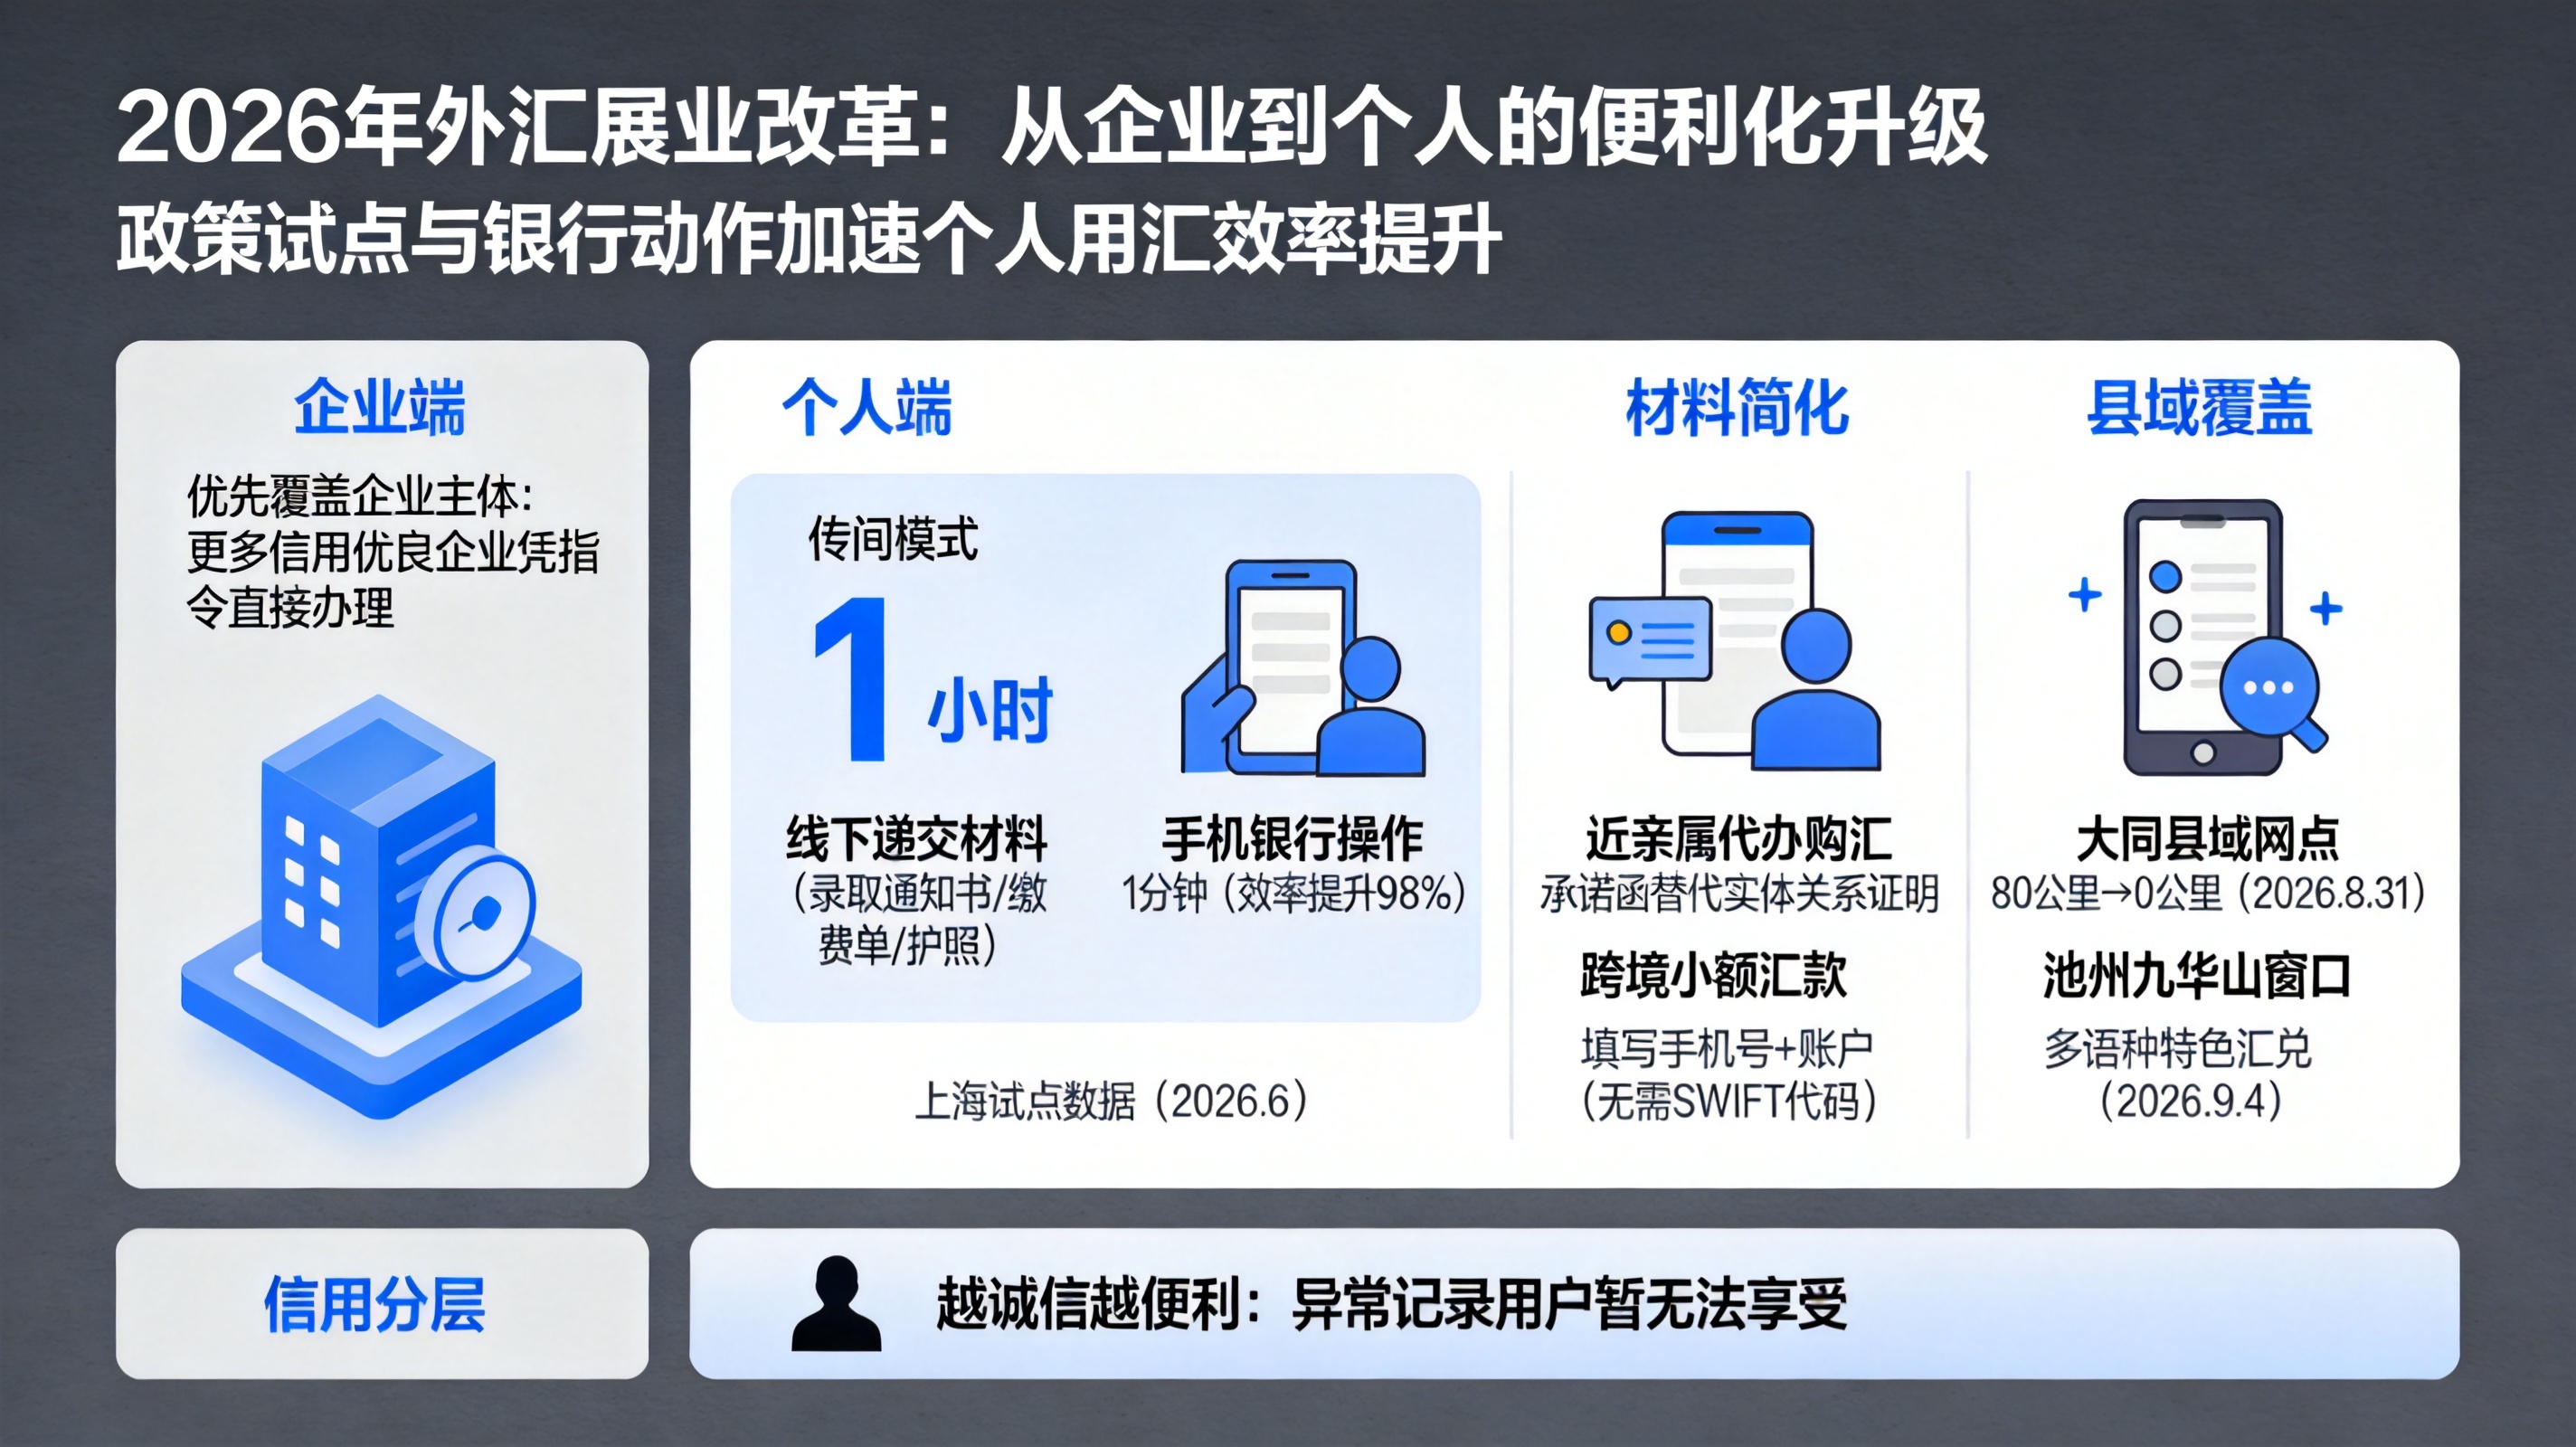
从留学、旅游的普通用户视角来看,2026年9月10日国新办这场发布会,确实没有掏出什么“全国统一大放水”的新规。发布会当天,国家外汇局副局长李斌谈银行外汇展业改革,核心锚定的是合规诚信的“经营主体”——翻译过来,优先覆盖的是企业。

但如果你仔细看近期各地分局和银行的动作,会发现另一条线索:针对有真实留学、出境旅游用汇需求的高信用合规个人,一些地方试点已经把办事效率推到了一个新的量级上。
从1小时到1分钟,数字背后的尺度在哪
对于合规用户来说,这次变化最直观的冲击就是办理时常的压缩。
在传统模式下,留学购汇尤其是涉及不占用年度5万美元便利化额度的那部分——比如学费远超额度需要额外提交材料——用户每次都得跑线下网点,现场递交录取通知书、缴费通知书、护照,一套流程下来,单笔耗时近1小时。
而这个“1小时”还不是最坏情况,如果材料不齐或网点对复杂业务不熟,来来回回的时间成本更高。
现在,在已落地的试点区域,同一家银行办理周期性购汇业务(如企业外籍员工薪酬购汇),首次上传材料后,后续重复办理无需再次提交,全流程线上完成,从申请到汇出,手机银行操作只需1分钟,效率提升超过98%。
这个98%的压缩率不是预设的政策目标,而是上海市分局在2026年6月落地新版跨境贸易高水平开放试点细则后,实际跑出来的数据——企业员工薪酬购汇场景下,传统模式1小时,线上模式1分钟,两个数字直接相减得出的效率差。
具体到留学场景,宁波银行“外汇金管家”功能,首次办理留学购汇时上传录取通知书和缴费材料,之后再次购汇只需提供新的缴费通知书,已存档材料自动复用,不用重复提交。
交通银行吕梁分行联合当地外汇局,在2026年9月1日落地了同样的规则,并同步推广“跨境支付通”服务,内地与香港之间的个人跨境汇款可实时到账,单笔限额1万元人民币,用户只需填写收款人手机号和账户,不用再填那些复杂的收款行SWIFT代码和地址。
从普通用户的角度看,红利在“日常”里
如果说高信用合规用户感受到的是“秒办”的爽感,那么普通5万美元额度内用汇的居民,感受到的变化更日常,但同样能省事。
《个人购汇申请书》的填报流程被优化了。近亲属代办购汇业务,以前需要提供实体关系证明,现在可以凭承诺函替代。这意味着,帮父母代办旅游购汇的子女,不用再翻箱倒柜找户口本或出生证明,签一份承诺函就行。
另一个日常痛点——跨境小额汇款——也在被解决。前面提到的“跨境支付通”,内地与香港之间1万元人民币以下的汇款可实时到账,不用填复杂的收款行信息。
这个场景对应的是留学生家长每月打生活费、出境游客在境外临时需要补点外汇这类高频小额需求,过去汇款填错一个SWIFT代码就得退回来重来,现在操作门槛大幅降低。
对于生活在偏远县域的用户,变化更直接。2026年8月31日,国家外汇管理局大同市分局实现辖内县域结售汇网点全覆盖,此前广灵、天镇等县的居民,有留学购汇或外币兑换需求,往返市区办理业务单次路程最远超80公里,现在县域内就能一站式办理。
池州市分局在2026年9月4日落地“汇民通”个人外汇服务品牌,全市58家个人外汇网点统一服务标准,还在九华山景区设立多语种特色汇兑窗口,面向留学生、出境居民、外籍来华人士等群体提供场景化服务。
而对有过异常记录的人来说,便利化大门是关着的
“越诚信越便利”的另一面,是异常用汇记录会直接让用户失去便利资格。目前公开披露的信息很明确:改革体系对合规白名单用户赋予免重复提交材料、线上秒办等便利,
这部分用户具体有多少、权益削减的量化数据是多少,官方没有公开披露。但逻辑很清晰:信用分层机制把“便利”作为合规激励,而不是普惠福利。
这其实也是整个展业改革的核心逻辑——银行从过去的“逐笔审、事前单单核”,转向事中差异化审核、事后强化风险监测,前提就是用户信用可分类、风险可识别。
三方都在动,但节奏不同
如果我们把视角拉远一点,看看这次改革中不同参与方的状态,会发现一个有意思的错位。
从政策端看,国家层面在2026年9月10日的发布会上公开的整体改革框架,确实是优先覆盖企业主体——“更多信用优良的企业办理外汇业务可免于审单、凭指令直接办理”,个人端的全国性统一规则还没有正式公示。
但地方分局的试点动作明显更快,上海、山西、安徽、吕梁、池州、大同等地的属地化便利措施,已经覆盖了留学、旅游、薪酬购汇等多个场景,且都是在2026年8月底到9月初集中落地的。
从银行端看,展业改革对公端已覆盖主要经办银行,整体业务办理时间平均缩短50%以上,累计便利企业办理业务超1.3万亿美元。但个人端的配套改造进度,由各银行自行推进,目前没有全国层面的统一改造投入数据。
招商银行在2026年9月4日发布了系统维护通告,优化个人结售汇和跨境支付通业务稳定性,这是一个信号,说明银行在跟进个人端的技术升级。
从用户端看,影响面并不小。2026年7月,我国居民境外旅行、留学、就医合并项下的旅行服务购汇借方规模为200亿美元/月,年度总规模可测算超1700亿美元。
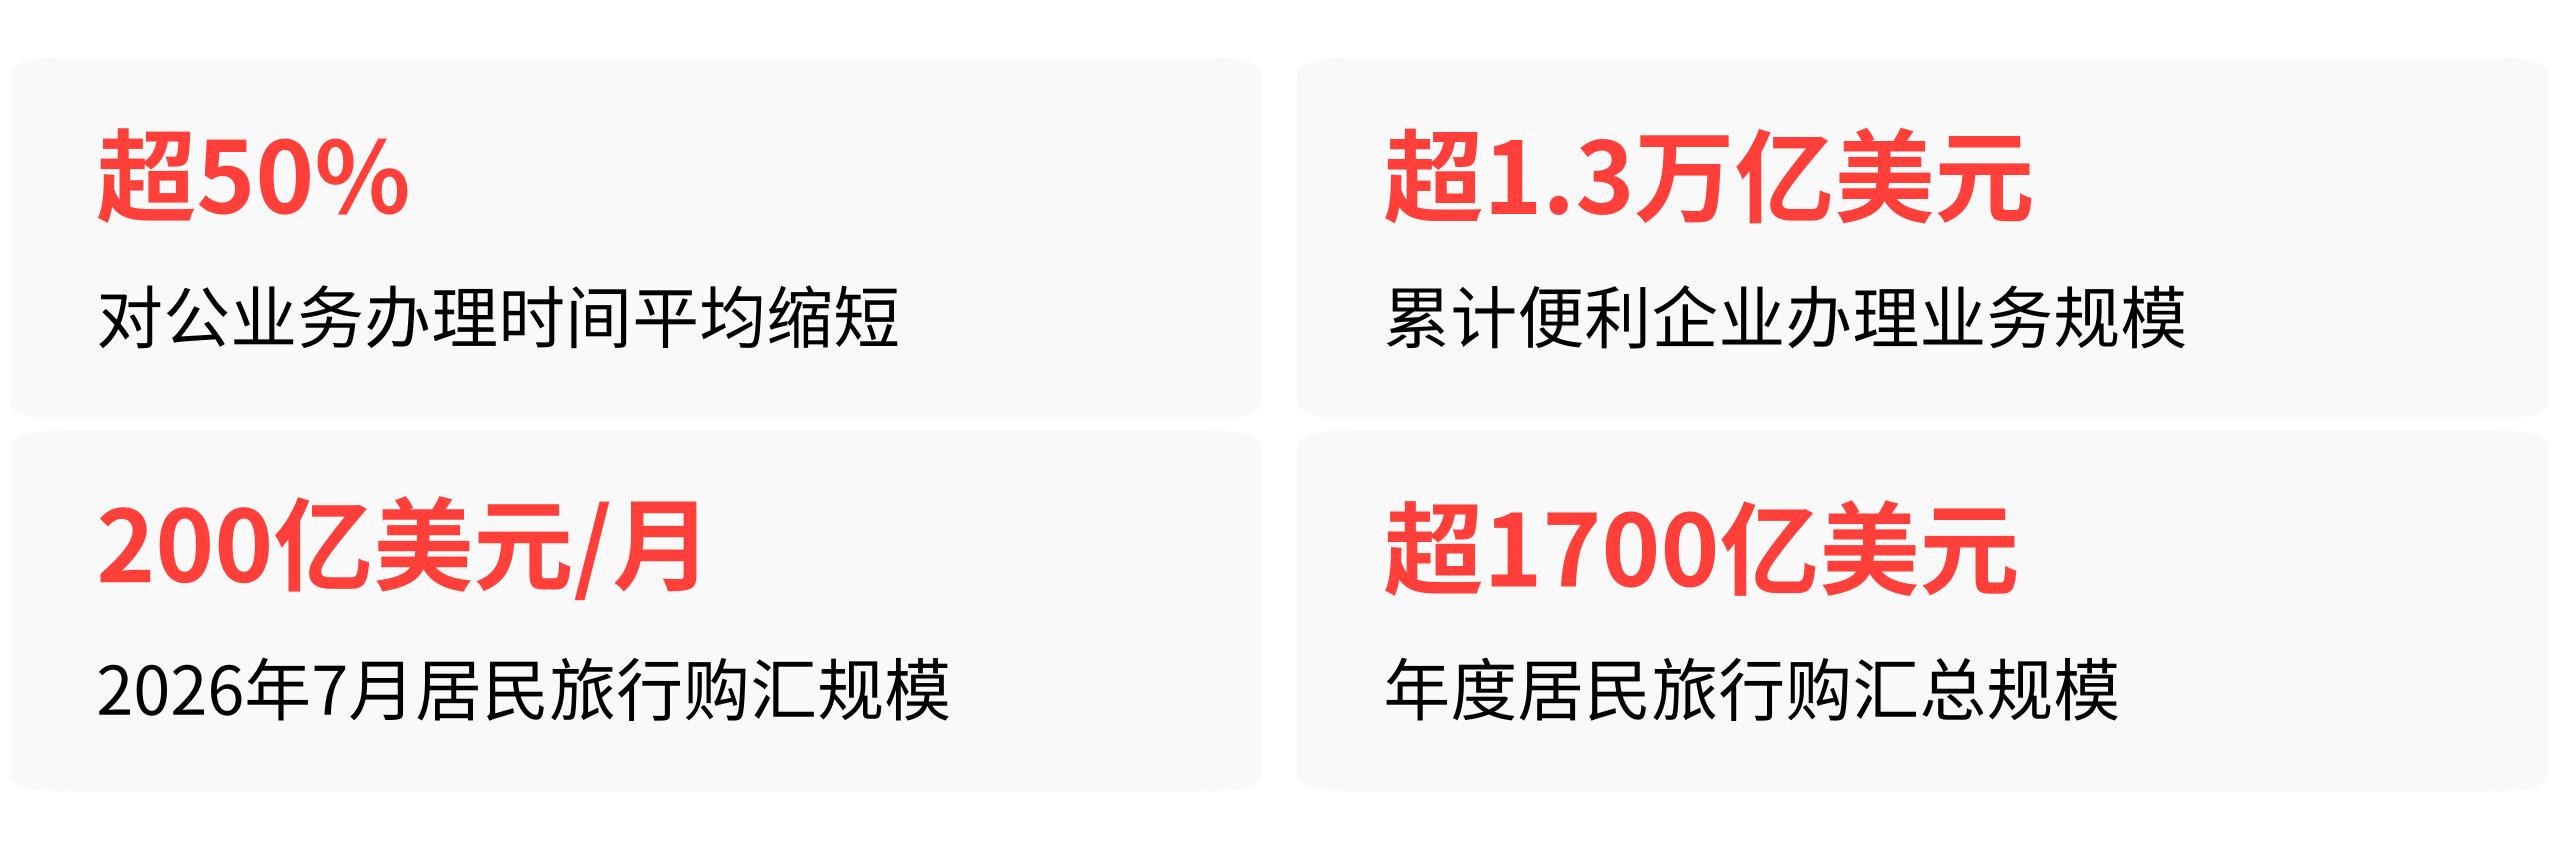
这个数字涵盖了旅行、留学、就医的全部支出,单独拆分的留学购汇和出境旅游用汇用户总人数,官方没有公开统计数据,但千万级用汇群体的规模是可以确定的。
把这三方拼在一起,得到的图景是:政策端把企业作为优先改革的试验田,地方试点和银行端则在个人用汇场景跑出了实际效率提升,用户端的需求规模足够大,足以支撑这些试点继续扩围。但全国统一推开的节奏,还要看后续展业改革的整体推进进度。
对于普通用户来说,最实在的判断标准只有一个:你在试点区域、在同一家银行有良好的用汇记录、办理的是真实合规的留学或旅游购汇——那就能享受“1分钟办结”的红利。如果不在试点区域,或者用汇记录有异常,便利化的大门暂时还不会敞开。
这不是一个“人人有份”的普惠升级,而是一个以信用为门槛的差异化提速。