All posts by yumouren

新手学炒外汇投资交易(入门与实战468招)

1.3 六项外汇交易细则

投资者除了要了解外汇交易的方式外,还需要掌握外汇交易的细则,包括交易时间、交易报价、利息计算、盈亏计算等内容。

013 外汇的交易时间

目前,世界上大约有30个主要的外汇交易中心,分布于世界各大洲的不同国家和地区。由于所处的时区不同,各外汇市场在营业时间上此开彼关,相互之间通过先进的通信设备和计算机网络连成一体,市场的参与者可以在世界各地进行交易,外汇资金流动顺畅,市场间的汇率差异极小,从而形成了全球一体化运作、全天候运行的统一的国际外汇市场。如表1-1所示为外汇市场的主要交易时间。

表1-1 外汇市场的主要交易时间

注:表中的时间为北京时间。

专家指点

外汇市场随着太阳的直射路线而交替运作,因此投资者可以在夜间交易,也可以在清晨交易。但是需要注意的是,早晨的交易者未必能抓住市场一天中风起云涌的行情,很可能会成为其他交易者的猎物。

014 外汇的交易报价

不同外汇之间的兑换比率称为汇率。汇率实际上就是以一种外国货币购买另一种外国货币的价格。汇率经常以货币对的形式报价,例如GBP/USD、USD/CHF等。称其为货币对的形式报价,是因为每笔外汇交易中买进一种货币的同时又卖出了另一种货币。

例如,GBP/USD=1.2487,斜线左边列出的第一个货币称为基础货币,在本例中,基础货币是英镑;斜线右边列出的第二个货币称为报价货币,报价货币是美元。

015 外汇的利息计算

合约现货外汇的计息方法,不是以投资者实际的投资金额计算的,而是以合约的金额计算的。例如,投资者投入1万美元作为保证金,共买了10个合约的英镑,那么利息的计算不是按投资者投入的1万美元计算的,而是按10个合约的英镑总值计算的,即英镑的合约价值乘以合约数量,这样的利息收入就很可观了。同时如果汇率不升反跌,投资者即使拿到利息,也抵不了汇率下跌造成的损失。

财息兼收并不意味着买卖任何一种外币都有利息收入,只有买高息外币才有利息的收入,而卖高息外币不仅没有利息收入,投资者还必须支付利息。由于各国的利息会经常调整,因此,不同时期不同货币的利息支付或收取是不一样的,投资者往往以从事外币交易的交易商公布的利息收取标准为依据。

利息的计算公式有两种:一种是用于直接标价的外币,如日元、瑞士法郎等;另一种是用于间接标价的外币,如欧元、英镑、澳元等。

日元、瑞士法郎的利息计算公式如下:

利息=合约金额×1/入市价×利率×天数/360×合约数

欧元、英镑、澳元的利息计算公式如下:

利息=合约金额×入市价×利率×天数/360×合约数

016 外汇的盈亏计算

计算盈亏就是要计算买入和卖出的点差的价值。例如,买入欧元是0.8950,卖出是0.8959,点差就是9点。要计算每一点的价值,可以有两种方法,即直接标价法和间接标价法。直接标价法的计算公式为

盈亏=(卖价-买价)×合约单位/平仓价×手数

例如:美元/日元,每手合约为100000美元,如果在一天内先卖出3手美元/日元后,再买入3手美元/日元,即当天平仓,卖出价为109.80,买入价为108.50(为平仓价),则盈亏计算方法为:盈利=(109.80-108.50)×100000/108.50×3=3594.5(美元)。

间接标价法的计算公式为

盈亏=(卖价-买价)×合约单位×手数

例如:欧元/美元,每手合约为100000欧元,如果在一天内先买入2手欧元后,再卖出2手欧元,即当天平仓,买入价为1.8850,卖出价为1.9050,则盈亏计算方法为:盈利=(1.9050-1.8850)×100000×2=4000(美元)。

017 外汇的直盘和交叉盘

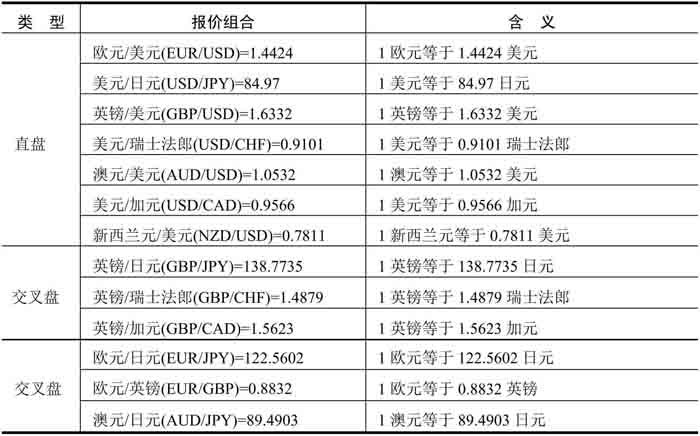
直盘是指含有美元货币对的交易,例如:欧元/美元、美元/日元、英镑/美元。直盘报价的组合是直接与美元兑换的货币组合,包括直接报价和间接报价两种方式。只要是货币对中出现了美元的交易品种,都是直盘报价的方式。

交叉盘是指两个非美元货币之间的交易,例如:欧元/英镑、欧元/日元、英镑/日元。如表1-2所示为直盘和交叉盘报价组合。

表1-2 直盘和交叉盘报价组合

外汇交易报价_外汇交易时间_外汇市场技术分析txt

018 外汇的追加保证金通知

所有的交易者都非常讨厌追加保证金通知,当投资者的经纪商注意到保证金存款跌至要求的最低水平之下时,就会要求投资者追加保证金,这种情况发生在市场与投资者的持有头寸相反运动时。

虽然在保证金交易制度下,投资者能够超出自身所拥有的资金力量进行大宗的交易,但是更为重要的是投资者要花时间仔细了解其中蕴藏的风险。投资者要清楚地了解自己的保证金账户是如何运作的,并且理解经纪商的保证金协议。如果对协议存有疑问,一定要弄清楚。

如果投资者账户中的保证金下降到一个预定基准,那么已经建立起的头寸将被部分或者全部强行平仓。或许在头寸被清算之前不会收到任何的追加保证金通知。如果投资者有规律地监视账户盈亏并且为每个头寸设立停损订单,那么就不会陷入上述困境,因为停损订单可以限制头寸带来的风险。

专家指点

当一个交易账户不再有可用资金去维持现有的敞口头寸所要求的保证金时,追加保证金机制就被触发了。

外汇掉期交易功能是什么

外汇掉期交易功能是什么?外汇掉期是金融掉期产品的一种。金融掉期又称金融互换,是指交易双方按照预先约定的汇率、利率等条件,在一定期限内,相互交换一组资金,达到规避风险的目的。掉期业务结合了外汇市场、货币市场和资本市场的避险操作,为规避中长期的汇率和利率风险提供了有力的工具。作为一项高效的风险管理手段,掉期的交易对象可以是资产,也可以是负债;可以是本金,也可以是利息。

外币兑人民币的掉期业务实质上是外币兑人民币即期交易与远期交易的结合,具体而言,银行与客户协商签订掉期协议,分别约定即期外汇买卖汇率和起息日、远期外汇买卖汇率和起息日。客户按约定的即期汇率和交割日与银行进行人民币和外汇的转换,并按约定的远期汇率和交割日与银行进行反方向转换的业务。外汇掉期是国际外汇市场上常用的一种规避汇率风险的手段。

例,一家广东省内贸易公司向美国出口产品,收到货款100万美元。该公司需将货款兑换为人民币用于中国国内支出。同时,公司需从美国进口原材料,将于3个月后支付100万美元的货款。此时,这家贸易公司是持有美元,短缺人民币资金,若当时的美元兑人民币为8.10,公司以8.10的价格将100万美元换成了810万人民币,三个月后需要美元时,公司还要去购汇(用人民币换回美元用于支付)。这样,公司在做两笔结售汇交易的同时,承担着汇率风险。如果三个月后人民币贬值为8.15,公司就必须用815万人民币换回100万美元,产生了5万人民币的损失。在中国银行开办掉期业务后,这家公司可以采取以下措施来对冲风险:叙做一笔3个月美元兑人民币掉期外汇买卖:即期卖出100万美元买入相应的人民币,同时约定3个月后卖出人民币买入100万美元。假设美元三个月年利率为3%,人民币三个月年利率为1.7%,中国银行利用利率评价理论加之风险预期再加之金融产品风险等级得出的掉期点数为-450,则客户换回美元的成本就固定为8.055。如此,公司解决了流动资金短缺的问题,还达到了固定换汇成本和规避汇率风险的目的。

中国8月外储下降939亿美元 下滑速度超预期

金融界网站讯 中国8月外汇储备为3.5574万亿美元,预期3.58万亿美元,前值3.6513万亿美元。下滑速度超预期。

此前,数据料显示中国的外汇储备大幅下降,因中国央行在8月突然宣布人民币一次性贬值之后,将加大干预力度以维护人民币汇价稳定。

彭博社整理的数据预计8月份的外汇储备为35800亿美元,7月份为36510亿美元,下降710亿美元。

高盛预计,若考虑到欧元兑美元上涨的汇率效应,外储规模降幅可能达到920亿美元。如果数据好于预期,风险资产价格可能因对人民币贬值预期减小而走高。

据央行和国家外汇局统计,2008年至2013年间,中国年均新增外汇储备3276亿美元。2014年6月末,外汇储备达到39932亿美元,创历史新高。不过,至今年二季度,中国外汇储备已连续四个季度下滑,从2014年3.99万亿美元的峰值下降至3.65万亿美元。

据多位专家分析,这背后的原因很多。主要有全球经济放缓、中国人民币贬值、美联储加息预期、石油美元的崩溃、瑞士央行变脸等。

这些事件都要求央行动用外储来抵御资本外流或管理汇率。但不管是何原因引起,外汇储备下降意味着进入金融系统的资金不升反降,从而引发全球范围内的流动性危机。近来全球市场进入动荡,与此有着千丝万缕的关系。

根据IMF数据,全球央行的外汇储备已经从去年年中11.98万亿美元的峰值下降至今年一季度的11.43万亿美元。

德意志银行分析师George Saravelos称,全球正在进入一个“量化紧缩”的新时代。不断降低的外储将导致债券市场收益率的升高,以及美元兑欧元和日元的升值。德银称,这将导致全球出现系统性的流动性下降,从而导致之前因流动性充裕被推高的资产价格受到重估。

管理2200亿美元的奥本海默基金首席投资官和固收主管Krishna Memani表示,真正的问题在于,债券市场上投资者所表现出来的“羊群效应”。Memani称,债券投资者比股票投资者更加倾向于一致行动,正是这种行为才导致了市场的波动,而不是市场真的缺少或增加了流动性。

中金也表示,在目前经济动能依然疲弱、货币条件改善不明显、全球金融风险上升的环境下,货币政策的大趋势仍是继续放松,债市牛市仍能延续。

外汇管制的简要介绍

国际货币基金组织(IMF)是一个由189个国家组成的国际组织,旨在促进全球货币合作,保障金融稳定,促进国际贸易,推动高就业和可持续经济增长,以及减少贫困。IMF的《协定书》是其宪章,规定了其目标、职能、权力、治理结构、财务安排和成员义务。《协定书》于1944年7月在美国新罕布什尔州的布雷顿森林会议上签署,于1945年12月生效,此后经过多次修订,以适应全球经济的变化。

外汇管制的主要内容

外汇管制的主要内容主要有以下几个方面:

1. 对外汇收支的管制

这是外汇管制的核心内容,主要是对贸易外汇和非贸易外汇的收支进行限制或控制,以调节国际收支的平衡,保护本国的外汇储备,稳定本币的汇率水平和国际购买力。

2. 对资本流动的管制

这是外汇管制的重要内容,主要是对资本项目的外汇收支进行限制或控制,以防止资本外逃或大规模的投机性资本流动,维护本国的金融市场的稳定,促进本国的经济发展和结构调整。

3. 对货币兑换的管制

这是外汇管制的基本内容,主要是对本币和外币的兑换进行限制或控制,以影响本币对外币的汇率水平和波动幅度,保持本币的国际购买力,降低涉外经济活动中的外汇风险。

4. 对黄金和现钞的管制

这是外汇管制的辅助内容,主要是对黄金和现钞的输出和输入进行限制或控制,以防止本国货币的分割和混乱,保证本国货币的流通和使用,避免本国货币的贬值和通货膨胀。

外汇管制的方法

从各国外汇管制的内容和运作过程来看,外汇管制的方法分为两大类:根据外汇管制的作用来分,分为直接管制与间接管制;根据外汇管制的约束形式来分,分为数量管制、价格管制和综合管制三种形式。

直接管制指由主管外汇管制的政府部门对外汇交易直接地接触、强制性地加以控制的一种形式。具体地说,是对外汇买卖和汇率实行直接干预与控制,带有刚性和强制性特征,产生最为直接的效果。

一般情况下,一国只有在政治、经济动荡不安或汇率波动十分激烈时,才对全部或部分外汇收支活动,特别是属于敏感的项目实施最为严厉的管制措施,以此来影响汇率和平衡国际收支。例如,由政府规定各项外汇收支按什么汇率结汇,以达到奖出限入的目的。

间接管制是指通过其他一些途径,如采用外汇缓冲政策,间接控制外汇的收支与稳定汇率,进而影响外汇供求或交易数量。

一般做法是,各国中央银行建立外汇平准基金(exchange equalization fund)或外汇稳定基金(exchange stabilization fund)。基金构成包括外汇、本国货币及黄金等。中央银行利用这个缓冲体进行市场操作,即利用基金进入外汇市场买卖外汇、本币或黄金,由此影响或调节外汇供求。

外汇管制的优缺点

外汇管制的好处主要有以下几点:

但其也存在着一些缺点,例如:

外汇管制的国家

曾经绝大多数国家普遍施行外汇管制。例如,许多西方国家在第二次世界大战结束后的几年里实施了外汇管制。但在 1980 年代之前随着经济的逐步加强而逐渐淘汰。

有外汇管制历史的国家

如今,实行外汇管制的国家被称为 “第14条国家”(Article 14 countries),因为《国际货币基金组织协定》第14条中规定,只允许转型经济体实行外汇管制。截止2023年2月,全球有31个国家在执行外汇管制。

以上为动态名单,外汇管制国家的名单并不是固定的,而是随着国际经济形势和国内政策的变化而变化。

各国不同程度的外汇管制

在不同国家的外汇管制程度和方式各有不同,根据根据外汇管制内容和严格程度的不同一般分为三种类型:

实行严格外汇管制的国家和地区

这类国家的典型特征是外汇极端缺乏,经济不发达或对外贸易落后,为了有计划地使用外汇资源,加速经济发展,不得不实行严格的外汇管制。如印度、缅甸、哥伦比亚、菲律宾、泰国、赞比亚、秘鲁、巴西、阿根廷、伊拉克、阿富汗、摩洛哥、乍得、塞拉利昂、葡萄牙、阿尔及利亚、安哥拉、白俄罗斯、喀麦隆、中国、古巴、埃塞俄比亚、加纳、伊朗、利比亚、缅甸、莫桑比克、纳米比亚、尼泊尔、尼日利亚、朝鲜、萨摩亚、苏丹、突尼斯、委内瑞拉、津巴布韦等大多数发展中国家。

实行部分外汇管制的国家和地区

这类国家对非居民办理经常项目外汇支付原则上不加管制, 但对资本项目却加以限制。如丹麦、挪威、日本、澳大利亚、新西兰、南非、圭亚那、牙买加、俄罗斯、塞尔维亚、埃及、印度尼西亚、越南、冰岛等一些发达国家或开放度较高的发展中国家。

名义上取消但仍在不同程度上实行外汇管制的国家

这种类型的国家对非居民往来的经常项目和资本项目的收支均不加限制或原则上不加限制,其货币是可自由兑换货币,在1991年,这一类型国家有20多个,主要是工业发达国家和石油输出国。如美国、英国、德国、日本、瑞士、卢森堡等等,以及如沙特阿拉伯、科威特、阿联酋等发展中国家。

跨市场交易策略(典藏版)

前言

我撰写的第一本与跨市场分析有关的书出版于1991年,书名为《跨市场技术分析:全球股票、债券、商品及外汇市场交易策略》(Intermarket Technical Analysis: Trading Strategies for the Global Stock, Bond, Commodity, and Currency Markets)。我写那本书的目的在于证明全球的金融市场是紧密相连、相互影响的。那本书的主旨在于,技术分析师需要扩大图表的分析范围,应该将这些市场间关系(intermarket relationships)也考虑在内。比如,在单独分析股票市场时,如果不将美元、债券及商品市场的最新动态考虑在内的话,这一分析就是不完整的。我在那本书中指出,金融市场通常可以作为相关市场发展趋势的领先指标,至少可以用这一指标确认(或否认)其他现行趋势。

由于本书初版中所包含的信息动了技术分析界的“奶酪”,对他们所持的单一市场理论构成了挑战,因此某些图表分析师对这些信息提出质疑,他们认为这一新的、应用范围更广的跨市场分析方法在技术分析领域不会有容身之处。许多分析师怀疑市场间关系是否存在,即便这一相关性真的存在,它们是否具备足够的持续性,从而具备预测价值,这都是未知数。我曾向证券市场技术分析师协会(Market Technicians Association, MTA)提交了一篇与跨市场技术分析有关的论文,结果被拒稿,理由是缺乏证据。这一看似革命性的想法(全球市场之间存在着联系,美国的分析师可以通过追踪国外市场趋势来获得某些优势)也饱受质疑。如今,20多年过去了,世界已经发生了天翻地覆的变化。

20多年后,跨市场分析(intermarket analysis)已经成为技术分析的一个分支,其地位也愈加重要。《技术分析杂志》(Journal of Technical Analysis)对证券市场技术分析师协会的会员进行了一项调查,让他们对各技术分析学科的相对重要性进行排名。在调查中所涉及的14个技术分析学科中,跨市场技术分析排名第五。此外,我出版的第二本与跨市场分析有关的书《跨市场分析:从全球市场相关性中获利》(Intermarket Analysis: Profiting from Global Market Relationships),已经成为证券市场技术分析师协会注册市场技术分析师(Chartered Market Technician, CMT)项目的必读书目,而该项目恰恰就是此前拒了我稿件的那个项目

。看到跨市场分析在过去的20多年里获得如此长足的发展,并成功地为技术分析界所接纳,真是令人欣慰。读完本书之后,希望你也赞同这一点:跨市场分析已经成为技术分析领域不可或缺的一部分。

我写的第一本跨市场分析的书(1991年)回顾了20世纪80年代以来所发生的事情。自那时起,发生于20世纪70年代的10年超级通货膨胀期已经结束,商品泡沫于1980年破裂。这也导致了债券及股票市场在20世纪80年代初期的大幅上升,长达20年的通货膨胀放缓的大幕正式开启,债券与股票市场也逐渐步入牛市。该书还分析了1987年的股市崩盘,而这一事件也让我将跨市场分析的理论变成现实。在该书于1990年年底付梓时,我还介绍了导致第一次海湾战争爆发的全球事件。我写的第二本关于跨市场分析的书(2004年)承接了第一本书未言尽的部分,并对第一次伊拉克战争(1990~1991年)与13年之后的第二次伊拉克战争(2001~2003年)进行了比较。这两次战争的实际爆发时间也为股市在1991年与2003年的新牛市拉开了序幕。第二本书还描述了20世纪90年代的市场趋势,其中包括1994年的那次隐性熊市,这也为市场间关系提供了另外一些启示,石油价格的猛涨是债券及股票市场在这一年下跌的决定性因素。

20世纪90年代发生的两起转折性事件,为金融评论的字典增添了一个新名词——通货紧缩(deflation),这两起事件分别是1990年的日本股市崩盘及1997~1998年的亚洲金融危机。自20世纪30年代以来,通货紧缩首次引起人们的关注。在2004年出版的书中,我介绍了始于20世纪90年代末期的通货紧缩威胁,并对它如何改变某些重要的市场间关系,进而导致了纳斯达克股市泡沫在21世纪初期的破裂进行了说明。在市场于2000年首次见顶之后的十多年里,这些变化仍在起作用。在第二本书的结论部分,我谈到了新一轮牛市于2003年的春天启动(和石油价格在第二次伊拉克战争开始时的崩盘有一定关系)。

我写的下一本书名为《图表炒家》(The Visual Investor),这本书包括了那些与2007~2008年金融危机有关的市场事件,在很大程度上,这次金融危机由大萧条(Great Depression)以来最大的一次房地产市场崩盘所引发。这本书说明了如何将传统的图表技术分析方法与跨市场理论结合,借此掌握事情的发展全貌。在这本书出版近5年之后,我们依然能够感受到此次全球金融危机带来的深远影响。

《跨市场交易策略》将回顾2000年以来的市场事件,意在说明,在过去的10年里,通货紧缩的威胁已经主导了大多数市场间关系及美联储政策。美联储为了消除通货紧缩的压力而将美元贬值(美联储曾在20世纪30年代尝试过这一方法),这也是始于2002年的商品泡沫的直接诱因。跨市场相关性最重要的变化之一当属债券与股票间关系的变化,自1998年以来,这两者间的相关性已不复存在。在1998年之前的10年中,债券价格的上涨总是伴随着股票价格的上涨,然而,自1998年以来,债券价格的上涨会让股票的价格下跌,这一新现象在2000~2002年的股市崩盘中变得越发明显,在2008年金融危机中则再一次重现。

自2007年房地产市场泡沫破裂以来,股票价格与商品价格之间的联系日益紧密,这是跨市场相关性的第二个变化,这不禁让人想起20世纪30年代的大萧条。股票与商品的价格自2008年以来日趋同步,这是因为两者均依赖于全球市场的变动趋势。与2008年金融危机有关的事件给我们上了另外一堂难忘的经济课,即必须注重市场与总体经济之间的关系。股票市场是一项领先经济指标。股票市场通常先于总体经济见顶及见底。在房地产市场崩盘后发生的大萧条始于2007年12月(在股市见顶3个月后发生),终于2009年6月(在股市见底3个月后发生)。这也是自20世纪30年代大萧条以来,影响时间最长、程度最深的一次经济衰退。美联储所采取的措施与20世纪大萧条时期所采取的手段如出一辙,也就毫不令人惊讶了。

在我看来,在过去的20多年里共发生了3个主要的通货紧缩事件。首先,日本股市在1990年年初见顶,这一世界上第二大经济体(在当时)随后进入通货紧缩螺旋状态。其次是1997~1998年的亚洲金融危机。最后是2007年的房地产市场崩盘。在我们迈进21世纪的第二个10年之时,这3个通货紧缩事件让市场间关系进入一种新格局。本书的目的就在于解释这些新的格局是什么,以及你应如何利用它们。

跨市场分析的视觉性极强。尽管本书所介绍的市场间关系有其坚实的经济学理论基础,也得到了相关统计的支持,但我的分析方法主要依靠的还是价格图表,使用图表来分析这些相关性。因此,你会在本书中发现许多图表。图表会让我们更容易比较,而且更引人注目。请放心,要理解这些图表,你不需要是一名图表专家。你只要拥有辨别涨跌的能力,保持一个开放的心态就够了。