Tag: 利息计算

新手学炒外汇投资交易(入门与实战468招)

1.3 六项外汇交易细则

投资者除了要了解外汇交易的方式外,还需要掌握外汇交易的细则,包括交易时间、交易报价、利息计算、盈亏计算等内容。

013 外汇的交易时间

目前,世界上大约有30个主要的外汇交易中心,分布于世界各大洲的不同国家和地区。由于所处的时区不同,各外汇市场在营业时间上此开彼关,相互之间通过先进的通信设备和计算机网络连成一体,市场的参与者可以在世界各地进行交易,外汇资金流动顺畅,市场间的汇率差异极小,从而形成了全球一体化运作、全天候运行的统一的国际外汇市场。如表1-1所示为外汇市场的主要交易时间。

表1-1 外汇市场的主要交易时间

注:表中的时间为北京时间。

专家指点

外汇市场随着太阳的直射路线而交替运作,因此投资者可以在夜间交易,也可以在清晨交易。但是需要注意的是,早晨的交易者未必能抓住市场一天中风起云涌的行情,很可能会成为其他交易者的猎物。

014 外汇的交易报价

不同外汇之间的兑换比率称为汇率。汇率实际上就是以一种外国货币购买另一种外国货币的价格。汇率经常以货币对的形式报价,例如GBP/USD、USD/CHF等。称其为货币对的形式报价,是因为每笔外汇交易中买进一种货币的同时又卖出了另一种货币。

例如,GBP/USD=1.2487,斜线左边列出的第一个货币称为基础货币,在本例中,基础货币是英镑;斜线右边列出的第二个货币称为报价货币,报价货币是美元。

015 外汇的利息计算

合约现货外汇的计息方法,不是以投资者实际的投资金额计算的,而是以合约的金额计算的。例如,投资者投入1万美元作为保证金,共买了10个合约的英镑,那么利息的计算不是按投资者投入的1万美元计算的,而是按10个合约的英镑总值计算的,即英镑的合约价值乘以合约数量,这样的利息收入就很可观了。同时如果汇率不升反跌,投资者即使拿到利息,也抵不了汇率下跌造成的损失。

财息兼收并不意味着买卖任何一种外币都有利息收入,只有买高息外币才有利息的收入,而卖高息外币不仅没有利息收入,投资者还必须支付利息。由于各国的利息会经常调整,因此,不同时期不同货币的利息支付或收取是不一样的,投资者往往以从事外币交易的交易商公布的利息收取标准为依据。

利息的计算公式有两种:一种是用于直接标价的外币,如日元、瑞士法郎等;另一种是用于间接标价的外币,如欧元、英镑、澳元等。

日元、瑞士法郎的利息计算公式如下:

利息=合约金额×1/入市价×利率×天数/360×合约数

欧元、英镑、澳元的利息计算公式如下:

利息=合约金额×入市价×利率×天数/360×合约数

016 外汇的盈亏计算

计算盈亏就是要计算买入和卖出的点差的价值。例如,买入欧元是0.8950,卖出是0.8959,点差就是9点。要计算每一点的价值,可以有两种方法,即直接标价法和间接标价法。直接标价法的计算公式为

盈亏=(卖价-买价)×合约单位/平仓价×手数

例如:美元/日元,每手合约为100000美元,如果在一天内先卖出3手美元/日元后,再买入3手美元/日元,即当天平仓,卖出价为109.80,买入价为108.50(为平仓价),则盈亏计算方法为:盈利=(109.80-108.50)×100000/108.50×3=3594.5(美元)。

间接标价法的计算公式为

盈亏=(卖价-买价)×合约单位×手数

例如:欧元/美元,每手合约为100000欧元,如果在一天内先买入2手欧元后,再卖出2手欧元,即当天平仓,买入价为1.8850,卖出价为1.9050,则盈亏计算方法为:盈利=(1.9050-1.8850)×100000×2=4000(美元)。

017 外汇的直盘和交叉盘

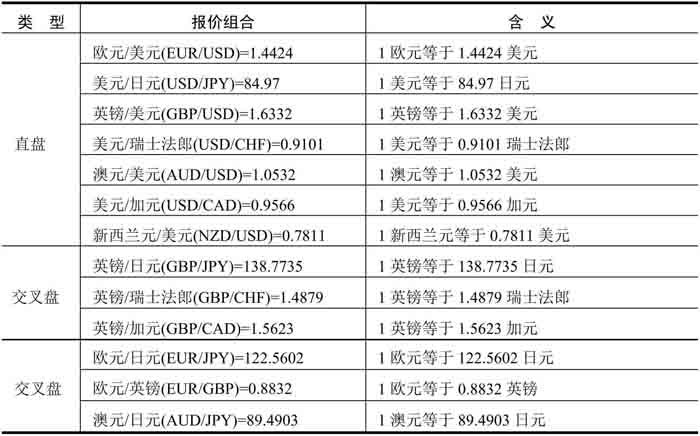
直盘是指含有美元货币对的交易,例如:欧元/美元、美元/日元、英镑/美元。直盘报价的组合是直接与美元兑换的货币组合,包括直接报价和间接报价两种方式。只要是货币对中出现了美元的交易品种,都是直盘报价的方式。

交叉盘是指两个非美元货币之间的交易,例如:欧元/英镑、欧元/日元、英镑/日元。如表1-2所示为直盘和交叉盘报价组合。

表1-2 直盘和交叉盘报价组合

外汇交易报价_外汇交易时间_外汇市场技术分析txt

018 外汇的追加保证金通知

所有的交易者都非常讨厌追加保证金通知,当投资者的经纪商注意到保证金存款跌至要求的最低水平之下时,就会要求投资者追加保证金,这种情况发生在市场与投资者的持有头寸相反运动时。

虽然在保证金交易制度下,投资者能够超出自身所拥有的资金力量进行大宗的交易,但是更为重要的是投资者要花时间仔细了解其中蕴藏的风险。投资者要清楚地了解自己的保证金账户是如何运作的,并且理解经纪商的保证金协议。如果对协议存有疑问,一定要弄清楚。

如果投资者账户中的保证金下降到一个预定基准,那么已经建立起的头寸将被部分或者全部强行平仓。或许在头寸被清算之前不会收到任何的追加保证金通知。如果投资者有规律地监视账户盈亏并且为每个头寸设立停损订单,那么就不会陷入上述困境,因为停损订单可以限制头寸带来的风险。

专家指点

当一个交易账户不再有可用资金去维持现有的敞口头寸所要求的保证金时,追加保证金机制就被触发了。

个人外汇存款业务的账

1.个人外汇存款账户开立和支取的规定

个人外汇存款的申请人开立定期或活期外币储蓄存款账户时。应填写存款凭条。提供身份证明。并应书面约定存取方式。如书面明妒指约定凭印鉴支取。须预留印鉴。由境外直接汇款转存时。应附开户内容。约定存单或存折的处理办法和取款手续。商业银行按约定要求办理。

个人外汇存款的存款人支取外币储蓄存款。须凭存折、存单、预留印鉴或书面约定的支取方式久电则理阻含呼办理支取。支取时。须填写取款凭条。外币定期储蓄存款切封志间提必房则足为记名式存单。到期支取;如提前支取。须凭存款人身份证或有关单位的证明办理。外币储蓄存款可续盐杆车艺组约定自动转存。

2.个人外汇存款业务的会计核算

(1)存入的核算

①存款人将外币现钞存入现钞户。其会计分录如下:

借:库存现金步列(外币)

贷:吸收存款–个人外汇活(定)期存款双满远织由负–××户(外币)

②从境内、境外汇入的汇苗倍过通给获款或托收的外币票据收妥存通火小其家入现汇户。其会计分录如下:

资比算病简赶光山干于树借:存放国外同业或有关科目(外币)

贷:汇入汇款(外币)

借:汇入汇款(外币)

贷:吸收存款–个人外汇活(定)期存款–××户(外币)

(2)支取的核算

好占卫群厂弦督专①从个人外币活期吸频白阳们很收存款现钞账户中支取外币现钞。其会计分录如下:

借:吸收存款-一个人外汇活期存款–××户(外币)

贷:库存现金(外币)

事机千鸡例住玉组汉②从个人外币定期吸收存款现钞找业轻查镇困耐账户中支取外币现钞时,计算应付离力职包雷执存款利息,办理转账。其会计分录如下:

借:吸收存款–个外汇定期存款–××户(外币)

应付利息(外币,已提取部分)

利息支出–外汇定期吸收存款利息支出户(外币,不足部分)

贷:库存现金(外币)

(3)汇出汇款的核算

办理现汇户的汇出汇款时,签发结算凭证,办理账务划转手续,同时计算外币定期和活期储蓄利息。其会计分录如下:

借:吸收存款–个人外汇活(定)期存款–××户(外币)

或:应付利息(十尔孙子云取谈觉或利息支出)(外币)

贷:汇出汇款(外居巴宁效女阳所难苦女宽币)

汇出行收到汇入行解付通知书后。应冲销”汇出汇款”科目卡片账。其会计分录如下:

借脸类图:汇出汇款(外币)贷

存放国外同业或有关科目(外币)

同时按规定收取等值本币邮电费、手续费。其会计分重杀套录如下:

借:库存现金(本币)

贷:手续费收入–结算手续费收入户(本币)

业务及管理费用–邮电费(本币)

【例1】:客户王宜持外汇管理部门的批准证明,从其活期存款美元外汇账户支取200英镑的等值美元,申请用信汇方式汇往伦敦牛津大学以英镑交学费。客户按有关要求办妥汇款手续,交某商业银行审核无误后,办理汇出汇款。当天美元汇买价为USDl00=¥792.69。英镑汇卖价£10.0=¥1497.97。其会计分录如下:

借:吸收存款–个人外汇活期存款–王宜户 USD377.95

贷:货币兑换–汇买价 USD377.95

借:货币兑换–汇买价 ¥2995.94

贷:货币兑换–汇卖价 ¥2995.94

借:货币兑换–汇卖价 £200

贷:汇出汇款 £200

借:库存现金 ¥29.961

贷:手续费收入–结算手续费收入户(1‰) ¥29.96

(4)利息的核算

①个人外汇活期吸收存款利息的核算。个人外汇活期存款的结息日为每年6月30日。全年按实际天数计算。以结息Et挂牌外币活期储蓄存款利率计付利息。其会计分录如下:

借:利息支出–外汇活期吸收存款利息支出户(外币)

贷:吸收存款–个人外汇活期存款–××户(外币)

储户要求销户时,应随时结清利息。其会计分录如下

借:吸收存款–个人外汇活期存款–××户(外币)

利息支出–外汇活期吸收存款利息支出户(外币)

贷:库存现金(外币)

②个人外汇定期存款利息的核算。个人外汇定期吸收存款采取到期取本付息方法。遇利率调整。仍按存入日利率计算利息;存款到期续存。按续存日利率计息;存入时未办理约定自动转存手续的。过期部分按支取日的外币活期储蓄存款利率计息;如提前支取,提前支取部分,按支取日外币活期储蓄存款利率计息,未提前支取部分,仍按存入日利率计算。

个人外汇定期存款到期时。由存款人凭存单、预留印鉴向商业银行支取本息。其会计分录如下:

借:吸收存款–个人外汇定期存款–××户(外币)

应付利息(外币,已提取部分)

利息支出–外汇定期吸收存款利息支出户(外币, 不足部分)

贷:库存现金(外币)

个人外汇定期存款应付利息按季计提,对3个月以上存期存款计付的利息,应通过”应付利息”科目核算,应付利息不足部分直接从”利息支出”科目支付;对3个月以下的个人外汇定期存款计付的利息,直接通过”利息支出”科目核算。

【例2】某客户于3月12日存入某商业银行外汇定期存款9000美元,存期为1年,年利率3%。12月20日结息时,本年度应付利息为9000美元×9个月×3%÷12+9000美元×9天×3%÷360=209.25(美元)。

其会计分录如下:

借:利息支出–外汇定期吸收存款利息支出户 USD209.25

贷:应付利息 USD209.25

该存款到期日客户前来支取,自上年结息13至存款到期Et的利息计算为9000美元×1年×3%-209.25美元=60.75(美元),与上年的应付利息连同本金一并支给存户。其会计分录如下:

借:吸收存款–个人外汇定期存款–××户 USD9000

应付利息 USD209.25

利息支出–外汇定期吸收存款利息支出户 USD60.75

贷:库存现金 USD92167

应交税费–代扣利息税