外汇局副局长:进一步增强资本项目开放与我国涉外经济发展、人民币国际化进程的协同性、匹配度

外汇局副局长:进一步增强资本项目开放与我国涉外经济发展、人民币国际化进程的协同性、匹配度

9月10日下午,国新办举行“开局起步‘十五五’”系列主题新闻发布会介绍金融领域贯彻落实“十五五”规划、推动金融强国建设有关情况。

国家外汇局新闻发言人、副局长李斌表示,展望“十五五”,外汇局将坚定推动高质量发展和高水平开放,坚持服务思维、开放思维、安全思维,全面深入推进外汇管理改革,提高外汇服务水平,持续构建更加便利、更加开放、更加安全、更加智慧的外汇管理体制机制,促进金融强国建设和高水平对外开放迈上新的台阶。

李斌表示,更加便利,核心是要让合规诚信的经营主体办理外汇业务更高效、更便捷。外汇局将大力推进银行外汇展业改革,不断健全“越诚信越便利,合规者先行”的外汇便利化政策体系,更多信用优良的企业办理外汇业务可免于审单,凭指令直接办理。同时,在已有便利化政策提质扩面基础上,围绕做好金融五篇大文章以及贸易新业态、跨国公司等重点领域,研究实施更多精准支持政策。外汇局还将进一步加大本外币政策协同,让各类主体用一套规则就可以办理同类型的跨境人民币和外汇业务。

李斌表示,更加开放,核心是要让外汇领域对外开放的范围更广,水平更高。“十五五”时期外汇局将持续稳步推进上述领域外汇管理改革,增强制度的稳定性和可预期性。继续大力支持国际金融中心建设和重点领域的开放发展,着力提高资本项目开放水平,进一步增强资本项目开放与我国涉外经济发展、人民币国际化进程的协同性、匹配度,

“更加安全,核心是要让跨境资金流动风险防控和监管更加有力、有效。”李斌表示,我们将坚持既放得活,又要管得好,持续健全外汇市场宏观审慎+微观监管两位一体的管理框架,不断完善跨境资本流动宏观审慎管理,有效防范跨境资金大进大出可能形成的系统性风险,更好维护外汇市场的稳健运行。加强外汇业务真实合规监管,严厉打击虚假欺骗性交易、地下钱庄等违法违规行为。持续做好中国特色外汇储备经营管理,有效维护外汇储备资产安全流动和保值增值。

更加智慧,核心是要让外汇领域的治理体系更加完善,决策更加科学,落实更为有效。

“我们将继续完善更加系统完备的外汇管理法治体系,推动外汇管理条例修订,进一步强化政策传导和跟踪问效,健全外汇政策评估、外汇生态评估和银行外汇业务合格审慎经营评估这三个评估体系,实现外汇政策从供给、评估到改进的动态优化,着力建设现代化国际收支体系,着力提升外汇管理的数智化水平。通过科技赋能更好防范风险的同时,让外汇服务更加高效、便捷。”李斌表示。

【东南亚研究】东南亚汇率安排与外汇管理制度—2023年Q2“一带一路”概况追踪

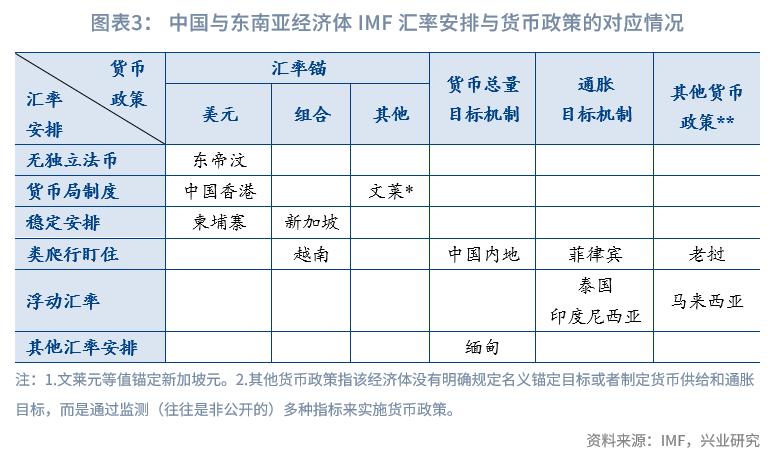
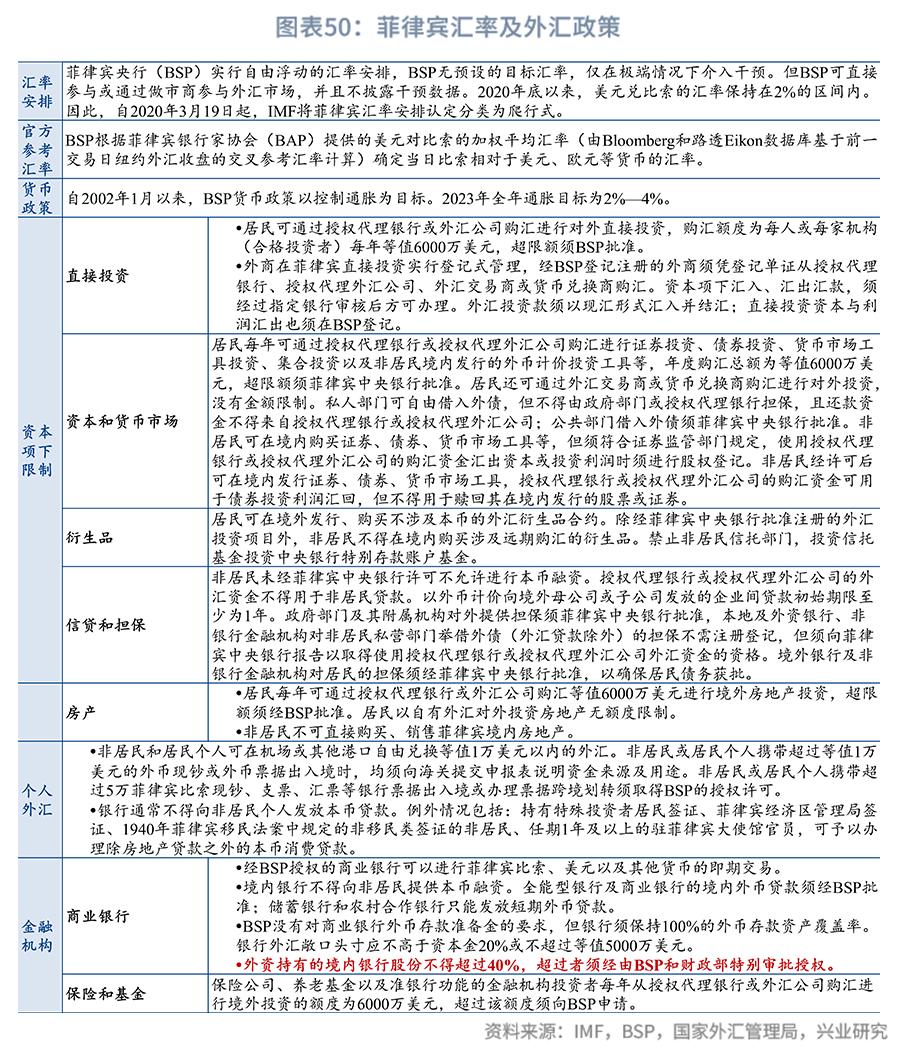
除东帝汶以外,东南亚经济体均拥有独立的法定货币,并形成了适应各自国情的汇率安排和外汇管理制度。

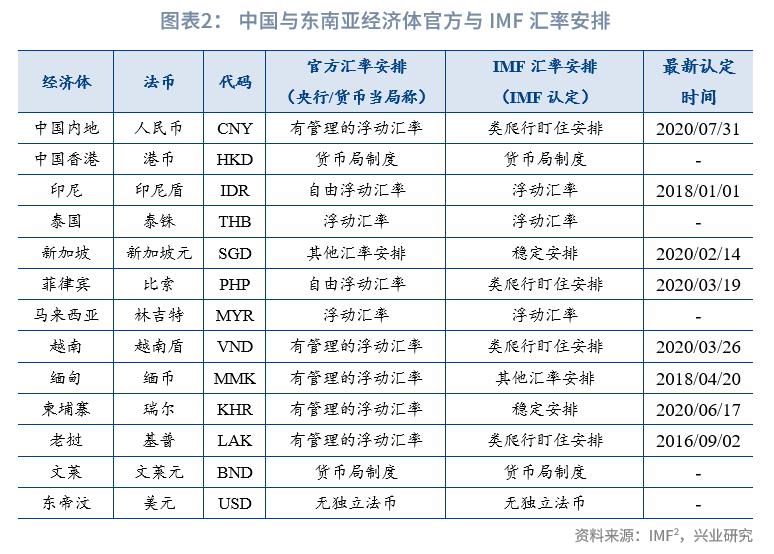
汇率安排方面,东南亚经济体根据各自不同的经济发展条件选择了不同的汇率安排和货币政策的组合。汇率安排主要集中在类爬行盯住制度,货币政策大多以控制通胀为目标。整体看来,东南亚经济体的汇率安排自由度、货币政策独立性均与其经济发展水平呈现较强正相关性。

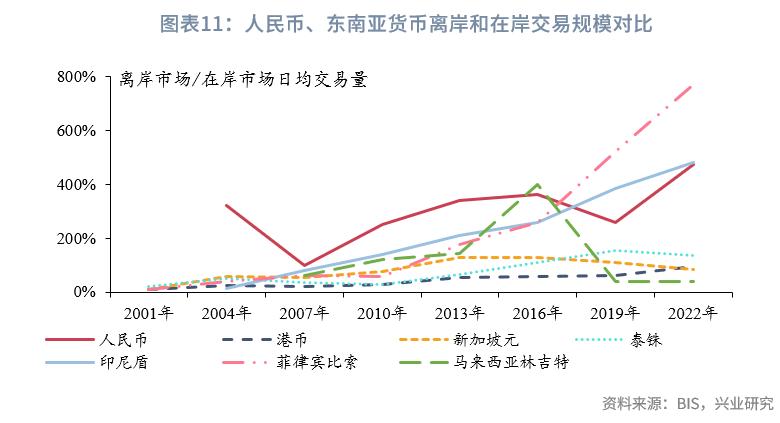
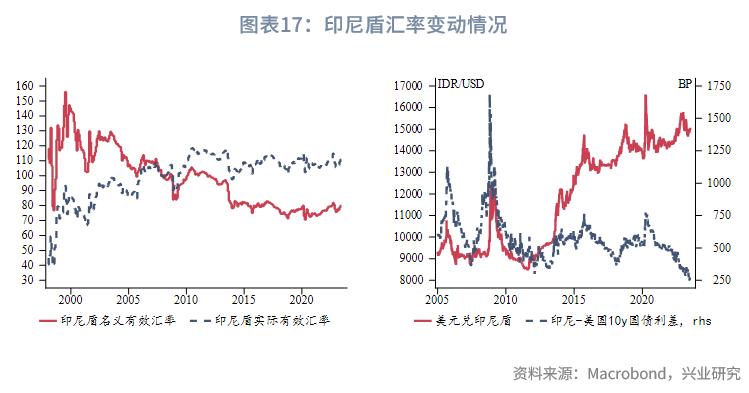
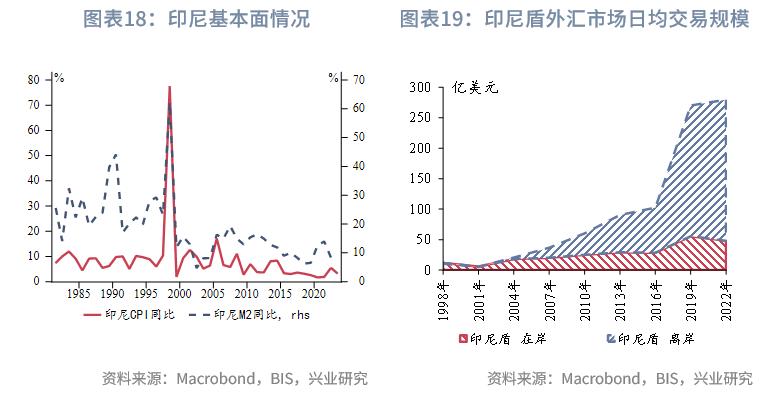
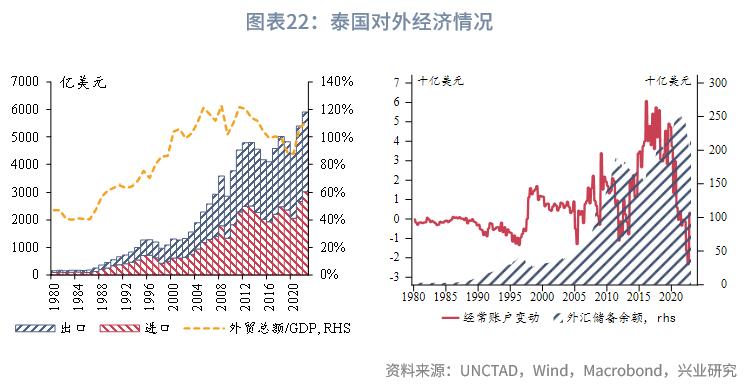
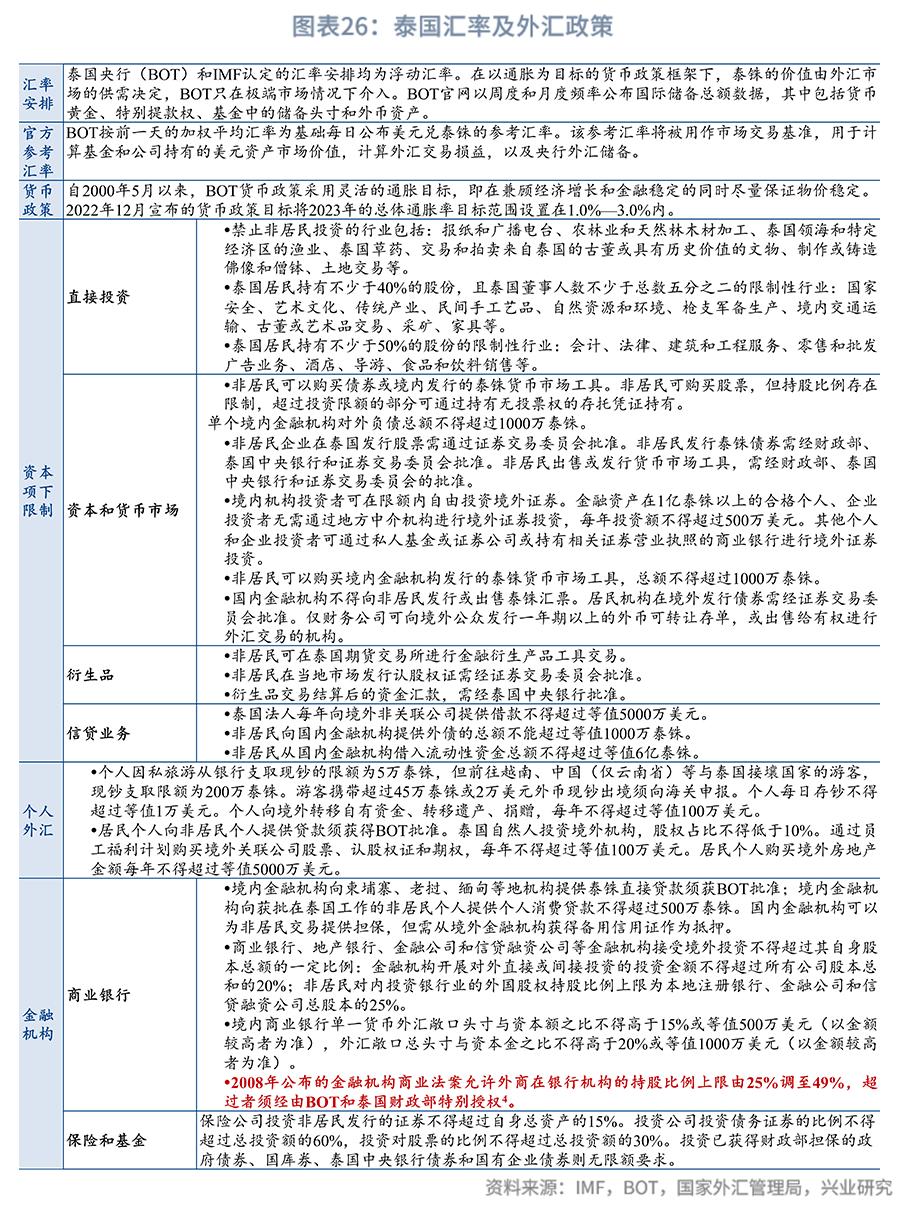
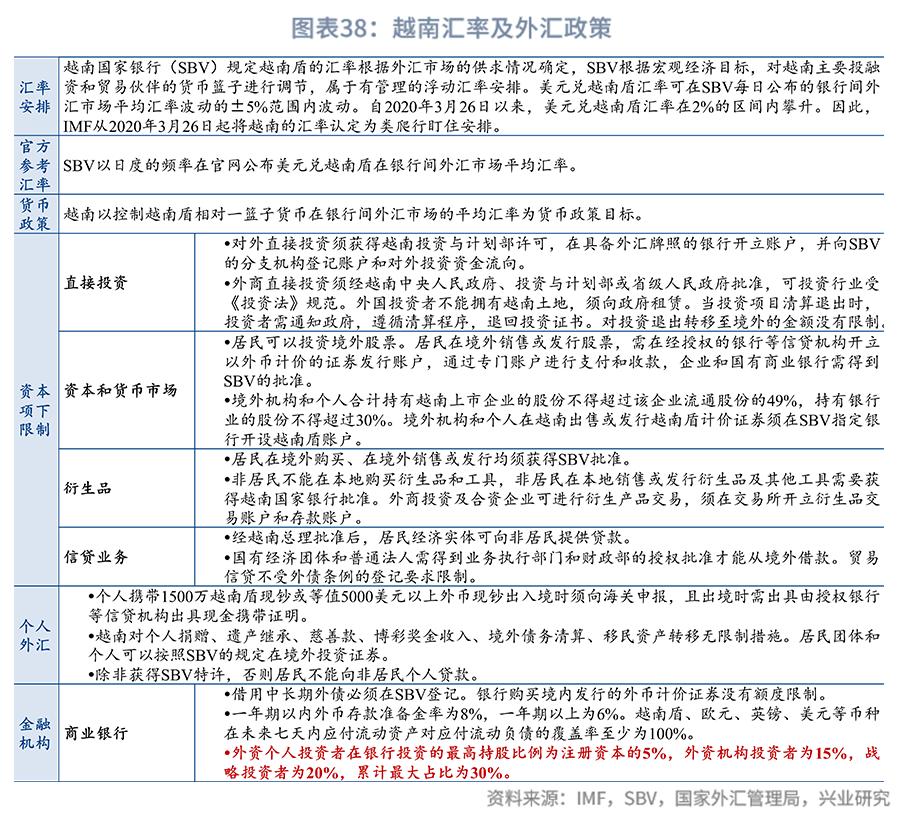
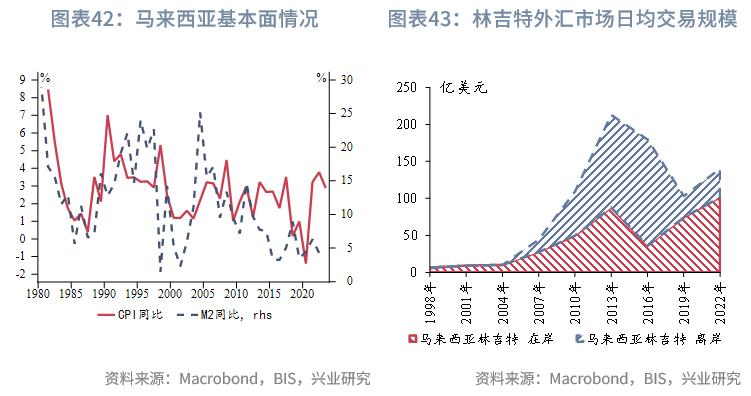
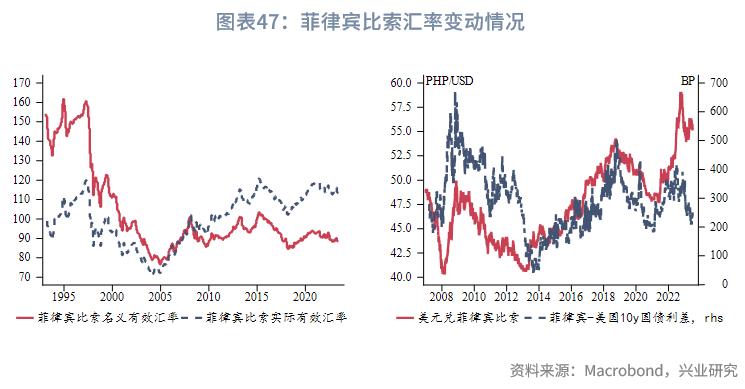
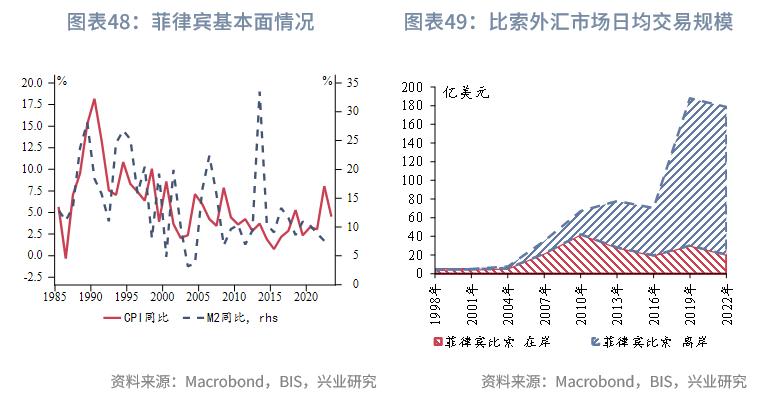
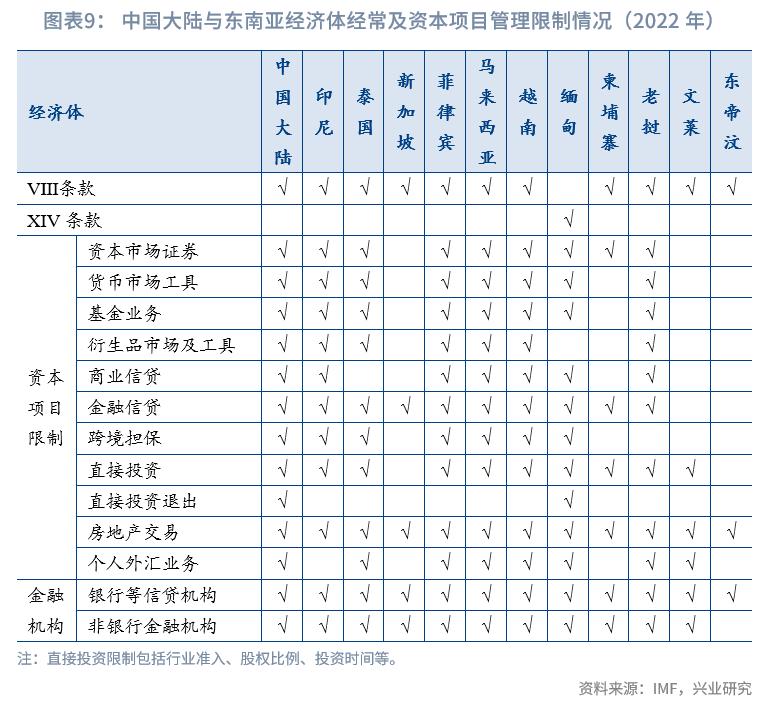
外汇管理制度方面,除缅甸外的东南亚经济体均已实现了经常项下的自由可兑换。货币政策独立性较弱的经济体资本项下限制更少,所有东南亚经济体均对境内房地产交易、银行等信贷机构有限制。尽管东南亚经济体对外汇市场有不同程度的限制,但是离岸外汇交易日益活跃,成为菲律宾比索、印尼盾、泰铢等货币交易规模增长的主要牵引力。

我们还在附录中梳理了印尼、泰国、新加坡、越南、马来西亚、菲律宾的汇率及外汇政策信息。

一、东南亚经济体汇率安排

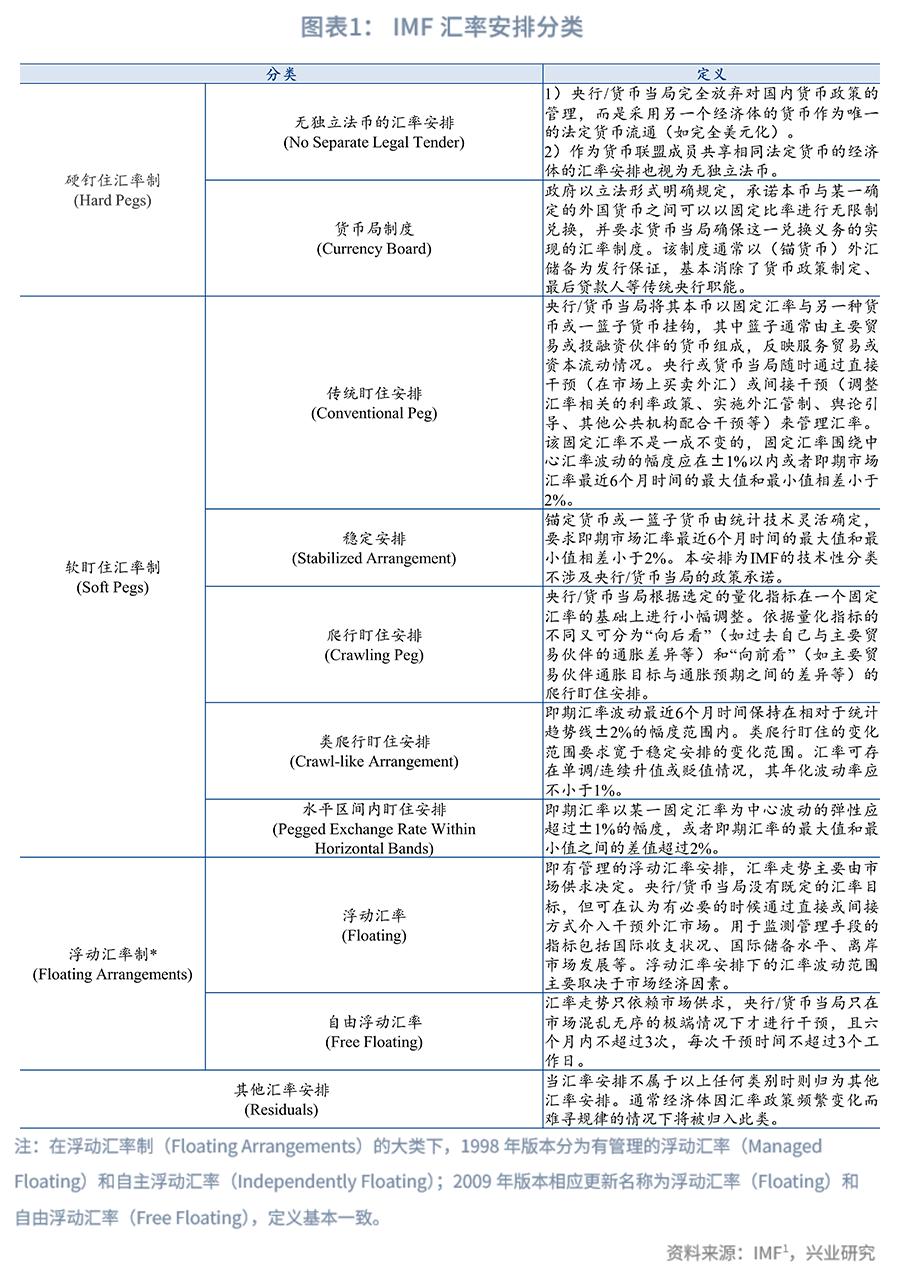
根据汇率安排自由度从低到高,IMF将汇率安排划分为三大类:一是硬钉住汇率制,包括无独立法币的汇率安排、货币局制度;二是软盯住汇率制,包括传统盯住安排、稳定安排、爬行盯住安排、类爬行盯住安排、水平区间内盯住安排;三是浮动汇率制,包括浮动汇率、自由浮动汇率;不属于上述三类的则划入其他汇率安排。

根据货币政策独立性从低到高,IMF将货币政策划分为三大类:一是汇率锚,包括以美元、欧元、其他货币或组合汇率为目标等;二是货币总量目标机制,包括以M1、M2规模为目标等;三是中长期通胀目标机制;不属于上述三类的则划入其他货币政策。

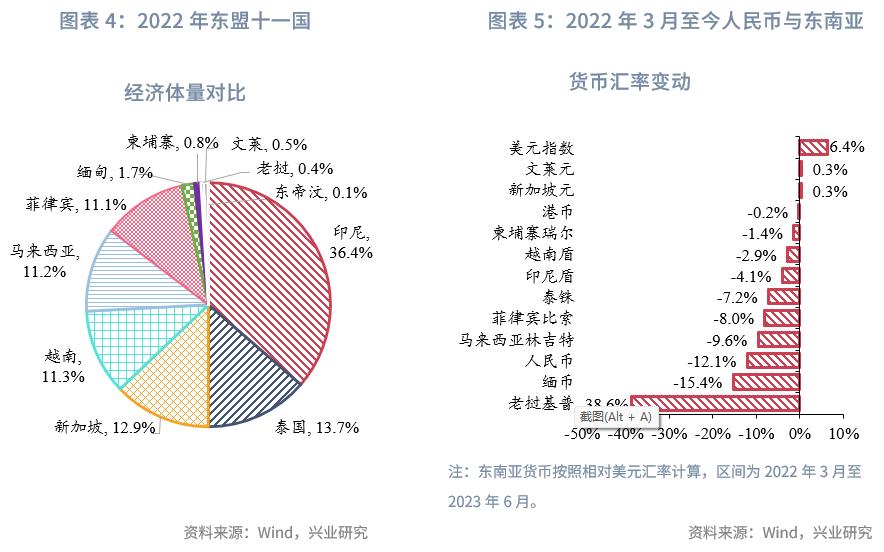
东南亚经济体所宣称的官方汇率安排主要是(有管理的)浮动汇率,但IMF认定的汇率安排的自由度整体低于它们的官方汇率安排,且更多集中在类爬行盯住安排。刨除中国香港、新加坡等特殊小型开放经济体,东南亚经济体的汇率安排自由度、货币政策独立性均与其经济水平呈现较强正相关性。在本轮美国鹰派加息潮引起的全球汇率波动中,汇率安排自由度更高、货币政策更加独立的经济体货币整体贬值幅度也相对更大。

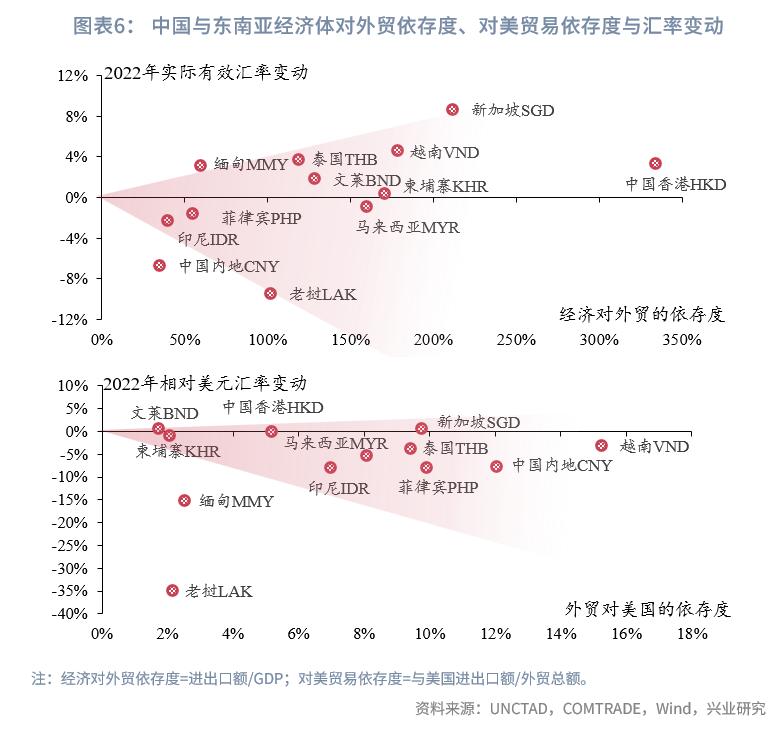
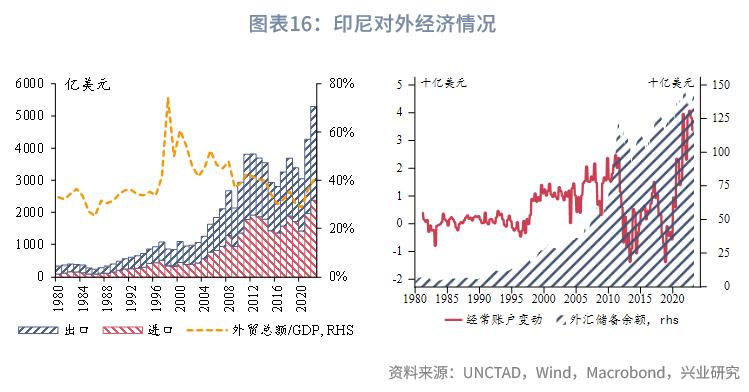
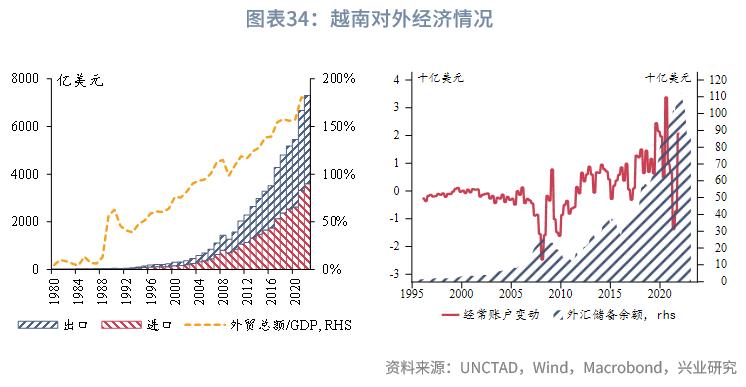
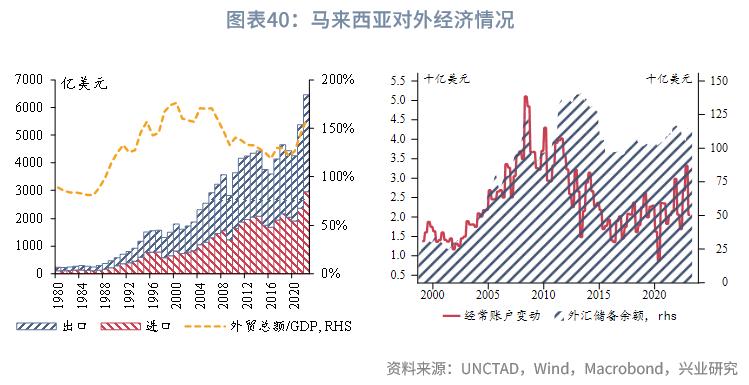
外贸影响方面,作为全球重要制造业动力源之一,东南亚的外向型经济模式对其汇率表现造成越来越显著的影响。从对外贸易的角度来看,经济对外贸依存度越高的经济体,其实际有效汇率的变动幅度相对更大;对美贸易依存度越高的经济体,其相对美元汇率的变动幅度也更大。

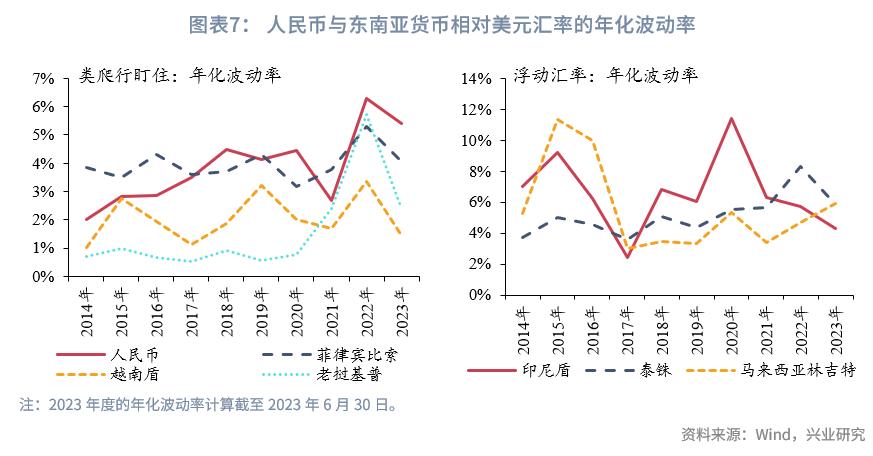
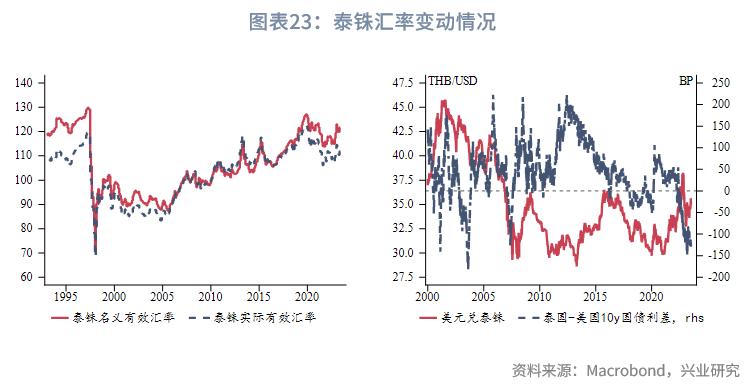
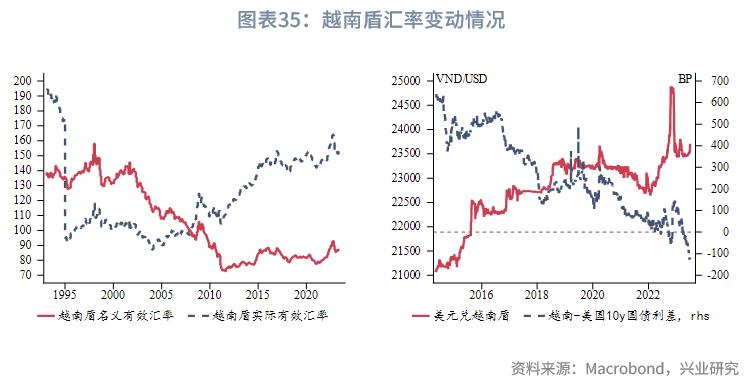
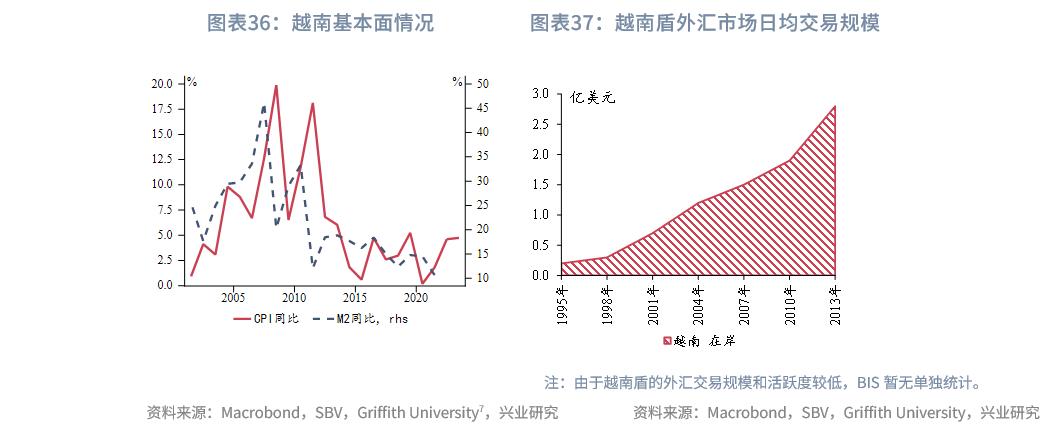
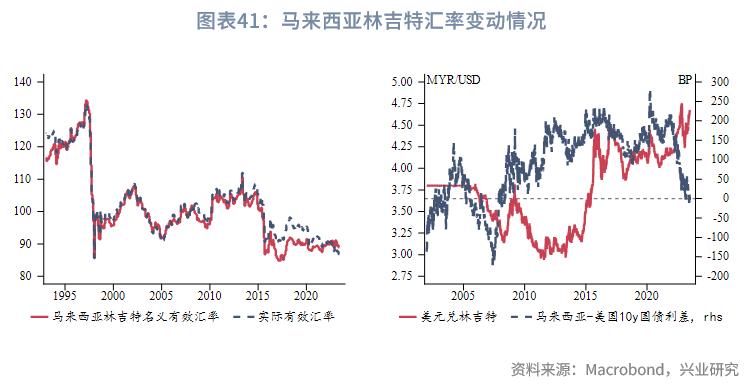
汇率年化波动率方面,实行类爬行盯住的人民币、菲律宾比索、越南盾、老挝基普的波动区间在过去十年间有小幅扩大的趋势,但整体仍窄于实行浮动汇率的印尼盾、泰铢、马来西亚林吉特的波动区间。

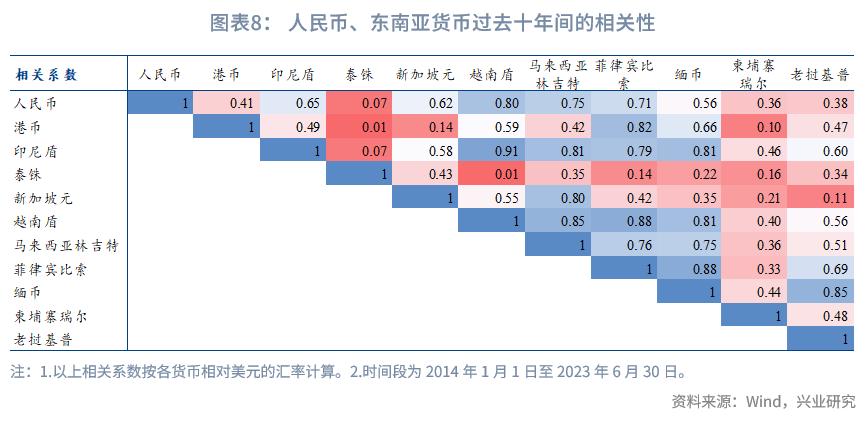
汇率相关性方面,东南亚货币间整体呈现正相关关系。泰铢和柬埔寨瑞尔在过去十年间与其他东南亚货币的相关性较低,相关性系数均保持在0.5以下。菲律宾比索和马来西亚林吉特与除泰铢和柬埔寨瑞尔以外的东南亚货币相关性较高。
外汇市场趋势线_东南亚经济体汇率安排_东南亚经济体外汇管理制度

东南亚经济体汇率安排_外汇市场趋势线_东南亚经济体外汇管理制度

东南亚经济体外汇管理制度_东南亚经济体汇率安排_外汇市场趋势线

外汇市场趋势线_东南亚经济体外汇管理制度_东南亚经济体汇率安排

东南亚经济体汇率安排_外汇市场趋势线_东南亚经济体外汇管理制度

东南亚经济体外汇管理制度_东南亚经济体汇率安排_外汇市场趋势线

外汇市场趋势线_东南亚经济体汇率安排_东南亚经济体外汇管理制度

二、东南亚经济体外汇管理制度

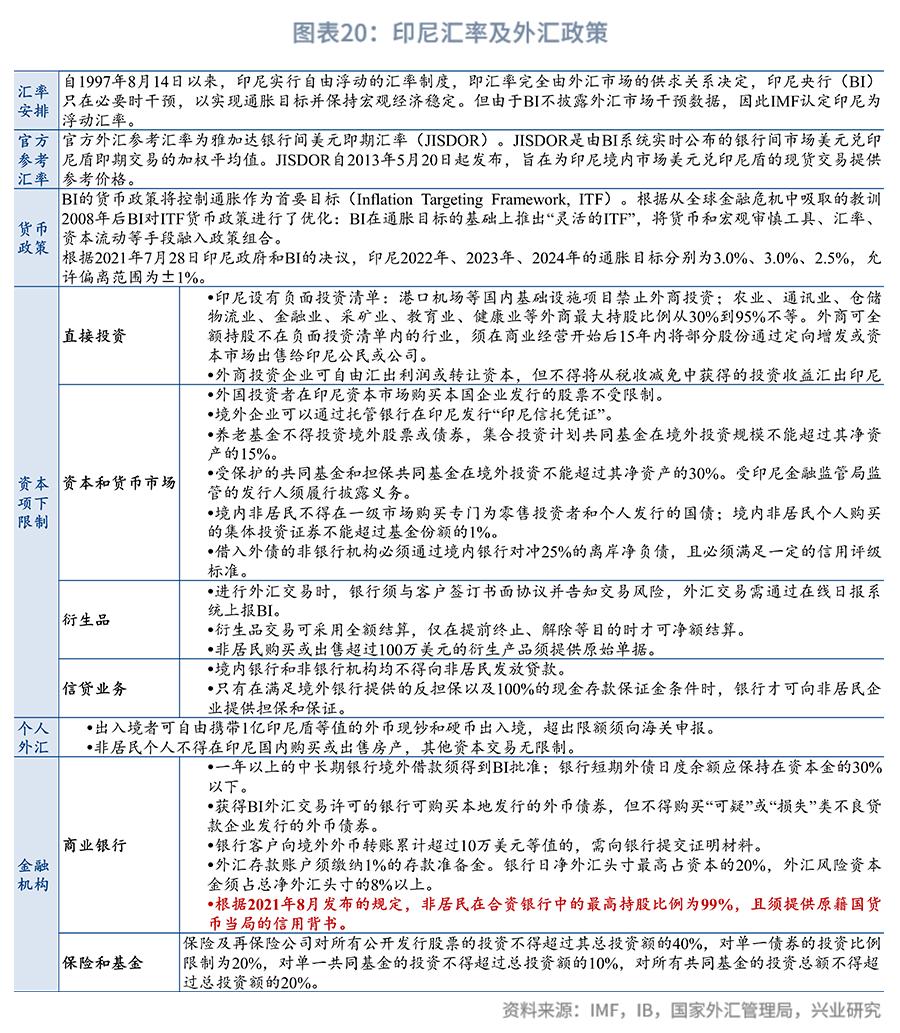
经常项目管理方面,IMF通过第8条款和第14条款来进行分类约束。IMF的第8条款(Ⅷ条款)适用于符合经常项下货币自由兑换的成员经济体,其核心内容包括:一是未经IMF批准,成员不得对国际收支经常项目下的支付和转账施加限制条款。二是成员不得采用歧视性的差别汇率或多重汇率制。三是保证境外本币的可兑换性,即在其他成员要求兑换通过经常性往来获得并积存的本币时,成员应该使用特别提款权(SDR)或对方货币换回本币。IMF的第14条款(XIV条款)是过渡性条款,适用于经常项下自由兑换条件尚不成熟而不能适用第8条款的成员经济体,其核心内容包括:允许成员对其国际收支项目实行外汇管制,但应承诺积极发展自由兑换安排,并尽快取消相关外汇管制措施。

除缅甸外的东南亚经济体均已实现了经常项下的自由可兑换。在货物进出口等经常往来中,缅币与所需货币的兑换仍须在规定时间内存入授权的外汇做市银行,并在授权的外汇做市银行按事前审批的额度进行换汇。

资本项目管理方面,IMF主要通过资本市场证券、货币市场工具、基金业务、衍生品市场及工具、商业信贷、金融信贷、跨境担保、直接投资、直接投资退出、房地产交易、个人外汇业务等11个维度进行衡量评价。对资本项目的限制性措施主要包括禁令、事先审批、授权和通知、双重或多重汇率安排、歧视性税制、准备金要求或处罚性利率、非居民在境内和居民在境外持有资产的限制等。条例的适用范围包括收付款以及非居民和居民发起的跨境活动。

从国别来看,根据蒙代尔不可能三角,新加坡、柬埔寨、文莱、东帝汶等为实现汇率相对稳定而很大程度放弃了货币政策独立性的经济体,其资本项下的限制显著少于其他东南亚经济体,且以直接使用美元代作本币的东帝汶限制措施最少。

从限制维度来看,所有东南亚经济体(包括东帝汶)均对“房地产交易”与“银行等信贷机构”实行限制;而对“直接投资退出”实行限制的经济体则最少,仅有缅甸,IMF认为中国内地对“直接投资退出”亦存在限制。

金融机构管理方面,IMF主要从宏观审慎的角度出发,考察对商业银行等信贷类机构和企业投资者的管理。对商业银行等信贷机构的限制主要包括借用外债、境外放款、投资法规等。对其他金融机构(保险、基金、投资券商、咨询等)的限制主要包括居民与非居民异质性服务、强制性担保储备、边际偿付能力等。金融机构作为外汇管理中至关重要的参与者,在东南亚各个经济体的活动受到不同程度的限制,仅东帝汶暂不存在对非银行金融机构的任何限制措施。

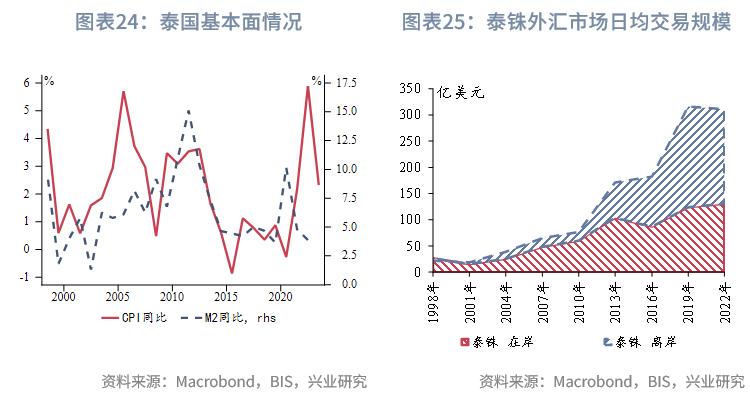
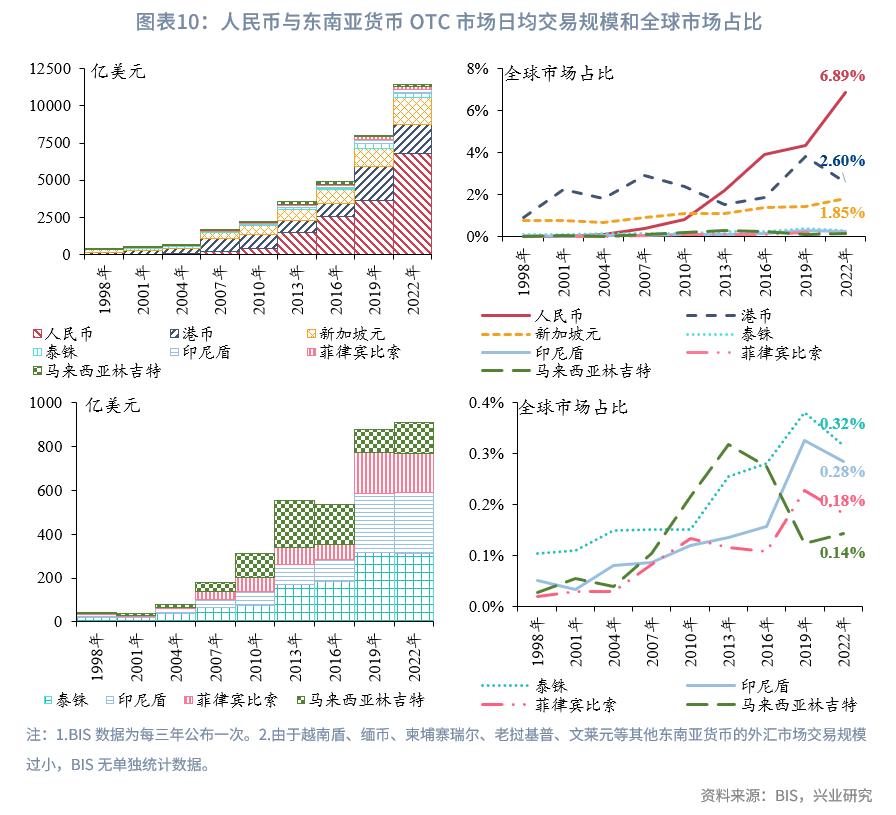
东南亚货币的交易规模在双边本币互换、本币结算等协定的推助下得到有效提升。泰铢、印尼盾、菲律宾比索、马来西亚林吉特等逐渐成为继新加坡元后的区域内活跃货币。虽然东南亚经济体对外汇有不同程度的管理限制,但随区域内外的经常和资本项目往来日益密切,逐渐形成了离岸市场,且离岸交易的活跃度快速提升,成为菲律宾比索、印尼盾、泰铢等东南亚货币交易规模扩张的重要牵引力。
外汇市场趋势线_东南亚经济体外汇管理制度_东南亚经济体汇率安排

东南亚经济体外汇管理制度_东南亚经济体汇率安排_外汇市场趋势线

外汇市场趋势线_东南亚经济体汇率安排_东南亚经济体外汇管理制度

三、“一带一路”经贸和投融资现状

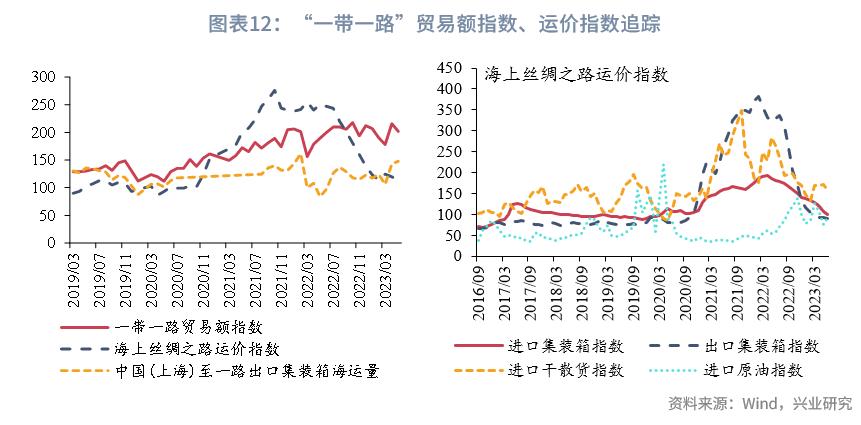
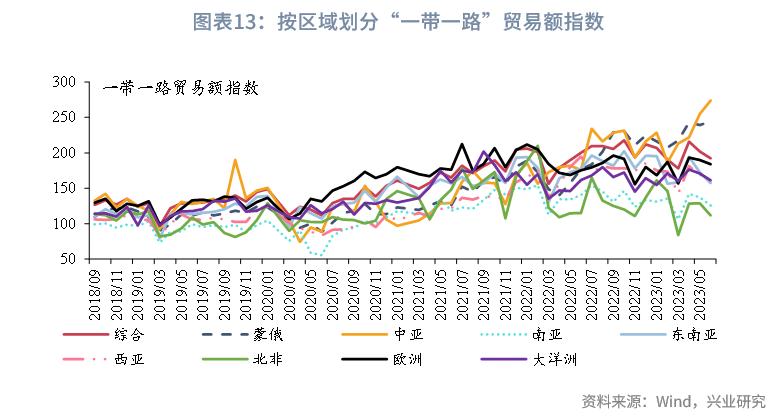
2023年第二季度我国与“一带一路”沿线经济体的贸易往来保持较高活力。截至2023年5月底,“一带一路”贸易额指数上行至202,较2023年3月底上涨13%;海上丝绸之路运价指数进一步回落至114,较2023年3月底下跌8%。区域方面,2023年第一季度我国对“一带一路”沿线经济体的贸易额指数保持稳健,受5月在西安举办的中国—中亚六国元首峰会推助,中亚地区贸易额指数大幅提高,超过蒙俄地区跃升至最活跃板块。
外汇市场趋势线_东南亚经济体外汇管理制度_东南亚经济体汇率安排

东南亚经济体外汇管理制度_东南亚经济体汇率安排_外汇市场趋势线

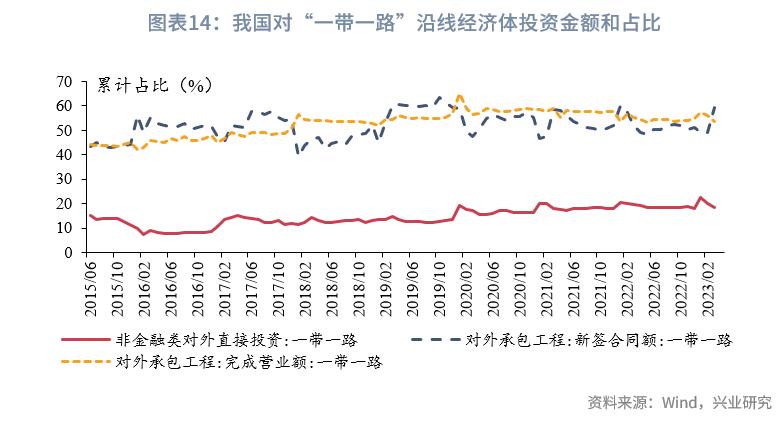
投资合作方面,2023年1-5月,我国对“一带一路”沿线经济体非金融类直接投资631亿元人民币,同比增长19.6%(折合92亿美元,同比增长11.8%),占同期总额的17.7%,较上年同期下降0.7个百分点,主要投向新加坡、印度尼西亚、马来西亚、泰国、越南、哈萨克斯坦、阿联酋、塞尔维亚、柬埔寨和巴基斯坦等经济体。

对外承包工程方面,2023年1-5月,我国对“一带一路”沿线经济体承包工程新签合同额2433亿元人民币,同比下降0.5%(折合353亿美元,同比下降7%),占同期总额的49.3%;完成营业额2045亿元人民币,同比增长11.3%(折合297亿美元,同比增长4%),占同期总额的55%。
外汇市场趋势线_东南亚经济体外汇管理制度_东南亚经济体汇率安排

附录:东南亚货币汇率及外汇政策基础信息梳理

1. 印度尼西亚

外汇市场趋势线_东南亚经济体汇率安排_东南亚经济体外汇管理制度

东南亚经济体外汇管理制度_东南亚经济体汇率安排_外汇市场趋势线

东南亚经济体汇率安排_外汇市场趋势线_东南亚经济体外汇管理制度

东南亚经济体汇率安排_外汇市场趋势线_东南亚经济体外汇管理制度

外汇市场趋势线_东南亚经济体外汇管理制度_东南亚经济体汇率安排

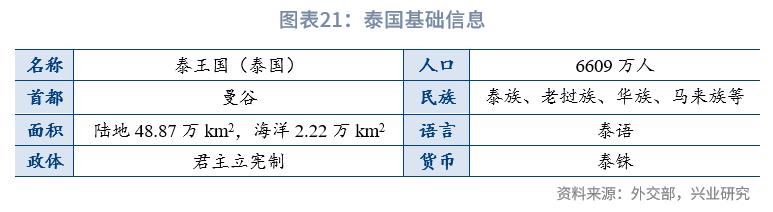
2. 泰国

东南亚经济体汇率安排_东南亚经济体外汇管理制度_外汇市场趋势线

外汇市场趋势线_东南亚经济体汇率安排_东南亚经济体外汇管理制度

外汇市场趋势线_东南亚经济体外汇管理制度_东南亚经济体汇率安排

东南亚经济体汇率安排_外汇市场趋势线_东南亚经济体外汇管理制度

东南亚经济体外汇管理制度_东南亚经济体汇率安排_外汇市场趋势线

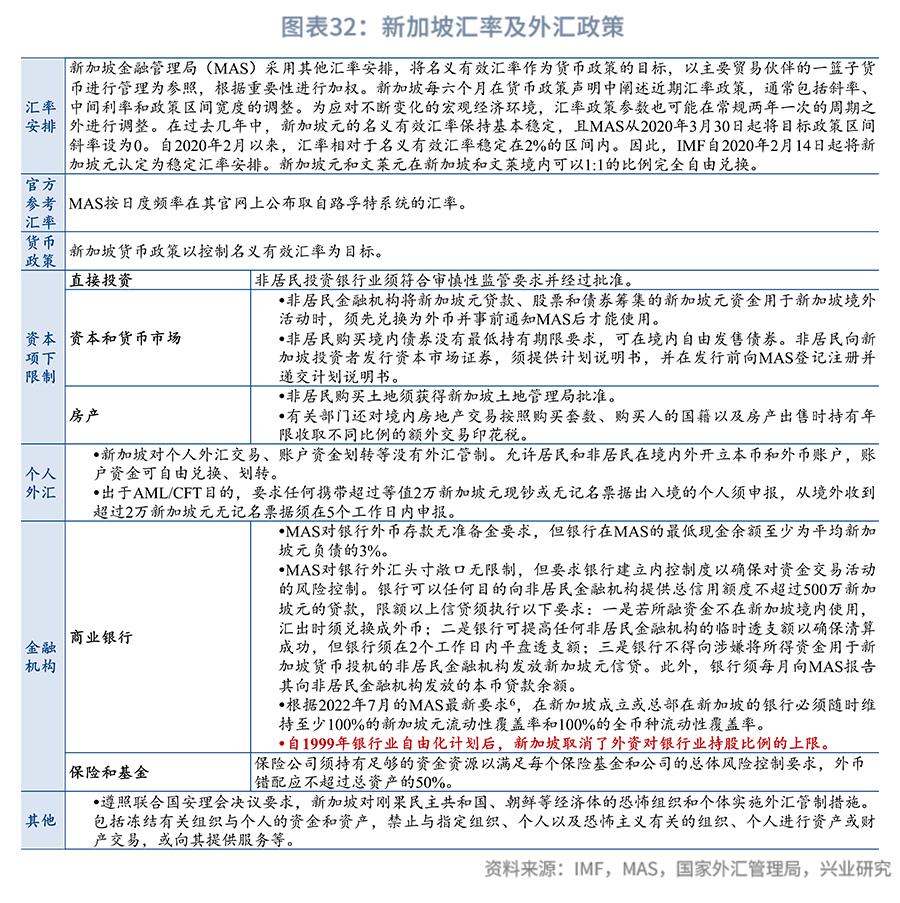
3. 新加坡

东南亚经济体汇率安排_东南亚经济体外汇管理制度_外汇市场趋势线

东南亚经济体汇率安排_东南亚经济体外汇管理制度_外汇市场趋势线

东南亚经济体外汇管理制度_东南亚经济体汇率安排_外汇市场趋势线

东南亚经济体汇率安排_外汇市场趋势线_东南亚经济体外汇管理制度

东南亚经济体汇率安排_外汇市场趋势线_东南亚经济体外汇管理制度

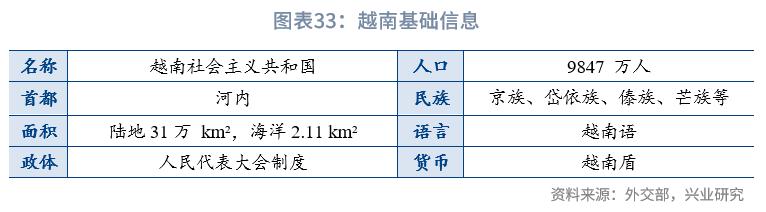
4. 越南

东南亚经济体汇率安排_外汇市场趋势线_东南亚经济体外汇管理制度

东南亚经济体外汇管理制度_东南亚经济体汇率安排_外汇市场趋势线

东南亚经济体外汇管理制度_东南亚经济体汇率安排_外汇市场趋势线

外汇市场趋势线_东南亚经济体外汇管理制度_东南亚经济体汇率安排

东南亚经济体外汇管理制度_东南亚经济体汇率安排_外汇市场趋势线

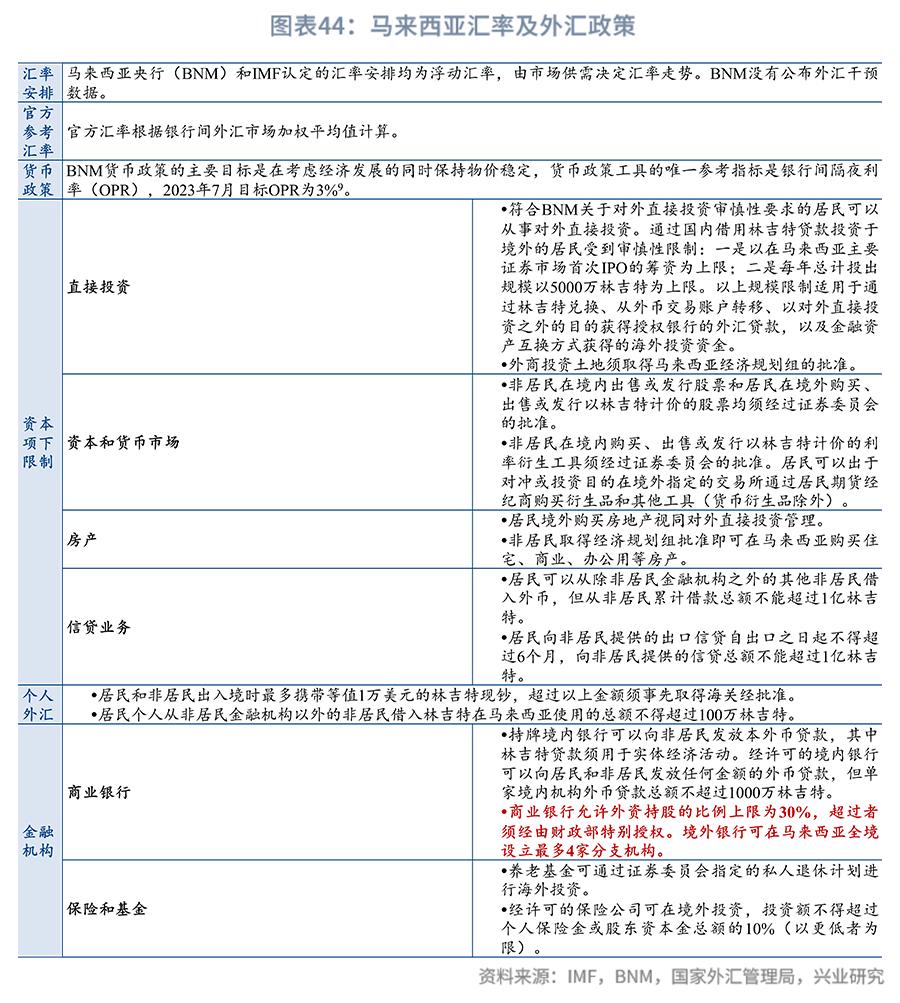
5. 马来西亚

东南亚经济体汇率安排_东南亚经济体外汇管理制度_外汇市场趋势线

东南亚经济体外汇管理制度_东南亚经济体汇率安排_外汇市场趋势线

外汇市场趋势线_东南亚经济体汇率安排_东南亚经济体外汇管理制度

外汇市场趋势线_东南亚经济体外汇管理制度_东南亚经济体汇率安排

6. 菲律宾

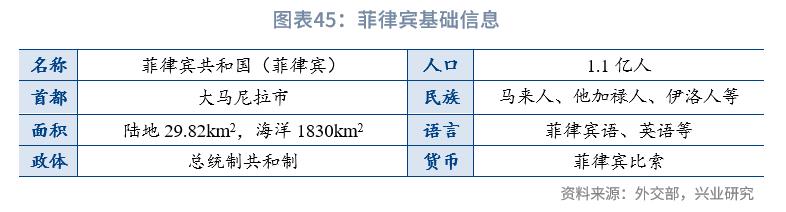
东南亚经济体外汇管理制度_东南亚经济体汇率安排_外汇市场趋势线

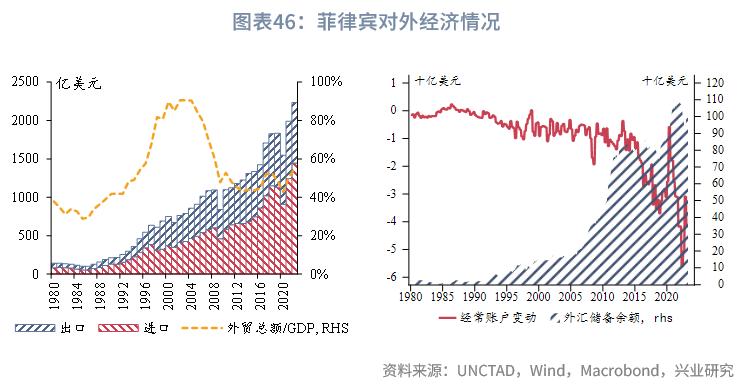
东南亚经济体外汇管理制度_外汇市场趋势线_东南亚经济体汇率安排

东南亚经济体外汇管理制度_外汇市场趋势线_东南亚经济体汇率安排

东南亚经济体外汇管理制度_东南亚经济体汇率安排_外汇市场趋势线

外汇市场趋势线_东南亚经济体汇率安排_东南亚经济体外汇管理制度

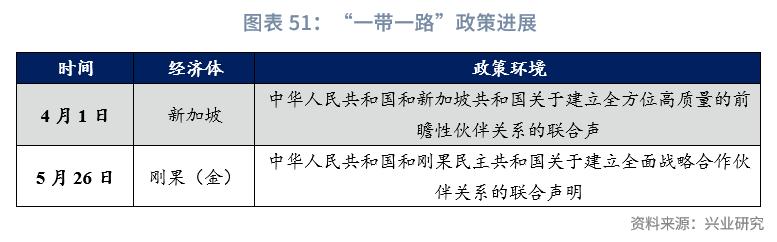
附录:“一带一路”政策进展梳理

由于中国一带一路网自2023年3月起暂停对“一带一路”中企海外项目签约/中标、在建/开工情况的更新,本系列报告附录自本季度起暂停对相关项目的梳理。
东南亚经济体汇率安排_外汇市场趋势线_东南亚经济体外汇管理制度

注:

IMF, Revised System for the Classification of Exchange Rate Arrangements, , 2009/09/01

2023/06/20

, https://www.imf.org/en/Publications/WP/Issues/2016/12/31/Revised-System-for-the-Classification-of-Exchange-Rate-Arrangements-23311.

IMF, Annual Report on Exchange Arrangements and Exchange Restrictions 2021, , 2022/07/07

2023/06/20

, https://www.imf.org/en/Publications/Annual-Report-on-Exchange-Arrangements-and-Exchange-Restrictions/Issues/2022/07/19/Annual-Report-on-Exchange-Arrangements-and-Exchange-Restrictions-2021-465689.

IMF, Articles of Agreement of the International Monetary Fund, , 1944/07/22

2023/06/28

, https://www.imf.org/external/pubs/ft/aa/index.htm.

U.S. Department of State, 2022 Investment Climate Statements: Thailand, , 2022/12/31

2023/07/05

, https://www.state.gov/reports/2022-investment-climate-statements/thailand/.

新加坡汇率分析框架请详见《兴业研究汇率报告:新加坡元汇率分析框架20230207》。

MAS, Notice 1015 Minimum Liquid Assets and Liquidity Coverage Ratio, , 2022/06/24

2023/07/05

, https://www.mas.gov.sg/regulation/notices/notice-1015.

Griffith University, A MARKET MICROSTRUCTURE APPROACH TO THE FOREIGN EXCHANGE MARKET IN VIETNAM, , 2009/12/16

2023/07/4

, https://papers.ssrn.com/sol3/Delivery.cfm/SSRN_ID1460604_code886171.pdf?abstractid=1460604.

SBV, State Bank of Viet Nam expands exchange rate trading band, , 2022/10/17

2023/07/05

, https://en.baochinhphu.vn/state-bank-of-viet-nam-expands-exchange-rate-trading-band-111221019090443862.htm

BNM, Monetary Policy Statement, , 2023/07/06

2023/7/06

, https://www.bnm.gov.my/-/monetary-policy-statement-06072023.
东南亚经济体外汇管理制度_东南亚经济体汇率安排_外汇市场趋势线

东南亚经济体外汇管理制度_外汇市场趋势线_东南亚经济体汇率安排

特别提示

本报告内容仅对宏观经济进行分析,不包含对证券及证券相关产品的投资评级或估值分析,不属于证券报告,也不构成对投资人的建议。

国家外汇局明确“十五五”时期工作重点

【大河财立方消息】9月10日,国新办就金融领域贯彻落实“十五五”规划、推动金融强国建设有关情况举行新闻发布会。

国家外汇局新闻发言人、副局长李斌在发布会上介绍,展望“十五五”,将坚定推动高质量发展和高水平开放,坚持服务思维、开放思维、安全思维,全面深入推进外汇管理改革,提高外汇服务水平,持续构建“更加便利、更加开放、更加安全、更加智慧”的外汇管理体制机制,促进金融强国建设和高水平对外开放迈上新台阶。

更加便利,核心是要让合规诚信的经营主体办理外汇业务更高效、更便捷。我们将大力推进银行外汇展业改革,不断健全“越诚信越便利、合规者先行”的外汇便利化政策体系,更多信用优良的企业办理外汇业务可免于审单、凭指令直接办理。同时,在已有便利化政策提质扩面基础上,围绕做好金融“五篇大文章”以及贸易新业态、跨国公司这些重点领域,研究实施更多精准支持政策。国家外汇局还将进一步加大本外币政策协同,让各类主体用一套规则就可以办理同类型跨境人民币和外汇业务。

更加开放,核心是要让外汇领域对外开放的范围更广、水平更高。直接投资、证券投资和跨境融资是资本项目的主要组成部分。“十五五”时期,国家外汇局将持续稳步推进上述领域外汇管理改革,增强制度稳定性和可预期性。继续大力支持国际金融中心建设和重点区域开放发展。着力提高资本项目开放水平,进一步增强资本项目开放与我国涉外经济发展、人民币国际化进程的协同性、匹配度。

更加安全,核心是要让跨境资金流动风险防控和监管更加有力、有效。国家外汇局将坚持既“放得活”又“管得好”,持续健全外汇市场“宏观审慎+微观监管”两位一体管理框架。不断完善跨境资本流动宏观审慎管理,有效防范跨境资金大进大出可能形成的系统性风险,更好维护外汇市场稳健运行;加强外汇业务真实合规监管,严厉打击虚假欺骗交易、地下钱庄等违法违规行为。持续做好中国特色外汇储备经营管理,有效维护外汇储备资产安全、流动和保值增值。

更加智慧,核心是要让外汇领域的治理体系更加完善,决策更加科学、落实更加有效。我们将继续完善更加系统、完备的外汇管理法治体系,推动外汇管理条例修订。进一步强化政策传导和跟踪问效,健全外汇政策评估、外汇生态评估和银行外汇业务合规与审慎经营评估这三个评估体系,实现外汇政策从供给、评估到改进的动态优化。着力建设现代化国际收支统计体系。着力提升外汇管理数智化水平,在通过科技赋能更好防范风险的同时,让外汇服务更加高效便捷。

责编:陶纪燕 | 审核:李震 | 监审:古筝

人民币下跌950点,外储减少442亿!美国收割?事实上美国也懵了

人民币兑美元汇率出现了大幅波动,从9月初的6.4降至10月初的7.36,跌幅达到了950点。同时中国的外汇储备也在9月份减少了442亿美元,降至3.142万亿美元。这是什么原因导致的?是不是美国在搞汇率操纵,收割中国的财富?事实上美国自己也被自己的货币政策搞得一头雾水,不知道如何应对。

一、为什么人民币会大跌,外储会减少?

人民币汇率的波动主要受到美元指数的影响。美元指数是衡量美元对一篮子六种主要货币(欧元、日元、英镑、加拿大元、瑞典克朗和瑞士法郎)的汇率变化的指标。美元指数上涨,意味着美元升值,其他货币相对贬值;反之亦然。从今年9月份开始,美元指数就一路走高,从92.5涨到了95.5,创下了近一年来的新高。这就导致了人民币兑美元汇率的下跌。

那么为什么美元指数会上涨呢?这主要是因为美国的货币政策和经济数据都比其他国家更加乐观。美国联邦储备委员会(FED)在9月份的会议上宣布了一个新的货币政策框架,即平均通胀目标制(AIT)。

这意味着FED将允许通胀在一段时间内超过2%的目标水平,以弥补之前低于目标水平的时期。这表明FED对经济复苏有信心,不会急于加息或缩减资产购买规模。

相比之下,欧洲央行和日本央行等其他主要央行都面临着通缩压力和经济增长乏力的问题,可能需要进一步放松货币政策。此外美国的经济数据也显示了强劲的复苏势头。9月份的非农就业报告显示,美国新增就业岗位26.1万个,失业率降至5.2%,均好于市场预期。

而且消费者信心指数和制造业采购经理人指数(PMI)等领先指标也都表现良好,反映了美国经济的韧性和活力。相比之下,其他国家和地区的经济数据则相对疲弱,受到新冠疫情的再次爆发和供应链的中断等因素的影响。

因此美元指数的上涨反映了美国经济和货币政策相对于其他国家和地区的优势,而人民币汇率的下跌则是美元升值的必然结果。同时中国的外汇储备的减少也主要是由于汇率变动的影响。中国的外汇储备中,除了持有美元资产外,还持有欧元、日元等其他货币资产。

由于这些货币相对于美元都出现了贬值,导致了中国外汇储备的价值下降。这并不意味着中国出现了资本外流或者外汇危机的风险,只是一种账面上的损失。

二、美国在搞汇率操纵吗?

有些人可能会认为,美国是在故意推高美元指数,以收割其他国家的财富。这种说法有没有道理呢?事实上,美国自己也被自己的货币政策搞得一头雾水,不知道如何应对。因为美国的货币政策既有利也有弊,既有收割也有被收割。

从利的方面来看,美元指数的上涨有利于提高美国在全球市场上的议价能力和影响力。美元作为全球最重要的储备货币和结算货币,其汇率变动会对全球经济和金融市场产生深远的影响。美元升值,意味着其他国家和地区需要用更多的本币来换取美元,从而提高了美国商品和服务在国际市场上的竞争力。

同时美元升值也使得美国持有的外债价值缩水,降低了偿债成本。此外,美元升值还可以吸引全球资本流入美国市场,推动美国股市和债市上涨,增加美国居民和企业的财富效应。

从弊的方面来看,美元指数的上涨也会给美国经济带来一些负面影响。首先美元升值会加剧全球经济失衡和金融风险。由于许多新兴市场国家都有大量的以美元计价的债务,美元升值会增加他们的偿债压力,导致他们的货币贬值和资本外流。

这会使得这些国家面临金融危机或者通缩危机的风险,从而影响全球经济增长和稳定。其次美元升值会削弱美国出口竞争力和企业盈利能力。由于美元升值使得美国商品和服务在国际市场上变得更贵,会降低其他国家和地区对美国产品的需求,从而影响美国出口业绩和就业水平。

同时美元升值也会使得那些在海外有业务或者收入的美国企业遭受汇率损失,降低其盈利水平和股价表现。最后,美元升值会加速全球去美元化的趋势。

三、中国应该如何应对美国的货币政策?

面对美国的货币政策,中国应该采取什么样的应对措施呢?一方面中国应该保持人民币汇率的基本稳定,避免过度波动和贬值。因为人民币汇率的稳定有利于维护国家金融安全和国际信誉,也有利于促进国内经济结构调整和消费升级。

为了实现这一目标,中国可以通过多种手段来调节汇率,比如利用外汇储备、外汇市场干预、央行利率调整、宏观审慎管理等。同时中国也应该加快推进人民币国际化的进程,扩大人民币在国际贸易和投资中的使用,提高人民币在全球储备货币中的比重,增加人民币的影响力和吸引力。

另一方面中国也应该抓住美国货币政策的机遇,加快自身的经济转型和创新发展。因为美国货币政策的放松也为中国提供了一些有利条件,比如降低了国际金融市场的紧张程度,增加了全球流动性和需求,提供了更多的投资机会和合作空间。

为了利用这些机遇,中国可以通过多种途径来促进经济增长和质量提升,比如加大基础设施建设和科技创新投入,深化供给侧结构性改革和市场化改革,扩大内需和消费潜力,推动高水平对外开放和区域合作等。

结语

人民币汇率的波动和外汇储备的减少,并不是美国在收割中国的财富,而是美元指数上涨的必然结果。美元指数的上涨也并不完全是美国有意为之,而是美国经济和货币政策相对优势的体现。

美国自己也被自己的货币政策搞得一头雾水,不知道如何应对。中国应该保持清醒和冷静,既要应对美元指数上涨带来的挑战,又要抓住美元指数上涨带来的机遇,实现自身经济的稳定和发展。面对未来的变化和不确定性,中国是否能够保持人民币汇率的合理均衡水平,并推动人民币国际化的进程呢?这是一个值得我们关注和思考的问题。

国家外汇局:外汇市场交易量稳步增加,市场预期总体稳定

中新经纬9月15日电 15日,国家外汇局披露数据显示,8月,银行结汇17090亿元人民币,售汇13800亿元人民币。1-8月,银行累计结汇143111亿元人民币,累计售汇119848亿元人民币。

按美元计值,8月,银行结汇2518亿美元,售汇2033亿美元。1-8月,银行累计结汇20834亿美元,累计售汇17455亿美元。

此外,8月,银行代客涉外收入52718亿元人民币,对外付款48486亿元人民币。1-8月,银行代客累计涉外收入435846亿元人民币,累计对外付款410480亿元人民币。

按美元计值,8月,银行代客涉外收入7768亿美元,对外付款7144亿美元。1-8月,银行代客累计涉外收入63480亿美元,累计对外付款59786亿美元。

国家外汇管理局副局长、新闻发言人李斌就8月外汇市场形势答记者问时表示,8月以来,国际金融市场延续震荡走势,部分经济体债市、汇市等波动加大,我国外汇市场运行稳健。具体看:

一是跨境收支规模持续增长,跨境资金保持净流入。8月,企业、个人等非银行部门跨境收支合计1.5万亿美元,延续今年以来较快增长态势。跨境资金净流入624亿美元,环比小幅增长4%。从主要渠道看:一是货物贸易项下资金净流入规模较高。二是暑期留学和旅行增多,推动服务贸易逆差环比增长6%。三是外资企业分红派息环比收窄23%,从季节性高位回落。四是跨境双向直接投资基本稳定。

二是外汇市场交易量稳步增加,市场预期总体稳定。8月,境内外汇市场交易量为3.9万亿美元,保持较高规模。银行结售汇顺差485亿美元,主要是外汇资金净流入,当月企业外汇收入结汇率为61.5%,比今年前7个月平均水平低2.7个百分点,企业结汇和持汇意愿较为稳定,市场预期总体平稳。(中新经纬APP)