Tag: 外汇存款准备金率

央行时隔14年重启这一工具 啥信号?人民币应声跳水 “神秘”工具有何威力?

就在离岸人民币兑美元汇率续刷逾3年新高之际,央行宣布一项重磅政策,推动离岸人民币兑美元汇率瞬时下跌,抹去日内涨幅,足见这一政策的“威力”。

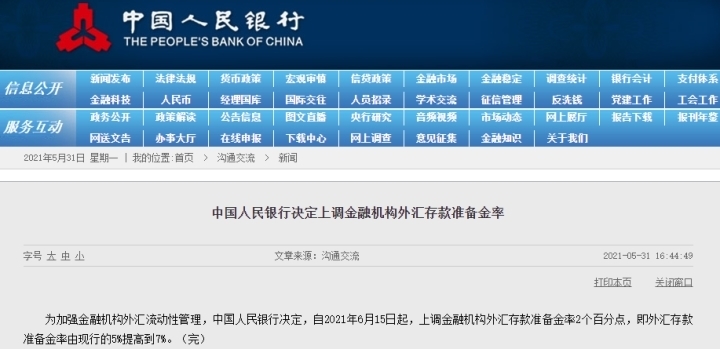
5月31日,人民银行官方发布消息称,为加强金融机构外汇流动性管理,中国人民银行决定,自2021年6月15日起,上调金融机构外汇存款准备金率2个百分点,即外汇存款准备金率由现行的5%提高到7%。

外汇存款准备金率_上调外汇存款准备金率_人民币兑美元汇率走势分析

短短不足百字的公告,字少事大。近期,人民币兑美元汇率再度快速升值,为合理引导市场预期,一些带有官方色彩的观点和声音连续发出,央行31日宣布上调外汇存款准备金率也有稳定汇率、抑制人民币兑美元汇率过快升值的政策意图。

中银证券全球首席经济学家管涛表示,此次政策调整传递两个信号:

一是央行不会放任人民币过快升值,必要时将果断出手。人民币对美元汇率中间价从去年5月末至今升幅已经不小,继续升值有可能使人民币币值脱离基本面。疫情对我国经济的影响尚未完全消失,继续大幅升值可能对出口企业造成较大负面影响。

二是央行不出手则已,出手必是重拳。以往央行调整人民币存款准备金率一般每次调整0.5个百分点,此次外汇存款准备金率上调幅度为2个百分点,明显超出以往人民币存款准备金率的调整幅度,力度较大,彰显央行调控决心。此次央行没有使用外汇风险准备金等过去几年常用的政策,而是动用了外汇存款准备金率这一过去较少使用的工具,说明央行工具箱中的工具还很多,央行自由选择的空间很大。

上调外汇存款准备金率有何影响?

上调外汇存款准备金率与防止市场形成人民币单边升值预期,对冲人民币兑美元汇率过快升值之间有何关系?两者之间乍一看没有直接联系,但实际上也有关联。

一资深外汇交易员对证券时报·券商中国记者分析,上调外汇存款准备金率与稳定汇率预期之间虽然没有直接联系,但一种符合逻辑的解释是,由于近期人民币兑美元汇率快速升值,变相降低企业外汇贷款的融资成本,使得一些有用汇需求的企业通过向银行申请外汇贷款而非购汇的方式满足自身需求。上调外汇存款准备金率可以锁定金融机构外币头寸,减少外币贷款的扩充压力,抑制银行对外汇贷款的投放,提高外汇贷款利率,进而倒逼企业更多通过购汇来满足用汇需求,从而达到对冲人民币升值预期、稳定汇率的目的。

民生银行研究院宏观分析师王静文也认为,央行之所以上调外汇存款准备金率,可以回收银行体系的外汇流动性,抑制外汇贷款的规模扩张,通过减少外币供应量进而抑制人民币升值。2021年4月末,我国金融机构外汇各项存款余额为10000亿美元,上调存款准备金率2个百分点,可以锁定200亿的美元流动性。

上述观点主要是从刺激企业购汇需求的角度分析,但该政策对延缓企业结汇或亦有影响。中国银行研究院高级研究员王有鑫对证券时报·券商中国记者表示,近期人民币汇率快速走高,在美元指数维持在90上下基础上,突破6.4后快速升至6.36附近,走出了一波相对独立的强势表现,导致人民币实际有效汇率走强,兑欧元、日元等主要贸易伙伴汇率走高,对出口部门和实体经济复苏带来较大压力。特别是在监管层连续喊话后,涨势不减,升值预期逐渐升温,企业短期结汇增加,外汇供需逐渐失衡,进一步刺激了人民币走高。此时提高金融机构外汇存款准备金率,将增加金融机构持有外汇成本,相关成本将转嫁至结汇市场,在一定程度上减缓或延后企业结汇时点,促使外汇市场回归理性。此举也释放了较为明显的政策信号,即不希望汇率继续单边快速上行,干扰实体经济复苏进程。

管涛也表示,2021年以来,金融机构外汇存款明显增加,4月末外汇存款余额约为1万亿美元,外汇流动性宽松,央行将外汇存款准备金率上调2个百分点,可冻结约200亿美元外汇流动性,有助于收紧境内市场外汇流动性,提高境内外币利率,缩小境内本外币利差,抑制即期和远期结汇,促进境内外汇市场平衡。

此外,王静文还认为,央行上调外汇存款准备金率,锁定银行持有的外汇规模,可以避免银行向央行结汇进而导致外汇占款的被动投放。今年以来,外汇占款规模持续上升,是压低债市收益率、推动资产价格上升的重要因素之一。

央行密集释放稳汇率政策信号

作为央行稳汇率的工具,上调外汇存款准备金率近年来较为少见。最近一次上调是2007年,由之前的4%上调至5%。此后一直保持不动,直到此次决定上调2个百分点。

自上周四以来,央行通过多种方式、多种渠道向市场传递稳定汇率预期的政策信号。

5月27日,全国外汇市场自律机制第七次工作会议在北京召开,人民银行副行长刘国强出席并讲话。会议强调,未来,影响汇率的市场因素和政策因素很多,人民币既可能升值,也可能贬值。没有任何人可以准确预测汇率走势。不论是短期还是中长期,汇率测不准是必然,双向波动是常态。汇率不能作为工具,既不能用来贬值刺激出口,也不能用来升值抵消大宗商品价格上涨影响。关键是管理好预期,坚决打击各种恶意操纵市场、恶意制造单边预期的行为。企业要聚焦主业,树立“风险中性”理念,避免偏离风险中性的“炒汇”行为,不要赌人民币汇率升值或贬值,久赌必输。

“会后新闻稿即针对炒作升值的言论传达明确信号,表明央行已在有意向市场中炒作升值的投资者发出警告,必要时可能会果断出手、采取有力措施应对。此次上调外汇存款准备金率说明央行言出必行。”管涛称。

5月30日,央行主管媒体《金融时报》发表评论员文章称,近期人民币汇率有所升值。往前看,既有支持人民币升值的因素,也有支持人民币贬值的因素。未来可能推动人民币贬值的四大因素不能忽视。

同日,央行调查统计司原司长盛松成在接受新华社专访时指出,人民币不具备快速升值的基础。人民币汇率超调是短期投机行为,不可持续。我国坚持对外开放,鼓励长期资金投资,但要防止短期资金大量流入,推高人民币汇率,削弱出口企业竞争力,扰乱我国金融市场和货币政策的独立施行。

5月31日,央行落地稳定汇率具体工具,消息一出,在岸、离岸人民币兑美元汇率双双下挫,当日走出V字型行情。截至记者发稿前,在岸人民币兑美元汇率报6.3710,较前一个交易日下跌56点;离岸人民币兑美元汇率报6.3717,较前一交易上下跌119点。

APP专享:主力资金逐笔监控>>
央行年内二度出手上调外汇存准率,对人民币汇率走势影响几何

外汇市场逐渐消化了央行昨晚上调外汇存款准备金率的消息。12月10日,人民币汇率在在岸和离岸市场小幅收复了部分失地。

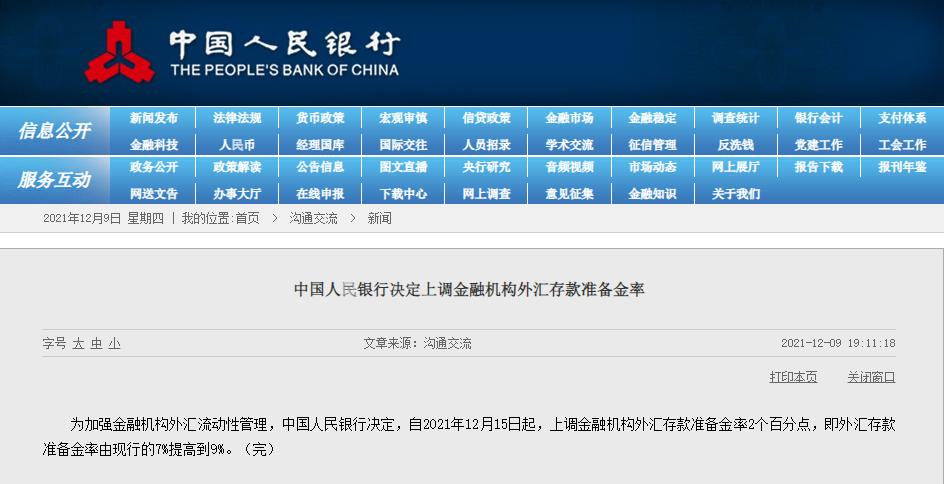
12月9日晚间,中国人民银行发布消息称,为加强金融机构外汇流动性管理,自2021年12月15日起,上调金融机构外汇存款准备金率2个百分点,即外汇存款准备金率由现行的7%提高到9%。人民币对美元汇率汇率应声下跌。

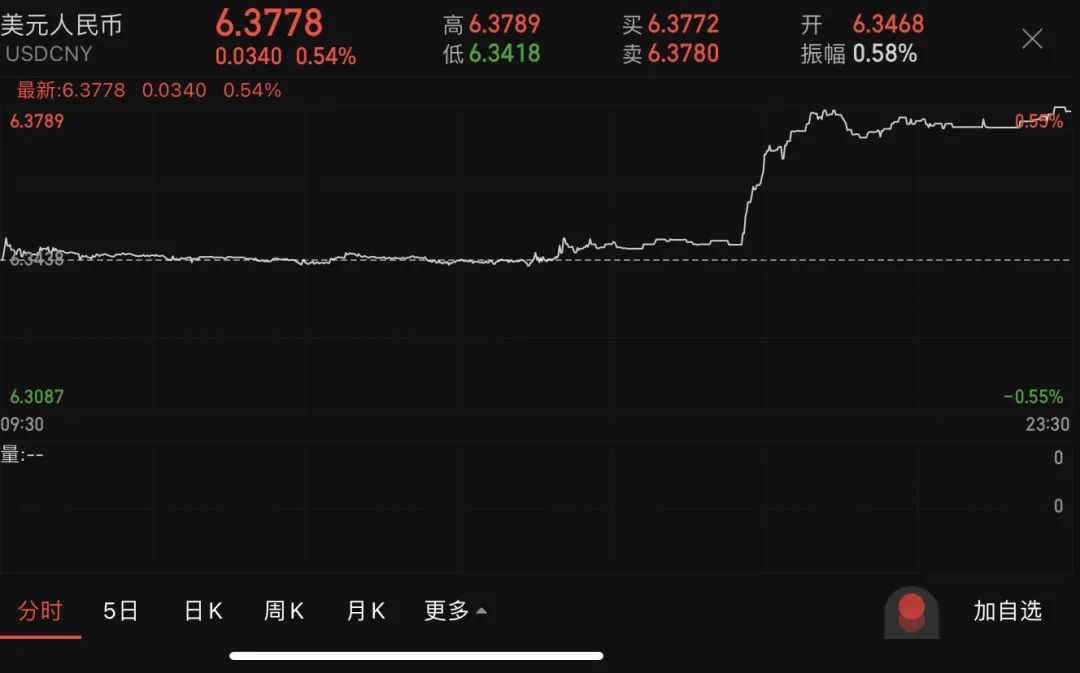
12月10日,人民币对美元即期汇率日间收盘报6.3704,较上一交易日下跌247个基点,但相比前一交易日6.3778的夜间收盘价,收复了部分失地。更多反映国际投资者预期的离岸人民币对美元汇率同样较前一交易日小幅走高,最高至6.3645。

中信证券指出,此次央行在人民币快速升值后果断出手,进一步释放了政策层将继续加强汇率预期管理的信号,同时也体现了政策层对稳增长目标的确认。人民币过度单边升值会给外贸企业特别是中小外贸企业带来汇兑损失,同时也削弱外贸企业的国际竞争力,当下政策层及时稳汇率,稳外贸,也是对稳增长目标做出努力。

在央行出手前,今年以来人民币对美元即期汇率累计升值2.99%,离岸人民币对美元汇率累计升值了2.46%,人民币对美元中间价累计升值了2.68%。值得注意的是,9月以来,美元对人民币汇率和美元指数开始出现显著背离,人民币汇率和美元指数出现同时走强的局面。

平安证券指出,本次调整外汇存款准备金率向市场传递了如下信号:其一,不允许汇率出现明显的超调,人民币的过快升值和过快贬值都不是政策希望的。其二,强化了预期管理的真实性。央行发布的三季度货币政策执行报告和全国外汇市场自律机制第八次工作会议都强调了要加强外汇预期管理;其三,相比调整中间价模型等工具,调整外汇存款准备金率对外汇市场自身交易行为的影响相对较小,这说明一方面央行仍倾向于使用更加市场化的调控工具进行管理,另一方面,央行也不希望将当前的升值预期彻底扭转为贬值预期,汇率的双向波动才是未来人民币变化的常态。

央行曾在5月末出手上调外汇存款准备金率,随后人民币对美元即期汇率调整约1200个基点,此后在三季度围绕6.47的平均水平双向波动。

中信证券预计,此次调升外汇存款准备金后,料美元兑人民币汇率预计也将出现一定程度的调整,但当前正值企业年底结汇高峰,调整幅度或略弱于上一轮,调整过后,后续人民币仍将面临出口强劲与美元指数走强两方面因素较量的局面,人民币汇率大概率仍是双向波动的走势。

国盛证券则认为,从历史上看,该政策对人民币汇率的影响有限,更主要的目的是表达央行态度、引导市场预期,其信号意义远大于实际效果。短期内人民币汇率有望保持强势,但2022年全年来看,人民币汇率大概率由升值转为贬值,拐点可能在2022年一季度末。

突发!央行这项工具14年未动,今年却二度出手,人民币应声下跌350点

最近人民币汇率一路高歌猛进,在12月8日,人民币对美元汇率连续创下三年半新高后,央行果断出手,上调外汇存款准备金率。这个14年未动的指标今年以来第二次上调。人民银行此时上调金融机构外汇存款准备金率,对于外汇市场来说,信号意义明显。

12月9日晚,中国人民银行发布通知,决定上调金融机构外汇存款准备金率。央行表示,为加强金融机构外汇流动性管理,自12月15日起,上调金融机构外汇存款准备金率2个百分点,即外汇存款准备金率由现行的7%提高到9%。此次调整幅度与半年前一致。

中国外汇市场年鉴_人民币汇率上调_外汇存款准备金率调整

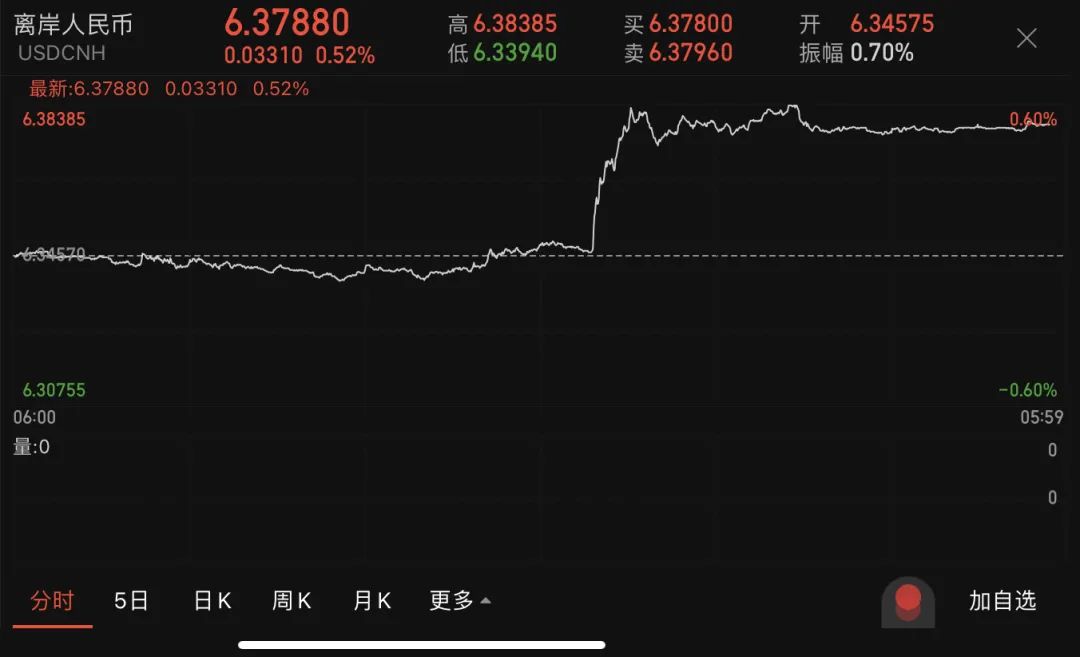
央行消息公布之后,在岸、离岸人民币汇率直线跳水。离岸人民币兑美元短线立马跳水超过70个基点(BP),随后连续跌破6.35、6.36、6.37、更是跌破6.38关口,短线跌超350个基点。在岸人民币兑美元也迅速下挫,同样先后跌破6.35、6.36和6.37关口。最终,离岸人民币收于6.37880,跌331点;在岸人民币收于6.3778点,跌340点。

人民币汇率上调_中国外汇市场年鉴_外汇存款准备金率调整

中国外汇市场年鉴_人民币汇率上调_外汇存款准备金率调整

什么是外汇存款准备金?

年内第二次上调

外汇存款准备金是指金融机构按照规定将其吸收的外汇存款中的一定比例交存中国人民银行。外汇存款准备金率则是指金融机构交存中国人民银行的外汇存款准备金与其吸收外汇存款的比率。

类似于人民币存款准备金率调节市场本币流动性,外汇存款准备金率可以调节国内外汇的流动性。2021年4月末中国金融机构外汇存款余额突破1万亿美元且,至今有4个月维持在1万亿美元以上。央行12月9日最新公布的数据显示,2021年11月末金融机构外汇存款余额1.02万亿美元,继续维持在万亿美元水平。

根据至11月末的外汇存款余额1.02万亿美元来计算,增加2%的外汇存款准备金,意味着自12月15日起金融机构要多交存到央行合计200亿美元。

值得注意的一个细节是,由于缴纳外币存款准备金是存放在中国银行账户上的,并不会体现在中国人民银行资产负债表上,因此也不涉及外汇占款项目。

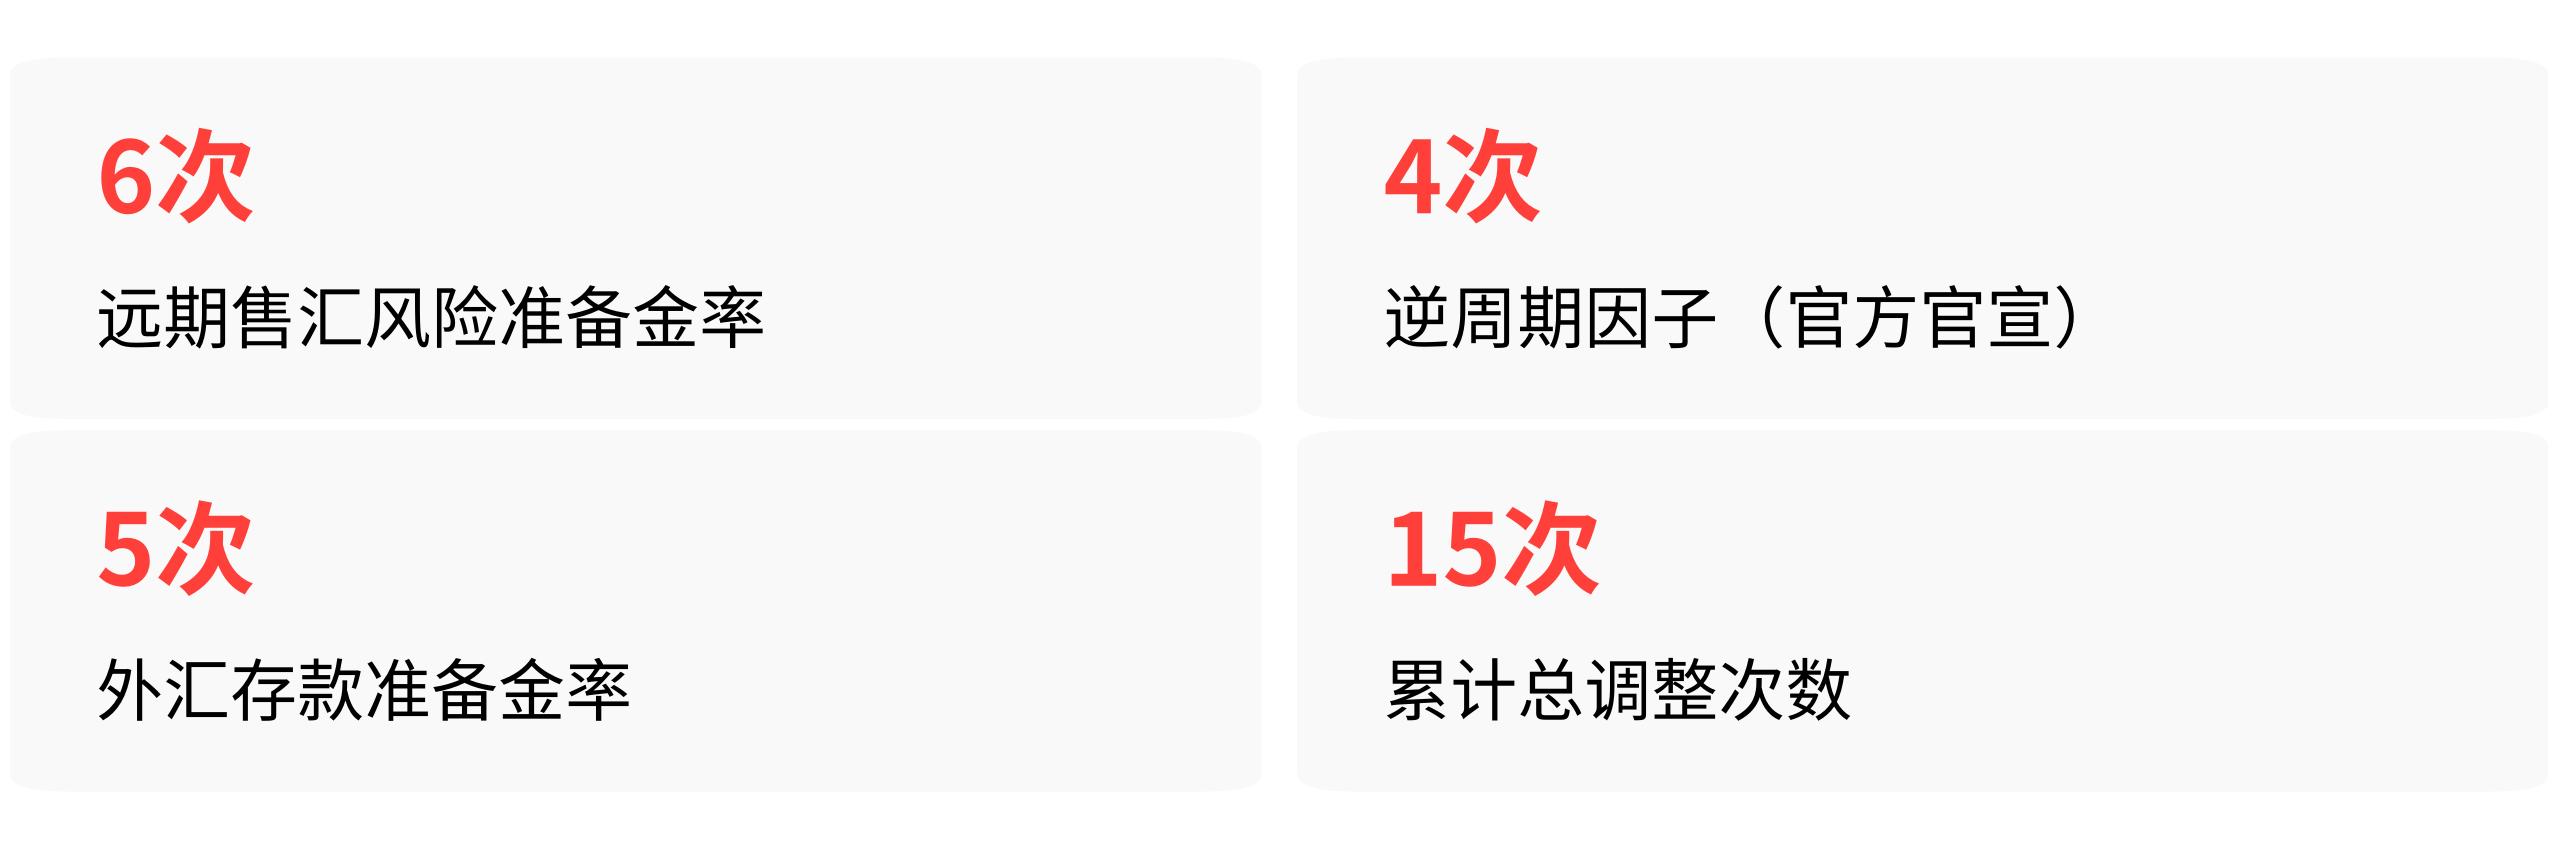
历史上,我国外汇存款准备金率曾经历过4次调整。

人民银行于2004年11月推出外汇存款准备金率,针对境内中资外资机构的外汇存款征收。自从2007年5月15日央行将其由4%上调至5%之后,外汇存款准备金率持续14年未有变化。

2021年5月31日,在离岸和在岸人民币兑美元汇率都连创新高的背景下,央行宣布自6月15日起将外汇存款准备金率由5%上调2个百分点至7%,而本次上调是今年以来第二次上调,也是历年来第五次。今年内外汇存款准备金率上调的累计幅度将达到4个百分点。

今年5月31日,人民币对美元同样连续升值,离岸人民币对美元汇率升值2%,人民币对美元即期汇率升值超过2.5%,在央行出手后,人民币对美元汇率告别连续升值。

这次出手效果同样立竿见影。

为什么上调?

在央行出手前,今年以来人民币对美元即期汇率累计升值2.99%,离岸人民币对美元汇率累计升值了2.46%,人民币对美元中间价累计升值了2.68%。值得注意的是,9月以来,美元对人民币汇率和美元指数开始出现显著背离,人民币汇率和美元指数出现同时走强的局面。

12月8日上午,在岸和离岸人民币更是携手冲高,双双升破6.35关口区间,创出近3年半来新高。

综合证券时报以及业内相关人士观点报道,支撑人民币汇率独立走强的因素是多方面的。

强劲的进出口贸易是推升近期人民币的因素之一。海外供应链产业链瓶颈不断深化背景下,中国出口订单持续增加,2021年三季度以来中国累计贸易顺差超过3376亿美元,创历史新高,外汇收入也因此保持在高位。

贸易顺差走阔,同时银行代客涉外收付款顺差同步走高,企业结汇意愿提升导致银行代客结汇需求走强,境内银行间人民币流动性短期偏紧。随着年 关 将至,企业结汇潮或将继续推升人民币汇率。 银河 证券宏观研究指出, 截至10月底,银行代客结售汇业务中尚未结汇的比率高达58%,而去年12月该比例为54%。 也就是说目前外汇企业未结汇占比已经高于2020年底初现结汇潮时的水平,“因此今年底结汇通道将更加拥挤”。

此外,自去年以来,人民币的投资和避险属性就不断凸显,随着中国金融市场开放程度加大,外资不断增持人民币股票和债券资产,特别是海外新型变种毒株的出现,使得市场避险情绪升温,人民币受到更多青睐。近期人民币兑美元的即期交易量显著放量,交易情 绪助推汇率走强。

海外通胀高企,而我国通胀保持在较低水平,从购买力平价角度看,也在一定程度上提振人民币。

另据中国证券报,业内人士介绍,上调外汇存款准备金率,将提高金融机构结汇的机会成本,相当于加强了外汇资金结汇管理,可抑制投机性结汇行为和外汇资金过度流入势头,达到抑制人民币汇率过度升值的目的。专家表示, 央行在降低人民币存款准备金率的同时,上调外汇存款准备金率,意在通过调节本外币流动性,发挥稳定人民币汇率的作用。

据上海证券报,中信期货研究部张菁表示,央行再度上调外汇存款准备金率,具体逻辑和今年5月保持一致。主要是针对于可能的“羊群效应”( 小编注:经济学里经常用“羊群效应”来描述经济个体的从众跟风心理。)进行防范。

“短期汇率快速升值可能会告一段落,但因为出口结汇旺季延续,预计汇率大幅贬值的空间可能有限,更可能在当前位置保持稳定。”张菁说。

该公募基金研究员表示,尽管此次 上调2个百分点的影响仅在200亿美元左右, 规模上的冲击有限,但更为重要的是,央行此次操作向市场传递了一个明确的信号,即不希望人民币出现不健康的单边快速升值, 预计这也将有利于逆转市场此前的错误预期。

人民币过快升值可能会造成什么影响?民生银行首席研究员温彬解释, 短期来看,人民币快速单边升值预期尤其会导致中小型出口企业汇兑损失和出口竞争力的下降。

央行15次调节汇率,为何从未改变长期趋势?

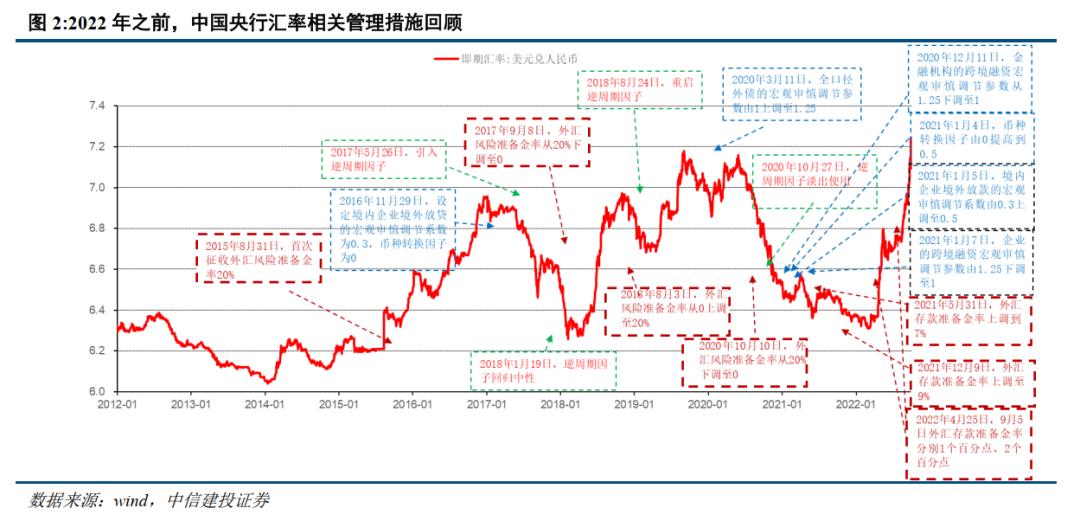
2015年“8·11汇改”至今,央行官方确认动用逆周期因子、外汇存款准备金率、远期售汇外汇风险准备金率等汇率调节工具共15次。相比于直接下场买卖货币,央行早已转向通过调节交易成本、市场流动性和价格信号来对冲单边预期。

央行汇率调节工具_外汇市场的特点_远期售汇风险准备金率调整

这些操作的核心特征是:能熨平短期波动,但从未改变过汇率的长期趋势。

远期售汇风险准备金率,一道六次开关的“购汇阀门”

在央行所有汇率工具中,远期售汇风险准备金率是调整最频繁、信号意义最明确的一个。它本质上是一道“成本阀门”——准备金率上调,企业远期购汇成本增加,购汇需求被抑制,有助于缓解贬值压力;准备金率下调,购汇成本降低,释放购汇需求,有助于对冲升值压力。

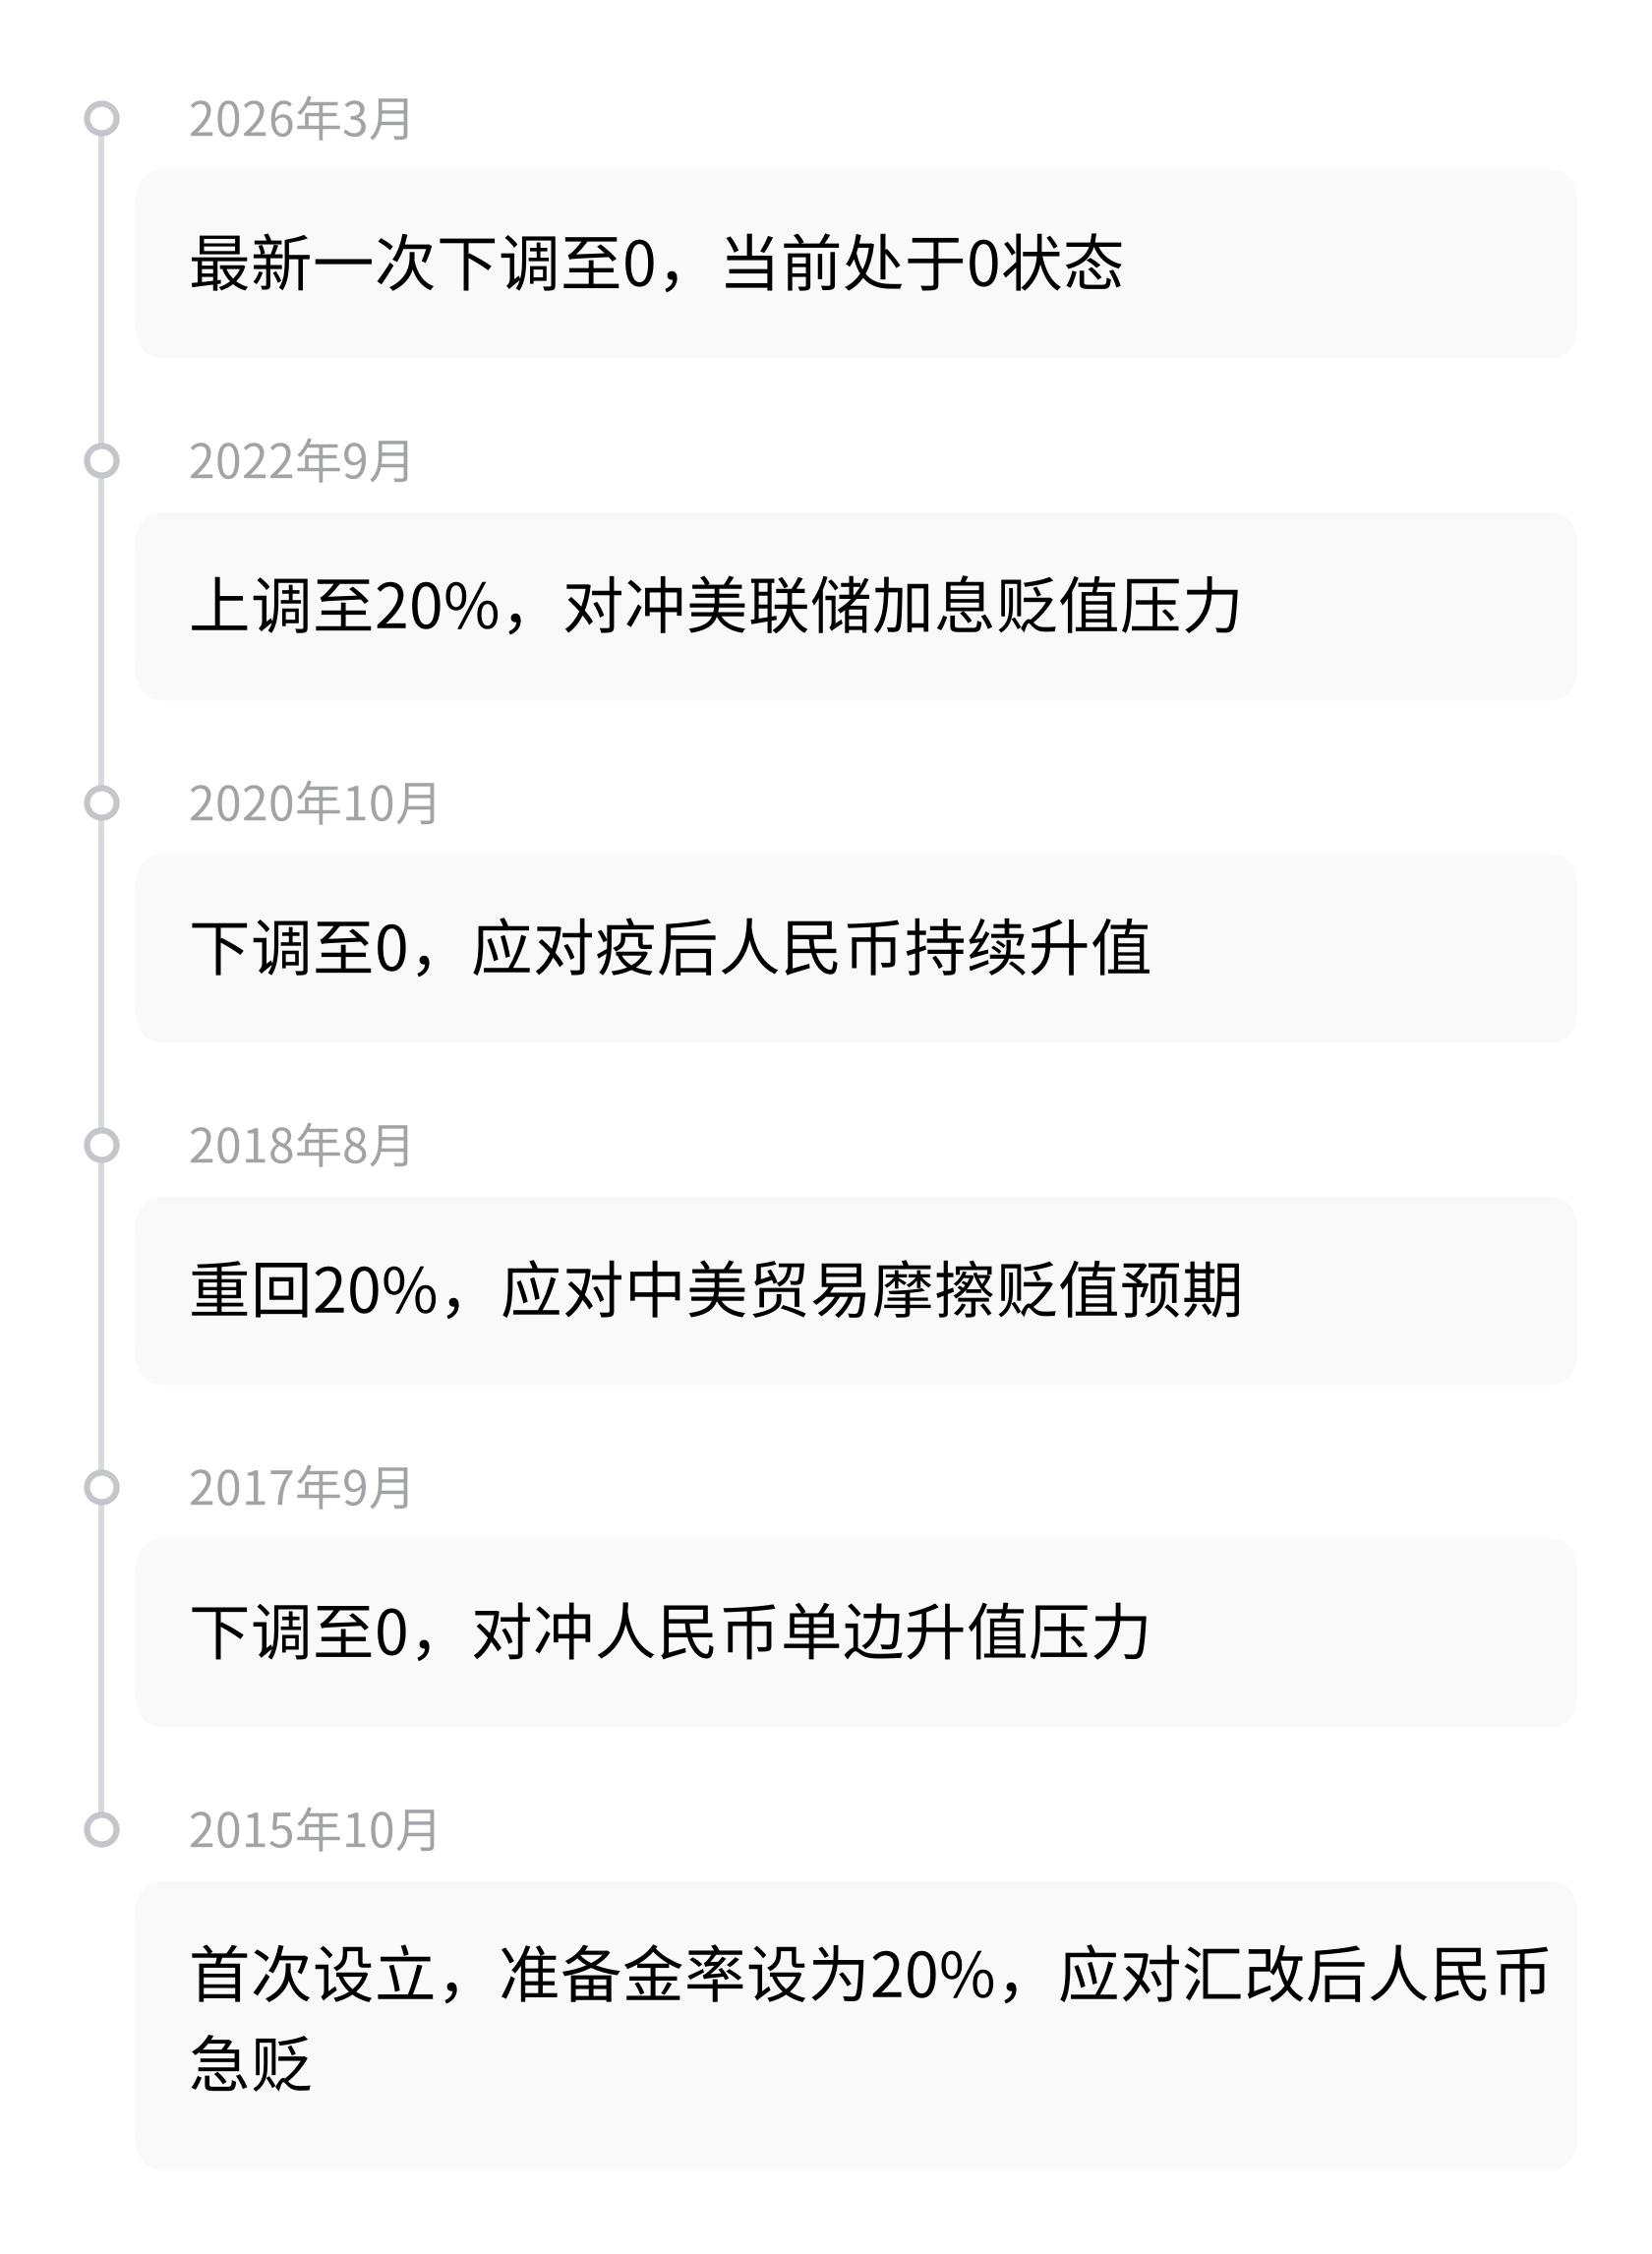
自2015年10月首次设立以来,它经历了六次调整,在0和20%之间来回切换,形成了一条清晰的“0→20%→0→20%→0→20%→0”轨迹,目前处于0的状态。

远期售汇风险准备金率调整_外汇市场的特点_央行汇率调节工具

2015年10月,央行首次将准备金率设为20%,直接动因是“8·11汇改”后人民币急贬。推出后,贬值预期得到边际缓解,但随后人民币仍延续阶段性贬值走势。

2017年9月,形势逆转。人民币由贬转升,预期趋于平稳,央行将准备金率下调至0。当时在岸汇率约6.67,下调后15个交易日内人民币快速调整3.2%,但升值节奏从此前的年化11.2%降至4.3%——单边趋势未变,只是节奏被熨平了。

2018年8月,中美贸易摩擦升级,贬值预期重燃,准备金率重回20%。调整后企业远期购汇套保比例当月环比回落6.8个百分点,快速贬值势头得到抑制。

2020年10月,疫后中国经济率先复苏,人民币持续升值,准备金率再次下调至0。当时在岸汇率约6.74,3个交易日内人民币短期调整0.4%,但随后再度升值至6.47。

2022年9月,美联储激进加息,美元走强,人民币承压,准备金率第三次上调至20%。调整后次月企业远期购汇套保比例环比上升2.2个百分点,贬值预期趋于稳定,未出现持续超贬。

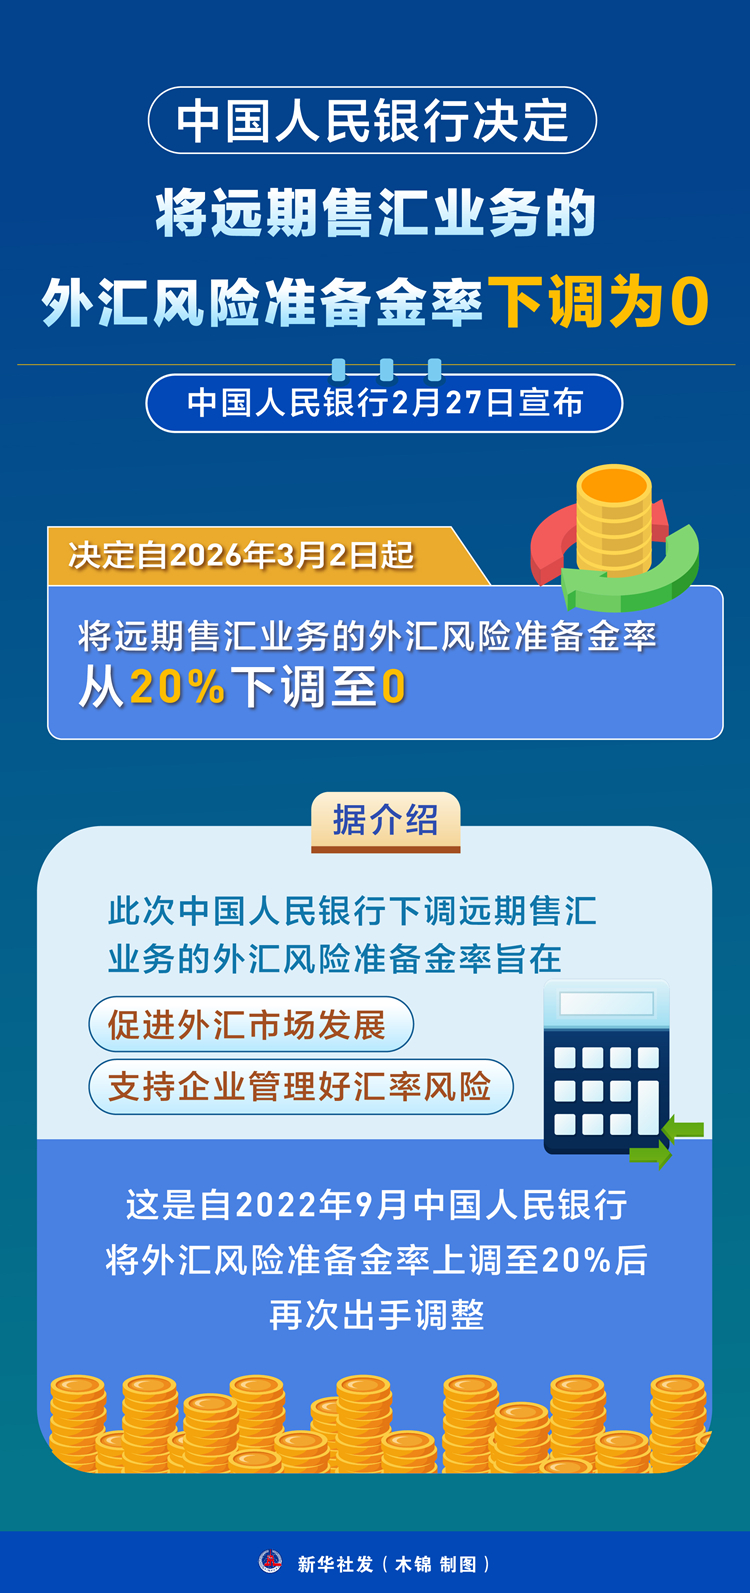
最近一次是2026年3月,准备金率从20%下调至0。当时在岸汇率约6.85,央行公告称此举旨在“促进外汇市场发展,支持企业管理好汇率风险”,与以往强调“稳定市场预期”的措辞有所不同。

央行汇率调节工具_远期售汇风险准备金率调整_外汇市场的特点

央行发布的远期售汇准备金率调整宣传海报

调整后,人民币在6.85-6.92区间震荡,升值节奏放缓,此后随基本面延续升值至6.78附近。

六次调整对应着六段不同的市场情绪,但每次调整后的汇率走势都指向同一个规律:短期能踩刹车或给油门,但长期方向由经济基本面和外部环境决定,不因工具调整而转向。

逆周期因子,四次官宣与一场“影子”争议

逆周期因子是2017年5月才正式引入中间价报价模型的新工具,在“收盘价+一篮子货币汇率变化”的双因子基础上加入第三项,用以对冲外汇市场的顺周期“羊群效应”。

它的官方操作记录只有四次,且集中在2017年至2020年期间:2017年5月首次启用,单边贬值预期被对冲,随后人民币逐步开启升值通道;2018年1月调整至中性,暂停使用;2018年8月重启,对冲贸易摩擦引发的贬值情绪;2020年10月正式淡出使用,此后央行未再官宣重启。

但“未官宣”不等于“未使用”。市场研究与机构测算多次指出,2022年3月至7月、2025年11月等时段,逆周期因子的调节幅度显著上升,甚至明显高于2017年至2020年官方两次启用期间的幅度。有研究将逆周期因子称为神秘的“X因素”,质疑其透明度。

远期售汇风险准备金率调整_外汇市场的特点_央行汇率调节工具

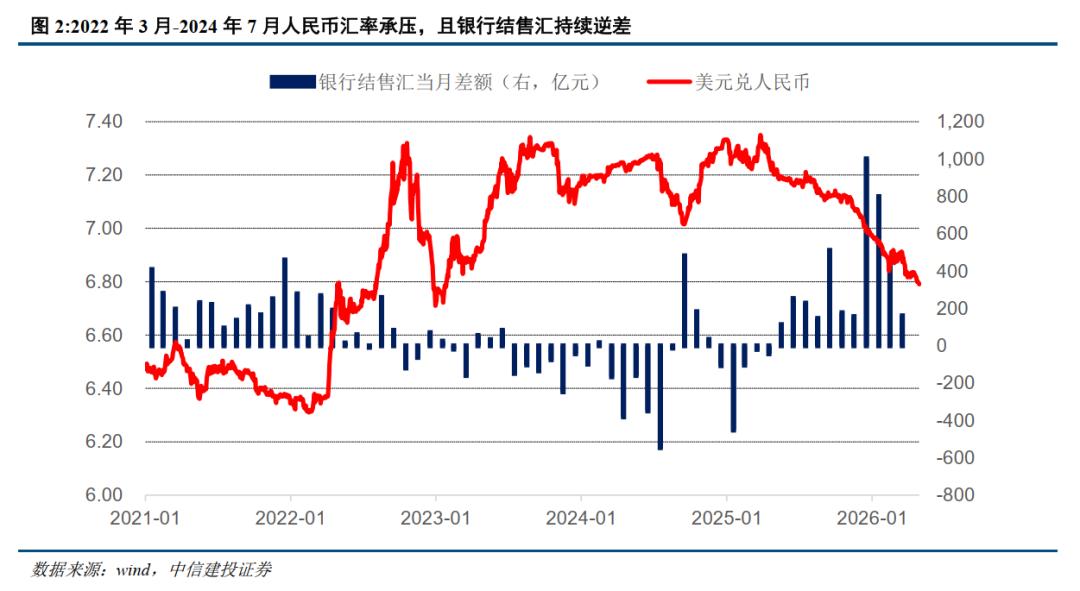
近年人民币汇率与银行结售汇差额走势

2026年开年以来,随着人民币升值加速,市场测算的逆周期因子调节幅度持续放大。截至2月27日,使用幅度已达793个基点,创历史新高。同一天,央行宣布下调远期售汇风险准备金率至0——两者叠加,相当于在即期和远期两个维度同时释放“不要单边升值”的信号。

外汇存款准备金率,锁定外币流动性的数量型工具

与前两者不同,外汇存款准备金率直接调节的是境内美元流动性。提高准备金率,银行被要求将更多外汇存款缴存央行,市场上的美元流动性收紧,有助于抑制人民币升值;降低准备金率,释放美元流动性,有助于缓解人民币贬值压力。

2021年,央行在6月和12月两次上调外汇存款准备金率,从5%升至9%,直接动因是出口强劲带来的结汇潮导致人民币持续偏强。2021年12月调整当天,离岸人民币短线下跌超过200个基点。

2022年至2023年,随着美联储加息引发人民币贬值压力,央行三次下调外汇存款准备金率,从9%降至4%的当前水平,释放美元流动性以对冲贬值预期。2022年4月下调公告当天,离岸人民币拉升超过200个基点。

外汇存款准备金率的调整频率远低于远期售汇风险准备金率,但每次出手都对应着市场出现较强单边预期、前两类工具已不足以稳定情绪的时点。

历史坐标里的结论,它不改变趋势,只熨平节奏

把15次操作的时间点与同期人民币汇率走势对比,一个清晰的规律浮现出来:没有任何一次工具调整,能够逆转当时人民币的长期运行方向。

远期售汇风险准备金率调整_外汇市场的特点_央行汇率调节工具

人民币汇率与央行调控措施历史时间线

2017年9月下调远期售汇风险准备金率后,人民币短期调整3.2%,随后继续升值,年化升值速度从11.2%降至4.3%,但方向没变。2020年10月下调后,人民币短期调整0.4%,随后再度升值至6.47。2022年9月上调后,贬值预期趋于稳定,但人民币在更长周期内仍随美元走强而承压。

从“8·11汇改”后,央行已退出常态化汇率干预,转向通过影响掉期市场、调节衍生品成本和管理境内美元流动性来间接引导汇率。这套工具组合的定位是“调节奏、稳预期”,不是“定方向、改趋势”。

2007年确有部分大型银行以外汇资金缴纳人民币存款准备金的操作,但那是服务于缴准需求,不属于常规结售汇进场操作,与当前市场想象的场景完全不同。

历史提供的不是剧本,而是参照系。它告诉我们的不是“接下来会发生什么”,而是“什么工具做什么、能做到什么、做不到什么”。汇率的方向,最终由经济基本面、中美利差、贸易格局和全球资本流动共同决定。工具只是在路径上添加缓冲,防止市场在单边情绪中自我踩踏。