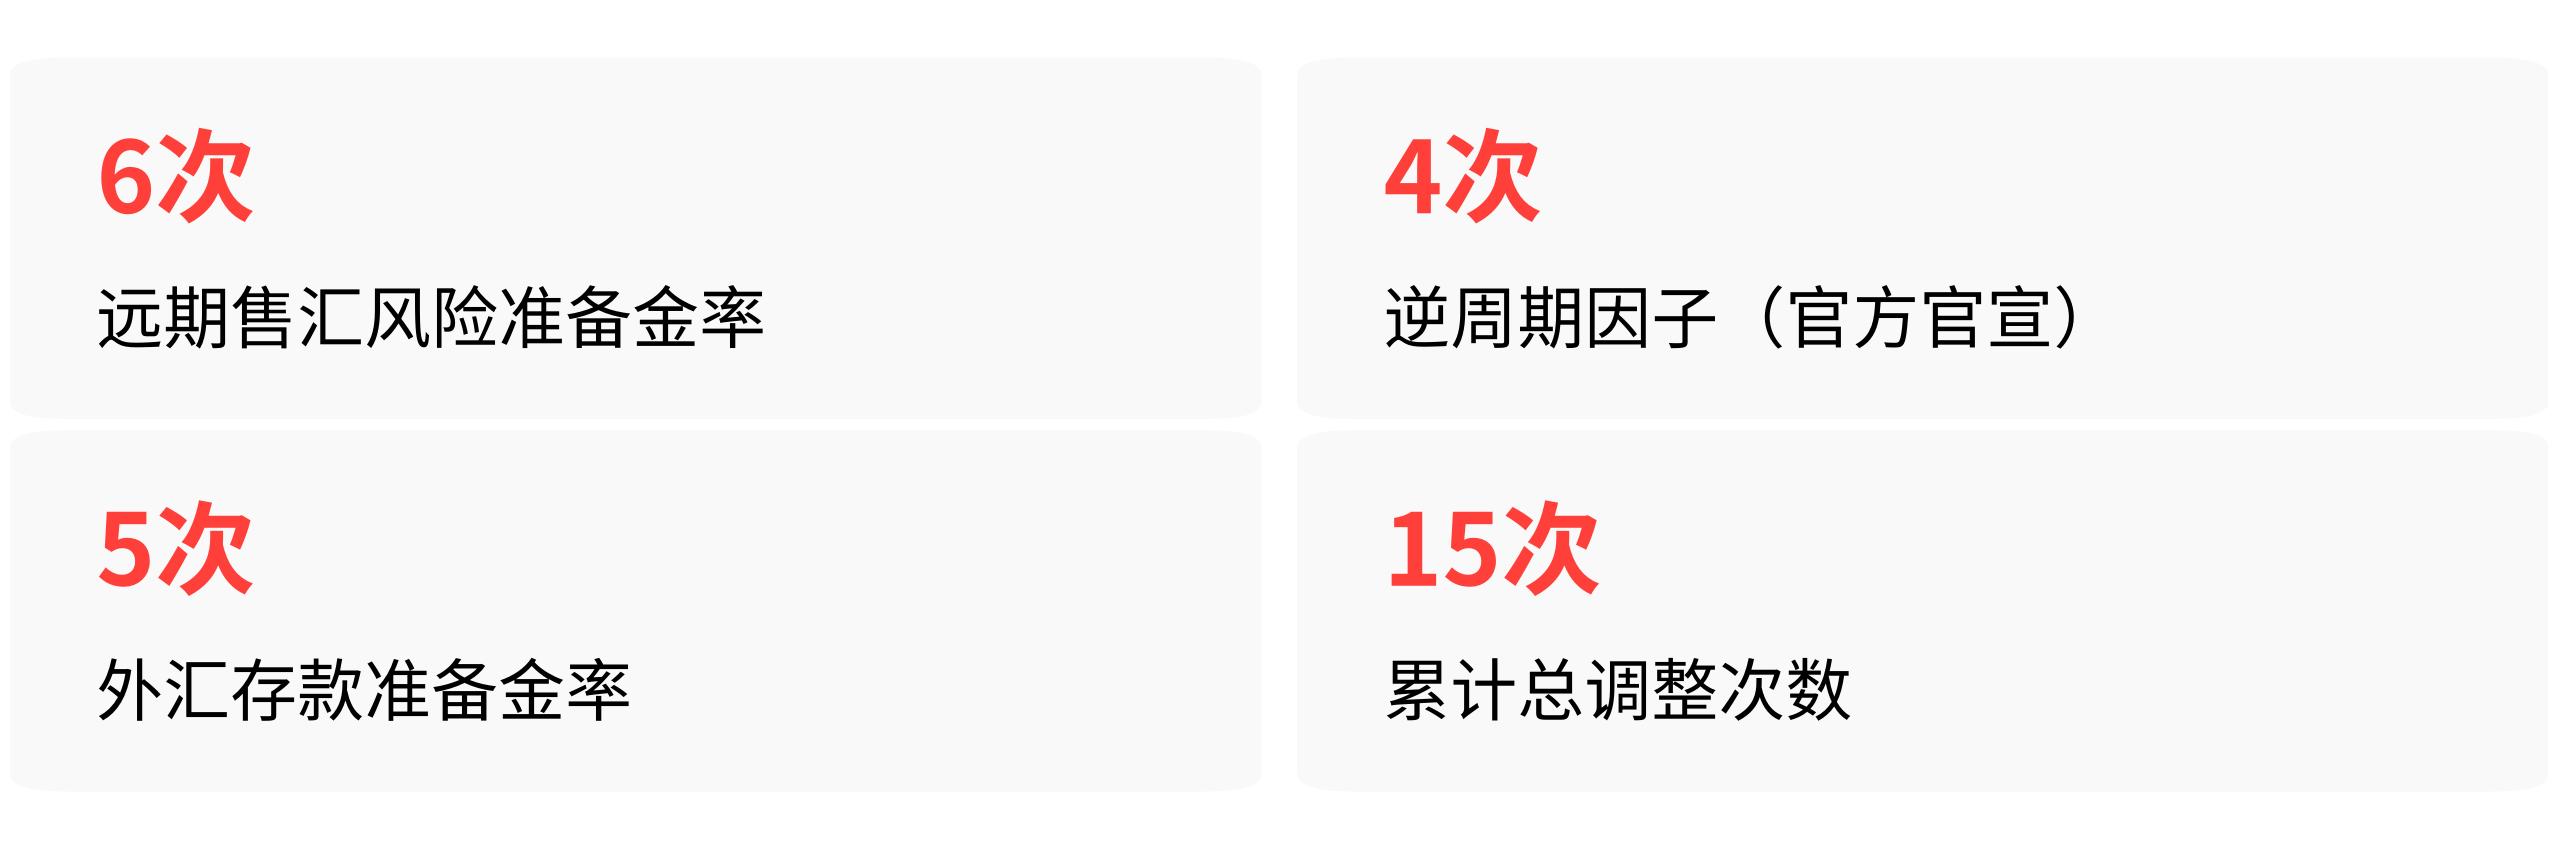
2015年“8·11汇改”至今,央行官方确认动用逆周期因子、外汇存款准备金率、远期售汇外汇风险准备金率等汇率调节工具共15次。相比于直接下场买卖货币,央行早已转向通过调节交易成本、市场流动性和价格信号来对冲单边预期。

这些操作的核心特征是:能熨平短期波动,但从未改变过汇率的长期趋势。
远期售汇风险准备金率,一道六次开关的“购汇阀门”
在央行所有汇率工具中,远期售汇风险准备金率是调整最频繁、信号意义最明确的一个。它本质上是一道“成本阀门”——准备金率上调,企业远期购汇成本增加,购汇需求被抑制,有助于缓解贬值压力;准备金率下调,购汇成本降低,释放购汇需求,有助于对冲升值压力。
自2015年10月首次设立以来,它经历了六次调整,在0和20%之间来回切换,形成了一条清晰的“0→20%→0→20%→0→20%→0”轨迹,目前处于0的状态。
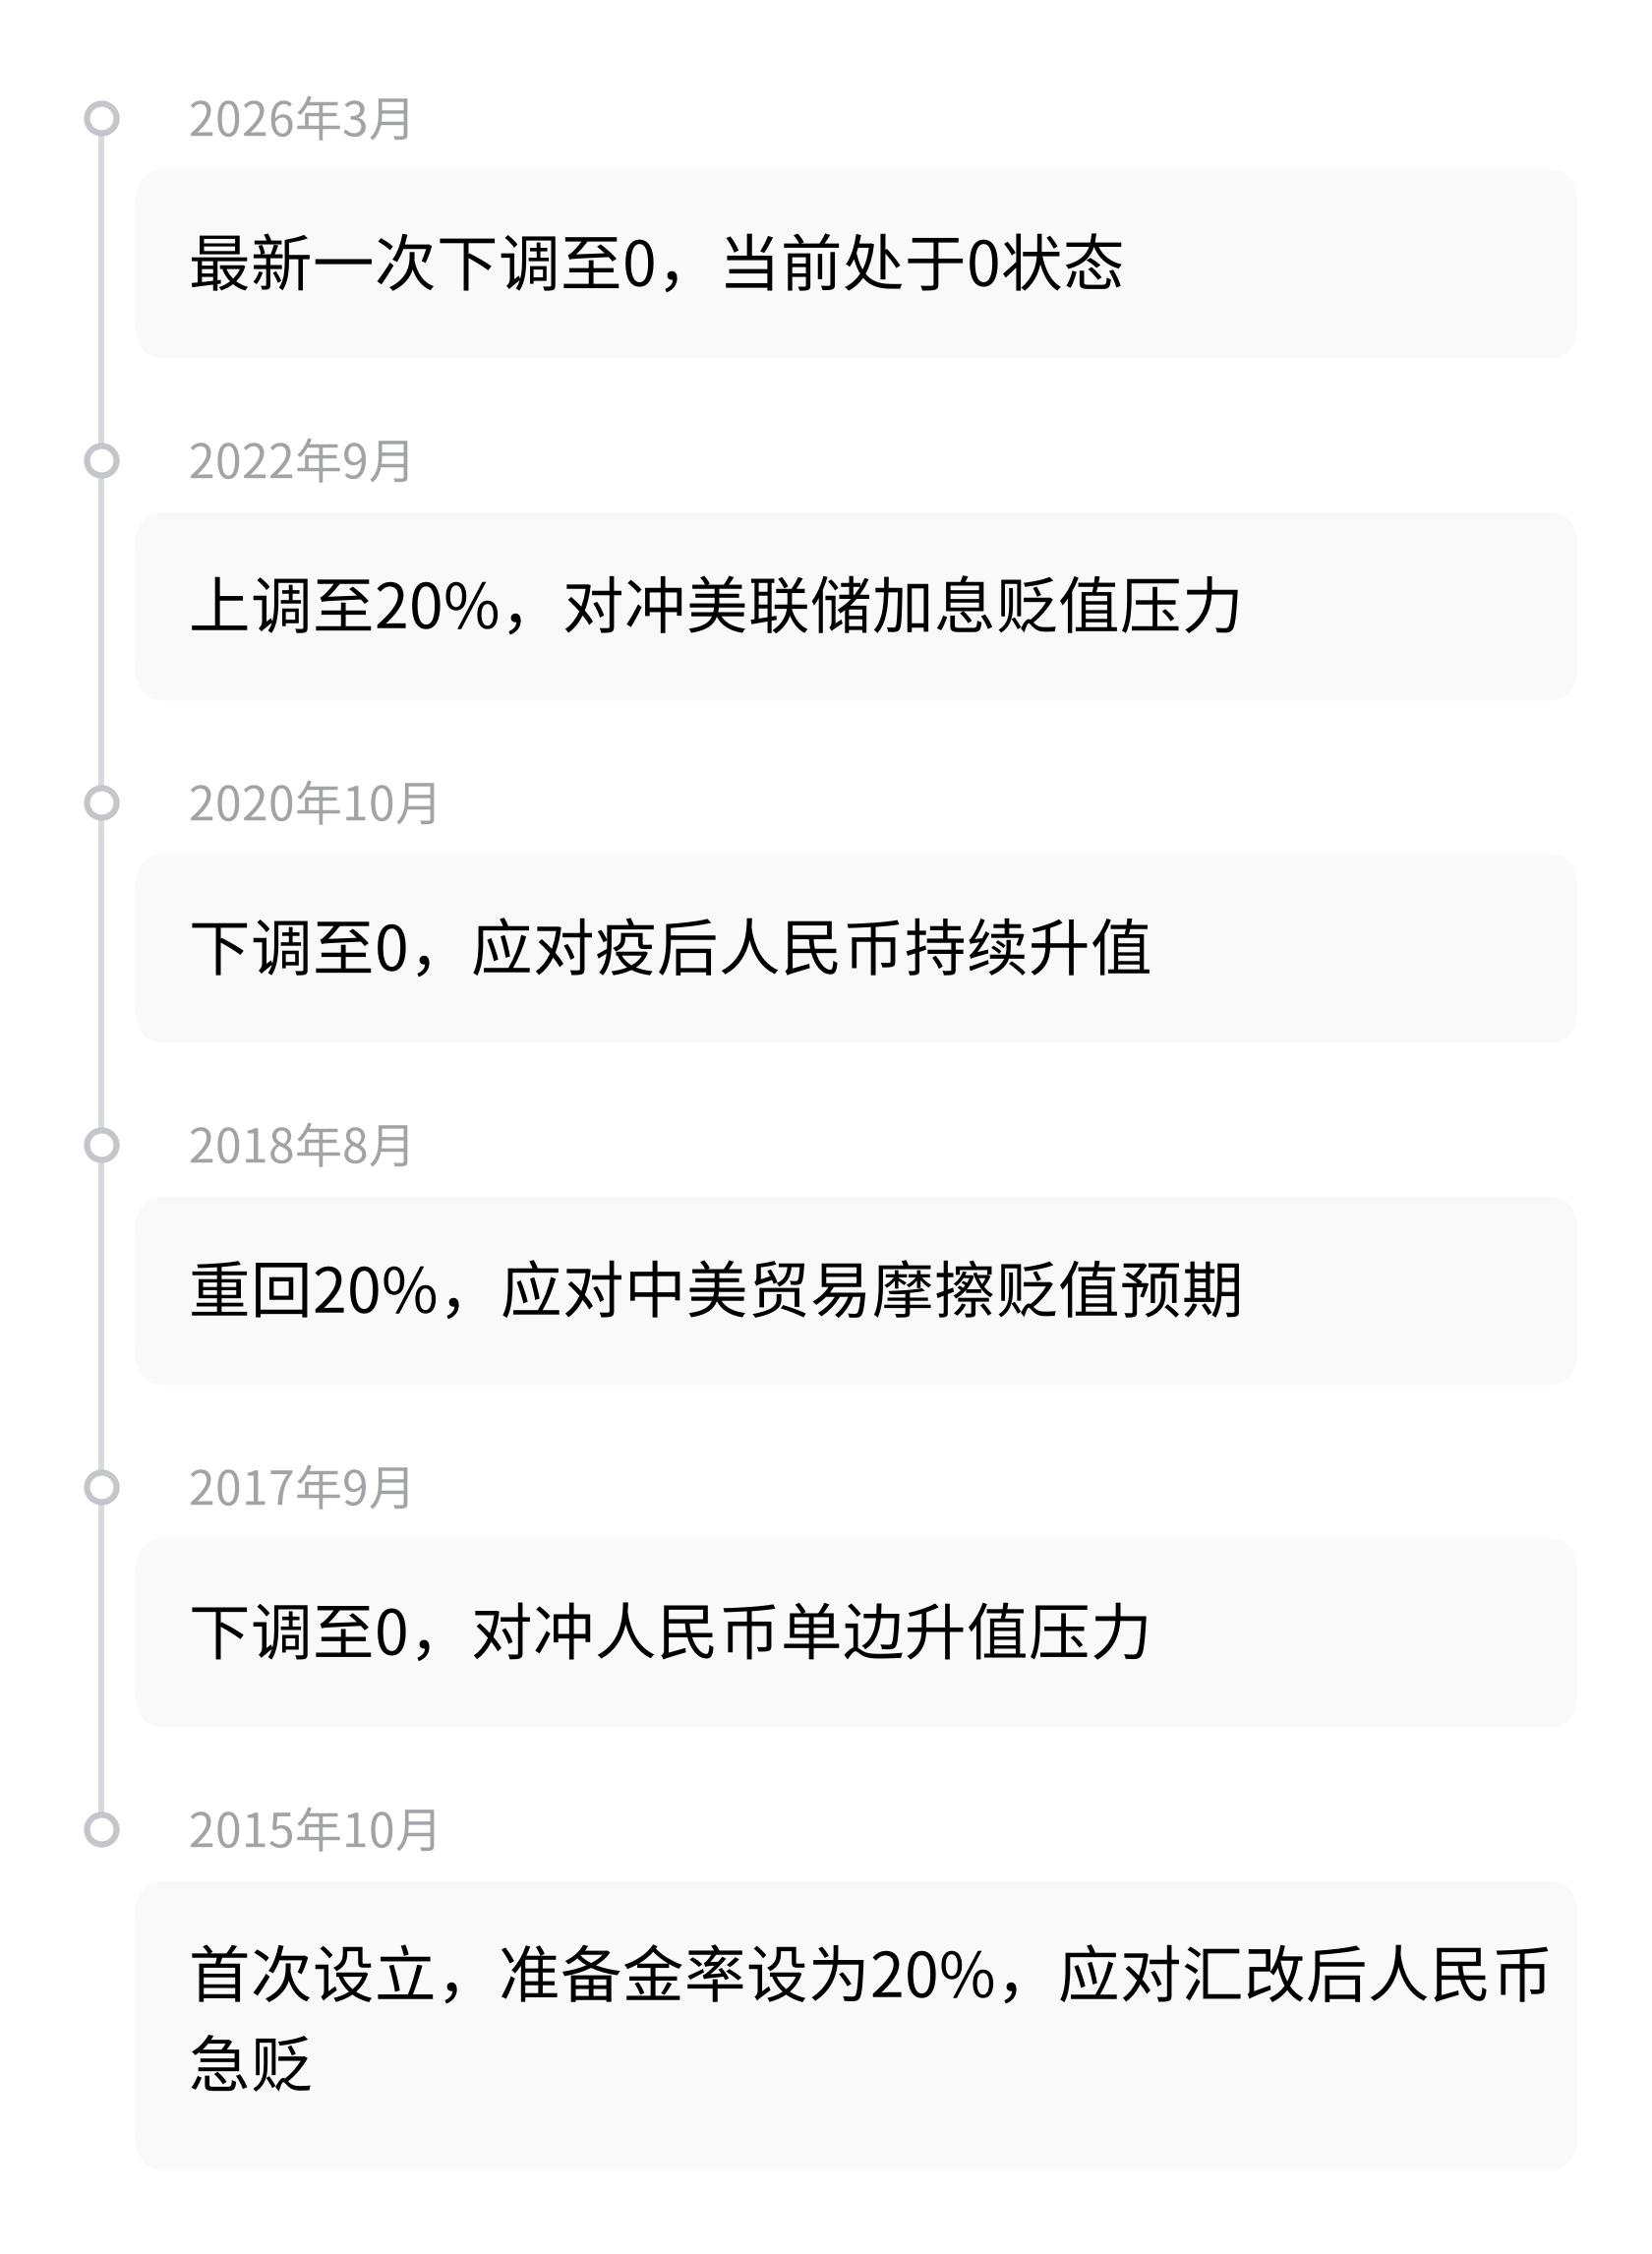
2015年10月,央行首次将准备金率设为20%,直接动因是“8·11汇改”后人民币急贬。推出后,贬值预期得到边际缓解,但随后人民币仍延续阶段性贬值走势。
2017年9月,形势逆转。人民币由贬转升,预期趋于平稳,央行将准备金率下调至0。当时在岸汇率约6.67,下调后15个交易日内人民币快速调整3.2%,但升值节奏从此前的年化11.2%降至4.3%——单边趋势未变,只是节奏被熨平了。
2018年8月,中美贸易摩擦升级,贬值预期重燃,准备金率重回20%。调整后企业远期购汇套保比例当月环比回落6.8个百分点,快速贬值势头得到抑制。
2020年10月,疫后中国经济率先复苏,人民币持续升值,准备金率再次下调至0。当时在岸汇率约6.74,3个交易日内人民币短期调整0.4%,但随后再度升值至6.47。
2022年9月,美联储激进加息,美元走强,人民币承压,准备金率第三次上调至20%。调整后次月企业远期购汇套保比例环比上升2.2个百分点,贬值预期趋于稳定,未出现持续超贬。
最近一次是2026年3月,准备金率从20%下调至0。当时在岸汇率约6.85,央行公告称此举旨在“促进外汇市场发展,支持企业管理好汇率风险”,与以往强调“稳定市场预期”的措辞有所不同。
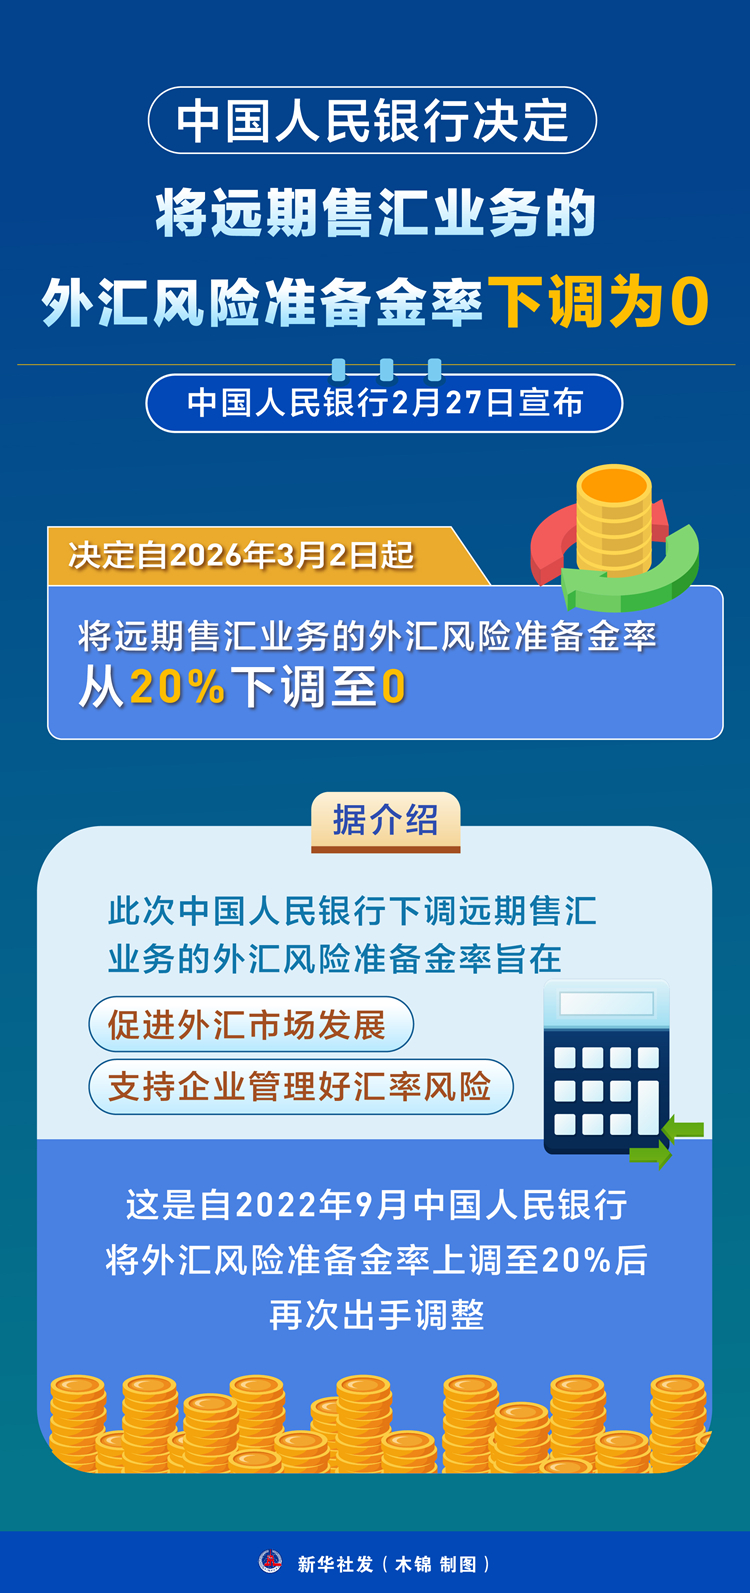
央行发布的远期售汇准备金率调整宣传海报
调整后,人民币在6.85-6.92区间震荡,升值节奏放缓,此后随基本面延续升值至6.78附近。
六次调整对应着六段不同的市场情绪,但每次调整后的汇率走势都指向同一个规律:短期能踩刹车或给油门,但长期方向由经济基本面和外部环境决定,不因工具调整而转向。
逆周期因子,四次官宣与一场“影子”争议
逆周期因子是2017年5月才正式引入中间价报价模型的新工具,在“收盘价+一篮子货币汇率变化”的双因子基础上加入第三项,用以对冲外汇市场的顺周期“羊群效应”。
它的官方操作记录只有四次,且集中在2017年至2020年期间:2017年5月首次启用,单边贬值预期被对冲,随后人民币逐步开启升值通道;2018年1月调整至中性,暂停使用;2018年8月重启,对冲贸易摩擦引发的贬值情绪;2020年10月正式淡出使用,此后央行未再官宣重启。
但“未官宣”不等于“未使用”。市场研究与机构测算多次指出,2022年3月至7月、2025年11月等时段,逆周期因子的调节幅度显著上升,甚至明显高于2017年至2020年官方两次启用期间的幅度。有研究将逆周期因子称为神秘的“X因素”,质疑其透明度。
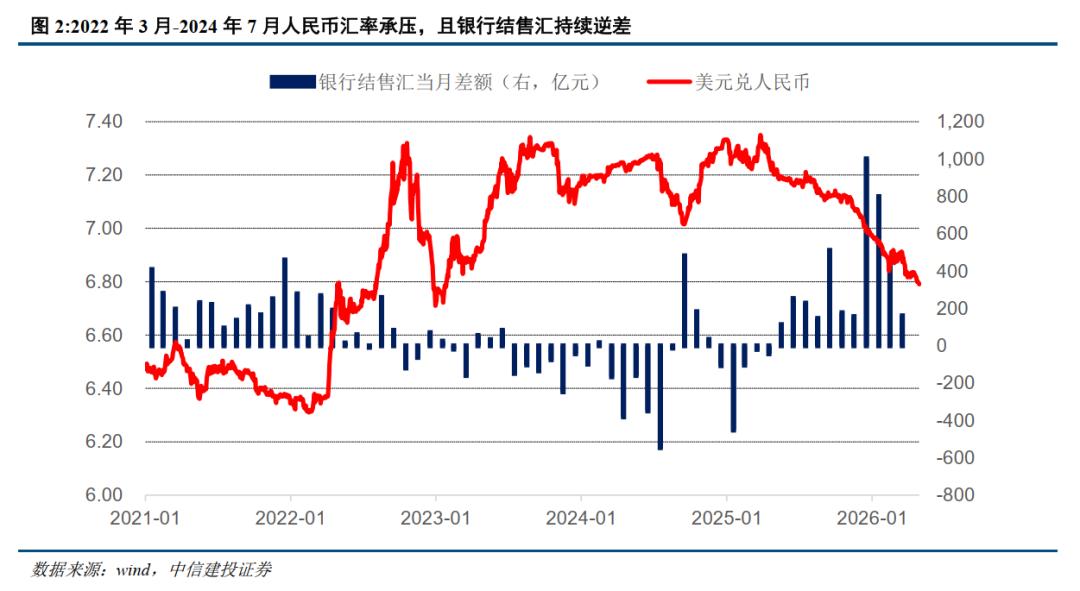
近年人民币汇率与银行结售汇差额走势
2026年开年以来,随着人民币升值加速,市场测算的逆周期因子调节幅度持续放大。截至2月27日,使用幅度已达793个基点,创历史新高。同一天,央行宣布下调远期售汇风险准备金率至0——两者叠加,相当于在即期和远期两个维度同时释放“不要单边升值”的信号。
外汇存款准备金率,锁定外币流动性的数量型工具
与前两者不同,外汇存款准备金率直接调节的是境内美元流动性。提高准备金率,银行被要求将更多外汇存款缴存央行,市场上的美元流动性收紧,有助于抑制人民币升值;降低准备金率,释放美元流动性,有助于缓解人民币贬值压力。
2021年,央行在6月和12月两次上调外汇存款准备金率,从5%升至9%,直接动因是出口强劲带来的结汇潮导致人民币持续偏强。2021年12月调整当天,离岸人民币短线下跌超过200个基点。
2022年至2023年,随着美联储加息引发人民币贬值压力,央行三次下调外汇存款准备金率,从9%降至4%的当前水平,释放美元流动性以对冲贬值预期。2022年4月下调公告当天,离岸人民币拉升超过200个基点。
外汇存款准备金率的调整频率远低于远期售汇风险准备金率,但每次出手都对应着市场出现较强单边预期、前两类工具已不足以稳定情绪的时点。
历史坐标里的结论,它不改变趋势,只熨平节奏
把15次操作的时间点与同期人民币汇率走势对比,一个清晰的规律浮现出来:没有任何一次工具调整,能够逆转当时人民币的长期运行方向。
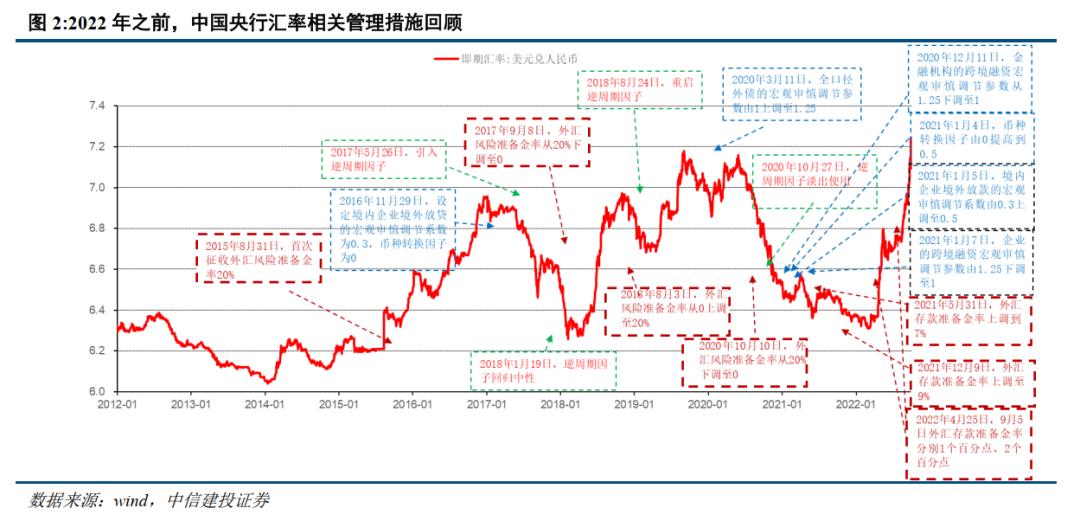
人民币汇率与央行调控措施历史时间线
2017年9月下调远期售汇风险准备金率后,人民币短期调整3.2%,随后继续升值,年化升值速度从11.2%降至4.3%,但方向没变。2020年10月下调后,人民币短期调整0.4%,随后再度升值至6.47。2022年9月上调后,贬值预期趋于稳定,但人民币在更长周期内仍随美元走强而承压。
从“8·11汇改”后,央行已退出常态化汇率干预,转向通过影响掉期市场、调节衍生品成本和管理境内美元流动性来间接引导汇率。这套工具组合的定位是“调节奏、稳预期”,不是“定方向、改趋势”。
2007年确有部分大型银行以外汇资金缴纳人民币存款准备金的操作,但那是服务于缴准需求,不属于常规结售汇进场操作,与当前市场想象的场景完全不同。
历史提供的不是剧本,而是参照系。它告诉我们的不是“接下来会发生什么”,而是“什么工具做什么、能做到什么、做不到什么”。汇率的方向,最终由经济基本面、中美利差、贸易格局和全球资本流动共同决定。工具只是在路径上添加缓冲,防止市场在单边情绪中自我踩踏。
