Tag: 汇率调控

怎么管理我国外汇管理储备?

金投外汇网讯,我们公布的国家外汇储备规模已经是按照SDDS的相关方法与标准进行统计的。那么,怎么管理我国外汇管理储备?

怎么管理我国外汇管理储备?

1.为人民币“减压”。(1)重视贸易顺差的缓减。WTO的宗旨为:自由贸易,公平贸易。根据我国加入世贸组织的承诺,从2002年1月.1日起逐步降低进口关税,即从2002年的15.3%降到2005年10%以下,这意味着我国在贸易上“奖出限人”政策的空间越来越小,今后的两年内贸易顺差会有所缓减。近年来国内经济增长强劲,对进出口有强大需求,不断增大的进出口需求必然会造成对外汇储备的更多消耗,事实上,2003年上半年虽然进出口均较大幅度增长,但出口同比增长34%,进口同比增长高达44.5%。(2)调整进出口策略。商务部关于中国计划在三年内从欧亚国家进口1万亿美元商品的信号发布,显然赢得了各国对人民币现行政策——至少是表面或暂时的支持,因为对进出口的重视让外界感到中国调节汇率升值预期的手段将可能变得更加直接。事实也的确按预料发展,第一个中国赴美采购团于美国时间2003年11月12日分别在华盛顿和底特律签署了三个大宗采购合同,总价值超过67亿美元,包括汽车,飞机等领域。中国似乎已经准备通过进出口策略的调整,赢得汇率环境的稳定,这可能是一条“双赢”的道路。根据穆迪投资者服务公司的数据,2003年前9个月,美国对中国出口额较上年同期增长19%,使中国一跃成为“美国迄今增长最迅速的出口客户。”至于欧洲,野村国际驻伦敦的首席经济学家西京斯也做了研究,欧元区对中国的出口2003年1月至10月增长了20%。

2.适当放宽外汇管制,使得资本流出入政策基本平衡,实现相对均衡的资本跨境双向流动。(1)将强制性结售汇制改为意愿结售汇制,目前是较好时机。放宽对企业和居民用汇限制。现已提高了出国人员兑换外汇数额,同时,允许企业用外汇进口设备,用外汇购买一些国内不生产的产品。另外,也应允许企业购买外国债券。此外,可以激活B股市场,增强境内居民手持外汇的意愿。(2)我国资本项目开放的基本特征是宽进严出,资本项目逐渐放开,对外汇储备消耗需求增大。开放资本项目,允许资本在国际间自由流动,既是全球经济一体化发展的趋势,也是我国经济发展的内在要求,随着今后对WTO承诺的履行,资本管制的逐渐放松,国内银行、企业乃至个人对外汇投资将成为我国经济发展的又一新景观,资本的大量外流必然导致外汇储备的耗减。因此要安排好资本项目开放的内部顺序,尽快出台合格国内机构投资者制度,进一步有选择地鼓励一些国内机构在海外投资,缓减外汇市场供大于求,央行不得不买进的局面;鼓励企业实施“走出去”战略,特别是已经积累一定先进技术,生产工艺和管理经验的具有国际比较优势的行业,如轻工、纺织、机械和一些高新技术领域,来消化人民币升值的不利影响,同时利用人民币升值的对外投资优势。这需要政府在政策上予以扶持,同时外汇管理上要进一步放松。可以考虑对一些类型的外资流人和一些行业利用外资征收跨境资本交易税,调节资本流动的结构和流向,在不影响资本流动长期趋势的情况下抑制短期资本流动,提高利用外资的效益。(3)人民币实施自由兑换,对外汇储备的消耗需求增大。目前人民币虽然实现了经常项目下的完全自由兑换,但下一步人民币要实现资本项目下的完全自由兑换,必须要有更充足的外汇储备作为基础。

3.调整出口退税政策。根据产业政策调整出口退税政策,有选择地降低一些行业和产品的出口退税率,如近年来出口价格下降较大并且低于国内价格的出口商品,没有长期国际竞争力和比较优势的出口商品。这一措施相当于变相升值,但是好处留在了国内,还有利于缓减事实上的双重进出口汇率状况,遏制骗税的假出口,减轻财政负担,并为在形势恶化时提供一条备用政策选择。

关注手机金投网(http://m.cngold.org),外汇财经动态随时看。
突发!央行这项工具14年未动,今年却二度出手,人民币应声下跌350点

最近人民币汇率一路高歌猛进,在12月8日,人民币对美元汇率连续创下三年半新高后,央行果断出手,上调外汇存款准备金率。这个14年未动的指标今年以来第二次上调。人民银行此时上调金融机构外汇存款准备金率,对于外汇市场来说,信号意义明显。

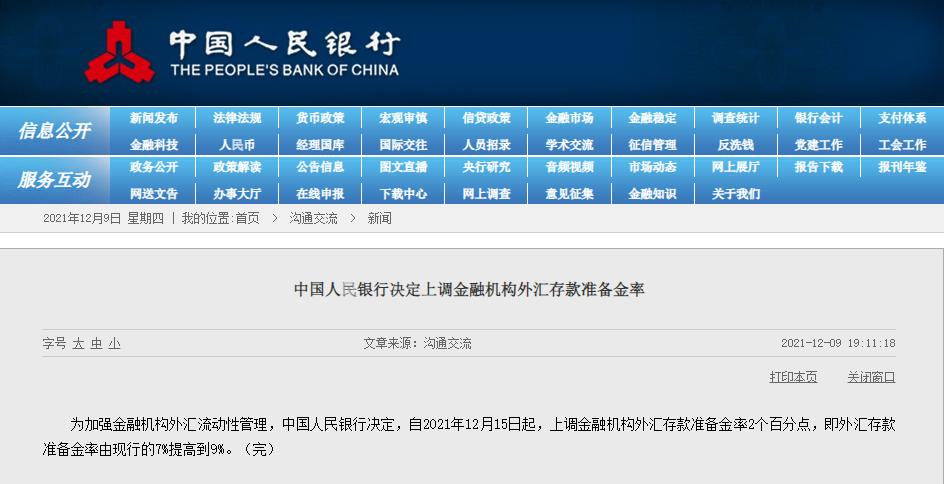
12月9日晚,中国人民银行发布通知,决定上调金融机构外汇存款准备金率。央行表示,为加强金融机构外汇流动性管理,自12月15日起,上调金融机构外汇存款准备金率2个百分点,即外汇存款准备金率由现行的7%提高到9%。此次调整幅度与半年前一致。

中国外汇市场年鉴_人民币汇率上调_外汇存款准备金率调整

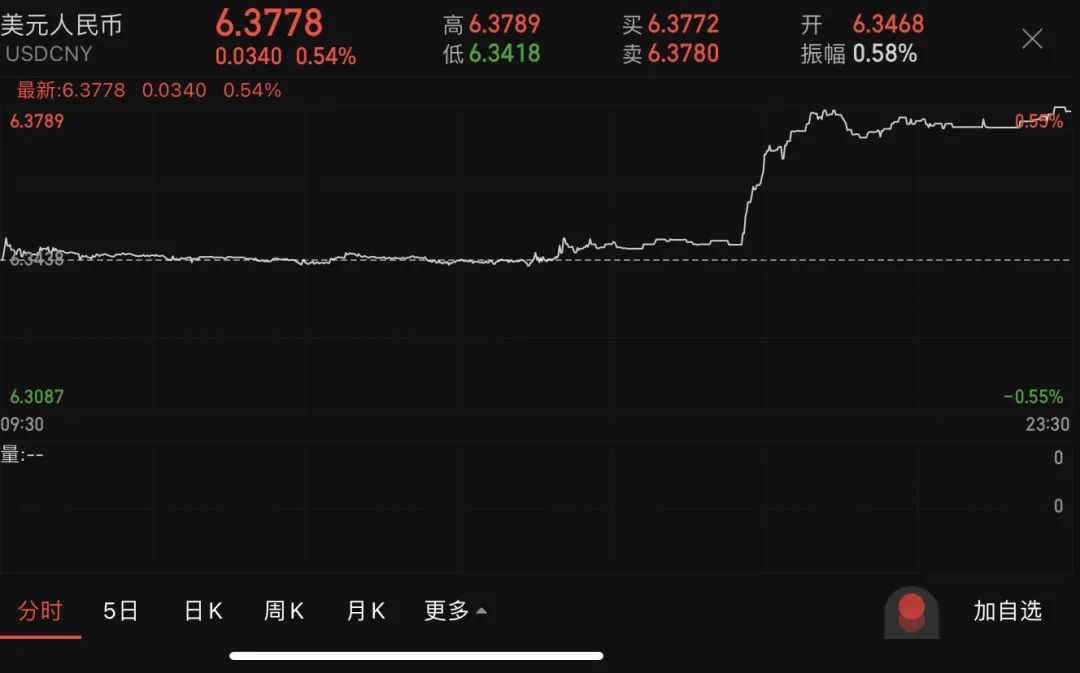
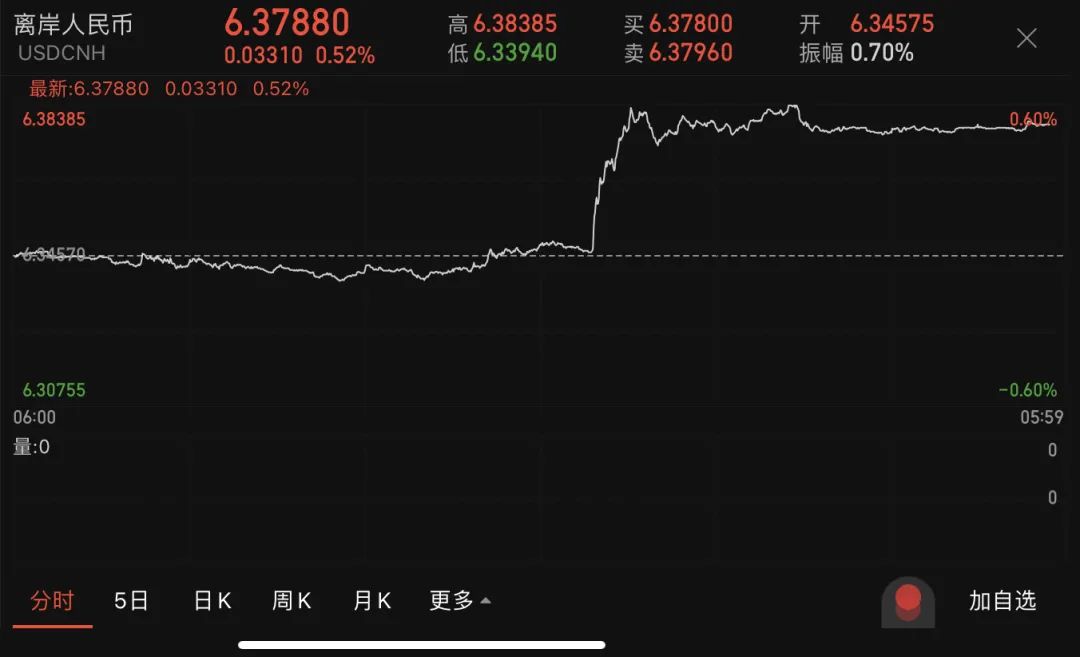
央行消息公布之后,在岸、离岸人民币汇率直线跳水。离岸人民币兑美元短线立马跳水超过70个基点(BP),随后连续跌破6.35、6.36、6.37、更是跌破6.38关口,短线跌超350个基点。在岸人民币兑美元也迅速下挫,同样先后跌破6.35、6.36和6.37关口。最终,离岸人民币收于6.37880,跌331点;在岸人民币收于6.3778点,跌340点。

人民币汇率上调_中国外汇市场年鉴_外汇存款准备金率调整

中国外汇市场年鉴_人民币汇率上调_外汇存款准备金率调整

什么是外汇存款准备金?

年内第二次上调

外汇存款准备金是指金融机构按照规定将其吸收的外汇存款中的一定比例交存中国人民银行。外汇存款准备金率则是指金融机构交存中国人民银行的外汇存款准备金与其吸收外汇存款的比率。

类似于人民币存款准备金率调节市场本币流动性,外汇存款准备金率可以调节国内外汇的流动性。2021年4月末中国金融机构外汇存款余额突破1万亿美元且,至今有4个月维持在1万亿美元以上。央行12月9日最新公布的数据显示,2021年11月末金融机构外汇存款余额1.02万亿美元,继续维持在万亿美元水平。

根据至11月末的外汇存款余额1.02万亿美元来计算,增加2%的外汇存款准备金,意味着自12月15日起金融机构要多交存到央行合计200亿美元。

值得注意的一个细节是,由于缴纳外币存款准备金是存放在中国银行账户上的,并不会体现在中国人民银行资产负债表上,因此也不涉及外汇占款项目。

历史上,我国外汇存款准备金率曾经历过4次调整。

人民银行于2004年11月推出外汇存款准备金率,针对境内中资外资机构的外汇存款征收。自从2007年5月15日央行将其由4%上调至5%之后,外汇存款准备金率持续14年未有变化。

2021年5月31日,在离岸和在岸人民币兑美元汇率都连创新高的背景下,央行宣布自6月15日起将外汇存款准备金率由5%上调2个百分点至7%,而本次上调是今年以来第二次上调,也是历年来第五次。今年内外汇存款准备金率上调的累计幅度将达到4个百分点。

今年5月31日,人民币对美元同样连续升值,离岸人民币对美元汇率升值2%,人民币对美元即期汇率升值超过2.5%,在央行出手后,人民币对美元汇率告别连续升值。

这次出手效果同样立竿见影。

为什么上调?

在央行出手前,今年以来人民币对美元即期汇率累计升值2.99%,离岸人民币对美元汇率累计升值了2.46%,人民币对美元中间价累计升值了2.68%。值得注意的是,9月以来,美元对人民币汇率和美元指数开始出现显著背离,人民币汇率和美元指数出现同时走强的局面。

12月8日上午,在岸和离岸人民币更是携手冲高,双双升破6.35关口区间,创出近3年半来新高。

综合证券时报以及业内相关人士观点报道,支撑人民币汇率独立走强的因素是多方面的。

强劲的进出口贸易是推升近期人民币的因素之一。海外供应链产业链瓶颈不断深化背景下,中国出口订单持续增加,2021年三季度以来中国累计贸易顺差超过3376亿美元,创历史新高,外汇收入也因此保持在高位。

贸易顺差走阔,同时银行代客涉外收付款顺差同步走高,企业结汇意愿提升导致银行代客结汇需求走强,境内银行间人民币流动性短期偏紧。随着年 关 将至,企业结汇潮或将继续推升人民币汇率。 银河 证券宏观研究指出, 截至10月底,银行代客结售汇业务中尚未结汇的比率高达58%,而去年12月该比例为54%。 也就是说目前外汇企业未结汇占比已经高于2020年底初现结汇潮时的水平,“因此今年底结汇通道将更加拥挤”。

此外,自去年以来,人民币的投资和避险属性就不断凸显,随着中国金融市场开放程度加大,外资不断增持人民币股票和债券资产,特别是海外新型变种毒株的出现,使得市场避险情绪升温,人民币受到更多青睐。近期人民币兑美元的即期交易量显著放量,交易情 绪助推汇率走强。

海外通胀高企,而我国通胀保持在较低水平,从购买力平价角度看,也在一定程度上提振人民币。

另据中国证券报,业内人士介绍,上调外汇存款准备金率,将提高金融机构结汇的机会成本,相当于加强了外汇资金结汇管理,可抑制投机性结汇行为和外汇资金过度流入势头,达到抑制人民币汇率过度升值的目的。专家表示, 央行在降低人民币存款准备金率的同时,上调外汇存款准备金率,意在通过调节本外币流动性,发挥稳定人民币汇率的作用。

据上海证券报,中信期货研究部张菁表示,央行再度上调外汇存款准备金率,具体逻辑和今年5月保持一致。主要是针对于可能的“羊群效应”( 小编注:经济学里经常用“羊群效应”来描述经济个体的从众跟风心理。)进行防范。

“短期汇率快速升值可能会告一段落,但因为出口结汇旺季延续,预计汇率大幅贬值的空间可能有限,更可能在当前位置保持稳定。”张菁说。

该公募基金研究员表示,尽管此次 上调2个百分点的影响仅在200亿美元左右, 规模上的冲击有限,但更为重要的是,央行此次操作向市场传递了一个明确的信号,即不希望人民币出现不健康的单边快速升值, 预计这也将有利于逆转市场此前的错误预期。

人民币过快升值可能会造成什么影响?民生银行首席研究员温彬解释, 短期来看,人民币快速单边升值预期尤其会导致中小型出口企业汇兑损失和出口竞争力的下降。