外汇专业知识:什么是外汇头寸

外汇专业知识:什么是外汇头寸

头寸是金融系统对于可用资金调度的一个专业的叫法,每个银行或者证券业都有自己的资金头寸。头寸也被称为外汇持有额。

外汇头寸,又名外汇地位,指的是经营外汇业务的银行账户上外币收付的数额。而头寸其实是中国历史上的一个商业用语,原指款项。

外汇名词解释“头寸”:

1、头寸(position)也称为“头衬”就是款项的意思,是外汇的常用名词,头寸指投资者拥有或借用的资金数量。

2、头寸也指市场上货币流通数量,即银根。如银根松说头寸松,银根紧也说头寸紧通常所说的是指第二种,即现金的量。

而发展至今,在外汇业务中,用以表示各种外币买进和卖出数额之余缺状况。银行会每天根据不同种类、不同期限外汇交易的情况,将当天可以收进或者付出的各种外汇数额,编制成外汇头寸表,用来查看收付平衡。收大于制就称为多头寸,反之则称为空头寸。多头寸是债权,空头寸是债务。

头寸,其实头寸也称为“仓位”(Postion),即买卖金融产品的合约。我们通常将开始进行买卖头寸的这一行为称为“建仓”,新的仓位叫“新仓”,而持有这些仓位称为“持仓”。而在外汇领域中的头寸是指外汇持有额,简单来说就是外汇买卖余额。

外汇术语“头寸”举例:

投资者买入了一笔欧元多头头寸合约,就称这个投资者持有了一笔欧元多头头寸;如果做空了一笔欧元,则称这个投资者持有了一笔欧元空头头寸。    外汇头寸的形式主要有三种:

外汇持有额有3种情况:

(1)卖出外汇的总额超过买入总计的“超卖持有”(Oversolo Positon);

(2)相反情形的“超买持有”(Overbovght Positon);

(3)买入与卖出总额大致相等的“平衡持有”(Savare Positon)。

前两种将使外汇银行因汇率变动而受到有利或不利的影响。为了避免汇率变动的风险,外汇银行必须经营与其它外汇银行进行外汇交易,即在“超卖持有”时予以买入,“超买持有”时予以卖出,而使外汇持有额尽可能轧平差额(Savare)。

外汇风险头寸是指什么,什么是风险头寸?

头寸是什么意思?具体解释一下

1、头寸的意思就是款项。头寸是金融行业常用到的一个词,在金融、证券、股票、期货交易中经常用到,也称为“头衬”,就是款项的意思,指投资者拥有或借用的资金数量,是金融界的流行用语。

什么是风险头寸?

1、所以外汇交易也是一样的,风险头寸其实就是指某一货币对,当前多空头寸的差值。

2、头寸是持仓量, 可抵消市场风险头寸就是买卖多少手能够抵消风险 头寸也称为“头衬”就是款项的意思,是金融界及商业界的流行用语。

3、头寸为一种市场约定,承诺买卖合约的最初部位,买进合约者是多头,处于盼涨部位;卖出合约者为空头,处于盼跌部位。头寸亦称“头衬”,意即款项。旧时中国商业、银钱业惯用语。

4、头寸的特点 头寸的特点是可以把投资者的资产分散到多个不同的资产类别,从而降低投资风险。头寸也可以帮助投资者实现投资目标,比如短期投资者可以选择短期投资工具,而长期投资者可以选择长期投资工具。

风险头寸越大,外汇风险越小对吗

因为本金越多,在相同交易头寸的情况下,能扛住更大的波动,当然就更安全,就好像大船面对一般的风浪,总是比小船更安全一样。如果本金多起来之后,也相应采取了更大的交易仓位,并且是成比例增大,那么风险也并没有减小。

风险头寸表现为外汇持有额中超买或者超卖的部分。在企业的经营中,风险头寸表示的是其外币资产以及外汇负债之间不平衡的一部分,一旦是外币资产比外币负债要小,或者是两者相等,但各自的期限不一样,都是一种风险头寸。

外汇风险头寸其实就是外汇净头寸。在期货交易中建仓时,买入期货合约后所持有的头寸叫多头头寸,简称多头;卖出期货合约后所持有的头寸叫空头头寸,简称空头。商品未平仓多头合约与未平仓空头合约之间的差额就叫做净头寸。

什么是外汇风险头寸?

外汇头寸的概念x0dx0a空头:空头即窗少头寸的意思,在外汇买卖上,指卖进了某种货币,因而窗少了那种货币的头寸,又称为短盘。x0dx0a作为动词,又称卖空,是指卖出货币期待贬值而盈利的活动。

外汇风险头寸其实就是外汇净头寸。在期货交易中建仓时,买入期货合约后所持有的头寸叫多头头寸,简称多头;卖出期货合约后所持有的头寸叫空头头寸,简称空头。商品未平仓多头合约与未平仓空头合约之间的差额就叫做净头寸。

风险头寸越大,外汇风险越小对。本金越多,在相同交易头寸的情况下,能扛住更大的波动,当然就更安全。风险头寸是指银行每天进行的外汇交易、贷款和存款存在的差额。

外汇头寸也称外汇地位,又称外汇持有额.外汇头寸是指经营外汇业务的银行帐户上外币收付的数额。在外汇业务中,用以表示各种外币买进和卖出数额之余缺状况。

外汇头寸是指投资者持有的外汇,可以用来实现外汇投资。如何管理头寸 投资者如何管理头寸,取决于投资者的投资目标和风险承受能力。首先,投资者要明确自己的投资目标,根据投资目标选择合适的投资工具,以实现最佳的投资效果。

头寸是一种市场约定,承诺买卖外汇合约的最初部位,头寸就代表着持仓。

人民币悄悄升值4%!有人狂赚有人亏惨,你的钱包该咋办?

钱包里那张红色百元钞票,2026年悄悄变值钱了,很多人却没察觉。年初离岸人民币还在6.98附近徘徊,到了9月中旬,已经站上6.70,九个月升值超过4%。更难得的是,这一回美元并不疲软,美联储政策摇摆不定,人民币却没看别人脸色,硬是走出了独立行情。

离岸人民币中国国债期货_人民币升值_人民币升值 外汇储备

为什么偏偏是现在?答案藏在车间里。宁德那些生产动力电池的企业,去年还在为美元结算的汇兑损失发愁,今年干脆对中东客户直接报人民币价,对方痛痛快快就接受了。道理不复杂:你造的东西别人离不开,说话自然有底气。新能源车、光伏板、工程机械撑起庞大顺差,顺差又充实了外汇储备,这才是币值背后最结实的地基。

资本市场的动静更能说明问题。证券日报9月底报道,年内熊猫债发行规模达到2450.45亿元,同比暴涨近78%,三季度还没结束就超过了2025年全年1836亿的总和,存量首次突破5000亿大关。外国机构大老远跑来借人民币,图什么?图的就是对中国经济的信心。

人民币升值 外汇储备_人民币升值_离岸人民币中国国债期货

8月3日,港交所又落下关键一子——全球首只离岸人民币中国国债期货挂牌,先推5年期合约。海外机构持有人民币债券,最怕的就是没法对冲风险,这块拼图补上后,长线资金进场的顾虑少了一大截。目前境外主体持有的境内人民币金融资产已超11万亿,其中国债3.2万亿以上。80多个国家和地区的央行把人民币纳入储备,IMF篮子里排第三,贸易融资里坐第二把交椅,沙特、阿联酋卖油也愿意收人民币了。美元霸主地位没倒,可裂缝肉眼可见。

那么问题来了:货币升值,跟咱老百姓有什么关系?关系还真不小。出境游的朋友回来都说汇率真香;孩子在澳洲、英国留学的家庭,一年学费能省两三万;电商上的车厘子、化妆品价格也松动了。这是甜头。

苦头落在出口企业身上。江浙不少服装厂、家具厂老板叫苦,一笔美元订单从接单到回款三个月,汇率能吞掉两三个点的利润。聪明人要么用远期结汇锁定价格,要么干脆报人民币价。至于那些攥着美元赌人民币贬值的人,这两年亏得肠子都青了。手痒想换美元“避险”的更该三思——美国30年期国债收益率一度逼近5.3%,财政赤字加上信用降级,把家底押给自身难保的货币,那不叫避险,那叫冒险。

普通人该怎么办?心态放平是第一位的。国家队有工具,制造业有底盘,犯不着天天焦虑。资产配置上,国债、货币基金、优质蓝筹、核心城市自住房,这些顺着人民币升值方向的品种更靠谱。真有留学、海淘需求的,分批小额换汇足矣,千万别一把梭哈赌单边行情。

离岸人民币中国国债期货_人民币升值 外汇储备_人民币升值

回望2026年,很可能是被未来反复提起的年份。离岸国债期货落地,熊猫债井喷,本币结算的朋友圈越扩越大。那张红票子里,装着的不只是购买力,更是几十年埋头苦干攒下的国家信用。看透这一层,日子才能过得踏实。

3月末我国外汇储备规模上升,央行连续第五个月增持黄金

4月7日,国家外汇管理局统计数据显示,截至2025年3月末,我国外汇储备规模为32407亿美元,较2月末上升134亿美元,升幅为0.42%。

国家外汇管理局新闻稿指出,3月,受主要经济体宏观经济数据、财政货币政策及预期等因素影响,美元指数下跌,全球金融资产价格总体下跌。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模上升。

汇率和资产价格变化等因素作用下3月末外汇储备规模上升

民生银行首席经济学家温彬指出,3月,受主要经济体宏观经济数据、财政货币政策及预期等因素影响,美元指数下跌,全球金融资产价格涨跌互现。

货币方面,美元汇率指数下跌超3%,非美元货币总体升值。资产方面,以美元标价的已对冲全球债券指数下跌0.4%;标普500股票指数下跌5.8%。汇率折算和资产价格变化等因素综合作用下,我国外汇储备规模较上月末增加。

温彬认为,当前外部不稳定不确定性因素显著增加,但我国经济基础稳、优势多、潜能大,有充足的宏观调控储备工具和政策空间,有利于释放巨大的内需潜力。同时,随着我国对外贸易区域多元化、贸易结构升级以及人民币资产对外资吸引力持续提升,我国国际收支将继续保持稳定,为外汇储备规模保持基本稳定奠定了基础。

东方金诚首席宏观分析师王青指出,3月我国外储规模小幅回升,主要受当月美元指数下跌带动,这有效对冲了全球金融资产价格整体下跌带来的影响,推动我国外储规模上升。3月美元指数大幅下跌逾3%,带动我国外储中非美元资产价格上涨。据估算,3月上述因素对我国外汇储备的影响约为400亿美元左右。3月全球股市大跌,而美债收益率下行带动美债价格走高。总体上看,3月全球金融资产价格下行,会对我国外储资产估值带来一定不利影响,但被美元指数下跌的作用充分对冲。

王青认为,短期美元指数下行和全球金融市场下跌还将形成对冲效应,我国外储规模有望保持基本稳定。这将为保持人民币汇率处于合理均衡水平提供坚实基础,成为抵御各类潜在外部冲击的压舱石。

央行连续第五个月增持黄金

黄金储备方面,3月末我国黄金储备为7370万盎司,2月末为7361万盎司,小幅增加9万盎司。

3月,美国政府的关税政策导致全球金融市场波动加剧,但国际金价延续开年来的强劲上涨态势,轻松突破2900、3000和3100美元/盎司三道关口。国内方面,上海黄金交易所3月金价收于730元/克之上,国内主要品牌黄金首饰价格逼近1000元/克。

王青认为,3月末官方黄金储备连续第五个月增加,主要原因是美国新政府上台后,全球政治、经济形势出现新变化,国际金价有可能在相当长一段时间内易涨难跌。这意味着从控制成本角度出发暂停增持黄金的必要性下降,而从优化国际储备结构角度增持黄金的需求上升。此外,黄金独有的避险功能也可能是近期央行持续增持黄金的考量之一。

数据显示,我国国际储备中的黄金储备占比偏低。截至今年3月底,我国黄金储备在我国国际储备资产中的占比约为6%,明显低于15%左右的全球平均水平,仍有较大的提升空间。此外,黄金是全球广泛接受的最终支付手段,央行增持黄金能够增强主权货币的信用,为推进人民币国际化进程创造有利条件。

“展望未来,预计我国央行增持黄金仍是大方向。”王青表示。

2024年11月我国央行开始新一轮增持黄金,其间虽然国际金价重回上升态势,但我国央行继续增持黄金。德邦证券宏观团队负责人张浩认为,我国央行增持黄金的意愿仍在,只会阶段性适应市场价格变化而调整增持节奏。

近期世界黄金协会发布的报告也指出,潜在的经济不确定性有望继续凸显黄金作为风险对冲工具的重要作用,全球央行和黄金ETF投资者或将再度成为推动黄金需求的主要力量。另一方面,金饰需求可能会因经济不确定性继续承压。

新京报贝壳财经记者 张晓翀 编辑 陈莉 校对 穆祥桐

警惕陷阱!美欧集体逼人民币升值,日本30年的教训就在眼前

央行9月末那张外汇储备表里,有一个很多人没留意的数字——黄金储备连续22个月增持,9月单月又加了23.02吨,总量到了2409.59吨。这是1999年有统计以来最长的一轮连续增持。

为什么把这个说在最前面?因为搞清楚了央行手里到底在悄悄做什么,再看美欧那边喊得震天响的"人民币该升值了",你就知道这事根本不是在同一个桌面上谈的——人家嘴上在议价,我们手上已经把筹码换过一轮了。把时间轴拉到2026年10月这个节点,几件事叠在一起看。

IMF年初给出一个结论,说人民币被低估了16%,这个数字一甩出来,高盛、野村跟着喊话,建议"一次性升值5%到10%";华盛顿和布鲁塞尔的政客口径更直接,把2025年中国全球贸易顺差冲到1.2万亿美元这件事,直接扣到汇率头上。

听着像是在谈经济学,其实是把四十年前对日本那一套,拿出来给中国再演一遍。但很多人没意识到的是,这个剧本之所以在日本身上管用,根本不是因为《广场协议》签了日元升值那一纸文件——真正要命的,是另外三件日本当时根本躲不掉的事。
央行黄金储备连续增持背后的战略意图_美欧施压人民币升值与日本广场协议历史对比_人民币升值 外汇储备

哪三件?第一件,日本的防务部门归谁管,这是绕不开的硬约束。1985年广场饭店坐下来谈的时候,日本代表团心里是没有谈判空间的,人家军事上要靠美国的核保护伞,货币上就得让渡议价权,这是一本账。

第二件,日本当年吃亏不是吃在日元升值本身——日元从240:1升到120:1,出口确实伤,但真正把日本按在地上的,是央行跟着放水。为了对冲升值对出口的冲击,日本把贴现率从5%一路降到2.5%,放出来的那笔钱没进实体,全涌进了股市和地价。

1989年年底,东京一个区的地价账面值超过加州全州,这不是货币升值的锅,是国内货币政策配合错了方向。

第三件,金融管制松,外资进出几乎无门槛,热钱来得快走得也快,1990年美国一加息,资金掉头,股市半年跌掉三分之一,地价塌方,后面三十年再没缓过来。把这三件事摆清楚,再看今天美欧的那套话术,就有意思了。
人民币升值 外汇储备_央行黄金储备连续增持背后的战略意图_美欧施压人民币升值与日本广场协议历史对比

他们盯着汇率这个单点在使劲儿,但真正决定一国经济抗不抗压的,从来不是汇率绝对值,是汇率背后那套政策工具链条还在不在自己手里。

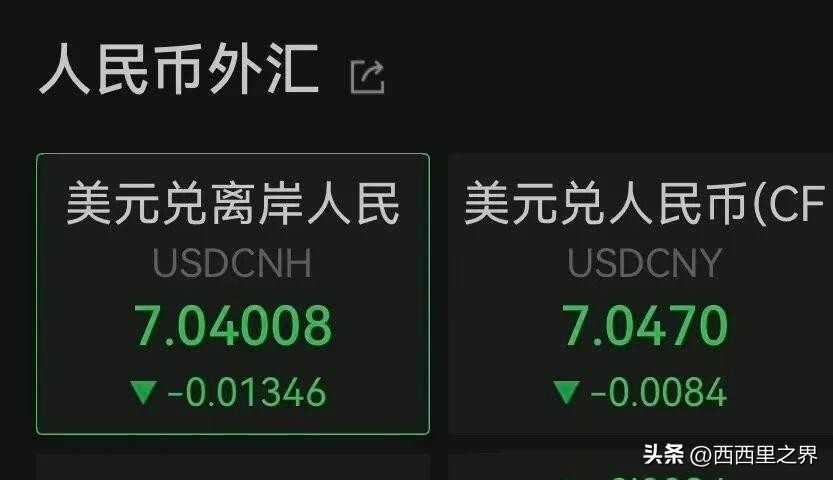
中国这边的回答,其实央行已经用动作回答过了:9月外汇储备34003亿美元,环比虽然因为美元指数走强、全球金融资产价格波动少了381亿,但三万亿这个水位稳稳守住;

黄金23个月连增,把美元资产的占比往下压;同期人民币对美元年内升值大约4.3%,但这个升值是市场供求推上去的,不是被谁逼着一次性调过来的。

这是两种完全不同的事——市场化升值,升得慢,升得有缓冲,企业能跟得上;一次性大幅升值,是休克疗法,专门用来震出一地鸡毛好让人抄底。有人会问,美欧为什么偏偏在这个时间点集中发难?
人民币升值 外汇储备_央行黄金储备连续增持背后的战略意图_美欧施压人民币升值与日本广场协议历史对比

这就得回到他们自己的账本上看。欧洲这边,制造业PMI连续在荣枯线下方晃悠,德国汽车产业被中国电动车挤得喘不过气,2025年中国电动车电池出口增长26%,风电装备增49%,工业机器人增49%,这些数字直接戳在欧洲产业心口上;

美国那边更麻烦,10年期美债利率一度冲到5.36%,是24年来的新高,财政付息压力把白宫压得眉头紧皱,中国对美出口虽然2025年掉了20%,但对其他国家出口反而起来了,整体顺差不降反升。

他们解决不了自己的产业空心化,也解决不了自己的债务负担,最省力的办法就是把矛头甩给汇率——这不是经济学,这是政治学。而且这一轮逼宫还有个细节值得玩味。

IMF口径里"人民币被低估16%",听上去是学术判断,但16%这个数字刚好卡在"够疼但不致命"的区间——真让人民币一次性升16%,中国出口制造业确实会伤,但热钱也会疯涌,然后找个节点撤离,一进一出就是收割。
人民币升值 外汇储备_美欧施压人民币升值与日本广场协议历史对比_央行黄金储备连续增持背后的战略意图

日本当年吃过这个亏,所以今天看央行的回应就能明白,为什么坚持市场化、坚持双向波动、坚持参考一篮子货币——核心是不给热钱留一个"方向明确、幅度可预期"的下注窗口。

你让人家赌单边升值赌得稳稳的,人家就能加杠杆冲进来;你把波动做出来,双向都有可能,杠杆就不敢上。这招看起来平淡,其实是把日本当年掉过的那个坑,在制度层面给填掉了。

再往深了说一层,中国和日本1985年那个日本,底层差了什么?差了产业纵深。日本1985年制造业占全球份额约14%,看着也不小,但产业链是垂直分工的,核心零部件、机床、材料很多环节严重依赖美国和德国。

中国今天制造业占全球份额31.6%,这个数字背后是产业链横向铺得特别宽——从稀土、锂、钴这些上游原料,到中游机床、机器人、精密仪器,到下游新能源车、光伏、家电,基本每一环都有自己的供应商。这意味着什么?
人民币升值 外汇储备_美欧施压人民币升值与日本广场协议历史对比_央行黄金储备连续增持背后的战略意图

意味着就算汇率真被动升10%,出口商品定价端被挤压,企业也能通过供应链内部消化成本——上游原料本币结算、中游装备国产替代、下游规模经济摊薄,这几道防线一叠加,升值的痛感会被稀释掉相当一部分。日本当年没这个纵深,升值一来,从头到脚都疼。

还有一点很多人没注意。深圳前9个月企业外汇套保率已经到32.9%,这个数字放在五年前是不可想象的。什么意思?

意思是大量外贸企业已经学会用期权、远期合约这些工具锁定汇率风险,不再把企业生死完全押在汇率这一个变量上。日本1980年代根本没有这种全民级别的套保意识,企业赌汇率就跟买彩票一样,一波升值过来全军覆没。

今天中国这边,银行、外管局、企业三方把套保工具铺到地市一级,这是基础设施层面的差别,是用十来年时间一点一点垒出来的。把这些事串起来看,这场所谓的"逼宫"结局大概率不会按美欧预想走。
人民币升值 外汇储备_央行黄金储备连续增持背后的战略意图_美欧施压人民币升值与日本广场协议历史对比

原因很简单:日本当年之所以成为教科书案例,是因为那是一次完整的闭环——军事依附+货币屈服+国内放水配合+金融管制松垮,四件事凑齐了才形成那个雪崩。今天这四件事里,中国一件都不占。

防务独立,货币主权握在自己手上,货币政策稳健中性没有跟着大水漫灌,金融开放的节奏完全由自己掌握。这不是说完全没有压力,压力当然有,出口企业的日子肯定不如前几年舒服,但压力和陷阱是两码事——压力是能顶住的常态,陷阱是一步踩进去就起不来的终局。

那普通人该怎么看这件事?别被"升值好不好"这种二元问题带偏。

货币升贬本身没有道德属性,关键看升贬是谁在定、以什么节奏在定、服务于谁。央行每天的中间价报价、国有银行在离岸市场的美元交易、外管局的跨境融资调控、黄金储备结构的悄悄调整,这些动作加在一起,表达的是一个意思——人民币的价格,中国人自己说了算。
央行黄金储备连续增持背后的战略意图_人民币升值 外汇储备_美欧施压人民币升值与日本广场协议历史对比

至于IMF怎么说、高盛怎么喊、政客怎么扣帽子,听听就行,别真当成国际共识。四十年前日本以为那是国际共识,结果换来了三十年停滞;今天我们已经看明白了那个剧本,就不会再演一遍第二幕。

真正的底牌,从来不在谈判桌上,而在制造业的车间、港口的集装箱、央行金库里一吨一吨增持的黄金,还有企业那张越铺越密的套保合约里。这些东西,谁都替代不了,也谁都逼不走。