Tag: 金融安全

卢麒元说以后美中汇率会到3:1,人民币升值有何弊益?

网上有个卢麒元专家说以后美元:人民币汇率会到3:1。我们知道现在的美元:人民币汇率大概在6.7:1。如果真如专家所说。我们的人民币就会升值一倍还多。那可是多好的事情啊,意味着我们如果去消费,以前到泰国吃喝玩乐花了5千元人民币的话,那么汇率升值了之后,同样的享受,只需要出2500元人民币,之间是打了五折。就算你不出国,在国内待着,买进口物品,也是会享受到打折的,譬如你买泰国榴莲,也会变成差不多半价。

国家层面就更不得了,你想想看中石油中石化,去买石油, 手机厂商去 美国买芯片,都只要现在的五折价。国家得省下多少钱,我们的大型企业也要省下很多采购的成本。

但是升值,都是好处吗,也不是的。其实是暗藏着损失的。最大的损失,就是我们的制造品出口,也会价格涨一倍,国外人要买我们国家的制造品,会要以前翻倍的价格了,他们买不起,就会造成我们的出口下降。工厂做外贸出口的就困难了。 其他国家的制造业企业就可能占领那些我们失去的国际市场。

那么未来的国际汇率到底会如何走呢,我们可以听听专家的讨论意见,看怎样从宏观、微观的多个视角去看待人民币汇率。

外汇汇率升高对中国_出口企业汇率风险:进口成本与利润挤压_人民币汇率预测:3:1:升值影响分析

①一个出口工厂的老板,年营收8个亿的小企业主说的感受:

当前,人民币兑美元汇率大致徘徊于6.7至7的区间,且对一篮子货币维持基本稳定。这一汇率水平,于现阶段的中国而言,堪称“大致合适”。然而,相较于汇率的走向,“稳定”显得更为关键。

身为出口工厂经营者,结合亲身的财务考量,我想阐述三点见解:

其一,货币贬值并非毫无代价的收益。人民币适度走弱,诚然能增强出口报价的竞争力。在2023 – 2024年的这一轮贬值周期中,不少出口型工厂得以保住订单,维系了现金流。但在进口层面,却需付出相应代价。诸如芯片、精密轴承、铁矿石、原油以及化工原料等,大多以美元计价进口。汇率每贬值一分,成本便会侵蚀利润一分。出口所获的价差,常常被进口成本大幅度抵消。故而,我从不认为汇率“越贬越好”。

其二,货币升值亦不可操之过急。倘若人民币快速升值,出口企业的利润将即刻遭到挤压。沿海地区众多代工厂与外贸企业将面临订单流失、裁员的双重压力。我们的利润率本就微薄,仅为几个百分点,根本无法承受汇率在短期内的大幅攀升。

其三,制造业所惧者,既非升值,亦非贬值,而是汇率的“剧烈波动”。在进行外贸报价、签订三至六个月的长期订单时,汇率一日一变,企业根本无法精准测算成本与利润,只能被迫进行买汇避险操作,无端增加了一笔额外成本。

综上所述,基于我国现阶段的国情,最适宜的汇率态势是“基本稳定、双向波动”,而非单边的升值或贬值。短期内,应着力稳住汇率,以保住出口基本盘与就业,同时把控进口成本与资本外流预期;从中长期来看,伴随产业升级与出口产品附加值的提升,人民币具备温和升值的空间,但这一进程必须循序渐进,为制造业转型留出充足的时间窗口。

②对货币金融有深刻研究的 宏观经济学者:

方才这位企业家基于工厂账本所阐述的“稳字当头”观点,我深表赞同。不过,我打算从宏观层面补充三项他账本中未曾体现的内容,以期对“大致合适”这一判断进行更为深入的剖析。

其一,汇率绝非单纯的“出口目标变量”,而是一揽子目标相互均衡的结果。当下,中国面临的核心矛盾并非“出口能否增加销量”,而是内需疲软、物价低迷——PPI长期呈负增长态势,CPI在低位徘徊,其本质是总需求不足与房地产去杠杆叠加所致。在此背景下,妄图通过货币贬值“以邻为壑”地争夺外部需求,其边际收益已然微乎其微。原因主要有三:其一,全球总需求本身呈下行趋势;其二,货币贬值对出口量的拉动效应存在显著的滞后性与钝化现象;其三,一旦形成“竞争性贬值”预期,反而会加速资本外流,提高企业外债成本。

其二,当前最为紧要的是构建“货币政策独立性的护城河”。中美利差长期处于倒挂状态,若我国欲保持“以我为主”的降息降准空间以托底内需,汇率就必须发挥一定的缓冲作用。换言之,适度且有序的贬值压力,恰是为国内宽松货币政策“买单”的合理代价——以汇率的灵活性换取利率的自主性。反之,若为坚守某一汇率点位而消耗外汇储备、收紧离岸流动性、进行大幅干预,实则是以“内需政策空间”换取“汇率稳定的表象”,实乃得不偿失之举。因此,我与这位企业家的结论略有差异:短期内,我并不反对汇率适度偏弱,但反对“维持汇率不贬值”;更为精准的表述是“允许汇率双向波动,避免单边预期,坚守不发生恐慌性贬值的底线”。

其三,进口端与人民币国际化这两方面的考量,其重要性远超多数人的认知。前面这位企业家提及了芯片、矿石、原油等进口成本,在此我补充一点:中国作为全球最大的大宗商品进口国,人民币兑美元贬值将直接推高输入性成本。在“国内通缩”的大环境下,这反而成为一股微妙的“再通胀”力量——然而,这种成本上升的压力最终会转嫁至下游制造业和消费者身上,而非上游资源国。这种“输入性涨价”对企业利润率的损害具有结构性特征。更为关键的是人民币国际化进程:一种长期单边贬值、波动率失控的货币,难以成为国际贸易结算与储备资产的选择。人民币国际化需要的是“可靠的稳定性”与“可预期的波动”,这本身就对汇率形成了一种“既不能过度疲软,也不能过于紊乱”的隐性约束。

简而言之,短期而言,不预设汇率点位,既不盲目追贬,也不刻意拒贬,以汇率弹性换取政策操作空间;中期来看,运用预期管理手段防范单边走势与恐慌情绪;长期来讲,让汇率升值成为产业升级的“自然结果”而非政策目标——升值与贬值皆不应成为最终目的,我们追求的是一个“能够自我调节、富有韧性的汇率体系”。
出口企业汇率风险:进口成本与利润挤压_人民币汇率预测:3:1:升值影响分析_外汇汇率升高对中国

③从宏观层面去看金融安全的专家的视角:

前面两位把“主动升值还是被动升值”当成政策的分界点提出来,我觉得这个方向完全没问题。但光这么二分着说,没有个具体操作的办法。关键问题来了,“怎么判断现在这汇率到6.71,是安全的主动升值,还是危险的被动失控升值呢”?其实,判断这个事儿,正是从金融安全角度得干的活,也是以后汇率到底是升还是贬,在安全方面必须得弄清楚的事儿。我补充了三个能实实在在观察到的指标:

第一,看看外汇储备。要是在这轮汇率升值的时候,外汇储备稳稳的,甚至还稍微涨了点,那就说明咱没抛售美元来压低人民币,也没有出现恐慌性的资本往外跑,这就是“基本面带动的主动升值”。可要是外汇储备在汇率升值的幌子下不断减少,那这就是“表面上在升值,实际上在失血”,是被动贬值的先兆。

第二,瞅瞅离岸和在岸人民币的价差。要是在岸汇率到了6.71,和离岸人民币的价差一直朝着一个方向越拉越大,那就说明有专门套利的热钱在一边使劲儿推,一边赌汇率朝着一个方向走,这可是“被动失控”的典型表现。要是价差慢慢缩小,而且两边有涨有跌地波动,那才是“主动可控”的情况。

第三,瞧瞧结售汇和跨境资本的结构。要是顺差主要是靠实实在在的贸易需求撑起来的,那汇率升值就是健康的。可要是顺差被证券投资、跨境套利这些图快钱的给放大了,那可就得小心之前有人说的“热钱一会儿进来一会儿出去”那种情况。

这三个指标,其实就是我之前一直说的“三条底线”在判断汇率走向时的具体体现,也就是“外汇储备别被动减少、价差别失控、资本结构别全是投机的”。把这些都分辨清楚了,判断汇率走向才有个安全的范围。要是汇率是主动、慢慢升,而且有实际的经济情况做支撑,那这种升值不但能接受,还应该欢迎。可要是被动、不受控制,是投机的资金在捣乱让汇率升值,那就得赶紧想办法把这势头压下去。

最后总结一下:汇率是升还是降,从宏观角度看是“主动重新达到平衡”,从企业角度看是“结构重新达到平衡”,从金融安全角度看就是“能不能守住三条底线”。这三方面最后得出的结论都是一样的:汇率可以慢慢升,但前提是得有个稳定的基础(把中间价稳住),升值的速度得能控制住(别升值太快,把企业和实体经济甩在后面),三条底线不能破(外汇储备、价差、资本结构这三条都得守好)。

总结体会:

其实汇率是 经济各方面汇总信息的一个结果,而不是一个动因。其实并不存在说汇率升值就好,或者说汇率贬值就是好的。而是说最好的汇率其实是稳定的汇率。现在的我们社会需要的也就是这样一个循序渐进的变化的汇率体系。考虑到人民币国际化进展良好,中国未来会是一个稳中有升的汇率趋势。
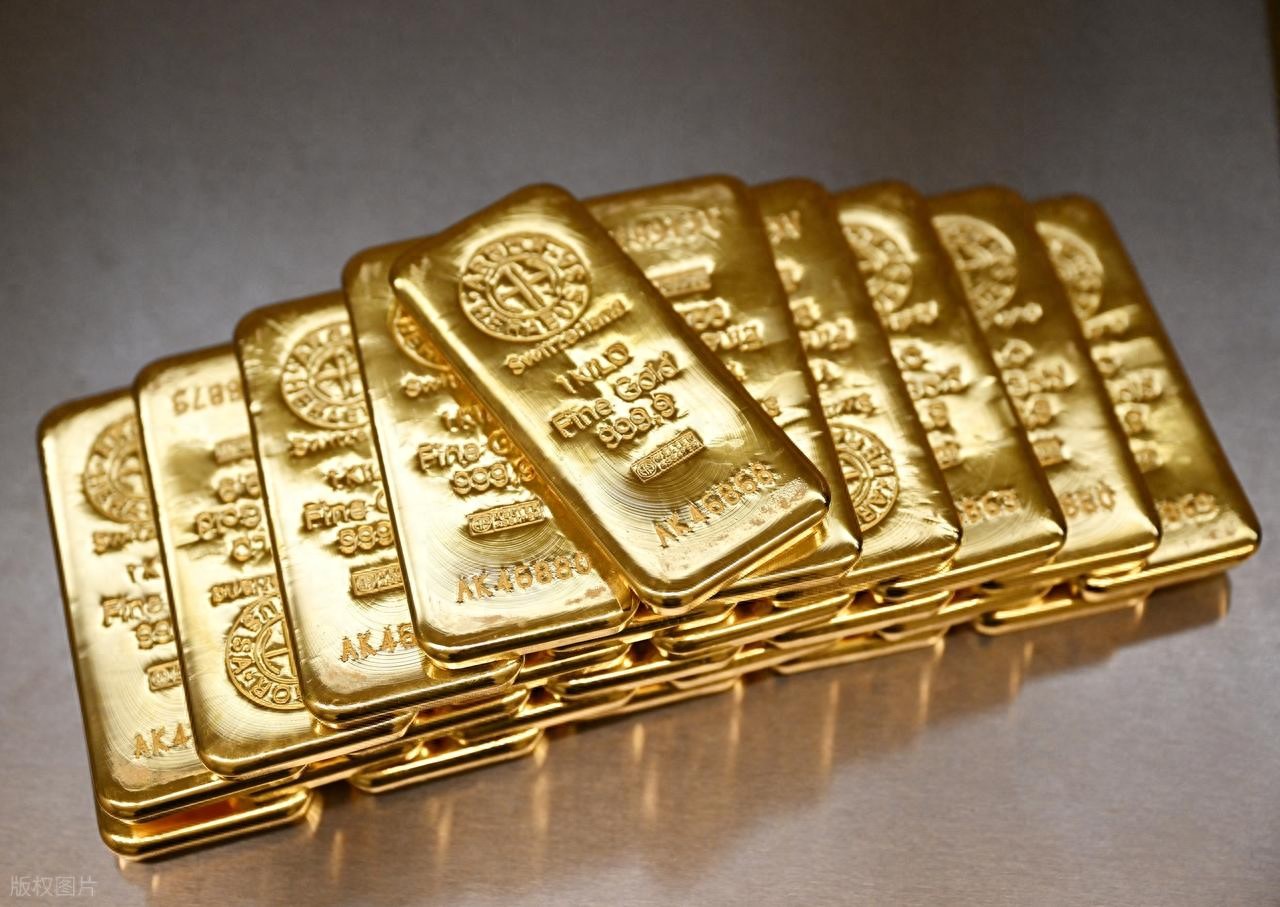

央行连续 22 个月增持黄金!国家在囤金,普通人要不要跟风?

中央银行保管外汇储备的意义和作用_黄金储备增长分析_央行增持黄金

兄弟们,最近看新闻没?央行又出手了,而且这次动静还不小。

就在前几天,国家外汇管理局公布了最新数据:到今年8月底,咱们国家的黄金储备又涨了,一口气增加了65万盎司,总量达到了7673万盎司。这可不是偶尔买一次,而是连续第22个月在买!

你想想,两年多时间,风雨无阻地买买买,这背后到底藏着啥信号?今天咱不聊那些虚的,就掰开揉碎了跟大伙儿唠唠,国家都在悄悄“囤金”,咱们普通人到底该不该跟?

国家为啥对黄金这么“上头”?

说白了,就是图个“稳”和“安全”。

现在的国际大环境,大家心里都有数,各种不确定因素太多了。美元加息降息来回折腾,地缘政治时不时冒点火星。这时候,黄金那种“不靠谁、不欠谁”的硬通货属性,就太香了。它没有信用风险,不存在违约可能,是实打实的“终极支付手段”。

而且,咱们国家现在的黄金储备虽然排全球第六,但占外汇储备的比例还不到10%。你看看人家欧美,动辄百分之七八十。所以,咱们这22个月的“扫货”,其实是在补课,是在优化家里的“钱袋子”,降低对单一货币的依赖。这就像你理财,不能把所有鸡蛋放在一个篮子里,得有点压箱底的硬货。

现在上车,是不是在接盘?

这是大家最关心的问题。现在金价确实不便宜,都在历史高位附近晃悠。

但你看央行买金的节奏,人家压根不是盯着短期涨跌,而是看长远。哪怕金价涨得猛,该买还是买,这叫“战略配置”。

不过,咱们普通人跟央行不一样,咱们资金量小,还得过日子。所以,千万别脑子一热就全仓冲进去。现在的金价,确实有点“高处不胜寒”。短期内,如果美国那边经济数据超预期,或者美联储再放点鹰派信号,金价随时可能回调。

那咱们普通人到底该咋办?

我的建议是:可以跟,但要“聪明地跟”。

别去追高,别加杠杆。如果你手里本来就有闲钱,想给资产配置点“安全垫”,那不妨趁着金价回调的时候,分批、少量地买点黄金ETF或者实物金条。把它当成你家庭资产的一个“保险”,而不是短期暴富的工具。

记住一句话:国家买黄金,买的是未来几十年的金融安全;咱们买黄金,买的是抗通胀和心里踏实。

最后抛个问题给大家:你觉得现在这个金价,是应该咬牙上车,还是再观望观望?评论区聊聊你的看法,咱们一起避坑!

利多星智投科普:外汇管制 —— 守护国家经济稳定的关键屏障

在全球经济一体化的大背景下,外汇交易愈发频繁,汇率波动也更加复杂。外汇管制作为一种重要的经济管理手段,正日益受到世界各国的重视。今天,利多星智投就带大家深入了解外汇管制的相关知识。​

外汇管制对经济的影响_外汇管制目的_外汇管制是什么意思

外汇管制目的_外汇管制对经济的影响_外汇管制是什么意思

电脑怎么清理C盘?简单几步,让你的电脑焕然一新!

一、什么是外汇管制​

外汇管制,简单来说,是指一国政府为保障本国经济发展、稳定货币金融秩序、维护对外经济往来正常进行、改善国际收支,而对外汇交易、国际结算和资金流动所实施的一种限制性的措施。根据国际货币基金组织(IMF)的分类,外汇管制有广义和狭义之分。广义的外汇管制是指一切影响一国外汇流出、流入的措施;狭义的外汇管制则主要聚焦于对外汇交易等方面的直接限制。​

外汇管制并不是现代才有的概念,其历史可以追溯到第一次世界大战时期。当时,所有参战国为了应对战争带来的经济冲击,取消了外汇的自由买卖,禁止黄金输出,外汇管制由此登上历史舞台。如今,不同国家根据自身经济发展状况和政策目标,实施不同程度的外汇管制。一般来说,外汇管制由政府授权的中央银行、财政部或专门设立的外汇管理机构等负责执行。​

二、外汇管制的目的​

维护汇率稳定:汇率的大幅波动会给一国经济带来诸多不稳定因素。本币汇率短期内大幅贬值,会使进口商品价格大幅上涨,引发输入型通货膨胀,增加国内企业的生产成本;反之,本币大幅升值则会削弱本国出口商品的竞争力,影响出口企业的利润和就业。通过外汇管制,政府可以控制外汇的供求关系,避免汇率过度波动,为国内经济创造稳定的外部环境。​控制资本流动:在经济全球化背景下,资本的跨境流动愈发频繁。过度的资本流入或流出可能对一国经济造成冲击。外汇管制可以限制资本的无序流动,防止资本外逃对本国金融体系造成的冲击,同时也能引导资本流向符合国家发展战略的领域。​保护外汇储备:外汇储备是一国经济实力的重要体现,对于维护国家金融安全和稳定具有重要意义。当一国出现国际收支逆差时,意味着外汇支出大于外汇收入,如果不加以控制,可能会导致外汇储备的大量流失,进而威胁到国家的经济安全。外汇管制可以限制外汇的流出,鼓励外汇的流入,从而改善国际收支状况,保护国家的外汇储备。​防范洗钱与恐怖主义融资:通过对外汇交易的严格监管,外汇管制能够有效防范非法资金的跨境流动,阻止洗钱和恐怖主义融资等违法犯罪活动,维护金融市场的健康秩序。​控制通货膨胀:外汇管制可以在一定程度上调节国内货币供应量。当大量外汇流入时,如果不加以控制,可能会导致国内货币供应量过多,引发通货膨胀。通过外汇管制,政府可以对外汇流入进行管理,避免因外汇过多流入而带来的通货膨胀压力。​保护民族工业发展:对于一些发展中国家来说,本国的民族工业可能相对薄弱,在国际市场竞争中处于劣势。外汇管制可以限制某些商品的进口,保护国内相关产业免受国外强大竞争对手的冲击,为民族工业的发展创造有利条件。​

三、外汇管制的措施​

贸易外汇管理:对进出口贸易相关的外汇收支进行管理。例如,要求出口企业将出口所得外汇按规定结售给指定银行,以确保国家能够掌握足够的外汇资源;对进口企业的付汇进行审核,只有在符合相关规定的情况下,企业才能购买外汇用于进口支付,以此来控制外汇的流出。​非贸易外汇管理:涵盖与贸易无关的外汇收支,如旅游、劳务、留学等方面的外汇管理。比如,对个人因私出境旅游的购汇额度进行限制,规定每人每次可购汇的最高金额;对境外劳务收入的结汇和汇出也有相应的规定。​资本输出入管理:这是外汇管制的重要内容之一。对于资本流入,政府可能会对外国直接投资的行业、股权比例等进行限制,以确保外资的流入符合国家产业政策和经济发展战略。同时,对外资的利润汇出等也会进行监管。对于资本流出,一些国家会限制本国企业和居民的对外投资规模,或者对特定领域的对外投资进行审批。​黄金及现钞的出入境管理:许多国家对黄金及外币现钞的出入境实施严格管理。限制黄金的输出,主要是为了保护国家的黄金储备;对外币现钞的出入境进行限额管理,是为了防止资金的非法跨境流动以及规避外汇管制。例如,规定个人携带外币现钞出境的最高限额,如果超过限额,需要向海关申报并提供相关证明。​汇率管理:政府可以通过外汇管制手段来影响汇率水平。一种方式是实行固定汇率制度,即政府将本国货币与某一外币或一篮子货币保持固定汇率,通过买卖外汇储备等方式来维持汇率稳定。另一种方式是有管理的浮动汇率制度,政府在一定程度上允许汇率根据市场供求关系波动,但当汇率波动幅度过大时,政府会通过干预外汇市场来稳定汇率。​货币自由兑换管理:根据国家经济发展情况,对本国货币与外国货币的自由兑换程度进行管理。一些国家在经常项目下实现了货币可兑换,即居民在进行货物和服务贸易等经常性交易时,可以自由地将本币兑换成外币或反之。而在资本项目下,货币可兑换往往受到更多限制,只有在符合特定条件下,资本项目交易才能进行本外币兑换。​

四、外汇管制的影响​

积极影响​消极影响​

外汇管制是一把双刃剑,在不同国家和不同经济发展阶段,其实施的程度和方式都有所不同。了解外汇管制的相关知识,对于投资者和企业在全球经济环境中做出合理决策具有重要意义。利多星智投提醒大家,在进行跨境投资、贸易等活动时,要充分考虑目标国家的外汇管制政策,合理规划资金流动,降低风险。

暗度陈仓!印度悄然推进多元化外汇储备,减少对美元依赖

在过去几年,世界金融圈里有个热词总在反复被提及——“去美元化”。听起来像是某种宏大的趋势,或者是国际关系里大国博弈的新招数,但真落到具体国家头上。

又带着点儿各自的小算盘。印度最近的一连串操作,就挺有代表性。先说个硬事实吧。印度手里的美国国债,一下子缩到近五年来的低点,大致一千七百多亿美元。

比前一年少了将近四分之一。这不只是数字游戏——美国国债在印度外汇储备里占的比例,也从之前的约四成降到三分之一左右。

你要是只看表面,可能觉得这是印度在跟美国“闹别扭”。但其实里面有点儿多层逻辑。最直接的原因还挺现实:印度卢比这一年表现很拉胯,亚洲里算垫底了。

汇率不稳,市场老是起哄。央行就不得不频繁出手干预。手里攥着那么多美元国债,等于有了随时能拿出来用的弹药。这是战术层面的考量,挺像应急备用粮,一旦市场风吹草动。

imf外汇储备管理指南_印度去美元化_印度减少美国国债

央行就能反手给卢比撑腰。但事情没那么简单。印度的政策层最近越来越警觉,对美元资产的信任度在下滑。为什么?

一方面是地缘政治乱象,比如俄乌冲突后,俄罗斯的外汇储备被西方直接冻结。打破了“主权资产绝对安全”的老认知。

这事儿让不少新兴经济体心里敲了警钟,谁能保证下一个被“系统性风险”波及的不是自己?印度之外,像巴西、沙特这些国家也在加快储备多元化。黄金和人民币成了新宠。

中国更早就开始布局,黄金储备连年递增。还把人民币国际化推到新高度。对比之下,印度的路径明显偏“防御型”,本币结算、增持黄金,主打一个风险分散。

而不像中国那样想要掌控国际金融的话语权。印度的动作其实早有铺垫。金砖国家2013年就折腾出“新开发银行”,宗旨之一就是要减少对美元和西方金融的依赖。

印度去美元化_印度减少美国国债_imf外汇储备管理指南

2023年,金砖扩员,把阿根廷、沙特这些新玩家拉进来。本币结算、跨境支付成了热议话题。

印度和俄罗斯、孟加拉国、阿联酋这些国家的本币结算协议,也是在这种氛围下水到渠成。说印度主动,不只是嘴上说说。去年新德里G20峰会,莫迪直接喊话。

全球金融架构不能只看一两种货币的脸色。印度央行行长也说了,外汇储备要安全、要分散。不能被任何一种资产绑死。

财政部长在国会答辩时更是直白:“国际事件的教训不能白学,国家的钱不能受制于人。”这些声音混在一起,基本能看出来,印度不是头脑发热,更不是搞什么“金融革命”。

就是理性防守。黄金这几年成了真正的受益者。印度现在黄金储备全球排第七,和中国、巴西这些新兴经济体的步调基本一致。大家都在减少美元国债敞口,增加“政治中立”资产。

印度去美元化_imf外汇储备管理指南_印度减少美国国债

免得哪天遭遇资产冻结之类的“黑天鹅”。但也没必要夸大,印度并没有彻底甩掉美元,海外投资者手里的美国国债还是天量,美元依然是全球金融的老大。短期内没人能动摇。

倒是贸易摩擦那档子事,让印度没法完全松懈。美国对印度出口产品征收惩罚性关税,后面又取消。但两国之间的小摩擦还在发酵。

美方对印度买俄罗斯原油也指指点点,虽然说印度进口减少,但到底有多少水分。外人其实也说不清。种种压力下,印度更加重视多元化储备和支付渠道。

不再把一切都押在美元这条线上。但说到底,这种转型有局限。只要美元市场的深度和流动性还在,印度不可能完全“去美元化”。如果本币企稳,央行干预减少。

多元化进程可能就会慢下来。而且,印度本身持有的美债还远不及中国和日本。金融安全感依然有很强的美国因素。

印度去美元化_imf外汇储备管理指南_印度减少美国国债

这些年,IMF、世界银行、联合国贸发会议都警告新兴经济体别太迷信美元,要合理配置储备资产。提升金融自主权。大家都在聊“美元武器化”,但谁都明白。现实比口号复杂。

所以,你要问印度到底在干什么?说是“远离美元”,不如说是“把鸡蛋放到更多篮子里”。地理上,印度板块每年都在向中国靠近;金融上,印度也在离开美元孤岛。

试图加入更具包容性的全球体系。但目前的局面,还远没到“彻底告别美元”的程度。也许这才是新兴经济体的集体心态——既不全押,也不全弃,理性地守住底线。静观其变。

全球金融格局正在变,但谁也不敢说哪一天就彻底翻篇。印度的选择,不是孤注一掷。而是一种现实主义的“主动防御”。老话说得好,留一手才有后路,未来的风向。谁都说不准。