Tag: 人民币汇率

什么是外汇风险准备金?下调远期售汇风险准备金率有何意义?

今天(27日),中国人民银行发布公告,决定自2026年3月2日起,将远期售汇业务的外汇风险准备金率从20%下调至0。

近期,人民币对美元汇率快速升值,在岸、离岸重返三年前高位。

此次下调远期售汇风险准备金率也是时隔三年半央行再次使用此工具,这一工具到底是什么?将有哪些意义?来看解读。

什么是外汇风险准备金?

外汇风险准备金的概念可以追溯到2015年。“8·11”汇改后,人民币出现了较强的贬值预期。为稳定市场预期,央行出台了一系列宏观审慎管理措施,其中一项创新举措就是外汇风险准备金。

外汇风险准备金率属于透明、非歧视性、价格型的逆周期宏观审慎工具。央行向金融机构收取外汇风险准备金,相当于要求其为应对未来可能出现的亏损而计提风险准备,进而通过价格传导,抑制企业远期购汇的顺周期行为。

自2015年创设后,加上本次,外汇风险准备金率共经历五次调整。总体看来,外汇风险准备金率调整仅在短期内会对人民币汇率产生一定的影响,并没有改变汇市原本的运行趋势;但由于随后央行通常会有更多调控汇率相关的表态或操作,其引导市场预期意图的信号意义更大。

那么此次调整,将会有哪些具体影响呢?

有助于降低企业远期购汇成本

央行宣布将远期售汇风险准备金率从20%下调至0,可以降低企业远期购汇成本,提高企业在购汇方向开展外汇套保的积极性,也有利于支持企业合理运用外汇衍生产品管理好汇率风险。

当准备金率为20%时,银行每做一笔100美元的远期售汇业务,就需要向央行冻结20美元且没有利息的资金,这会提高其远期购汇的价格。如今远期售汇业务的外汇风险准备金率从20%下调至0,意味着银行不再需要为此冻结资金,远期购汇的成本将随之降低。

这是时隔近3年半央行再次使用该工具,本次下调远期售汇风险准备金率实质上是合理退出前期措施,促进外汇政策回归中性。

支持企业更好开展汇率避险

本次下调远期售汇风险准备金率,有助于金融机构为企业提供成本合理的汇率风险管理产品。2025年,企业套期保值比率提升至30%,货物贸易中使用人民币结算的比重也提高到近30%,相当于有60%的企业在外贸出口上,受到汇率风险的影响是比较小的,未来这两个比例有望进一步提高,也有利于保持汇率稳定。

人民币汇率走势

仍存在较大不确定性

专家表示,未来一段时期外部形势复杂多变,人民币汇率走势仍存在较大不确定性,外贸企业应做好汇率套保。当前国际环境复杂多变,地缘政治冲突增多,俄乌战争长期化,中东局势动荡,拉美政治事件突发,格陵兰岛争端凸显,都可能加剧全球外汇市场波动,并对人民币汇率走势形成扰动。未来随着市场在汇率形成中发挥更大作用,人民币汇率可能有升有贬、双向浮动。企业和金融机构不宜盲目跟风、赌汇率走势,要坚持汇率风险中性理念,做好汇率风险管理。

新闻链接

央行:决定将远期售汇业务的外汇风险准备金率下调为0>>
3月末中国外汇储备32457亿美元 环比升0.62%

中新社北京4月7日电(记者 夏宾)中国国家外汇管理局7日发布数据显示,截至2024年3月末,中国外汇储备规模为32457亿美元,较2月末上升198亿美元,升幅为0.62%。此外,中国黄金储备为7274万盎司;按SDR(特别提款权)计,中国外汇储备为24513.12亿SDR。

中银证券全球首席经济学家管涛表示,今年一季度,一方面,受美联储紧缩预期重估影响,美元指数上涨3.1%至104.5,2年期和10年期美债收益率分别上涨35和32个基点,另一方面,风险资产价格继续上行,如标普500指数上涨10.2%。股票价格较多上涨带来的正估值效应超过了美元升值和债券价格下跌产生的负估值效应,中国外汇储备规模保持了基本稳定。

从银行结售汇和代客涉外收付数据看,管涛称,今年一季度,人民币汇率反弹受阻,延续低位盘整行情,但境内市场主体总体逢高结汇,境内外汇供求基本平衡,外来股债投资恢复净流入,跨境资金流动状况边际改善。

“这主要是受益于境内民间货币错配改善,人民币汇率双向波动常态化,加之境内市场主体更多运用外汇衍生品工具和本币计价结算对冲和规避汇率风险,外汇市场主体更加趋于理性。”管涛说。

国家外汇管理局认为,中国经济回升向好的态势不断巩固增强,长期向好的基本面不会改变,将为外汇储备规模保持基本稳定提供支撑。(完)

央行发布人民币汇率政策立场:中国正积极推动经济增长模式转型

不预设目标水平 保持汇率弹性和双向浮动

中国人民银行在关于人民币汇率的政策立场中明确,中国人民银行不预设汇率目标水平,不干预汇率长期趋势,保持汇率弹性和双向浮动。2017年后,中国人民银行退出常态化外汇干预。

双向浮动机制_人民币汇率弹性_人民币汇率与外汇牌价

中国人民银行重点防范汇率短期大幅波动尤其是短期急剧贬值影响金融稳定。中国人民银行在特定情景下,如疫情突发和2025年4月关税战等重大外部冲击时,运用宏观审慎管理工具进行调节和预期引导,乃至在极端情景下直接进行外汇干预,防止汇率短期破坏性超调。这些措施符合国际规则和实践。

人民币汇率与外汇牌价_双向浮动机制_人民币汇率弹性

中国民生银行首席经济学家 温彬:比如2008年国际金融危机期间,一些新兴经济体货币汇率大幅波动,相关国家开展外汇干预,避免本币过度贬值引发金融风险。

此外,中国人民银行不断增强汇率政策透明度,持续提升发布数据的维度和频率,并自2027年起将进一步向国际货币基金组织报送外汇相关数据。

人民币汇率双向浮动 弹性增强

中国人民银行在人民币汇率的政策立场中表示,2005年汇改以来,人民币汇率双向浮动,在国际主要货币中总体保持强势。

2010年以后,人民币汇率升贬值周期交替,双向浮动特征更加明显,汇率弹性明显增强。

中国民生银行首席经济学家 温彬:人民币对美元汇率已经历三轮升值周期和三轮贬值周期,总体运行在6.04元至7.35元的宽幅区间,每轮升贬值周期人民币汇率波动幅度均在10%以上。

2025年以来,人民币汇率双向浮动、有序升值。2025年以来,人民币对美元汇率累计升值约9%。特别是2026年以来,美元指数和美债收益率较快上行,非美货币普遍贬值,人民币对美元汇率总体延续升值走势。未来影响人民币汇率的因素较为多元,推动升值和贬值的因素都存在,汇率走向还有不确定性。

中国无意通过汇率贬值获取贸易竞争优势

中国人民银行在人民币汇率的政策立场中表示,中国没有必要,也无意通过汇率贬值获取贸易竞争优势。

中国人民银行表示,中国贸易发展根源于产业国际竞争力的提升。除中国外,一些经济体的产品契合国际需求,出口同样增长较快,并非本币贬值驱动。

过去人民币多轮升值并未影响中国贸易发展,贬值时期中国出口份额也没有更快提升。

人民币汇率与外汇牌价_人民币汇率弹性_双向浮动机制

招联首席经济学家 董希淼:比如2005年至2008年人民币对美元升值21%,2010年至2014年升值10%,2020年至2021年升值9%,同期中国出口在全球份额分别上升2.4个、2.8个和1.7个百分点。而2016年人民币对美元贬值7%,2022年人民币贬值超8%,同期中国出口在全球份额均下降0.7个百分点。

此外,近年来中国贸易的一个重要结构性变化,是对汇率变化的敏感度明显下降。

人民币汇率弹性_双向浮动机制_人民币汇率与外汇牌价

华福证券首席经济学家 管涛:从贸易结构看,中国出口结构转型升级,从低端劳动密集型产品为主向中高端、多样化产品转变。从贸易相关的金融服务看,外贸企业更多使用汇率避险手段,约30%的贸易采用人民币结算,企业外汇套保比例也达到30%左右,进一步降低了贸易对汇率波动的敏感性。未来这些比例有望进一步提升。

中国是负责任大国,在过去多轮次、高强度外部冲击中,从未搞竞争性货币贬值,从未顺势推动人民币贬值来促进出口。近年来,有关国家发起贸易战,美联储大幅陡峭加息,非美元货币普遍面临较大贬值压力,中国人民银行适时采取宏观审慎政策措施,防范人民币汇率向贬值方向超调。

此外,全球外汇市场交易体量巨大,很难持续干预并影响外汇市场。

双向浮动机制_人民币汇率弹性_人民币汇率与外汇牌价

中国民生银行首席经济学家 温彬:2025年全球外汇市场日均交易量近10万亿美元,其中人民币日均外汇交易量超过8000亿美元,离岸市场交易占比约80%。每一笔交易都在影响汇率走势,中央银行基本不具备影响汇率中长期走势的干预实力,一国也不可能通过长期压低汇率就能持续增强贸易竞争力。

汇率与经常账户不存在简单线性关系

中国人民银行在人民币汇率的政策立场中表示,汇率是货币之间的一种比价关系,受经济增长、货币政策、金融市场、地缘政治、突发风险事件等多重因素影响。分析汇率变化,不仅要看货物贸易,也要看服务贸易;不仅要看经常账户,也要看金融账户;不仅要关注经济基本面因素,也要关注预期等因素。

从贸易渠道看,如今全球贸易量占全球外汇交易量比重已从20世纪90年代的约1/35下降至2025年的1/70,贸易和汇率的关联性逐渐下降。

从金融账户看,21世纪初以来,随着各国金融资产不断累积,金融资产估值变化和跨境资产配置对全球失衡的影响加大,外溢效应增强。从历史经验看,新兴市场汇率大幅波动,往往是金融账户下资本流动触发的。

从预期看,2025年有关国家发起关税战,中国面临的关税威胁一度最高,影响了市场预期,尽管同期中国保持较大规模经常账户顺差,但汇率依然承压。

从实际看,经常账户与汇率之间不存在线性关系。经常账户顺差并不必然意味着本币汇率低估、需要升值。近年来,日本、瑞士、德国等不少经常账户顺差国,本币汇率有所贬值。

人民币汇率与外汇牌价_人民币汇率弹性_双向浮动机制

招联首席经济学家 董希淼:从中国情况看,经常账户顺差流入的资金又通过企业、银行等对外投资运用到全球,国际收支保持基本平衡,经常账户顺差并不一定推动本币升值。另一方面,经常账户逆差也不必然意味着本币贬值。美国长期存在大额经常账户逆差,但美元总体维持强势。

中国正积极推动经济增长模式转型

中国人民银行在人民币汇率政策立场中也明确,中国坚定落实“十五五”规划确定的战略方向和重点举措,坚持推进经济增长方式转型,扩大内需和高水平对外开放,为新一轮全球经济动态平衡贡献力量。加强国际经济金融合作,积极参与和推进全球金融治理改革完善,维护全球经济金融稳定。

如何在不耗费外储的前提下 稳定人民币汇率?

来源:第一财经研究院(IIStrategy)

中国是否有充分的措施来稳定人民币汇率?这一问题的关键在于能付出何种代价。中国有以下三个可行措施:1)将人民币一次性贬到位,使人民币汇率到达一个公允的、甚至是略微低估的水平;2)减少外汇储备,同时逐步引导美元对人民币汇率提高;3)使人民币汇率盯住一篮子货币。

13日大盘呈现下跌走势,沪指跌破3000点关口。14日股市震荡后总算收红勉强站上3000点。对于中国股市这一全球市场(包括股票、外汇和石油等)的重要组成部分,我的一贯看法是:1)股价暴跌并不会造成系统性风险;2)市场震荡暴露出中国股市存在监管碎片化的问题,它已在去年夏天加剧了股市暴跌。

政府期望企业和地方政府去杠杆,居民消费能够在利用杠杆中发挥更大作用,但是近期股市的非理性下跌使这一想法的实现变得更加艰难。

由于央行对人民币离岸市场的强势干预,近两日人民币走强。短期内,人民币汇率问题将是市场关注的焦点。和大多数国家不同,中国是否有充分的措施来稳定人民币汇率?这一问题的关键在于能付出何种代价。

其实,中国有以下三个可行措施:

1)将人民币一次性贬到位,使人民币汇率到达一个公允的、甚至是略微低估的水平;2)减少外汇储备,同时逐步引导美元对人民币汇率提高;3)使人民币汇率盯住一篮子货币。

我认为第一个措施是最可取的,主要因为中国作为一大债权国,不必担心以外币(主要是美元)计价的债务上升。与那些依赖石油和商品出口的经济体不同,石油和商品价格的暴跌为中国宽松货币政策创造了更多空间。

然而,如何确定汇率一次性调整的幅度,这对于求稳的政策制定者来说是巨大的挑战。设想如果人民币汇率跌到7.5尚不算被低估的话,中国是否应该继续将其贬到8?

第二个办法是减少中国积累多年的外汇储备来争取时间(直到美元触顶或者中国经济复苏)。中国的外汇储备在过去一年内曾达到4万亿美元的历史高位,这个规模确实是太大了。因为央行的冲销行为会吸引更多资本流入,所以持有过多的外汇储备会引起中国发生通胀。

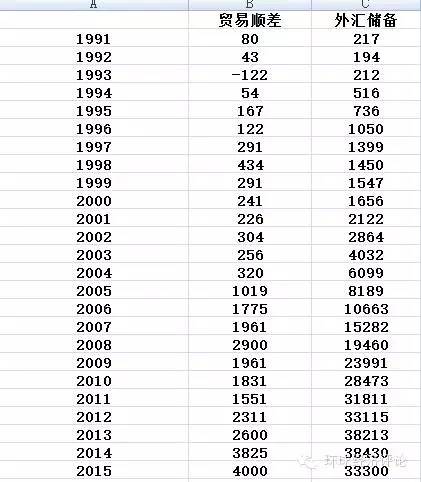
因此,当货币面临风险时,应当减少外汇储备。然而,数据显示,外汇储备在2015年12月仅一个月内就发生了1000亿美元之大的降幅,考虑到中国每年的经常账户盈余约为2000亿美元,所以实际上资本外流问题比外汇储备净减值数据所显示的更为严重。

下面是1991年以来历年的外汇储备数据以及贸易顺差数据(根据2015年11月数据估算),以美元计价。

中国人民币汇率稳定措施_中国外汇储备管理策略_外汇储备大汇率

但是目前看来,中国的外汇储备还是处于安全范围内。一方面,多年来中国有着引以为豪的高进口覆盖率。通常,一国的总储备只要满足6个月的进口额即可(这一比率在发达国家甚至更低)。

截至2015年12月底,中国的外汇储备规模巨大,为3.3万亿美元,而2015年中国的进口总额不到1.7万亿美元。另一方面,在外币债务方面,根据国际清算银行和国家外汇管理局的数据,中国约有1万亿美元的外币债务,占到GDP的10%,比重并不大,并且企业在人民币贬值之际,也都积极清偿外币债务。

所以,我认为中国在未来两年内,可以容许1万亿美元的进一步外汇储备削减。不过,为了使这个策略奏效,中国也要循序渐进地引导人民币汇率下降。如果央行要尝试逆外汇市场形势而为,已有许多前车之鉴表明这种做法并不明智。

中国的第三个策略是不用采取任何行动,只要盯住一篮子货币,或新的锚。今后人民币汇率将由中国及其使用一篮子货币的贸易伙伴的双边汇率决定。当然,预计中国在形式上不会盯住一篮子货币。

几十年来新加坡金融管理局凭借信用来管理一篮子货币,并考虑到资产价格、通货膨胀和竞争力等各种因素。

相较于新加坡,中国应该有更多的管理余地。然而,由于人民币汇率指数才发布不久,默认情况下它的波动并不会大。考虑到美元和港币(准美元)在人民币指数中的权重很大(分别占到26.40%和6.55%),目前只有使人民币对美元贬值才是唯一有效的汇改措施。

对于央行来说,货币篮子的关键支柱之一就是提高透明度,即发布经济数据更及时,特别是贸易、外币债务和外汇储备等方面的数据。

除了以上提到的三种办法,也有人提议加强资本管控。这个虽然可行,但是管理成本十分巨大。

中国是一个巨大又开放的经济体。2014年,进出口总额占GDP比重为40%,这样庞大的贸易部门难免会有漏出。理论上,中国的资本账户是关闭的,但实际上由于各种旨在促进对外直接投资和对外证券投资的举措,正变得愈加开放。而且除了高昂的管理成本,这种做法也可能有悖于人民币成为五大储备货币之一的原则(人民币将于2016年10月1日正式纳入SDR货币篮子)。

最后,中国很有可能使人民币对美元贬值5-7%。我们依旧坚持原来观点,预测2016年美元对人民币的平均汇率将升至6.8。

人民币市场汇价(9月24日)

新华社北京9月24日电 中国外汇交易中心9月24日受权公布人民币对美元、欧元、日元、港元、英镑、澳元、新西兰元、新加坡元、瑞士法郎、加元、澳门元、林吉特、卢布、兰特、韩元、迪拉姆、里亚尔、福林、兹罗提、丹麦克朗、瑞典克朗、挪威克朗、里拉、墨西哥比索及泰铢的市场汇价。 9月24日人民币汇率中间价如下: 100美元 674.89人民币 100欧元 766.31人民币 100日元 4.2590人民币 100港元 86.054人民币 100英镑 891.53人民币 100澳元 473.87人民币 100新西兰元 382.19人民币 100新加坡元 525.98人民币 100瑞士法郎 816.62人民币 100加元 477.35人民币 100人民币 119.75澳门元 100人民币 60.657马来西亚林吉特 100人民币 1262.64俄罗斯卢布 100人民币 242.89南非兰特 100人民币 20310韩元 100人民币 54.552阿联酋迪拉姆 100人民币 55.772沙特里亚尔 100人民币 4761.97匈牙利福林 100人民币 57.065波兰兹罗提 100人民币 97.53丹麦克朗 100人民币 147.31瑞典克朗 100人民币 140.94挪威克朗 100人民币 725.097土耳其里拉 100人民币 260.26墨西哥比索 100人民币 497.28泰铢(完)