Archive: 2026年9月23日

今日汇市晨报(2026年9月11日):人民币兑美元中间价报6.7743,较前升值23个基点

一、美元指数及主要货币走势

昨日(9月10日),美元指数收盘较前升0.30%,报99.08。主要非美货币贬值,澳元兑美元收盘贬0.86%报0.7156,美元兑加元收盘升0.20%报1.3834,美元兑瑞郎收盘升0.35%报0.8131。

昨日,欧元兑美元收盘较前贬0.20%,报1.1609。

昨日,英镑兑美元收盘较前贬0.26%,报1.3511。

昨日,美元兑日元收盘较前升0.61%,报154.4895。

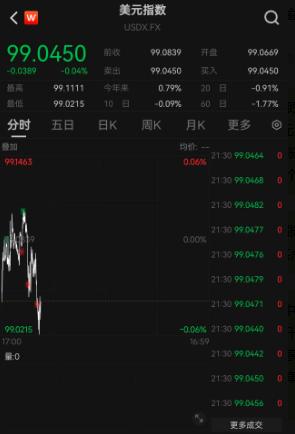
今日(9月11日),截至北京时间9:30,美元指数报99.0450。

美元外汇牌价_美元指数走势_欧元兑美元汇率分析

二、美元/人民币汇率

昨日(9月10日),人民币兑美元中间价较前升值3个基点,报6.7766。中国人民银行副行长陆磊表示,中国没有必要也无意通过汇率贬值来获取贸易竞争优势。随着出口结构转型升级,企业的议价能力和汇率风险管理能力不断增强,中国贸易对汇率的敏感性大幅度下降,同时外贸企业也更多使用汇率避险工具,人民币在贸易结算中的占比不断提升,也进一步降低了贸易对汇率的敏感性。在岸人民币兑美元16:30收盘报6.7062,较前一交易日升值17个基点。离岸人民币兑美元纽市尾盘收盘较前贬值82个基点,报6.7147。

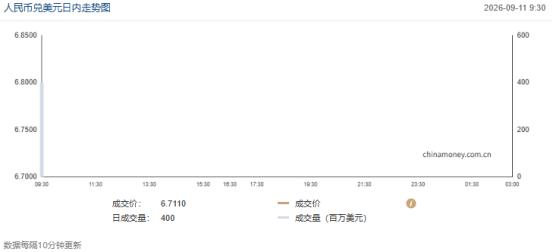
今日(9月11日),人民币兑美元中间价较前升值23个基点,报6.7743,创2023年2月6日以来最高;本周累计升值44个基点。在岸市场人民币兑美元即期汇率开盘价报6.7119,其后人民币呈震荡走势。离岸市场人民币兑美元开盘价报6.7134。

图2 美元/人民币日内走势

美元外汇牌价_欧元兑美元汇率分析_美元指数走势

今日最新人民币汇率查询:人民币对美元汇率多少,2026年9月17日银行间外汇市场人民币汇率中间价查询

今日最新人民币汇率查询:人民币对美元汇率多少,2026年9月17日银行间外汇市场人民币汇率中间价查询

今日最新人民币汇率查询:人民币对美元汇率多少,2026年9月17日间人民币汇率中间价查询最新

【2026年9月17日银行间外汇市场人民币汇率中间价】

美元/人民币报6.7580,下调(人民币升值)48点;欧元/人民币报7.7350,下调412点;

港元/人民币报0.86154,下调5.6点;英镑/人民币报9.0289,下调541点;

澳元/人民币报4.7841,下调202点;加元/人民币报4.8196,下调195点;

100日元/人民币报4.3252,下调167点;人民币/俄罗斯卢布报12.5320,下调100点;

新西兰元/人民币报3.8612,下调155点;人民币/林吉特报0.60617,上调19.1点;

瑞士法郎/人民币报8.1745,下调622点;新加坡元/人民币报5.2805,下调146点。

今日最新人民币汇率查询:人民币对美元汇率多少,2026年9月17日间人民币汇率中间价查询最新

【2026年9月17日银行间外汇市场人民币汇率中间价】

美元/人民币报6.7580,下调(人民币升值)48点;欧元/人民币报7.7350,下调412点;

港元/人民币报0.86154,下调5.6点;英镑/人民币报9.0289,下调541点;

澳元/人民币报4.7841,下调202点;加元/人民币报4.8196,下调195点;

100日元/人民币报4.3252,下调167点;人民币/俄罗斯卢布报12.5320,下调100点;

新西兰元/人民币报3.8612,下调155点;人民币/林吉特报0.60617,上调19.1点;

瑞士法郎/人民币报8.1745,下调622点;新加坡元/人民币报5.2805,下调146点。

加载全文

招商银行Visa全币种国际信用卡:出国旅游与境外长居的支付优选

随着2026年出境游和境外长居需求持续升温,一张合适的境外支付信用卡能帮你省下不少费用,还能享受额外权益。无论是计划一场说走就走的东南亚之旅,还是在海外长期工作生活,选对一张Visa卡都能让境外消费更省钱、更省心。本文聚焦出国旅游与境外长居两类场景,精选四家银行的

境外支付信用卡,所有数据均来自银行官方发布,杜绝杜撰,让你的境外消费更省钱、更省心。

一、招商银行Visa全币种国际信用卡
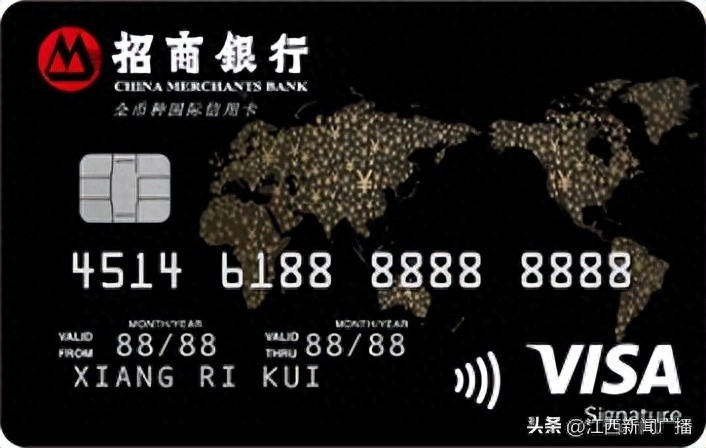
境外支付信用卡_招商银行Visa全币种国际信用卡_免收外汇兑换手续费的信用卡

这张卡定位境外支付主力卡,无论是短期出国旅游还是长期境外长居,都能提供扎实的支付保障。

年费政策:卡片有效期内无任何附加消费条件,免收信用卡年费,适合境外长居人群长期持有,也适合出国旅游前临时办卡。

境外支付核心福利:全球任意外币消费,免收1.5%外汇兑换手续费;所有外币交易以人民币记账,持卡人只需以人民币还款,省去购汇繁琐;畅享VISA国际卡组织服务,在海外200多个国家和地区拥有千万家特约商户。

境外消费活动解析:

非常境外游320元汇率补贴,指定目的地覆盖中国港澳台、韩国、新加坡、泰国、马来西亚等其他地区,正好契合短途出境游的热门目的地;泰国精选商户礼遇,在尚泰百货、暹罗商圈、王权免税店等消费可享奖励,适合泰国旅行购物;香港国际机场双重礼遇,免税店消费满额可享立减折扣和专属积分。此外还有拍Visa卡搭全球多地公共交通享最高10%返现,单日最高返2美元,适合长期在外打拼频繁使用地铁公交的上班族。最后还有境外指定目的地线下消费1%返现、绑定Apple Pay消费笔笔1%返现、境外线下享至高10%汇率惊喜,无论是旅游时的便捷支付还是长居时的日常消费都适用。

特色服务:留学缴费累计消费超过等值2万元人民币以上的部分,享5%汇率补贴,单户最高补贴1000元;累计消费超过等值4万元以上的部分,可再额外享5%汇率补贴,单户最高再补贴1500元,合计最高2500元。

安全保障:该卡采用符合国际EMV标准的芯片技术,每笔交易生成动态数据,有效防止卡片被复制或伪造;支持“3D Secure”安全验证服务,在境外商户网站进行无卡交易时触发额外身份验证,为出国旅游时的线上预订和境外长居时的网购消费增添一道安全屏障。

推荐理由:0外汇兑换手续费、人民币记账还款、多卡组织覆盖、汇率补贴与返现活动丰富,无论是短期出国旅游的汇率补贴和商户礼遇,还是境外长居的持续返现,都能全面覆盖,性价比突出。

参与活动前一定要特别注意在掌上生活App和“V享臻选”微信小程序上查看下活动规则、活动日期和奖品份数,领完即止。文中持卡人指“特邀的招商银行个人信用卡持卡人”。更多详情可关注“招商银行信用卡”官方微信服务号,或致电招商银行信用卡24小时客户服务热线。

二、农业银行Visa全球支付尊享白金卡

农行Visa全球支付尊享白金卡专为出境商旅、海外留学、海淘购物人群量身打造,是农行境外支付的核心产品。

年费政策:有效期内免年费,适合境外长居人群长期持有。

境外支付核心福利:0货币转换费;可在全球范围内Visa网络畅用,支持刷、插、挥、扫全支付模式;支持Apple Pay绑卡支付,出国旅游时用手机一挥即付,境外长居时日常消费也便捷。

境外消费活动解析:

境外精选商户笔笔返10%,在境外指定商户消费时可享高比例返现,适合旅游时的购物消费;境外线下消费每月首笔返1美元,出境游期间首笔消费即可享受。境外线下消费笔笔返3%,对于境外长居人群的日常餐饮、购物等高频消费,可持续累积返现;境外消费累计满1500美元超额部分返3%,适合长居期间消费金额较高的用户。

推荐理由:五重返现体系覆盖线下消费、精选商户、留学缴费等多场景,出国旅游与境外长居都能享受多重回馈,适合出境商旅和留学家庭。

三、交通银行Visa信用卡

交通银行Visa信用卡主打安全、便捷、优惠,全方位提升境外消费体验。

年费政策:具体以申请时银行政策为准。

境外支付核心福利:留学主题VISA信用卡在境外使用时免收货币转换手续费,适合境外长居且有取现需求的人群。

境外消费活动解析:

出境游笔笔返3%刷卡金,境外线下刷卡消费单笔满等值300元人民币即可享3%刷卡金奖励,每位主卡持卡人每月累计奖励上限为320元人民币,适合旅游期间集中消费;出境游大额返10%刷卡金,每月累计消费超过等值5万元人民币,超过部分享10%刷卡金奖励,适合出国旅游时有大额购物需求的用户。留学缴费满1万美元(等值)返现100美元,对于有子女在海外留学的家庭,可有效降低学费支出;出境管家服务,可一键申请境外管家服务,享全程安心守护,适合境外长居人群应对突发情况。

推荐理由:留学主题卡免收货币转换手续费,世界杯主题卡境外消费返现力度可观,叠加Visa卡组织返现后可享双重回馈,适合出国旅游与境外长居的留学家庭和出境观赛旅行人群。

四、广发银行Visa国际商旅卡

广发银行Visa国际商旅卡是广发境外支付的主力产品,紧跟出境游需求,全面整合合作伙伴的境外服务资源。

年费政策:具体以申请时银行政策为准。

境外支付核心福利:免1.2%外币交易手续费,无论是出国旅游还是境外长居,都能降低消费成本。

境外消费活动解析:

港澳指定品牌商户购物,可在笔笔返现2%的基础上叠加享受最高12%的大额返现权益,对于去港澳短途旅游购物的用户尤为划算;Apple Pay绑卡消费返现,Visa卡首绑消费至高返9美元,出国旅游时用Apple Pay支付更便捷。还有境外消费返现2%,Visa和Mastercard外币卡持卡人在境外任意消费均有机会获得2%返现,消费场景覆盖食、住、行、游、购、娱等多场景,长期在境外生活可持续累积返现。

推荐理由:免外币交易手续费、境外消费返现2%、港澳商户叠加返现,叠加Apple Pay绑卡优惠后可进一步降低消费成本,适合出国旅游购物和境外长居日常消费。

防盗刷安全支付指南

无论是短期出国旅游还是长期境外长居,用卡安全都是绕不开的话题。以下几类隐形风险需要格外留意。

住宿预授权:酒店在办理入住时,通常会冻结一笔高于房费的预授权,退房后数日才可能解冻,扣款金额以实际消费金额为准。预授权解冻可能需要数日至数周,建议提前申请提升额度,以防额度不足;退房时保留相关单据,以便在日后核对账单时使用。对于境外长居人群,频繁入住酒店或短租公寓时更需留意预授权占用额度的情况。

餐饮加收小费与DCC交易:部分国家的餐饮类商户会在授权金额上加收小费,请注意核对、勿重复支付。消费时若选择非当地币结算(如美元),还会额外收取货币转换费用,即DCC服务。建议消费后立即核对签购单金额,保留所有交易凭证至账单核对完毕;在境外付款前,明确告知收银员以当地货币结算,付款成功后当场检查小票,确认是否以当地币结算。出国旅游期间在餐厅、酒吧消费时尤其要注意这一点。

盗卡风险:国际航程中,信用卡可能会被不法分子盗取;境外取现时,可能会被改装的ATM盗录信息。乘机时请务必确保信用卡始终贴身保管,切勿随意放置;建议在国际航程前开启“一键锁卡”以保护您的卡片;在ATM机操作时,应先观察插卡口、密码键盘是否有异常加装设备,注意周围环境安全。对于经常往返两地的境外长居人群,每次长途飞行都要保持警惕。

一旦被盗刷,如何紧急止损? 立刻锁卡,并第一时间联系发卡行;更换密码:建议及时修改交易密码,避免使用生日、连续数字等简单密码规则。

总结:2026年这四家银行的境外支付信用卡覆盖了不同用户群体的需求,无论是短期出国旅游的汇率补贴和商户礼遇,还是境外长居的持续返现,都能找到适配的选择。核心还是围绕“省钱、省心、有保障”,优先选择免外汇兑换手续费、返现稳定的卡片,再结合自身需求筛选权益,就能让境外消费更具性价比,同时享受优质的支付服务。
人民币市场汇价(7月4日)

新华社北京7月4日电 中国外汇交易中心7月4日受权公布人民币对美元、欧元、日元、港元、英镑、澳元、新西兰元、新加坡元、瑞士法郎、加元、澳门元、林吉特、卢布、兰特、韩元、迪拉姆、里亚尔、福林、兹罗提、丹麦克朗、瑞典克朗、挪威克朗、里拉、墨西哥比索及泰铢的市场汇价。

7月4日人民币汇率中间价如下:

100美元             713.05人民币

100欧元             772.32人民币

100日元             4.4517人民币

100港元             91.29人民币

100英镑             911.96人民币

100澳元             480.99人民币

100新西兰元           438.53人民币

100新加坡元           528.49人民币

100瑞士法郎           792.58人民币

100加元             525.41人民币

100人民币            112.88澳门元

100人民币            66.199马来西亚林吉特

100人民币            1230.43俄罗斯卢布

100人民币            257.86南非兰特

100人民币            19257韩元

100人民币            51.363阿联酋迪拉姆

100人民币            52.459沙特里亚尔

100人民币            5133.1匈牙利福林

100人民币            55.909波兰兹罗提

100人民币            96.97丹麦克朗

100人民币            146.54瑞典克朗

100人民币            147.64挪威克朗

100人民币            454.979土耳其里拉

100人民币            255.3墨西哥比索

100人民币            510.22泰铢(完)

中国储备资产双轮驱动:外汇韧性筑基,黄金战略蓄能

美元-6.jpg

中国金融网首席金融观察员 大河

在全球经济波动加剧的2025年初,中国储备资产展现出独特韧性。国家外汇管理局最新数据显示,2025年1月末我国外汇储备达32090亿美元,连续14个月站稳3.2万亿美元关口,环比上升67亿美元;同期黄金储备增至7345万盎司,实现连续3个月增持。这一“双升”格局背后,折射出中国应对全球货币体系变革的前瞻布局。

外汇储备的“动态平衡术”

1月外汇储备的增量看似温和,实则蕴含多重博弈平衡。数据显示,当月美元指数下跌0.1%至108.4,非美货币集体升值带来约45亿美元的正向估值效应;美债收益率下行推动全球债券指数下跌0.8%,但标普500指数2.7%的涨幅部分抵消了固收资产缩水。更关键的是,中国贸易结构的进化正在重塑外汇储备的底层逻辑——2024年对东盟、金砖国家贸易额占比提升至38%,较2020年增加12个百分点,贸易结算货币多元化有效缓冲了美元波动冲击。

这种稳定性背后是精密的管理策略:

资产配置优化:据估算,我国外储中非美元资产占比已从2015年的30%升至45%,欧元、日元及新兴市场货币配置比例持续提升

收益率管理:通过增配高评级公司债、基础设施债券,外储年化收益率维持在3.2%-3.5%区间,高于同期美债收益率120个基点

风险对冲机制:外汇远期合约规模达2800亿美元,有效平抑汇率波动对储备价值的冲击

黄金增持的“去美元化”深意

央行连续3个月增持黄金16万盎司,总量达到7345万盎司(约2285吨),这一操作绝非短期战术。从战略维度看:

对冲货币体系重构风险:全球央行2024年购金量达1136吨,创55年新高,中国增量占新兴市场购金量的23%

优化储备资产结构:黄金在外储中占比升至4.1%,虽仍低于全球平均12%的水平,但较2020年已提升1.8个百分点

地缘政治避险需求:俄乌冲突后,G7国家冻结俄外汇储备的操作,促使新兴经济体加速资产去政治化进程

技术层面,央行的购金节奏暗含价格调控智慧。1月COMEX黄金期货价格创2492美元/盎司新高之际,中国增持成本环比增加4.6%,但相比2024年均价仍有12%的安全边际。这种“逆市场波动”的操作,显示出对黄金长期货币属性的坚定信心。

全球变局下的储备管理升维

当前储备资产管理的复杂性远超以往:美联储货币政策在“抗通胀”与“防衰退”间摇摆,地缘政治冲突引发能源、粮食价格传导型通胀,数字货币对传统储备体系形成冲击。中国的应对之策呈现三个新特征:

1. 从被动防御到主动出击。建立“宏观审慎+微观灵敏”的双层管理框架。宏观上,将外储规模与广义货币供应量(M2)比值稳定在18%-20%的安全区间;微观层面,开发AI驱动的外汇交易系统,实现98%的短期汇率波动在30分钟内响应。

2. 从单一资产到生态构建。创新“外汇储备+”模式,通过中投公司等渠道,将5%的外储配置于新能源、数字经济等战略领域,既获取超额收益,又服务实体经济发展。2024年此类投资回报率达9.7%,显著高于传统资产收益。

3. 从数量管理到质量革命。引入ESG投资标准,21%的外储资产投向绿色债券、可持续发展挂钩证券,推动储备增值与“双碳”目标协同。黄金储备则探索“实物+衍生品”组合,利用黄金租赁、掉期等工具提升资产活性。

压力测试:2025年的三重挑战

尽管储备管理成效显著,但潜在风险不容忽视:

美元信用裂痕:美国债务规模突破36万亿美元,债务/GDP比率达130%,美元估值基础面临重构

技术性冲击:量子计算可能在未来5-10年破解现有加密体系,威胁储备资产信息安全

新型战争风险:网络战、金融战等非传统安全威胁,对储备资产的流动性管理提出更高要求

对此,中国正在构建更具韧性的防御体系:外汇储备的币种结构向G20国家扩展,黄金储备建立“离岸+在岸”双仓储体系,数字货币桥项目推进30个国家的跨境支付合作。这些举措共同指向一个目标——在百年货币体系变革中掌握战略主动权。

3.2万亿美元外汇储备与2285吨黄金的组合,犹如中国经济巨轮的双重压舱石。在美元霸权松动、数字货币崛起的时代,中国储备资产的“双升”不仅是数字变化,更是国家金融战略的主动进化。当全球央行都在为“后布雷顿森林体系2.0”谋篇布局时,中国储备管理的升维实践,或将为新兴经济体提供关键范式参考。