为啥人民币不能1:1兑换美元?别想了,这仨条件我们不能同时满足
人民币要是真能1元换1美元,很多人的第一反应很直接,进口货大降价,出国花钱像开了折扣,工资没涨,购买力先起飞。
听着确实很香。

可汇率并不是一张可以随意修改的价目表,它牵动的是工资、成本、出口、资产价格,以及整个经济体系对未来的判断
截至2026年8月28日,人民币对美元汇率中间价为6.7811,把这个数字直接改成1,看似只是牌价变化,实际上等于把经济运行中的一把标尺整体换掉
人民币升值本身并不是问题,真正需要警惕的是,在产业承受能力没有同步提高时,先用行政想象把汇率推到某个漂亮数字
经济学家蒙代尔提出的“不可能三角”早已说明,资本自由流动、汇率高度稳定和货币政策独立,三者无法同时完全实现
对中国来说,人民币实行的是有管理的浮动汇率,更现实的目标是保持汇率总体稳定,同时保留货币政策服务国内经济的空间
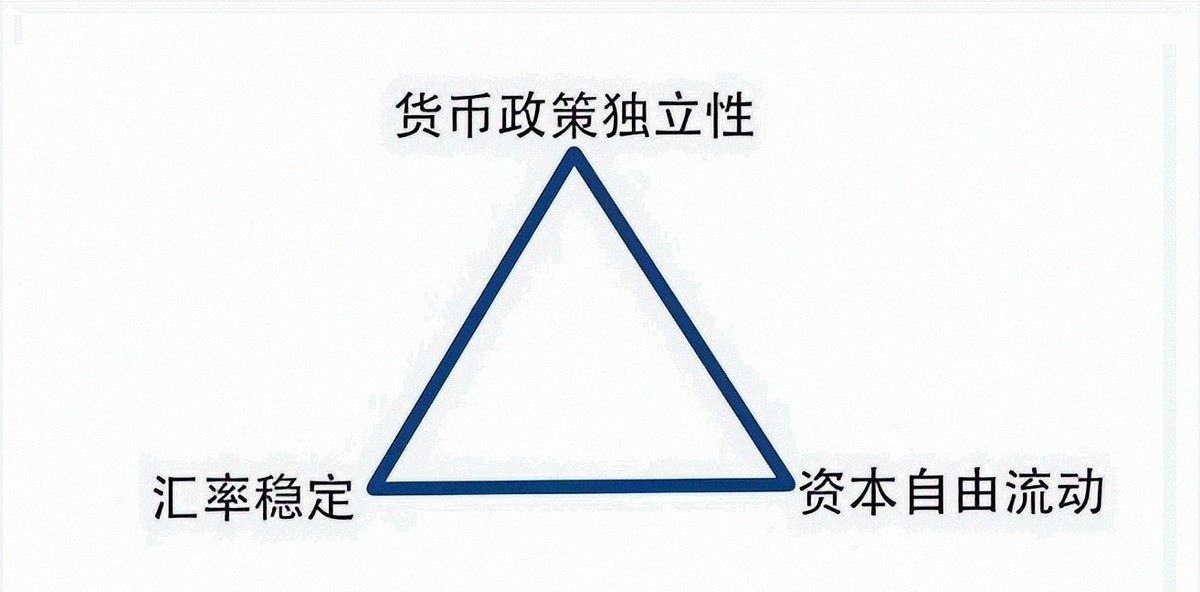
国内经济需要降息、增加流动性或者支持实体企业时,货币政策必须有自己的方向,不能完全跟着海外利率变化走
而为了避免汇率大幅波动,资本跨境流动又不可能毫无约束,否则市场很容易形成单边预期,企业和居民的判断也会被短期行情带着走
1:1并不是一个自动增加福利的按钮,它背后对应的是一整套成本重新分配,最先感受到压力的,往往不是买进口商品的人,而是利润本就不厚的出口企业
国家统计局公布的数据显示,2026年前7个月,全国规模以上工业企业营业收入利润率为5.66%,制造业为4.88%,纺织业约为2.64%,纺织服装、服饰业约为2.99%
假设深圳一家外贸企业接到100万美元订单,按6.8左右的汇率计算,回款大约是680万元人民币,扣除各项成本后,企业可能只剩下几十万元利润
如果汇率突然变成1:1,同样的订单只能换回100万元人民币,但工人工资、厂房租金、原材料、水电和物流费用,并不会同步缩减到原来的六分之一
汇率变化带来的几百万元成本缺口,不会凭空消失,只会转化为利润压缩、订单流失,甚至企业停产和就业压力
海外客户面对突然上涨的人民币报价,可能会转向其他供应商,而一笔订单的离开,影响的也不只是某一家工厂,还包括纱线、染整、包装、运输以及大量家庭收入
东莞大朗年产毛衣约9亿件,拥有2.8万多家毛纺织市场主体和20多万从业人员;浙江诸暨年产袜子超过250亿双,约占全球总量三分之一
这些数字说明,制造业的汇率风险从来不是企业账面上的小数点变化,而是会沿着产业链逐层传导的现实压力
我国外贸主体直接和间接带动就业超过1.8亿人,约占全国就业人员四分之一,任何影响出口竞争力的剧烈调整,都必须把就业承受能力放在重要位置
牌价上的“1”看起来整齐漂亮,但工人的收入、企业的订单和产业链的稳定,不能靠修改一个数字来保证
汇率稳定之外,资本流动也是不能绕开的另一道关
外汇局公布的数据显示,2026年7月企业和个人等非银行部门跨境收支合计1.7万亿美元,跨境资金净流入598亿美元,银行结售汇顺差183亿美元,市场供求总体保持平稳
正常的资金流动并不可怕,真正需要防范的是市场形成“人民币只会升值”的一致预期
如果汇率目标被固定,人民币又被认为将持续升值,同时资本进出完全放开,资金就可能集中买入人民币资产,试图同时赚取资产收益和汇率收益
当所有人都被训练成只押一个方向,汇率政策面对的就不再是普通交易,而是一场规模可能迅速放大的套利博弈
资金短时间大量涌入,可能推高部分资产价格并改变国内流动性;而当国内需要根据自身情况调整利率时,为了维持既定汇率,又可能被迫顾及资金是否外流
1997年亚洲金融危机已经说明,高度稳定的汇率预期遇上大规模短期资本流动,市场信心一旦变化,资金掉头的速度会非常快
1985年《广场协议》之后,日本经历日元大幅升值,随后资产泡沫膨胀并破裂,虽然不同国家的经济条件不能简单类比,但其中“汇率变化会重塑资产和产业预期”的机制值得重视
汇率政策最怕的不是人民币走得慢,而是让市场形成没有退路的单边押注
这并不意味着人民币不能更强,关键在于人民币的分量究竟由什么托住
2026年前7个月,我国机电产品出口11.12万亿元,同比增长21.2%,占出口总值63.8%;劳动密集型产品出口2.37万亿元,同比下降1.4%
7月高技术产品出口增幅超过50%,对出口增量的贡献接近六成,这些变化说明中国制造正在从依靠低成本竞争,逐步转向依靠技术、效率、品牌和完整供应链竞争
更有质量的人民币升值,应该建立在产业升级之后,而不是把汇率先抬上去,再要求企业在原地承受冲击
当高端装备、电动汽车、锂电池、工业机器人等产品拥有更强的技术含量和定价能力时,企业才更有可能消化汇率变化,而不是只能靠压低工资和利润来维持订单
人民币走强带来的进口红利当然值得期待,但这种红利要建立在企业有利润、劳动者有岗位、产业有韧性的基础上
中国供应链如果因为极端汇率变化被迫大幅涨价,海外订单即使转向其他地区,新的产能、配套和物流体系也需要重新建设,最终增加的成本仍可能回到商品价格上
真正有分量的人民币,不是牌价上看起来更接近美元,而是中国企业能够卖出更高附加值的产品,拥有更稳定的利润和更强的定价权
所以,人民币能否兑换成1美元,从来不是“想不想”的简单问题,而是资本流动、货币政策、产业竞争力和就业稳定共同作用的结果
哪一天技术、品牌和效率真正把产业底盘托稳,人民币自然会获得更坚实的升值基础;在那之前,保持弹性、守住稳定,本身就是对经济和普通人负责
汇率表上的数字很醒目,但真正托住人民币的,始终是千千万万人的工作、企业持续创造利润的能力,以及一整套经得住变化的产业体系