Category: 未分类

香港外汇基金上半年投资收入1944亿港元

中新社香港7月31日电 香港金融管理局31日公布,2025年上半年香港外汇基金录得投资收入1944亿元(港元,下同)。

截至今年6月底,香港外汇基金总资产为42971亿元,较去年底增加2161亿元,而其累计盈余为8779亿元。
香港金融管理局资产增长_全球外汇投资_香港外汇基金投资收入

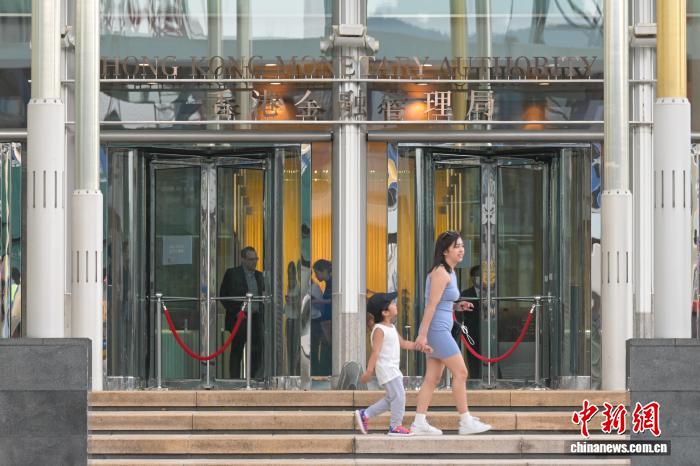
7月31日,香港金融管理局公布,截至2025年6月底,香港外汇基金总资产为42971亿港元,较上月底增加1377亿元。图为香港金融管理局。(资料图) 中新社记者 陈永诺 摄

香港金融管理局总裁余伟文表示,今年上半年美国与主要经济体的关税问题磋商出现阶段性进展,令投资者信心回稳,全球股市回升。债市方面,美联储在上半年维持货币政策目标不变,美元债券收益率继续处于较高水平,为外汇基金持有的债券组合带来不错的利息收入。加之美元兑主要货币在上半年走弱,为外汇基金资产带来可观外汇估值上调。

但他认为,下半年投资环境仍不明朗,美国政府经贸政策立场缺乏可预测性,贸易摩擦和地缘政治局势恶化,会导致金融市场大幅波动。加之美联储货币政策的调整,以及市场对美国政府偿还债务能力的关注,也可能影响美元资产以及美元兑其他货币的表现。香港金融管理局会继续坚守“保本先行、长期增值”原则,作出适当防御性部署。

另外,香港认可机构存款总额于今年6月份环比上升0.9%,其中港元存款减少0.9%,外币存款则上升2.4%。(完)
人民币对美元中间价报6.7882 调升18个基点

中国经济网北京8月12日讯 今日,人民币对美元汇率中间价报6.7882,较前一交易日调升18个基点。

中国人民银行授权中国外汇交易中心公布,2026年8月12日银行间外汇市场人民币汇率中间价为:1美元对人民币6.7882元,1欧元对人民币7.8095元,100日元对人民币4.2548元,1港元对人民币0.86515元,1英镑对人民币9.1407元,1澳大利亚元对人民币4.7793元,1新西兰元对人民币3.9767元,1新加坡元对人民币5.2884元,1瑞士法郎对人民币8.3461元,1加拿大元对人民币4.8574元,人民币1元对1.1911澳门元,人民币1元对0.60400马来西亚林吉特,人民币1元对12.2256俄罗斯卢布,人民币1元对2.3912南非兰特,人民币1元对209.16韩元,人民币1元对0.54310阿联酋迪拉姆,人民币1元对0.55519沙特里亚尔,人民币1元对46.7070匈牙利福林,人民币1元对0.55014波兰兹罗提,人民币1元对0.9574丹麦克朗,人民币1元对1.4075瑞典克朗,人民币1元对1.4037挪威克朗,人民币1元对7.05360土耳其里拉,人民币1元对2.5192墨西哥比索,人民币1元对4.9062泰铢。

世界第一大外汇储备国是哪个国家-中国是最大外汇储备国

外汇储备作为一国货币在国际金融市场上持有的资产总量,是衡量一个国家综合国力、金融稳定及全球经济影响力的核心指标之一。在全球化深入发展的今天,外汇储备已不再仅仅是被动应对国际收支逆差的手段,而是演变为国家参与全球治理、维护货币政策独立性以及推动国际贸易合作的重要工具。对于许多发展中国家来说呢,外汇储备更是国家金融安全的“压舱石”,直接关系到其在国际资本流动中的话语权与抗风险能力。

随着经济格局的演变,关于“世界第一大外汇储备国”这一问题的答案,正随着各国经济实力的消长而不断发生动态调整。

随着全球经济从单极走向多极,传统的单一货币霸权正在逐渐松动,新兴市场国家在全球金融体系中的地位显著提升。在这一背景下,探讨“世界第一大外汇储备国”不仅是一个静态的数据统计问题,更是一个涉及地缘政治、货币政策、贸易格局以及全球金融治理结构的复杂议题。从早期的美元独大时代,到如今各种货币竞相崛起并争夺这一重要战场的过程,都深刻反映了当今世界经济的复杂性。

1.历史演变与美元霸权的终结

2.数据背后的逻辑:为何中国仍居榜首

3.全球储备格局的重塑

4.在以后展望与关键挑战

,关于世界第一大外汇储备国的认定,是一个动态的、多维度的过程。虽然中国凭借其庞大的经济体量和持续的外汇积累,长期保持第一的位置,但全球储备格局正经历着深刻的变革。在以后,随着新兴市场国家的崛起和美元霸权的相对衰落,这一排名可能会发生微妙变化。

5.归结起来说与展望

回顾历史,美元曾长期主导全球外汇市场,但随着全球经济格局的演变,这一格局已发生根本性转变。当前,中国作为全球最大的外汇储备国,其地位不仅源于经济实力的积累,更得益于其在全球金融治理中的核心作用。尽管其他国家的储备规模在增长,但中国凭借其在贸易顺差、政策调控及全球资产配置上的优势,依然稳居世界第一的位置。

展望在以后,全球外汇储备市场将继续向着更加多元化、安全化的方向发展。新兴市场国家将通过增持本币资产、黄金储备等方式,逐步提升在全球金融体系中的话语权。中国将继续发挥其作为最大储备国的作用,通过优化资产配置、加强国际合作,为全球金融稳定贡献更多力量。

在这个充满变数的时代,理解“世界第一大外汇储备国”意味着理解全球经济的脉搏。它不仅是一个经济数据的反映,更是政治博弈、文化冲突与市场机遇交织的产物。对于关注国际经济动态的投资者、政策制定者以及学术研究者来说呢,持续关注这一领域的动态变化,是把握全球经济走向的关键所在。

随着全球金融体系的不断演进,中国作为世界第一大外汇储备国的地位将更加稳固,同时也面临着新的机遇与挑战。在全球化与本土化并行的背景下,如何平衡好国家利益与国际合作,将是在以后需要持续探索的重要课题。

香港中福期货:黄金成为有效的风险对冲工具

外汇风险的对冲工具主要有_个人投资者黄金对冲_黄金对冲策略

9月3日,香港中福期货指出,黄金对冲策略对于个人投资者和中小企业而言至关重要。此策略通过在期货市场进行对冲交易,以抵御黄金价格波动带来的风险,帮助投资者降低潜在损失,控制成本,并确保实现预期利润。

由于黄金市场价格波动较大且难以预测,个人投资者和中小企业在购买黄金时可能面临价格上涨的风险,而在出售黄金时则可能遭遇价格下跌,导致利润缩减甚至亏损。通过运用黄金对冲策略,投资者可以利用期货市场的价格变化来对冲现货市场的风险,从而保持业务稳定,实现可持续发展。

黄金对冲的基本原理是,尽管期货市场和现货市场相互独立,但它们受到相同经济因素的影响,价格走势通常相关。通过在这两个市场进行相反方向的交易,可以用一个市场的利润来抵消另一个市场的损失,从而达到保值的目的。

对冲策略的效果取决于基差的变化,即现货市场价格与期货合约价格之间的差额。基差波动会直接影响对冲的有效性,因此个人和中小企业在实施对冲策略时,需要密切关注市场动态,并根据变化灵活调整策略。

香港中福期货建议,黄金对冲策略特别适用于对金价波动敏感的个人和中小企业,因为这些波动可能会显著影响其成本和利润。随着黄金市场的发展和投资工具的日益完善,利用黄金投资工具进行对冲已成为管理风险、确保经营稳定的重要手段。因此,个人和中小企业在选择和执行对冲策略时,应深入了解市场动态,制定符合自身需求的保值计划,以确保业务的稳健与可持续发展。

新浪合作大平台期货开户 安全快捷有保障

黄金对冲策略_个人投资者黄金对冲_外汇风险的对冲工具主要有

外汇风险的对冲工具主要有_个人投资者黄金对冲_黄金对冲策略

会计实务:主要外币的业务会计处理.doc

主要外币的业务会计处理1.主要外币业务的会计处理(l)外币兑换业务。借:银行存款——人民币户(发生时的交易汇率) 财务费用(永远在借方) 贷:银行存款——美元户(发生时的市场汇率)(2)外币购销业务。借:资产类科目 贷:应付账款(发生时的市场汇率)借:应收账款(发生时的市场汇率) 贷:主营业务收入等(3)外币借款业务。借:银行存款——美元户(发生时市场汇率) 贷:短期借款等(发生时市场汇率)(4)接受外币资本投资。借:银行存款——美元户(发生时市场汇率)借或贷:资本公积(差额) 贷:实收资本(合同约定汇率)注:若公司没有约定汇率,应按发生时市场汇率折算。2.期末汇兑损益的处理(1)汇兑损益产生的两种情况。1)外币兑换。由于银行总是低价购入、高价卖出,企业总是产生汇兑损失。2)持有外币货币性资产和负债期间汇率变动产生:在月末计算汇兑损益时,应对外币账户的期末余额以期末汇率进行折算,折算金额与账面金额之间的差额,即为汇兑损益。外币货币性资产。汇率上升时,产生汇兑收益;汇率下降时,产生汇兑损失。外币货币性负债。汇率上升时,产生汇兑损失;汇率下降时,产生汇兑收益。(2)处理方法。1)对于满足资本化条件的,计入固定资产原值。2)筹建期间不满足资本化条件的,先计入长期待摊费用,在开始生产经营当月计入损益。3)其他情况,均计入当期财务费用。借:银行存款(调整为期束外币余额×汇率) 应收账款   在建工程 贷:长期借款 应付账款 财务费用3.外币会计报表折算的方法(1)现行汇率法。1)所有者权益项目中实收资本、资本公积、盈余公积采用历史汇率,来分配利润按利润分配表数额列示。2)其他项目采用现行汇率。3)损益类项目也可采用平均汇率。4)外币会计报表折算差额计入当期损益,或在所有者权益项目中单列。(2)流动性与非流动性项目法。1)流动资产和流动负债采用现行汇率。2)长期资产,长期负债和所有者权益中实收资本,资本公积、盈余公积采用历史汇率,未分配利润按利润分配表数额列示。3)损益表项目中,折旧费和摊销费用采用历史汇率,其余采用当期平均汇率。4)外币会计报表折算差额在所有者权益中单列。(3)货币性与非货币性项目法。1)货币性资产项目(货币资金、应收账款、应收票据等)和货币性负债项目(应付账款、应付票据、长期借款)采用现行汇率。2)非货币性项日和所有者权益项目中实收资本、资本公积、盈余公积采用历史汇率,未分配利润采用平衡数。3)损益类项目中,折旧费、摊销费用采用历史汇率,销售成本项目计算公式如下:销售成本=期初存货(历史汇率)+本期购货(平均汇率)一期末存货(历史汇率)不同的汇率折算后计算,其余采用平均汇率。4)外币会计报表折算差额在所有者权益中单列。(4)时态法。1)货币资金、应收项目和应付项日采用现行汇率。2)现行成本反映的非货币性资产(市价计价的存货、投资等)采用现行汇率,其余非货币性资产和所有者权益项目中实收资本配利润采用平衡数。3)损益类项目采用现行汇率或平均汇率本项目计算公式如下:资本公积、盈余公积采用历史汇率,未分折旧费和摊销费用采用历史汇率,销售成销售成本=期初存货(历史汇率)+本期购货(平均汇率)一期末存货(历史汇率或现行汇率)按不同的汇率折算后计算。4)外币会计报表折算差额在所有者权益中单列。4.我国外币会计报表折算我国外币报表的折算方法,基本上是采用单一汇率法,即现行汇率法。(1)资产负债表的折算。1)资产、负债类项目按决算日市场汇率折算(按现行汇率)。2)所有者权益项月中除“未分配利润”外,以历史汇率折算。3)“未分配利润”抄利润分配表中数据。4)外币报表折算差额递延处理:在所有者权益类项目下单列“外币会计报表折算差额”,并逐年累计下去。5)年初数按上年折算后资产负债表有j∈项目金额列示。(2)利润表和利润分配表的折算。1)利润表所有项目和利润分配表有关反映发生额的项目按当期平均汇率折算,也可以采用决算日的市场汇率折算(按平均汇率或现行汇率)。2)利润分配表“净利润”按折算后利润表该项目金额填列。3)利润分配表“年初未分配利润”按上期折算后利润分配表“未分配利润”项日期末数填列。4)利润分配表“未分配利润”根据折算后利润分配表其他各项目金额计算填列。5)上年实际数按上年折算后利润表和利润分配表有关数字填列。今日小记(1)外汇指的是以外国货币表示的,为各国普遍接受的,可用于国际间债权债务结算的各种支付手段。(2)外汇必须具备三个特点:可支付性、可获得性、可换性。(3)汇率,又称汇价,指一国货币以另一国货币表示的价格,币间的比价。(4)汇率的标价方式分为两种:直接标价法和间接标价法。(5)为规范外正账户的开立和使用,加强外汇账户的监督管理或者说是两国货根据《中华人民共和国外汇管理条例》和《结汇、售汇及付汇管理规定》,特制定《境内外汇账户管理规定》。(6)汇款是指银行接受客户的委托,通过其自身建立的通汇网络,使用合适的支付凭证,将款项交付给收款人的一种结算方式。(7)信用证是指开证银行应中请人的要求并按其指示向第三方开立的栽有一定金额的、在一定的期限内凭符合规定的单据付款的书面保证文件。(8)托收是出口人在货物装运后,开具以进口方为付款人的汇票(随附或不随付货运单据),委托出口地银行通过它在进口地的分行或代理行代出口人收取货款的一种结算方式。(9)银行保函是指银行应委托人的申请而开立的有担保性质的书面承诺文件,一旦委托人未按其与受益人签订的合同的约定偿还债务或履行约定义务时,由银行履行担保责任。(10)外汇业务核算原则:外币账户采用双币记账、外币核算采用折算入账、汇兑损益的账务处理、外币分账制的账务处理、外币账户月末余额的账务处理。小编寄语:会计学是一个细节致命的学科,以前总是觉得只要大概知道意思就可以了,但这样是很难达到学习要求的。因为它是一门技术很强的课程,主要阐述会计核算的基本业务方法。诚然,困难不能否认,但只要有了正确的学习方法和积极的学习态度,最后加上勤奋,那样必然会赢来成功的曙光。天道酬勤嘛!