经常账户、资本账户和汇率啥关系?财经小白也能看懂的逻辑

经常账户、资本账户和汇率啥关系?财经小白也能看懂的逻辑

平时换汇、海淘、给留学的孩子打生活费、算海外资产收益,都离不开汇率,很多人只知道盯着涨跌数字,却搞不懂背后为什么涨为什么跌,今天纯干货给大家捋明白底层逻辑,再教大家正确用专业汇率工具省麻烦少踩坑。

一、汇率基础科普:一文搞懂核心逻辑1. 先搞懂两个“国家账本”

不用记晦涩术语,你就把两个账户理解成国家的两本收支账就行:

经常账户:就是国家的「日常买卖账本」,咱们卖国货给国外赚的外汇、出国旅游花的钱、买进口商品付的钱、给海外亲友转的生活费,全记在这本账里。赚的比花的多就是顺差,花的比赚的多就是逆差。

资本账户:就是国家的「投资买卖账本」,外资来中国开厂、买A股、买房产算资本流入,咱们国内朋友买港美股、海外买房、对外投资算资本流出,这本账记的就是跨国投资的收支情况。

2. 两个账户怎么影响汇率?

逻辑特别简单,就是供需决定价格:

要是经常账户顺差+资本账户流入多:说明市场上赚的外汇多、外资换人民币的需求也大,人民币就容易升值,咱们换外汇就更划算;

要是经常账户逆差+资本账户流出多:说明市场上外汇花的多、大家换外币的需求大,人民币就有贬值压力,换汇成本就会变高。

3. 普通人最容易踩的汇率误区

好多人疑惑“为什么我网上查的汇率和银行换的不一样?”,核心原因是你搞混了两个价格:
汇率基础逻辑_汇率工具使用技巧_人民币汇率贬值 外汇收支

网上搜出来的是实时市场中间价,是全球外汇市场的交易基准价,不针对个人换汇;

银行换汇的价格是现钞/现汇买入价、卖出价,相当于银行收取的服务差价:你找银行买外币,银行的卖出价会比中间价高;你把外币卖给银行,银行的买入价比中间价低,这个差价就是大家换汇时看起来“亏了”的核心原因,属于行业常规设置。

4. 汇率波动对不同人的实际影响

刚好对应大家的日常使用场景:

出游/海淘人群:小额换汇、买进口货的场景,找准汇率低位兑换,一次旅行下来能省出好几百的门票、奶茶钱,海淘也能少掏几十块运费钱;
人民币汇率贬值 外汇收支_汇率工具使用技巧_汇率基础逻辑

留学人群:大额交学费、换生活费的场景,避开汇率高位换汇,差0.1个点位可能就能省出大几千的生活费,非常划算;

海外投资人群:持有港美股、外币资产的场景,汇率波动直接影响最终实际收益,比如你买的港美股涨了2%,但同期人民币对港币涨了3%,换算成人民币其实是亏的,这是很多人容易忽略的盈亏关键点。

5. 多币种换算的小常识

要是多国出行、手里持有多种外币,手动挨个算汇率不仅麻烦还容易算错,专业的多币种同步换算功能,能一次性搞定所有币种的金额换算,效率高很多。

二、专业汇率工具通用功能教学

以下是通用型专业全球汇率监测换算工具的标准功能,这类工具在各大主流手机应用商店都能搜到,属于专项服务汇率需求的工具类产品,大家可以按需了解用法:

1. 实时精准换算核心功能

这类工具会全天候同步全球实时市场基准汇率,币种库覆盖全球绝大多数国家的法定货币;支持自定义收藏个人常用币种,比如人民币、美元、港币、新元、日元都可以自己选;只要输入任意一个币种的金额,其他收藏的币种会自动同步换算出对应金额,一键就能看全,适配多币种核算、海淘比价、资产统计的所有场景,不用挨个手动计算。

2. 汇率行情走势监测功能

支持多周期走势图自由切换,包含5天短期走势、月度、年度、超长周期历史行情图表;大家可以通过走势图表直观判断当前汇率处在高位还是低位,能掌握合理的换汇、资产汇兑操作参考依据,避免盲目操作带来的亏损。比如要换学费的朋友,看近半年的走势发现现在是近3个月的低点,就可以及时兑换,避免之后汇率上涨多花钱。

3. 桌面快捷小组件功能

可以把常用的汇率查询条目添加到手机桌面,不用特意打开工具,解锁手机就能实时查看更新的汇率,适配高频查汇率、实时盯行情、快速比价的日常需求,用起来很方便。

最后总结

总的来说,不管是日常小额换汇、海淘,还是大额交学费、持有海外资产,懂点基础的汇率逻辑,再会用专业工具辅助判断,都能帮大家少踩汇兑的坑,省下不必要的开支,这些知识点足够覆盖绝大多数普通人的使用需求啦。
人民币80年汇率变迁!从2.46到8.7再到7块,如何影响我们的钱包?

人民币汇率的动态变化,是贯穿中国经济发展的核心脉络之一,更是中国从封闭经济走向全面开放、从计划体制迈向市场化体系的直观缩影。

从建国后长期固定的汇率数值,到改革开放双轨制的探索调试,再到市场化改革后的双向波动,人民币对美元汇率完成了从2.46、8.7再到7元区间震荡的巨大跨度调整。

看似简单的数字涨跌,背后串联着国内经济体制变革、国际贸易格局迭代、全球金融环境更迭,同时深刻影响着进口物价、企业经营、跨境消费以及千家万户的日常收支,与国民经济发展和百姓生活息息相关。

人民币汇率历史变迁_工商银行外汇牌价_人民币汇率市场化改革历程

上世纪中后期,我国市场经济尚未成型,外汇资源由国家统筹管控,人民币汇率并非市场交易形成,而是依托国家经济发展需求统一制定。

1955年至1970年,人民币对美元汇率长期稳定在1:2.4618的固定水平。这一阶段,我国对外贸易规模极小,对外经济交流有限,外汇资金主要服务于国家重点工程建设和基础经济布局,普通民众几乎没有接触外汇、跨境消费的渠道。

因此,彼时的汇率长期稳定,对居民日常生活、国内消费市场几乎没有实质性影响,仅服务于国家宏观经济规划。

工商银行外汇牌价_人民币汇率历史变迁_人民币汇率市场化改革历程

改革开放的全面推进,彻底打破了封闭的经济格局,国内外贸易、投资、技术交流日益频繁,传统固定汇率制度已无法适配市场化发展需求。

1978年至1993年,我国开启汇率双轨制探索,形成官方汇率与市场调剂汇率并行的格局。官方汇率适配国家层面的基础经济往来,而企业进出口、市场化外汇交易,则依托市场调剂汇率开展。这种过渡性制度适配了改革开放初期的经济发展节奏,助力外贸产业初步起步。

但随着市场经济快速扩张,双轨制的弊端逐步凸显,两种汇率价差持续拉大,造成市场交易混乱、资源配置失衡。

工商银行外汇牌价_人民币汇率历史变迁_人民币汇率市场化改革历程

1993年底,官方汇率约为5.8元兑换1美元,而市场调剂汇率一度飙升至8.7元以上。巨大的汇率差距,源于当时国内投资扩张、外贸需求激增、外汇储备短缺的结构性矛盾。彼时我国外汇储备体量较小,国际收支承压,汇率制度改革、实现汇率统一成为市场化发展的必然要求。

1994年是人民币汇率市场化改革的关键节点,我国正式取消汇率双轨制,实现官方与市场汇率并轨,人民币对美元汇率统一调整至8.7左右,确立了以市场供求为基础、有管理的浮动汇率制度。

此次改革重塑了我国外贸发展格局,人民币适度贬值大幅提升了出口商品的价格优势,助力国内制造业打开国际市场,出口企业盈利能力显著提升。

人民币汇率历史变迁_人民币汇率市场化改革历程_工商银行外汇牌价

进口设备、能源、原材料成本同步上涨,对进口依赖型企业形成短期压力。伴随着国内制造业快速崛起、出口规模持续扩大、外汇储备稳步攀升,人民币汇率逐步企稳,在8元区间长期稳定运行,为后续深化改革奠定了坚实基础。

2005年7月,我国启动新一轮汇率形成机制改革,彻底告别单一盯住美元的模式,改为参考一篮子货币动态调节,人民币正式进入长期升值通道。

2005年至2015年,人民币对美元汇率从8元区间稳步升至6元区间。这一轮升值红利广泛惠及民生与产业发展,进口商品、海外原材料、高端设备采购成本持续下降,有效降低了制造业升级成本。

工商银行外汇牌价_人民币汇率市场化改革历程_人民币汇率历史变迁

同时,跨境留学、旅游、海外购物等消费成本大幅降低,普通民众切实享受到汇率改革的红利,跨境消费逐渐走入大众生活。

但人民币升值也带来了结构性挑战,对于依靠低价竞争、利润空间薄弱的传统出口企业,汇率升值直接压缩盈利空间,倒逼行业加速转型升级,通过技术创新、产品升级、优化产业结构摆脱价格依赖,推动我国外贸产业从“量增”向“质升”转型。

2015年“811汇改”成为汇率市场化的又一里程碑,此次改革进一步放开汇率浮动空间,强化市场供求在汇率形成中的核心作用,彻底终结了人民币单向升值的走势,开启双向波动的常态化格局。

工商银行外汇牌价_人民币汇率历史变迁_人民币汇率市场化改革历程

自此,人民币汇率不再呈现单边趋势,而是根据国内外经济形势、市场资金流动灵活调整,市场化特征愈发鲜明。

进入近年,人民币对美元汇率长期围绕7元区间双向波动,影响汇率走势的因素愈发多元复杂。美元货币政策调整、全球经济复苏节奏、国际贸易关系、跨境资本流动、地缘金融环境等多重因素,共同主导汇率波动。

而汇率的涨跌从来没有绝对的优劣,始终是利弊共生、利弊均衡的动态过程。

工商银行外汇牌价_人民币汇率市场化改革历程_人民币汇率历史变迁

人民币升值,利好进口消费、跨境出行和企业进口采购,但会削弱出口竞争力;人民币贬值,能够提振外贸出口、拉动外向型经济,但会推高进口成本、加剧输入性通胀压力。

这种双向影响,本质是汇率对国内不同产业、不同群体的利益平衡调节,也是我国经济融入全球市场的真实体现。

纵观数十年变迁,人民币汇率从固定管控到双轨探索,再到市场化双向波动,数字的更迭完整记录了中国经济对外开放的全过程。

工商银行外汇牌价_人民币汇率市场化改革历程_人民币汇率历史变迁

从封闭孤立、依赖国家统筹的经济模式,到全面开放、深度融入全球产业链的市场化经济体,汇率制度的每一次改革,都精准适配国内经济发展阶段,服务于产业升级和对外开放大局。

立足当下,人民币汇率早已不再是单纯的贸易结算工具,而是衔接国内国际双循环的核心经济变量。未来,全球经济波动、美元周期走势、国际资本流动仍会带来短期汇率震荡,但汇率长期走势始终依托于中国经济基本面、国际收支稳定性和金融市场成熟度。

对于市场主体而言,汇率常态化波动意味着企业必须建立完善的风险对冲机制,通过金融工具规避汇率波动带来的经营风险,主动适配市场化汇率节奏。

人民币汇率市场化改革历程_工商银行外汇牌价_人民币汇率历史变迁

对于普通民众而言,无需过度关注短期汇率涨跌,只需理性看待其对进口消费、跨境出行的间接影响。

回望人民币汇率数十年变迁,2.46、8.7、7元区间这些标志性数字,承载的不仅是货币价格的变化,更是中国经济体制迭代、对外开放深化、产业实力崛起的时代印记。

汇率的市场化变革,是中国经济高质量发展的必然结果。未来,随着国内金融市场持续成熟、经济结构不断优化,人民币汇率将保持稳健双向波动,持续服务于国内国际双循环的新发展格局。

人民币汇率市场化改革历程_人民币汇率历史变迁_工商银行外汇牌价

人民币年内涨近4%却利差失效,本轮升值逻辑为何变了?

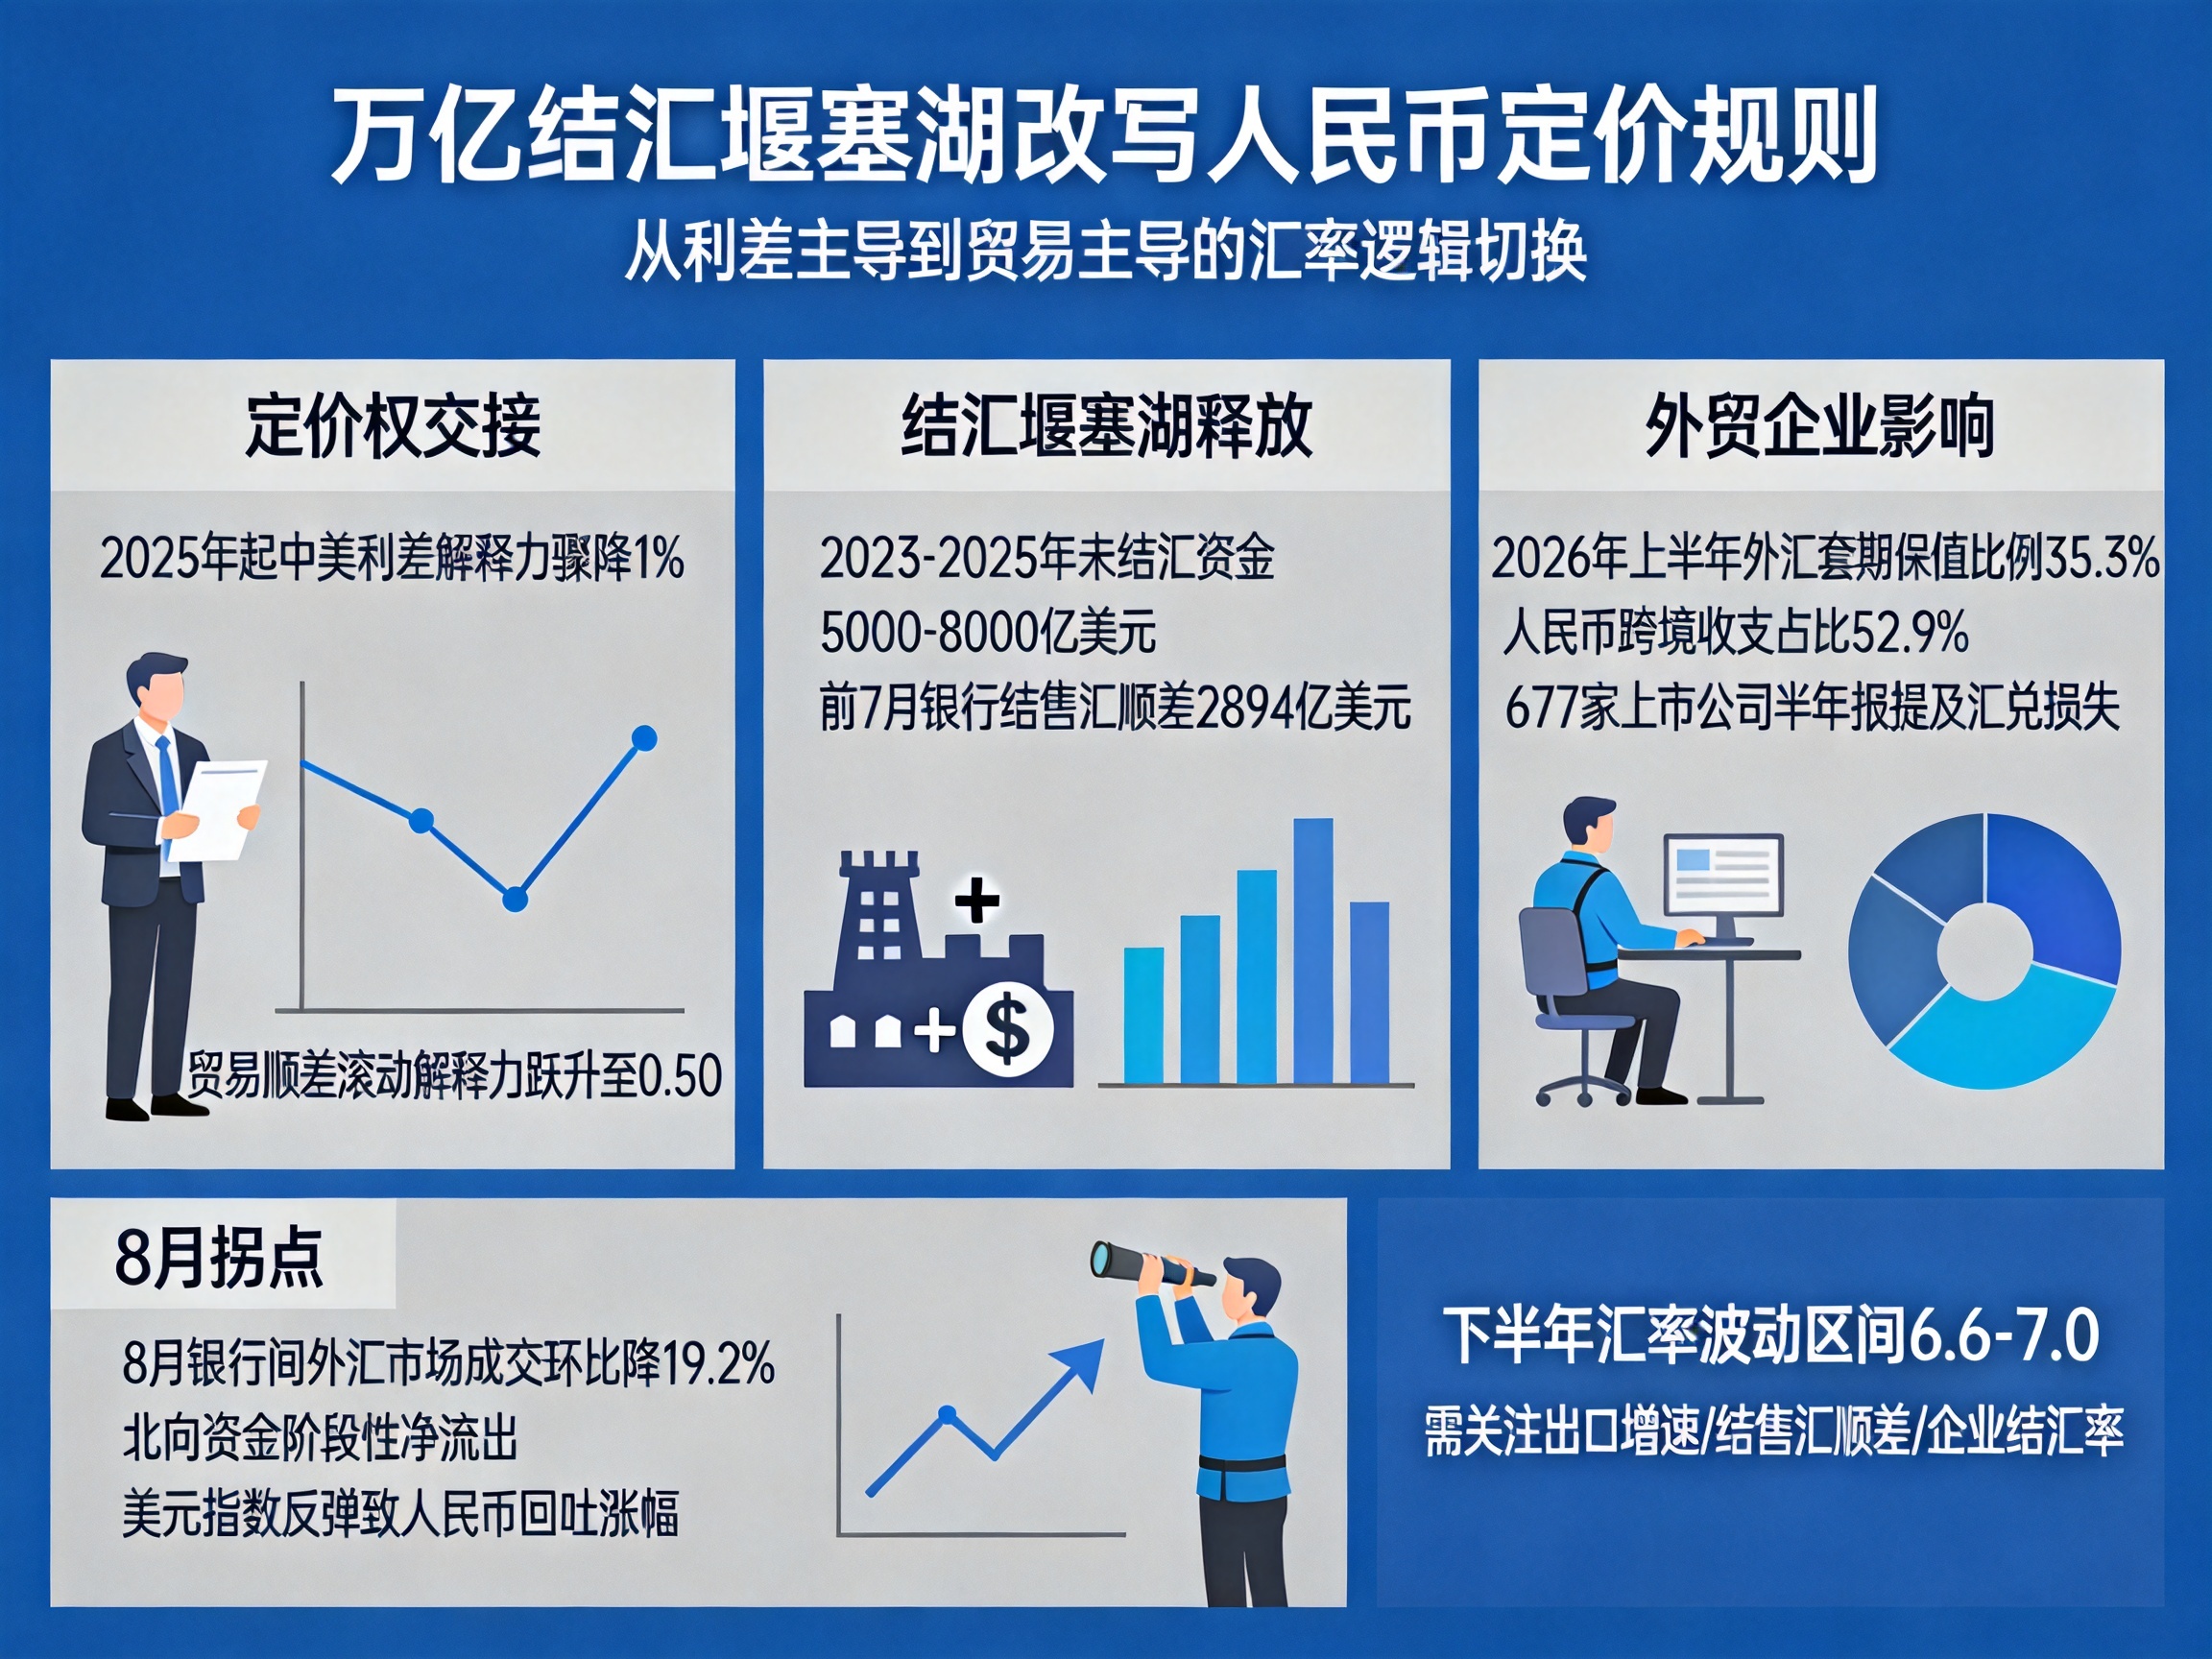
万亿级别的结汇堰塞湖,正在改写人民币的定价规则。

出口增速对汇率影响_人民币升值逻辑转变_人民币汇率贬值 外汇收支

今年前8个月,人民币对美元涨了近4%,在岸价从年初的6.9890一路走到6.72附近。放到往年,这个涨幅一定会被解读为“中美利差收窄、美元走弱”——但2026年的剧本完全不同:中美10年期国债利差倒挂约300个基点,人民币却在利差最不利于自己的时候,走出了独立行情。

这种“利差失效”的现象,在近十年的汇率运行中从未出现过。

定价权交接,从“利差说了算”到“贸易说了算”

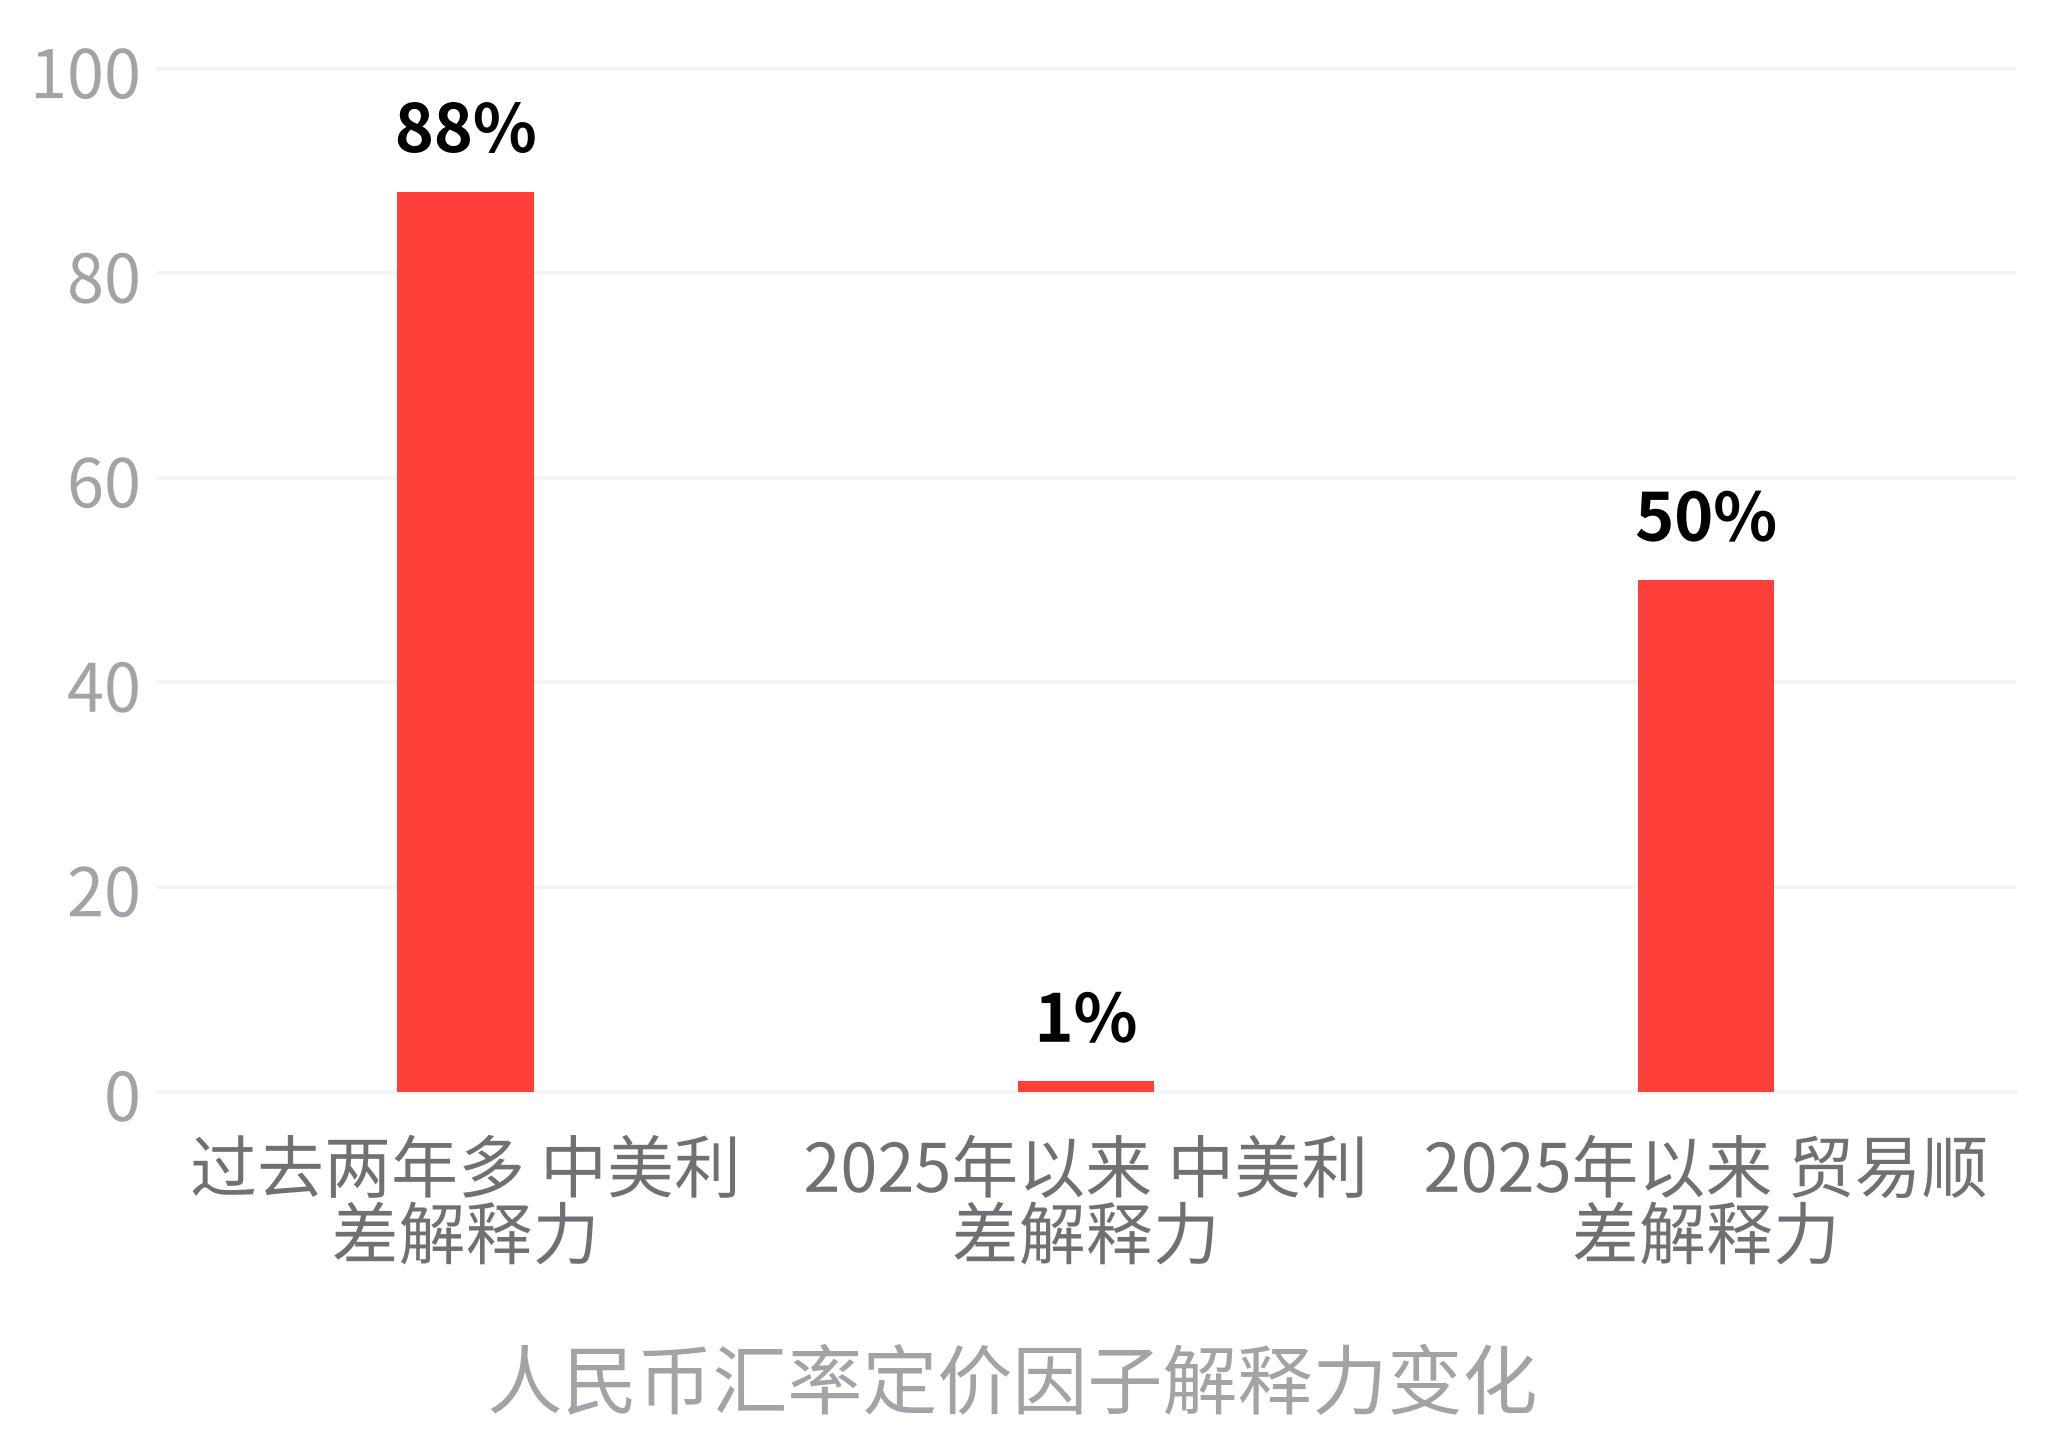
过去两年多,中美利差对人民币的单因子解释力高达88%,几乎就是“利差走阔、人民币贬值,利差收窄、人民币升值”的机械关系。但2025年以来,这个解释力骤降至1%。取而代之的,是贸易顺差项的滚动解释力跃升至0.50且高度显著。

人民币汇率贬值 外汇收支_出口增速对汇率影响_人民币升值逻辑转变

背后的逻辑并不复杂。全球AI资本支出拉动了中国机电、新能源、半导体等品类的出口,7月出口同比增长23.9%,连续9个月正增长。贸易顺差持续提供新增外汇收入,形成了人民币升值的基本盘。

但真正让这轮升值加速的,是存量资金的释放。2023年至2025年,大量出口企业选择持有美元,市场估算未结汇资金规模高达5000亿至8000亿美元。当人民币汇率突破持汇盈亏线后,企业预期从“等回调再结”转向“再不结亏更多”,结汇需求的非线性释放推着汇率一路走高。

前7个月银行累计结售汇顺差达2894亿美元,远超2025年1966亿美元的全年水平,甚至超过了2024年全年逆差的局面。

外贸企业“穿上防弹衣”,汇率波动对贸易的杀伤力大减

放在几年前,4%的升值幅度足以让政策层紧张——出口企业的利润本来就只有3%到5%,汇率一波动就吃掉全年利润。但这一次,政策层面没有表现出对出口竞争力的担忧。

中国人民银行行长潘功胜在8月底的G20会议上明确表示,随着出口结构转型升级,企业议价能力和汇率风险管理能力不断增强,中国贸易对汇率敏感性大幅下降。他强调,中国没有必要、也无意通过汇率贬值获取贸易竞争优势。

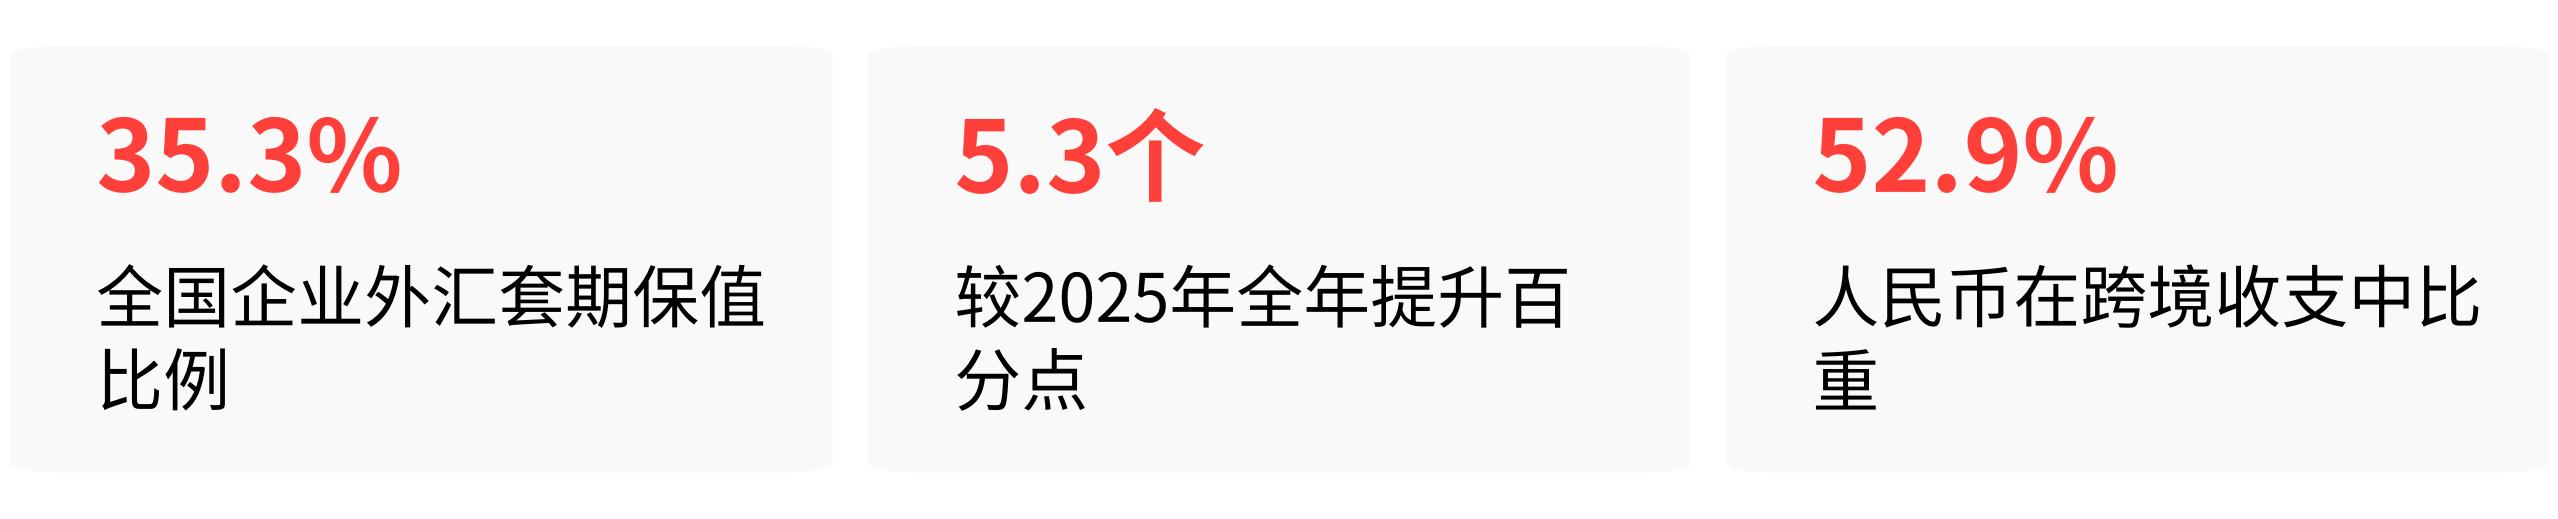
数据印证了这个判断。2026年上半年,全国企业外汇套期保值比例达到35.3%,较2025年全年提升5.3个百分点。人民币在跨境收支中的比重升至52.9%,每两笔跨境交易就有一笔用本币结算。

出口增速对汇率影响_人民币汇率贬值 外汇收支_人民币升值逻辑转变

加上出口结构从低附加值的服装、玩具转向高附加值的机电设备、新能源汽车,企业议价能力本身就强,汇率波动能被产品竞争力部分对冲。

但这并不意味着外贸企业毫发无伤。已有677家上市公司在半年报中提及汇兑损失,部分头部出口企业出现汇兑收益转损失的反转。奇瑞汽车上半年录得汇兑净损失20.92亿元,上年同期为净收益33.98亿元,一进一出差额近55亿元。

中小外贸企业更脆弱——远期结汇存在贴水成本,锁汇价格比即期价格差出几百个基点,部分企业选择暂缓锁汇、单边押注汇率,暴露在更大的敞口下。

8月拐点浮现,单边升值的故事讲不下去了

6月是本轮升值的加速期,银行结售汇顺差高达566.6亿美元。但8月形势变了——境外机构在银行间外汇市场日均成交环比下降19.2%,各类型机构成交均出现回落。北向资金8月中下旬从净流入转为阶段性小幅净流出。

8月底美联储主席沃什在杰克逊霍尔的鹰派讲话,推动美元指数反弹,人民币从6.72上方回吐了部分涨幅。

华福证券首席经济学家管涛的态度很明确:慎言本轮升值为“新周期”。他回顾了2020年的一幕——当时市场也曾普遍预期人民币进入升值新周期,但支撑当时升值的四大因素(经济复苏快、疫情防控有效、中美利差大、美元弱)后来全部动态演变,升值并未持续。

这一轮同样如此:出口高增能否维持、贸易顺差能否持续、美国政策是否调整,都是无法线性外推的变量。

对于接下来值得盯的时间节点,市场普遍认为美元指数能否重新站上100是一个关键观察点;美国非农就业和核心通胀数据如果持续超预期,可能推动美联储超预期加息,进而压制人民币升值空间。

内部端,出口增速的持续性和企业待结汇资金的释放节奏,将决定结售汇顺差能否维持高位。

国家金融与发展实验室报告预计,下半年人民币兑美元汇率将在6.6—7.0区间波动,进一步升值空间有限,但在出口韧性和经常账户顺差支撑下,不存在明显贬值压力。中信证券也给出了类似判断,政策合意区间同样指向6.6—7.0。

本轮人民币升值留给市场的最大启示,不是“该不该换汇”或“汇率会涨到哪个点位”,而是定价逻辑已经变了。过去看汇率,盯住中美利差就够了;现在需要盯住的,是月度出口增速、银行结售汇顺差、企业结汇率这三个指标。

如果某一天出口增速出现持续性下滑,或者结售汇顺差从高位持续收窄,那才是这轮升值趋势真正转向的信号。

2026年6月4日中国外汇交易中心受权公布人民币汇率中间价公告

2026年6月4日中国外汇交易中心受权公布人民币汇率中间价公告

中国人民银行授权中国外汇交易中心公布,2026年6月4日银行间外汇市场人民币汇率中间价为1美元对人民币6.8203元,1欧元对人民币7.8920元,100日元对人民币4.2540元,1港元对人民币0.87033元,1英镑对人民币9.1298元,1澳大利亚元对人民币4.8473元,1新西兰元对人民币3.9892元,1新加坡元对人民币5.2994元,1瑞士法郎对人民币8.5987元,1加拿大元对人民币4.8918元,人民币1元对1.1840澳门元,人民币1元对0.58729林吉特,人民币1元对10.8853俄罗斯卢布,人民币1元对2.4031南非兰特,人民币1元对224.93韩元,人民币1元对0.54041阿联酋迪拉姆,人民币1元对0.55238沙特里亚尔,人民币1元对45.0404匈牙利福林,人民币1元对0.53679波兰兹罗提,人民币1元对0.9469丹麦克朗,人民币1元对1.3819瑞典克朗,人民币1元对1.3715挪威克朗,人民币1元对6.75680土耳其里拉,人民币1元对2.5463墨西哥比索,人民币1元对4.8178泰铢。

中国外汇交易中心

2026年6月4日

人民币涨破6.7,汇率波动有内在逻辑,普通人怎么保住钱袋子?

人民币对美元汇率最近直接涨破了6.7关口,不少刚换完美元的人发现自己账面出现亏损,打算出国消费的人又觉得换汇划算了不少。

看着数字天天来回变,很多人心里一直在犯嘀咕:这个数字到底由谁说了算?汇率来回大波动的时候,我们普通人手里的存款究竟该怎么保住?

人民币汇率贬值 外汇收支_外汇中间价形成机制_人民币汇率波动

一、基准从哪来

很多人刚接触外汇时都会困惑:凭什么我们要拿6块多甚至7块钱人民币,才能换人家1美元?如果直接把汇率改成1比1,或者索性贬到1比10,到底会发生什么?

我们可以先算两笔账。

外汇中间价形成机制_人民币汇率贬值 外汇收支_人民币汇率波动

假如明天汇率强行变成1比1,你在国内开服装厂,生产一件冬装外套的面料加人工成本是70元人民币。

以前汇率是6.7的时候,这件衣服在海外卖12美元,折合人民币80.4元,卖一件能赚10.4元。

现在变成1比1,在海外依然卖12美元,换回国内却只有12元人民币,连工人工资都不够付,卖一件就要亏58元。这样一来,外贸工厂很快就会停产倒闭,依赖出口的工人会集中失业。

人民币汇率波动_人民币汇率贬值 外汇收支_外汇中间价形成机制

与此同时,外国商品按1比1折算进国内,价格便宜好几倍,国内本土产品无法竞争,产业链会受到严重冲击,外汇储备也会在短时间内被兑换一空。

那如果走到另一个极端,把汇率贬到1比10呢?

虽然出口换回的人民币变多了,但另一个问题会立刻出现。我国每年需要大量进口原油、天然气、铁矿石、大豆和芯片,这些大宗物资在国际上全用美元标价。

人民币汇率波动_外汇中间价形成机制_人民币汇率贬值 外汇收支

汇率如果变成10,原本100美元一桶的原油,折合人民币直接从670元涨到1000元。

原材料暴涨,国内的汽油、柴油、化肥全跟着涨,直接推高生活必需品价格,普通人的实际收入会被通胀直接吞噬。

同时,过分廉价的出口商品还会招来其他国家严厉的反倾销关税制裁。

所以,汇率并不是越低越好,也不是越高越好。

那么,6.7这个数字到底是怎么形成的?

人民币汇率波动_人民币汇率贬值 外汇收支_外汇中间价形成机制

从理论上看,商品可以分成两类:一类是理发、租房、餐饮这类无法跨国交易的本地服务,叫做不可贸易品。

另一类是汽车、手机、布料这类能在全球运输交易的商品,叫做可贸易品。

国内服务业工人工资相对较低,吃碗面、理个发很便宜。但决定两国名义汇率的,恰恰是在国际市场上自由竞争的可贸易工业品。

两国外贸工业品的生产效率差距和综合制造成本,直接决定了名义汇率的基础。

人民币汇率波动_外汇中间价形成机制_人民币汇率贬值 外汇收支

从历史上看,现在的数字是三十多年外贸实践沉淀下来的平衡点。1994年我国外汇体制改革,官方牌价定在1美元兑换8.70元人民币,确立了中国制造的国际成本优势。

随着制造业规模扩大,2005年汇改后人民币逐步升值到6.04附近,再到2015年实行市场化双向波动。

市场普遍认为,6.7到7.0这个区间,是我国制造业出口成本、大宗商品进口价格和国际收支在长期博弈后形成的阶段性平衡区域。

人民币汇率波动_人民币汇率贬值 外汇收支_外汇中间价形成机制

二、谁定这数字

知道了6.7的来历,很多人接着会问:银行每天挂牌的汇率到底由谁说了算?是有关部门直接下发通知定下来的,还是国际炒家在屏幕前敲出来的?

答案是:既不是长官意志随意指定,也不是任由投机资金任意做市。我国实行的是“以市场供求为基础、参考一篮子货币进行调节、有管理的浮动汇率制度”。

人民币汇率波动_外汇中间价形成机制_人民币汇率贬值 外汇收支

具体到每天的牌价,核心是每天上午9点15分由中国外汇交易中心发布的“中间价”。

当天银行间市场交易和各银行柜台换汇都必须以中间价为基准,每天交易价格浮动范围被严格限制在中间价上下2%以内。

中间价有一套公开明确的计算机制,叫做“三因子定价机制”,主要由三个部分加权计算得出:

人民币汇率波动_外汇中间价形成机制_人民币汇率贬值 外汇收支

第一部分是前一个交易日的收盘价。每天在银行间市场上,成千上万家外贸企业、涉外机构都在真实买卖外汇。

如果当天把美元换成人民币的企业多,收盘价就偏向升值。买美元的人多,收盘价就偏向贬值,这客观反映了实体交易的市场供求。

第二部分是一篮子货币汇率变化。国际市场上除了美元,还有欧元、日元等货币。

如果夜间美元对其他货币大幅波动,外汇交易中心设立的货币篮子就会根据多国货币汇率变化进行折算,防止人民币只被美元单方面拉着跑,保证人民币对主要贸易伙伴整体购买力的相对稳定。

外汇中间价形成机制_人民币汇率波动_人民币汇率贬值 外汇收支

第三部分是逆周期因子。外汇市场上经常出现羊群跟风效应。当某些阶段出现单边贬值预期时,投机资金会跟风操作,导致价格过度偏离基本面。央行可在特定时期启用逆周期因子,在中间价定价中进行反向修正。

除了每天公布中间价,央行在宏观上还备有明确的调节工具。

如果市场上美元需求过旺、贬值压力过大,央行可以下调外汇存款准备金率,增加市场外币供给。

远期售汇业务的外汇风险准备金率则双向调节,贬值预期较强时上调,增加做空成本。升值预期较强时下调,降低企业远期购汇成本。

外汇中间价形成机制_人民币汇率贬值 外汇收支_人民币汇率波动

2026年3月,央行已将该比率从20%下调至0。

央行还可以在离岸市场发行央行票据,抽紧流动性,让借款做空的人付出高昂利息。

从根本上看,汇率涨跌短期受两国国债利差驱动。例如前两年美联储把利率加到5%以上,而国内降息支持实体,中美利差倒挂,资金倾向持有高利息美元,人民币阶段性承压。一旦美联储降息,中美利差收窄,人民币就会展现升值动力。

中期看外贸企业的结汇意愿,长期则取决于本国产业效率和经济基本面的稳定性。

外汇中间价形成机制_人民币汇率贬值 外汇收支_人民币汇率波动

三、资产怎么保

汇率突破6.7之后,很多人开始纠结:手里的存款会不会缩水?要不要赶紧换点美元?如果盲目跟风操作,往往不仅赚不到钱,反而会造成直接损失。

想要保住自己的财产,先要纠正两个普遍的认知错误。

第一个错误,是以为汇率跌了自己在国内的钱就不值钱了。实际上,国内居民绝大部分日常生活开支,包括买菜、坐车、交水电费、租房,全部是用人民币生产并结算的。

只要国内物价稳定,人民币在境内的日常购买力就不会随汇率同步缩水,盲目抢换外汇多数属于自己吓唬自己。

外汇中间价形成机制_人民币汇率贬值 外汇收支_人民币汇率波动

第二个错误,是只看外币利息而不算汇率反转。

前两年有些人听说美元存款利息有4.5%,就把人民币换成美元存定期。我们算一笔账:你在7.2的位置换5万美元存一年,拿到2250美元利息。

但如果这一年里,人民币对美元升值到6.7,你把本息共计52250美元换回人民币,只能拿到约35万元人民币,而当初换汇花36万元,本金直接亏损1万元。

不仅利息被全部吞食,还要承担银行买卖差价,白白消耗每人每年5万美元的外汇额度。

外汇中间价形成机制_人民币汇率波动_人民币汇率贬值 外汇收支

针对不同需求的人群,具体的防范方法如下:

第一类是有刚性换汇需求的人,比如出国留学、差旅,或者海外打工的人。

如果有明确出国支出,切忌在单边情绪最高时一次性买入,应把购汇分摊到3到6个月分批买入,平滑换汇成本。

在境外消费尽量用多币种卡按当地货币结算,减少二次兑换损耗。在国外务工的人,要养成定期结汇寄回国内的习惯,每隔一两个月就把结余外币兑换成人民币,规避外币长期贬值的缩水损失。

外汇中间价形成机制_人民币汇率贬值 外汇收支_人民币汇率波动

第二类是中小外贸企业和涉外经营者。做外贸必须树立风险中性原则,不能把利润押在赌汇率上。

签下外币订单后,应及时在银行办理远期结售汇业务,直接锁定交割汇率,把利润底线锁死在成本线之上。

同时在与境外客户商谈合同时,尽量争取直接使用人民币计价结算,从交易源头上剔除汇率波动的干扰。

外汇中间价形成机制_人民币汇率贬值 外汇收支_人民币汇率波动

第三类是生活和工作全部在本土的普通家庭。

普通人的主要支出和未来养老都在国内,人民币资产是个人财务的基本盘,不要参与高风险的民间炒汇。

如果确实需要分散单一货币风险,可以通过正规渠道配置公募QDII产品,直接用人民币投资全球优质资产。

另外,实物黄金不依赖任何单一主权货币信用,具有抗通胀和抵御法币波动的属性,家庭资产中适量配置黄金ETF,能有效增强整体抗风险能力。

外汇中间价形成机制_人民币汇率贬值 外汇收支_人民币汇率波动

看清了汇率定价机制和基本面逻辑,守住本职业务与实际生活需求,不盲从跟风投机,就能在每一次外汇波动中稳稳守住自己的财产。

#头条精选-薪火计划#