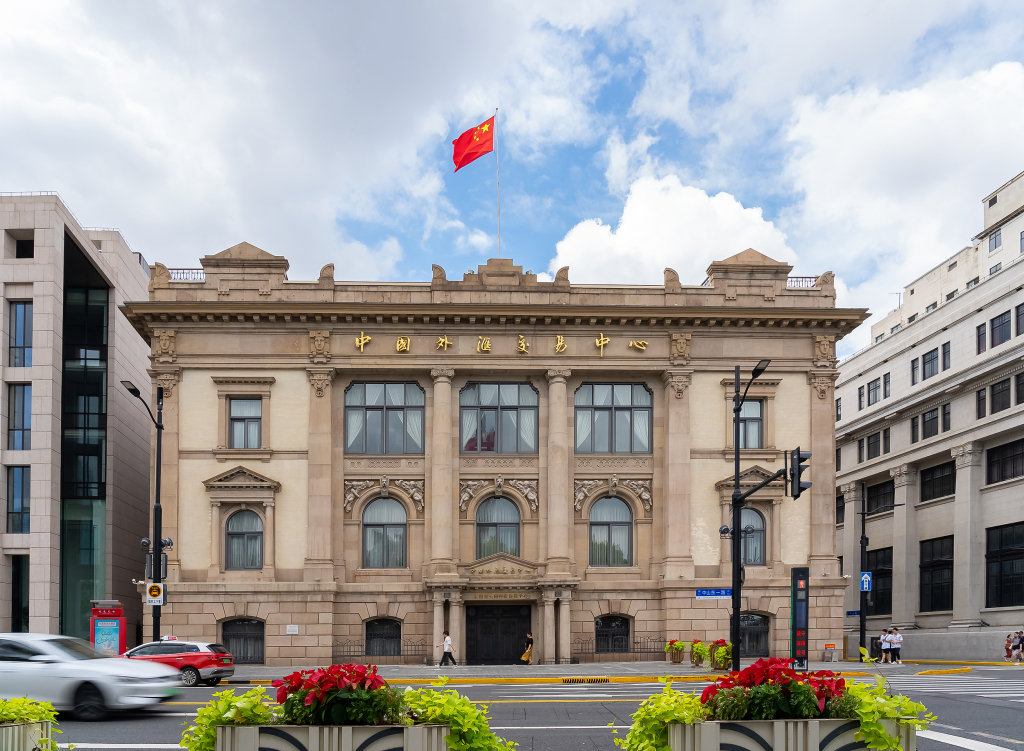
党的十八大以来,中国外汇交易中心(以下简称“交易中心”)等金融基础设施紧密围绕提高服务实体经济水平、服务货币政策操作与传导、防范化解金融风险、深化金融双向开放等重点任务,持续推动产品、服务和机制创新,推动银行间市场走出了一条高起点、高速度、高质量发展道路。日前,《金融时报》记者专访了交易中心党委委员、副总裁崔嵬。
《金融时报》记者:党的十八大以来,为更好支持实体经济发展,交易中心做了哪些工作?取得了怎样成效?
崔嵬:一是深刻领会市场在配置资源中的决定性作用和建设全国统一大市场的重要意义,不断推进银行间市场建设,加大交易产品、交易机制、交易服务供给侧改革,充分发挥市场交易在资金定价、风险定价中的引导作用,更好服务各类市场主体融资、投资和风险管理,实现了服务实体经济与市场建设的双促进、双提升。
二是履行好市场利率定价自律机制秘书处职能,引导降低实体经济融资成本。发挥利率自律机制作用,持续深化贷款市场报价利率(LPR)改革,有效维护存款市场竞争秩序,引导金融机构主动让利实体经济。自2019年8月LPR改革起至2022年6月末,金融机构人民币贷款加权平均利率累计降幅达120个基点,带动企业融资成本明显下降。
三是不断为市场主体提供套期保值和管理风险的金融产品。2019年LPR改革后,同步上线LPR利率互换、利率期权产品,帮助实体企业锁定融资成本,降低利率波动带来的不确定性。深化外汇市场自律机制秘书处工作,持续引导金融机构和企业树立“汇率风险中性”理念,合理运用外汇衍生品锁定外汇成本收益,降低生产经营的不确定性。
四是加大费用减免力度,降低企业交易成本。2022年,交易中心全额免除中小微企业外汇衍生品交易相关的银行间外汇市场交易手续费、民营企业债券交易费用、泸定地震灾区银行间本币市场成员全年交易手续费,累计全年减免手续费1700万元。
五是践行新发展理念,多措并举支持绿色债券发行与交易。编制绿色债券指数、碳中和债券指数,创新推出碳中和指数互换交易、国开绿债标债远期实物交割业务,提高绿色债券流动性和价格发现效率。推出碳产品、ESG产品等支持重点行业绿色低碳转型。
《金融时报》记者:十年来,交易中心在推动人民币汇率形成机制改革、利率市场化改革等方面做了哪些工作?
崔嵬:一是引入多元化市场参与主体,提升交易活跃度。2022年上半年,银行间货币市场日均成交量5.78万亿元人民币,较2012年增长6.6倍,成为央行流动性管理以及4万余家市场成员调节资金供求的重要场所,是利率传导机制的重要环节;银行间人民币外汇市场会员774家、日均成交量1208亿美元,所反映的市场供求关系在人民币汇率形成机制中发挥决定性作用。
二是坚持以创新引领发展,持续优化交易机制,提升市场价格发现功能。2014年,交易中心首次在利率互换市场推出基于双边授信的匿名匹配交易机制(X-Swap),大幅提升了利率互换市场价格发现能力。之后相继在其他市场推广,形成X系列、C系列创新撮合交易机制,2021年相关市场份额达60%以上。银行间市场交易机制不断演进,通过有效集中银行间市场流动性,优化价格发现与形成机制,有助于充分发挥市场在利率、汇率形成中的决定性作用。
三是强化基准体系培育,建设较为完整的利率、汇率基准体系。在利率基准指标培育方面,存款类金融机构以利率债为质押的7天期回购加权平均利率(DR007)、国债收益率、LPR等已成为货币市场、债券市场、贷款市场重要市场基准利率;在外汇基准指标培育方面,交易中心先后推出人民币参考汇率、CFETS人民币汇率指数等基准指标。
四是履行利率定价自律机制秘书处、外汇市场自律机制秘书处职能,推动行业自律,督促银行规范定价行为。
《金融时报》记者:过去十年,交易中心是如何推动并深化银行间市场双向开放的?
崔嵬:银行间市场是我国金融市场对外开放的先行者。以银行间债券市场为例,2012年,银行间债券市场境外机构不足百家,持债规模不足4000亿元;2022年上半年末,共有1043家境外机构主体入市,持债规模3.6万亿元。这既是我国国家综合实力提高、人民币资产吸引力提升的结果,也凝聚着市场各方的不懈努力。交易中心从三个层面着重解决境外机构怎么做成交易、做好交易以及长期投资的问题。
第一个层面是优化交易服务,解决境外机构怎么做成交易的手边难题。境外机构交易习惯或行为有别于境内机构,为此,交易中心推出了一系列创新便利服务举措。例如,考虑到境外机构分布在全球不同时区,将债券交易时间延长到晚上八点,便利欧美机构更加从容地交易,下一步会延长外汇交易时间;考虑到境外机构的交易结算周期可为T+0、T+1、T+2、T+3甚至更长,推出T+N结算功能,有效解决境外机构中后台结算周期问题;考虑到境外资管机构有分仓需求,推出交易前分仓、交易后分仓功能,便利境外资管机构对多个账户同时管理。
第二个层面是丰富交易工具,解决境外机构开展策略交易与风险管理的问题。为完善汇兑安排,交易中心支持境外机构通过直接入市、主经纪、结算代理模式等多渠道进入银行间外汇市场,提高其汇兑和风险管理便利性。在银行间利率衍生品市场对外开放方面,2022年7月,“互换通”合作框架落地,为境外机构管理债券价格波动风险提供渠道。在境内债券市场基础设施互联互通方面,交易中心与交易所市场相关托管机构密切配合,探索形成中国债券市场统一对外开放安排。
第三个层面是积极推进市场机制建设,提升银行间市场对境外机构的长期吸引力。尽管交易中心在提升境外机构交易便利度和工具可得性方面已做了很多工作,但在市场机制建设方面仍有一些“硬骨头”尚待解决。例如,目前境外机构主要投资于我国国债、同业存单等,对信用债较少涉足。为此,交易中心积极推进境内市场与国际接轨,编制发布信用债指数及信用违约互换(CDS)指数、推进信用衍生品市场配套建设等优化信用债投资环境。同时,交易中心积极推进做市商改革,探索推出境外机构需求较强的银行间债券市场可转让指数产品、组合交易机制等。
在“引进来”的同时,交易中心在服务境内金融机构“走出去”方面也取得了一些突破。2021年,“南向通”正式启动,银行间市场双向开放格局基本确立,成为境内金融机构参与全球金融市场的一条“高铁”。2020年,交易中心所属债券通公司推出综合性债券一级发行电子平台新债易系统(ePrime),以提供境外发行和跨境认购服务。截至2022年8月末,ePrime已支持多家政策性银行、商业银行发行近72亿美元境外债券。2022年7月,ePrime上线跨境认购服务,通过与交易中心系统互联,支持境外投资人参与银行间债券认购,截至8月末,已达成近14亿元人民币跨境认购交易。
《金融时报》记者:能否详细介绍一下十年来交易中心在优化基础设施系统建设效能等方面取得了哪些成绩?
崔嵬:自成立之初,交易中心在人民银行指导下,建设以电子交易平台为载体、集中统一、有组织的场外交易市场(OTC)。一是市场基础设施建设走出中国道路。2018年、2021年,银行间市场新一代外汇交易平台、本币交易平台分别整体上线,核心交易技术基本自主可控,一代又一代的“新”交易系统不断刷新着OTC市场“交易”二字的新内涵。同时,按照高内聚、低耦合、分布式思路推动平台系统整合“瘦身健身”,大幅降低系统数量和数据冗余,推动系统建设高质量发展。
二是发掘数据生产要素的倍增效应和撬动效果。交易中心围绕“管好”数据和“用好”数据两方面开展工作,促进数据从“统计要素”向“生产要素”嬗变。强化数据接口(API)建设,提出“业务即数据、数据即接口、终端与接口一体推进”的理念。强化数据集中与联合,加强数据分级与安全管理,完善数据治理机制,建设开放型数据湖,推进隐私计算、联邦学习、多边安全计算在交易中的应用。做深数据挖掘,丰富信息产品序列,发挥信息产品在金融机构量化交易、风险控制、内部管理中的应用,为金融监管提供更加强大的数据支持。
三是金融科技应用成效凸显。交易中心聚焦核心交易主业,围绕市场关心的技术痛点、难点问题开展专题攻关。近两年,实现撮合交易全链路提速10倍以上、私有行情计算性能优化30倍、通信中间件报文转换微秒级时延等关键突破,提升银行间市场数字服务的获得感。同时,积极同企业、高校开展产学研合作,围绕前沿课题开展研究孵化,持续丰富银行间市场金融科技生态成果,共建银行间市场金融科技“朋友圈”。
四是网络安全更加可靠。近年来,交易中心建设了本外币同城双活中心、异地灾备中心,保障核心交易系统业务连续性;夯实网络与信息安全基础,强化网络安全监测预警和应急处置能力。2020年2月武汉疫情防控期间、2022年3月上海疫情防控期间,提前布局开发的交易平台互联网接入、虚拟专线网络(VPDN)等新业态以及历经多轮技术创新打造的远程运维能力发挥了关键作用。
在持续强化科技赋能、推进系统建设过程中,交易中心逐渐总结出一些经验与原则:首先,坚持核心技术自主可控;其次,推进金融科技合理应用,强调技术与业务的融合,强调解决问题,不唯技术而论技术;再次,优先绿色发展,坚持通过整合、降耦、云化、自动化等降低运营成本、提升业务连续性,实现绿色发展。
当前,银行间市场已形成较完整产品序列、较完备服务体系和较齐全交易模式,价格形成与发现机制持续优化,基础金融资源配置有效性不断增强,成为货币政策操作与调控的重要载体。但现阶段银行间各市场、各产品发展不平衡现象仍然存在,薄弱环节有待强化。例如,当前利率、汇率市场建设相对领先,指数产品、信用衍生品市场建设相对滞后,仍有广阔发展空间。下一步将深入贯彻新发展理念,不断创新交易机制,引入多元化市场主体,优化市场交易生态,提升市场活力与韧性,推进管道式开放转向制度型开放。