Tag: 日本

日本外汇储备连续五个月下降

日本财务省最新数据显示,日本外汇储备连续五个月下降。这一变化引起市场关注,因为外汇储备规模关系到一个国家稳定汇率、应对外债和抵御金融风险的能力。

日本外汇储备连续五个月下降_外汇储备走势_日元汇率走势观察

外汇储备下降,通常与几个因素有关。比如央行卖出外汇买入本币,干预汇率市场;企业和居民增加对外投资;或者国际收支出现变化。日本作为全球主要经济体,其外汇储备变动会影响亚洲金融市场情绪。

日元汇率走势是重要观察点。如果日元贬值压力较大,日本央行可能动用外汇储备进行干预。但持续干预会消耗储备,也会让市场判断政策空间是否缩小。

日本经济当前面临不少压力。通胀、工资增长缓慢、内需不足,都在影响经济复苏节奏。外汇储备连续下降,会让外界重新评估日本金融稳定性。

市场更关心后续趋势。如果外汇储备只是短期调整,影响相对有限;如果持续减少,可能引发对日本偿债能力和汇率政策的讨论。投资者会观察日本央行是否还有足够工具稳定市场。

外汇储备不是越多越好,但稳定水平很重要。它相当于国家金融安全垫,遇到资本外流和汇率波动时,可以缓冲冲击。日本连续五个月下降,说明这个安全垫正在变薄。

日本政府需要平衡多重目标。既要稳定汇率,又要支持经济增长,还要控制财政风险。任何政策选择都可能影响日元、股市和债券市场。

未来市场会继续关注日本财务省数据和央行表态。外汇储备变化本身不是好事,但关键在于下降原因和可持续性。如果日本经济基本面改善,市场情绪可能逐步稳定。

对亚洲其他经济体来说,日本外汇储备下降也值得警惕。主要经济体金融变化,很容易通过贸易、投资和汇率渠道传导到周边国家。#我在头条涨粉#​#上头条聊热点#​#国际热点#​#日本#​#外汇储备##国际财经#​#经济动态#​​

日本如何干预外汇市场?

日本如何干预外汇市场?

刘昌黎

一、干预外汇市场进行外汇平衡操作的基本原理

日本政府干预外汇市场、进行外汇平衡操作的基本原理,同各国央行干预金融市场的有价证券公开操作是一样的,具体做法是:在日元出现升值趋势时,大量地抛售日元、买入美元,造成美元市场需求旺盛的局面,抬高美元汇率;反之,在日元出现贬值趋势时,则大量地抛售美元、回收日元,造成日元市场需求旺盛的局面,抬高日元汇率。至于是否进行外汇平衡操作、何时进行操作和进行多大规模的操作,这都取决于财务省对日元汇率走势的基本判断,财务省做出决策后,具体操作就由日本银行负责执行。

1991-2004年,日本政府在外汇市场累计抛售日元617135亿日元,其中,除1998年抛售美元、回收30470亿日元的操作外,其余都是抛售日元、买入美元的操作。1993-2003年,日本政府在外汇市场累计抛售10801亿日元,其中,除1993年买入马克、抛售48亿日元的操作外,其余都是抛售日元、买入欧元的操作。可见,日本政府外汇平衡操作的主要内容是平衡日元-美元汇率,主要目的是遏制日元升值。

二、外汇平衡操作与外汇储备增加的关系

由于日本政府外汇平衡操作的主要内容是抛售日元、买入美元或欧元等,因此,伴随外汇平衡操作规模的迅速扩大,日本外汇储备就迅速增大了。2004年3月以前,凡是大量抛售日元、买入美元(或买入欧元)的年月,日本外汇储备都大量增加了。例如,1995年抛售49588亿日元,当年末外汇储备增至1828.20亿美元,比上年末增加599.75亿美元,增加48.8%;1998年回收30470亿日元,当年末外汇储备减至2159.49亿美元,比上年末减少48.43亿美元,减少2.2%;1999年抛售76411亿日元,当年末外汇储备增至2880.80亿美元,比上年末增加721.31亿美元,增加33.4%;2003年抛售日元达到空前规模的204250亿日元,当年末外汇储备增至6735.29亿美元,比上年末增加2030.01亿美元,增加43.4%;2004年第一季度抛售日元达到季度最高的1483.14亿日元,当年3月末末外汇储备增至8265.77亿美元,比上年12月末增加1530.48亿美元,增加22.7%。2004年4月日本政府停止外汇平衡操作以后,当年末外汇储备增至8445.43亿美元,只比3月末增加179.66亿美元,增加2.2%,其增加也完全是外汇资产的运用收益和价值变化带来的。其后到2010年3月末,日本外汇储备增加的1981.72亿美元也都是外汇资产的运用收益和价值变化带来的。外汇平衡操作与外汇储备增加的上述关系,意味着日本政府为遏制日元升值而大量地买入美元或欧元,乃是日本外汇储备迅速增大的根本原因。

作为一个全民炒汇的国家,日本外汇行业有哪些特点?

日本作为全球最大的外汇保证金交易市场之一,交易量一直位列全球市场前三,可以说全民炒汇。但与欧美等国家不同的是,日本的外汇交易行业有着许多不同的地方,甚至这些不同之处形成了日本外汇行业的一大特色。那么这些特色存在哪些方面,又为何日本外汇行业极具特色呢?强大的本土零售外汇交易商与欧美各大经纪商争先恐后地进军中国市场不同的是,日本本土的零售外汇交易商很少进入到国内人的视野,这是因为日本外汇经纪商的发展重点并不在中国,所以很少在国内开展业务。但不要低估了日本零售外汇经纪商的强大实力。日本的零售外汇份额占全球高达30%左右,其中日本拥有全球零售交易量最大的外汇交易商GMO Click,其每月的外汇交易量就超过1万亿美元,占全球零售市场份额高达20%,其次,日本第二大零售外汇交易商DMM Securities在全球零售市场份额中也占据16.1%左右,日本的零售外汇交易商可谓是行业中的巨无霸。能够呼风唤雨的日本外汇散户日本还拥有在全球外汇市场中最具影响力的散户——“渡边太太”。“渡边”是日本常见的五大姓氏之一,主要形容日本掌管家庭财务的家庭主妇们,这些日本主妇们通常借入日元买进其他高息的外汇货币的方式来套取利差,逐渐形成全球外汇市场的主要力量。据日本银行2006年的资金循环表显示,日本家庭资金投入外汇占日元与外币综合结算的63%,把金融机构远远甩在后头。这种情况存在外汇市场已经有十几年的时间了,日本主妇被英国《经济学人》杂志称为“渡边太太”,从此“渡边太太”成了炒外汇如炒菜一般的日本家庭主妇。严苛的外汇监管法规日本监管当局对于外汇保证金交易杠杆尤为敏感,日本政府在2008年就规定了外汇保证金交易的杠杆比率上限,曾一度不允许出现超过50倍以上的杠杆。从2011年开始,日本监管又进一步收缩,规定最高杠杆不超过25倍。这样的规定对于许多外国经纪商来说无疑是一项打击,导致许多提供高杠杆的外国经纪商很难占据日本市场,目前日本国内的外汇交易大部分都来自于本土的经纪商。严苛的监管不仅体现在保证金交易杠杆上,还体现在居民方面。日本的金融法规规定,非日本居民不可以在日本金融机构开设外汇保证金交易账户。对于客户资金,不管是本国经纪商还是外国经纪商,一律要求采用资金第三方托管。日本特色背后的原因究其原因,这些日本的外汇行业特色从一定程度上反映了日本近年来的日元汇率和货币政策。首先从日元汇率方面来看,日元货币发行量巨大,同时属于低息货币,在外汇交易中通常被用来套取利差,加之日元可以自由流通,使得日元成为外汇市场的主要避险货币之一,也就促进了日本本土经纪商的崛起和日本主妇的外汇投机行为。而另一个重要原因来自于日本连续多年的低利率的货币政策。日本经济自房产泡沫后一直陷入经济衰退,为了刺激经济,日本央行采取长期的低利率的货币政策,几乎年年都降息,目前已经降到不能再降,已经开始负利率时代。使得日元在外汇交易中成本变得很低,加之美国经济复苏后美元升息的趋势,使得日本国内外汇行业从上到下都能够享受到本国货币套利交易带来的好处,而这也促使了日本进一步加强对外汇交易的监管。文章来源:“融汇课堂”微信公众号

日本四次创纪录干预后,美方28年首次协同,最早信号何时被捕捉?

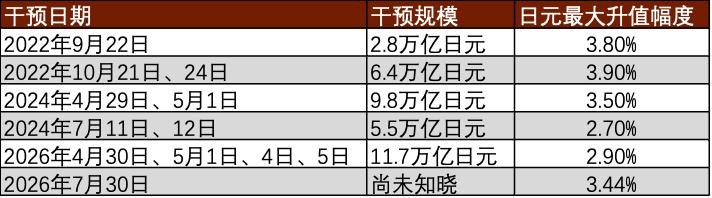
从2022年9月到2026年7月,日本财务省在不到四年的时间里,多次刷新日元买入干预的规模纪录。2022年之前,日本单次干预的最高纪录是1998年6月的4.2万亿日元——这个数字在亚洲金融危机期间是天文数字,但放在今天,连榜单前五都挤不进去。

这不是简单的“日元更弱了”,而是日本面对的汇率压力,已经远超30年前亚洲金融危机的烈度。

四次创纪录干预,一条持续上移的底线

日本重返汇市干预的起点是2022年。2022年9月,财务省入市干预,但效果短暂。当时的市场还没意识到,这只是一个序幕。

真正的重拳在2022年10月。财务省再次实施外汇干预,规模创下当时历史纪录。

2024年4月到5月,干预量级再度跃升。这一次,财务省在日元跌破160关口后出手,跨月累计投入9.7885万亿日元。日元从160附近反弹至155,一个月后重新跌回159-160区间。

迄今为止的最高纪录,发生在2026年4月28日至5月27日。当时日元在160.70附近挣扎,财务省在整整一个月内持续买入,4月30日夜间单日就砸了约5万亿日元,黄金周期间多次小额跟进,最终官方确认总额为11.7349万亿日元。这是日本历史上规模最大的单月日元买入干预。
我国外汇市场参与者_日元贬值干预历史_日本财务省日元干预

2022至2026年日本日元买入干预数据统计表

干预后日元一度反弹至155,但不到一个半月就跌回162以下,随后更在7月23日触及163.99,创下39年8个月新低。

一个坐标换一个坐标,问题从未被解决

把这四个时间点放在一起,一条清晰的轨迹就出来了:2022年9月,财务省出手干预;2024年4月,等到了160才动手;2026年4月,160.70;2026年7月,162.80。

干预的触发点位在持续上移,但每次干预后的效果持续时间都在缩短。中金公司外汇研究团队对此有一个简洁的判断:外汇干预无法逆转日元贬值方向,但可以得到数周的稳定时期。换句话说,干预买来的不是逆转,是喘息。

这一判断在2026年7月30日再次被验证——当天日本在162.80附近入市后,日元一度暴涨逾500点至157.98,但仅过了一天,汇率就重新回到160附近。

美国的信号,被市场在7月30日当天就捕捉到了

以往历次干预,日本都是单打独斗。这次不同。

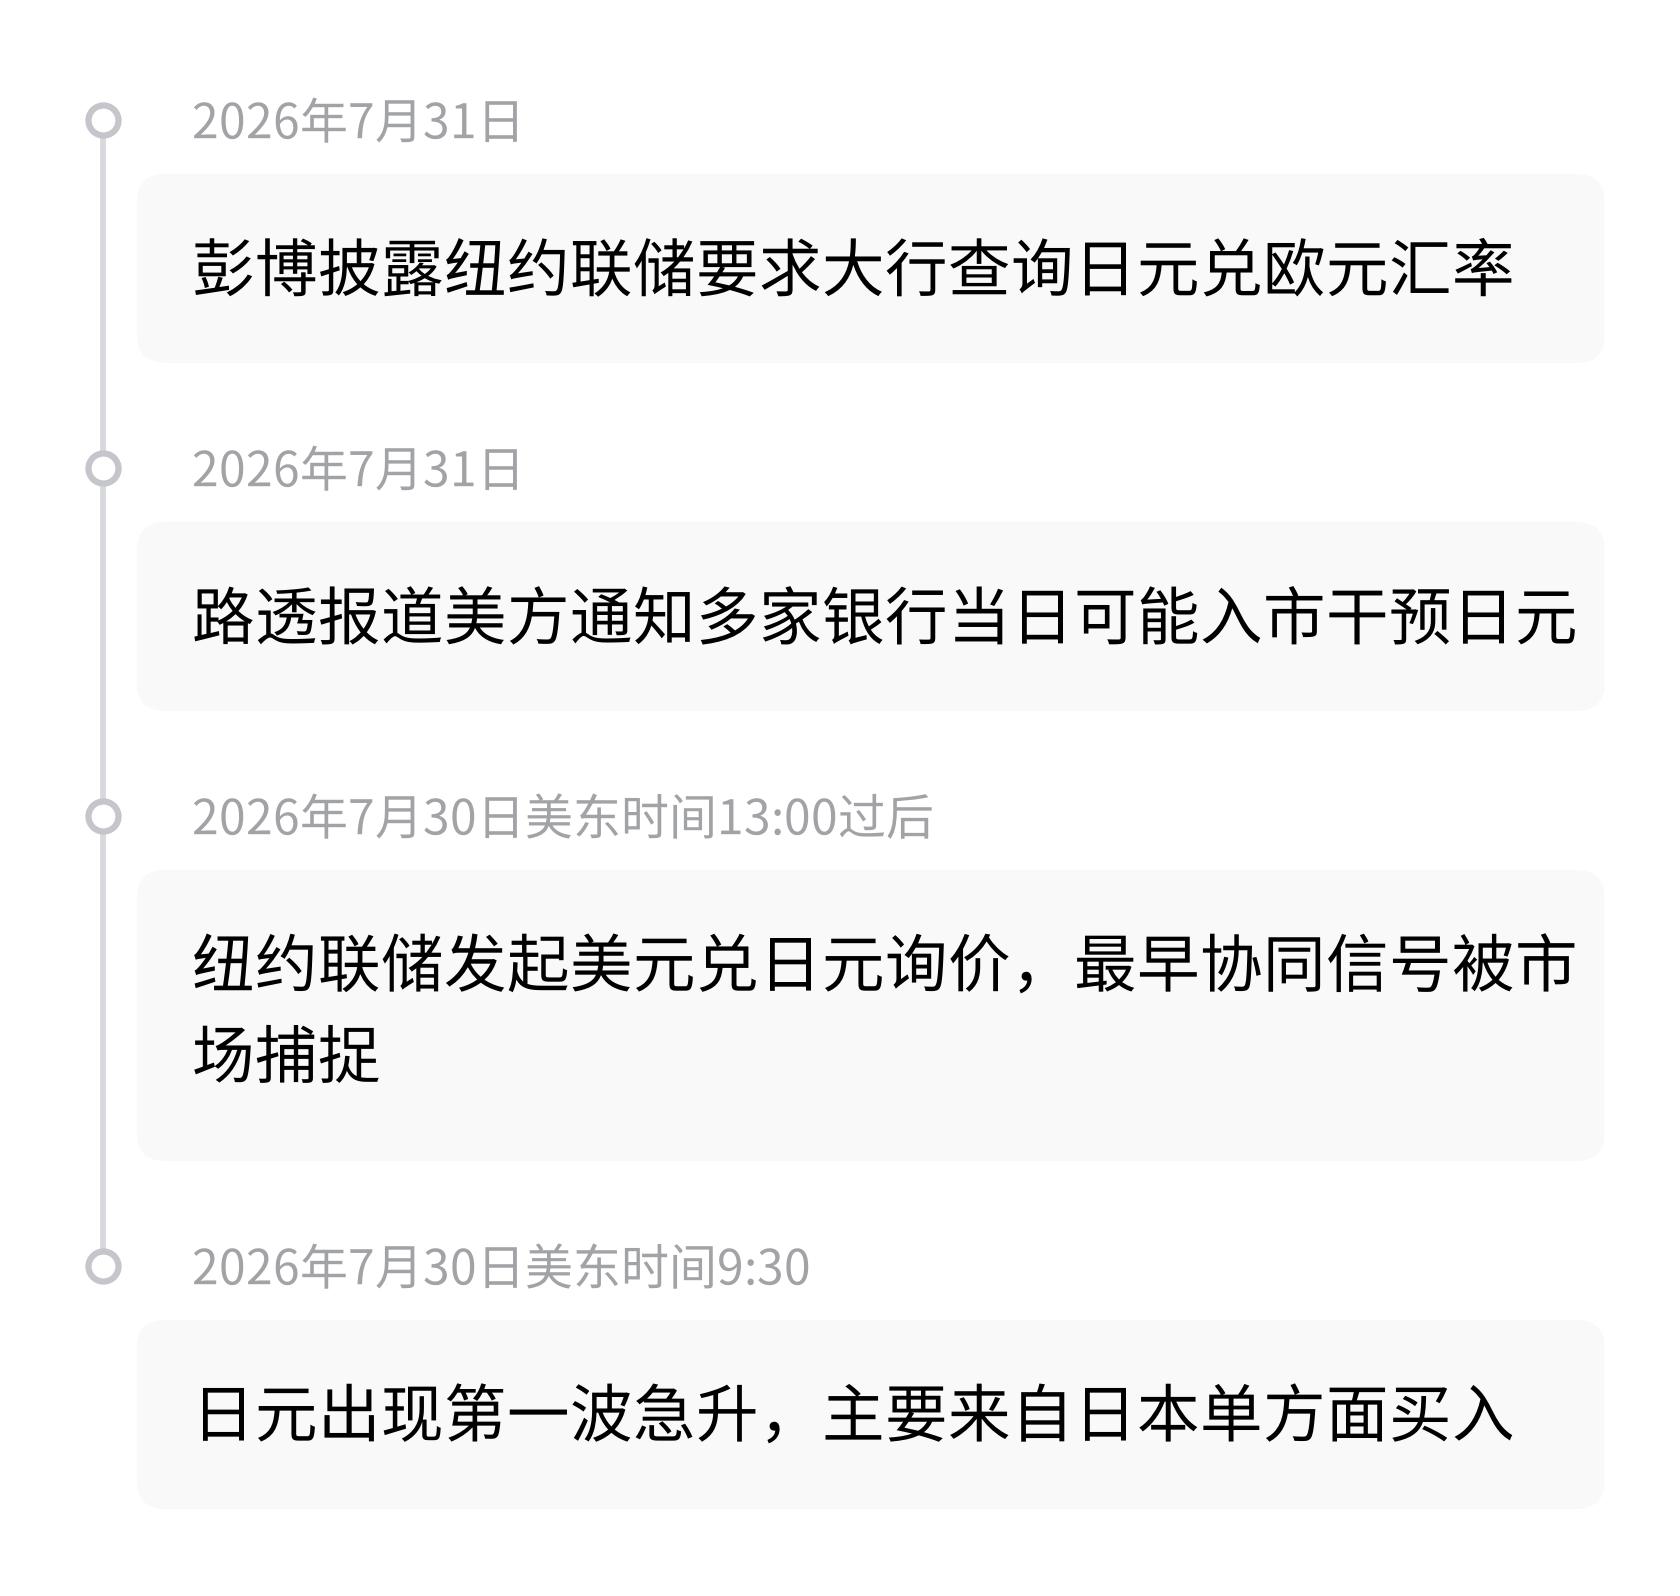
2026年7月30日美国东部时间下午1点过后,纽约联储按照美国财政部指示,向多家大型外汇银行发起汇率询价,要求交易商提供美元兑日元参考报价。这个动作被外汇市场参与者第一时间捕捉到,是美方协同干预最早被市场感知的信号。

在外汇交易圈,央行主动询价一贯被视为入市干预的前置信号,信息量远大于口头表态。

同一天,美国财长贝森特接受福克斯商业频道采访,公开表示“日元被严重低估,过度波动不利于市场健康”。日元的第一波急升发生在美东时间上午9点30分,主要来自日本单方面买入;下午1点后纽约联储询价引发的第二波拉升,才是美方信号被市场接收后的直接反应。

7月31日,路透率先公开报道美国财政部已通知多家银行,当日可能入市干预日元,要求机构提前做好准备。同一天,彭博进一步披露纽约联储要求至少两家美国大行查询日元兑欧元汇率。两个权威信源交叉确认,美方协同干预的信号从市场传闻进入公开报道层面。
日本财务省日元干预_我国外汇市场参与者_日元贬值干预历史

上一次美日直接在汇市协同买入日元,是1998年。距离2026年7月,整整28年。日经新闻评价称,日美在同一时机干预汇率的情况极为罕见。这不是一场普通的联合行动,而是近30年罕见的一次跨太平洋汇率协同操作。

坐标变了,但历史不提供剧本

对比1998年与2026年,有一个相似之处和一个关键差异。

相似之处在于,都是日元贬值到市场无法承受时,美日被迫联手。1998年日本在亚洲金融危机中面临资本外逃,2026年面临的则是美日利差驱动的持续做空。

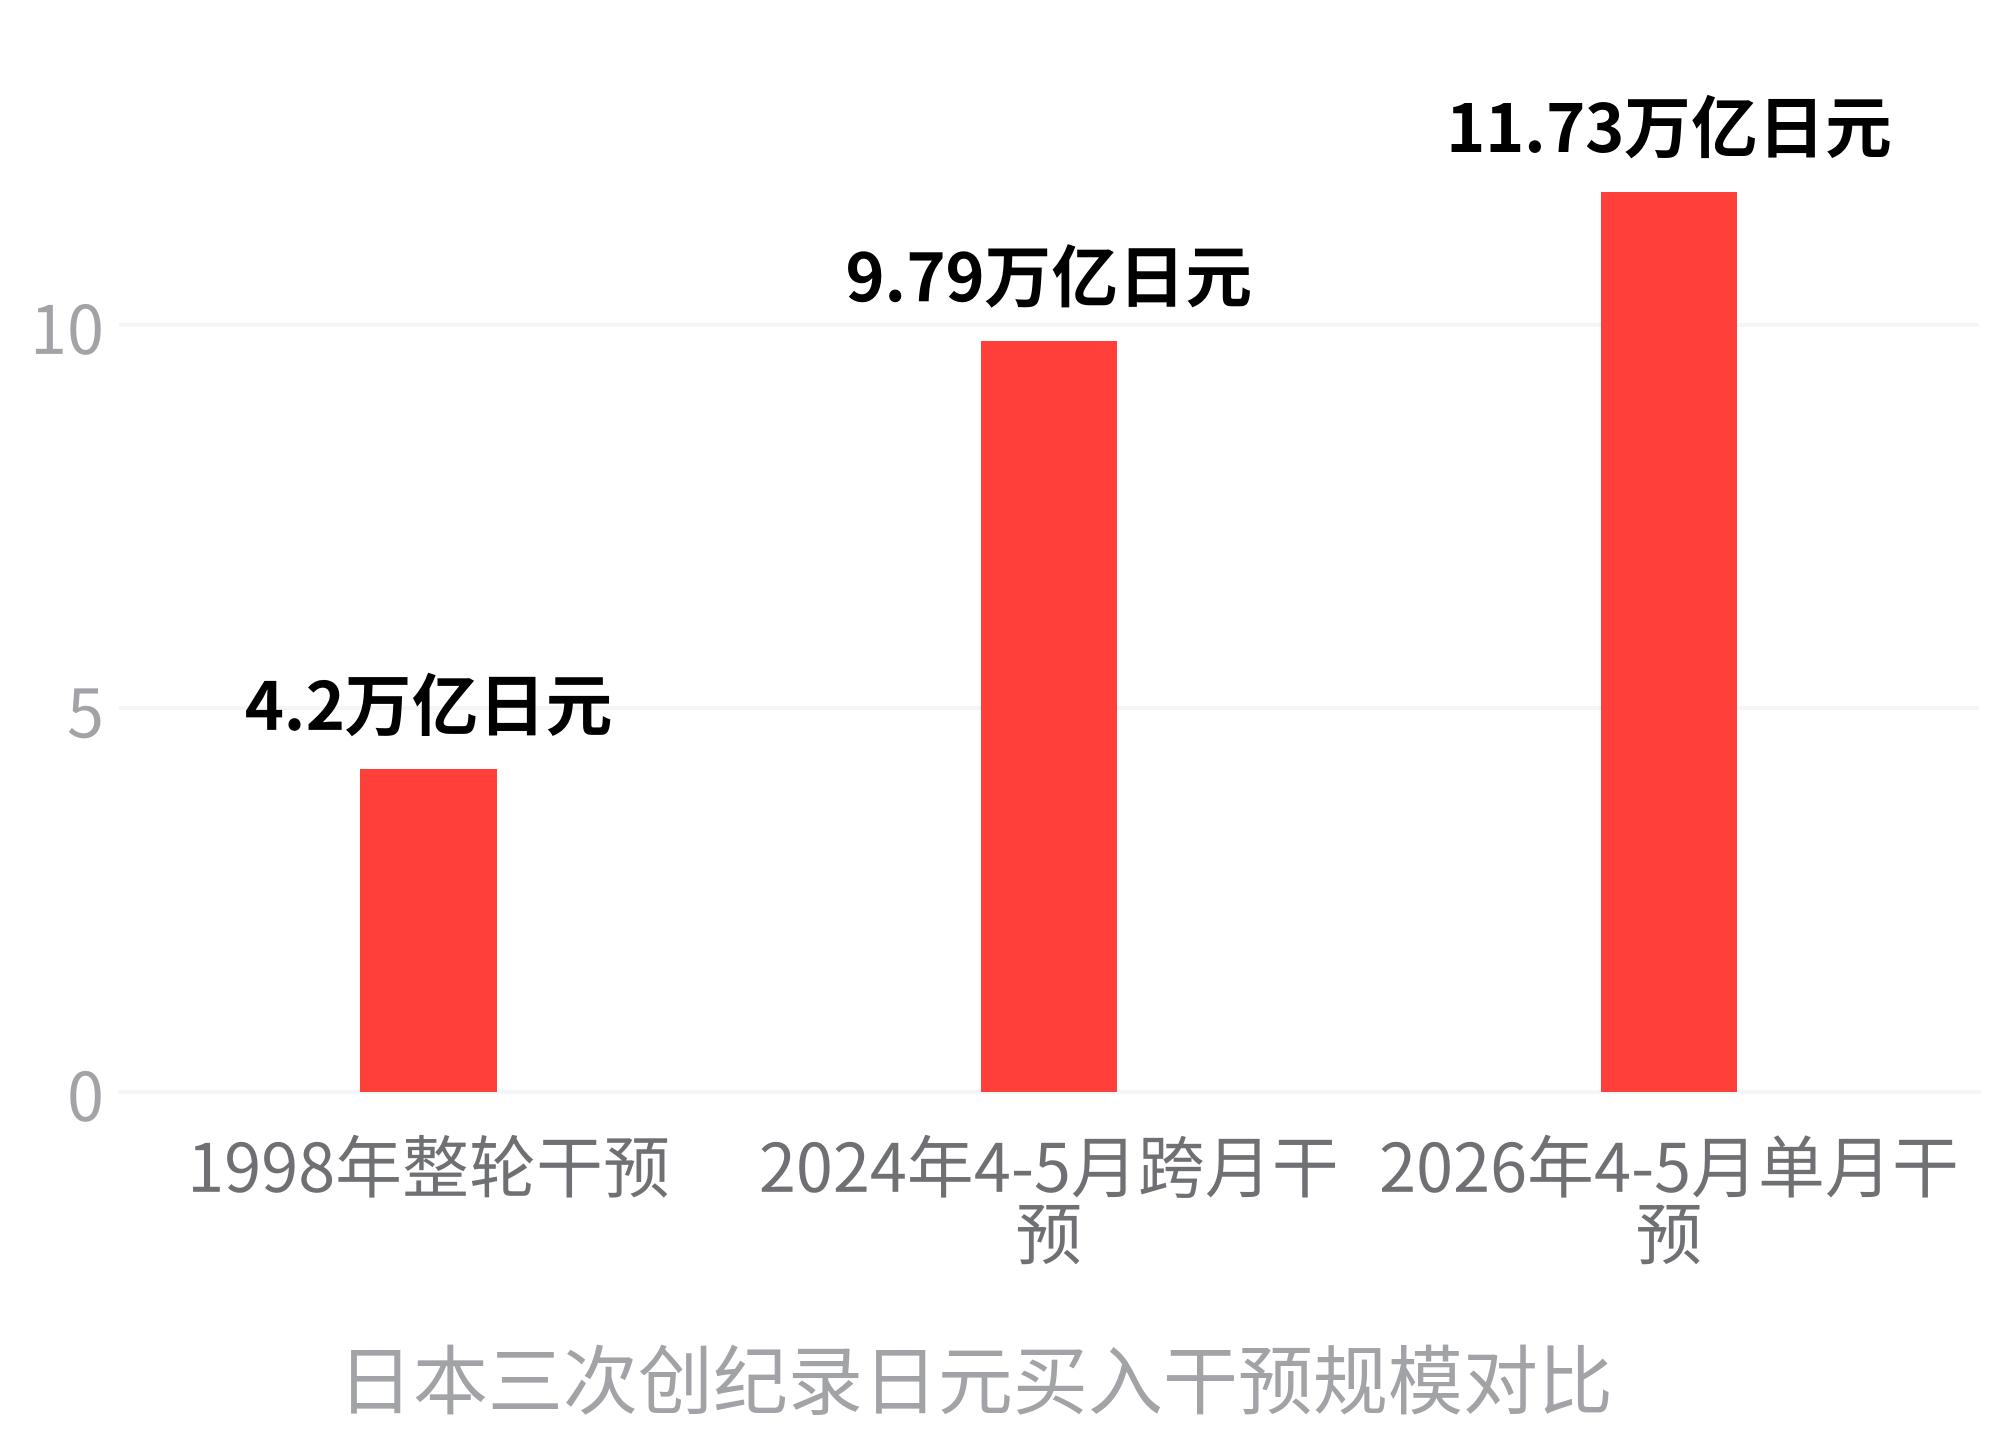
关键差异在规模。1998年整轮干预合计4.2万亿日元,已是当时的历史纪录。2026年4-5月单月就砸了11.73万亿日元,是那一纪录的近3倍。
日元贬值干预历史_我国外汇市场参与者_日本财务省日元干预

更大的变量是美国的态度。这次美国愿意配合,核心动因并非同情日本,而是担心日元持续暴跌会倒逼日本大规模抛售美债来筹措干预资金,从而推高美国自身的融资成本。换句话说,美国是在保护自己的债券市场,而不是在救日元。

历史能告诉我们的是,干预从来不是终点。1998年美日联手干预后,日元在随后几年逐步走强,但那是因为日本经济基本面开始改善,而非干预本身。2026年的日本,面临的是连续五年贸易逆差、政府债务占GDP超250%、制造业持续外流的结构性困境。

这些变量,不是美联储一次询价能改变的。

历史提供的是规律,不是剧本。当干预的规模越来越惊人、触发点位越来越低、效果维持时间越来越短时,这条路能走多远,答案不在过去的数据里,在日本自己手里。