Tag: 经济困境

就在刚刚 阿根廷央行突然发布声明! 2025年9月18日

就在刚刚

阿根廷央行突然发布声明!

2025年9月18日,阿根廷央行突然发布声明,否认本国货币比索突破了与国际货币基金组织协议设定的交易区间上限,坚称这只是“因报价单位规则导致的技术问题”。

但就在同一份声明发布的当天,央行却实际抛售了5300万美元外汇储备干预市场,这是自今年4月实施新汇率制度以来,首次进行如此大规模的直接干预操作。

一边否认汇率破位,一边动用储备救市,这种矛盾的举动,让本就动荡的阿根廷金融市场更添疑虑。

按照阿根廷央行的解释,官方报价仅允许以50分为单位标注,因此将汇率四舍五入后,1美元兑1474.5比索并未超出上限。

但市场层面依据国际货币基金组织协议中的计算公式测算,当天比索实际汇率已触及1美元兑1474.5比索,超出协议规定的1474.345上限0.155比索。

这种对规则的“选择性解读”,与今年4月米莱政府推行汇改时的表态形成鲜明对比。

当时政府高调取消外汇管制,经济部长卡普托公开承诺会“严格遵守汇率区间规则”,不到半年就出现规则执行上的模糊地带,难免让市场质疑政策的严肃性。

此次干预背后,是阿根廷外汇储备的持续告急。截至今年7月,阿根廷外汇储备总量仅剩250亿美元,其中净储备更是低至-110亿美元,每天以约2亿美元的速度消耗。

这次抛出的5300万美元,相当于央行三天的储备消耗额度,而明年1月阿根廷还将面临43亿美元的债务到期压力,目前国库可用资金尚不足债务规模的一半。

这种“拆东墙补西墙”的操作,让投资者不得不联想到阿根廷历史上22次债务违约的经历,对政府偿付能力的信心进一步下滑。

米莱政府近期的政策调整,更凸显出汇改的困境。今年4月刚放开外汇管制,8月就对商业银行实施更严格的外汇购买限制,9月初又禁止券商用比索融资购买美元。

这些措施与米莱此前标榜的“自由市场改革”理念相悖,本质上是通过行政手段抑制美元需求,却进一步扭曲了市场信号。

有市场分析指出,这类限制措施短期可能缓解汇率压力,但长期会导致外汇市场流动性萎缩,反而加剧资本外流。

今年上半年,外国资本从阿根廷净流出近17亿美元,创下十年同期最高纪录,其中前五个月流入5.5亿美元,流出却达21.9亿美元,资金“进少出多”的趋势十分明显。

政治因素的叠加,让经济困局更难破解。9月7日布宜诺斯艾利斯省的省级选举中,米莱领导的自由党得票率仅33.9%,远低于反对党“祖国联盟”的47%。

选举结果公布后,阿根廷股市单日跌幅创下2020年以来新高,比索对美元汇率单日暴跌4%,市场用“用脚投票”的方式表达了对政治格局变化的担忧。

随着10月26日全国中期选举临近,米莱政府显然希望在投票前稳住汇率,避免经济问题转化为政治压力,但动用稀缺的外汇储备托市,无异于“透支未来”,一旦储备耗尽,汇率可能面临更大幅度的波动。

普通民众则在通胀与汇率波动中承受直接冲击。米莱政府推行的“休克疗法”虽旨在抑制通胀,却导致物价涨幅失控。

今年以来,燃气、公交等生活必需支出涨幅超过三倍,而工资增长速度仅为通胀率的三分之一。

有网友在社交平台晒出物价对比:去年用同样金额的比索能买一公斤牛肉,今年只能买三个西红柿;原本能支撑两周的生活开支,现在不到十天就会耗尽。

这种民生压力,正是省级选举中米莱阵营失利的重要原因,也让中期选举的政策走向更添变数。

从历史维度看,阿根廷此次汇改风波,仍未跳出“依赖外部援助-政策紧缩-市场动荡”的循环。这是阿根廷第23次向国际货币基金组织寻求大规模融资,此前22次援助中,多数以债务违约或恶性通胀收尾。

2018年阿根廷接受570亿美元贷款后,最终仍未能阻止比索贬值90%。

如今依赖的200亿美元新贷款,同样附带紧缩财政、扩大汇率区间等苛刻条件,但阿根廷经济的结构性问题,出口过度依赖农产品、制造业基础薄弱、外债占比过高,并未得到解决。

就像经济学家指出的,当前的改革只是“换了援助方,没换改革本质”,难以打破长期积累的经济困局。

中资在此次危机中的角色,呈现出与西方资本不同的取向。今年6月阿根廷20亿美元的回购融资中,中资银行成为主要出资方。

这些合作不仅带来资金,更创造了实际就业,仅高查瑞光伏电站就提供了上千个岗位,且不附加政治条件。

这种合作模式让更多阿根廷民众意识到,经济发展未必只能依赖西方援助体系,也为阿根廷破解困局提供了另一种可能。

这场由“小数点争议”引发的风波,本质上是一场信任危机。

米莱政府若想扭转局面,仅靠“技术解释”或短期干预远远不够,需要正视经济结构性问题,拿出稳定且连贯的政策,否则即便能撑过中期选举,也难以为阿根廷经济找到真正的破局之路。

资料:

阿根廷央行否认比索突破交易区间上限 援引技术性因素·财联社

阿根廷外汇管制_阿根廷央行抛售外汇储备干预市场_阿根廷央行否认比索突破交易区间上限

日本四次创纪录干预后,美方28年首次协同,最早信号何时被捕捉?

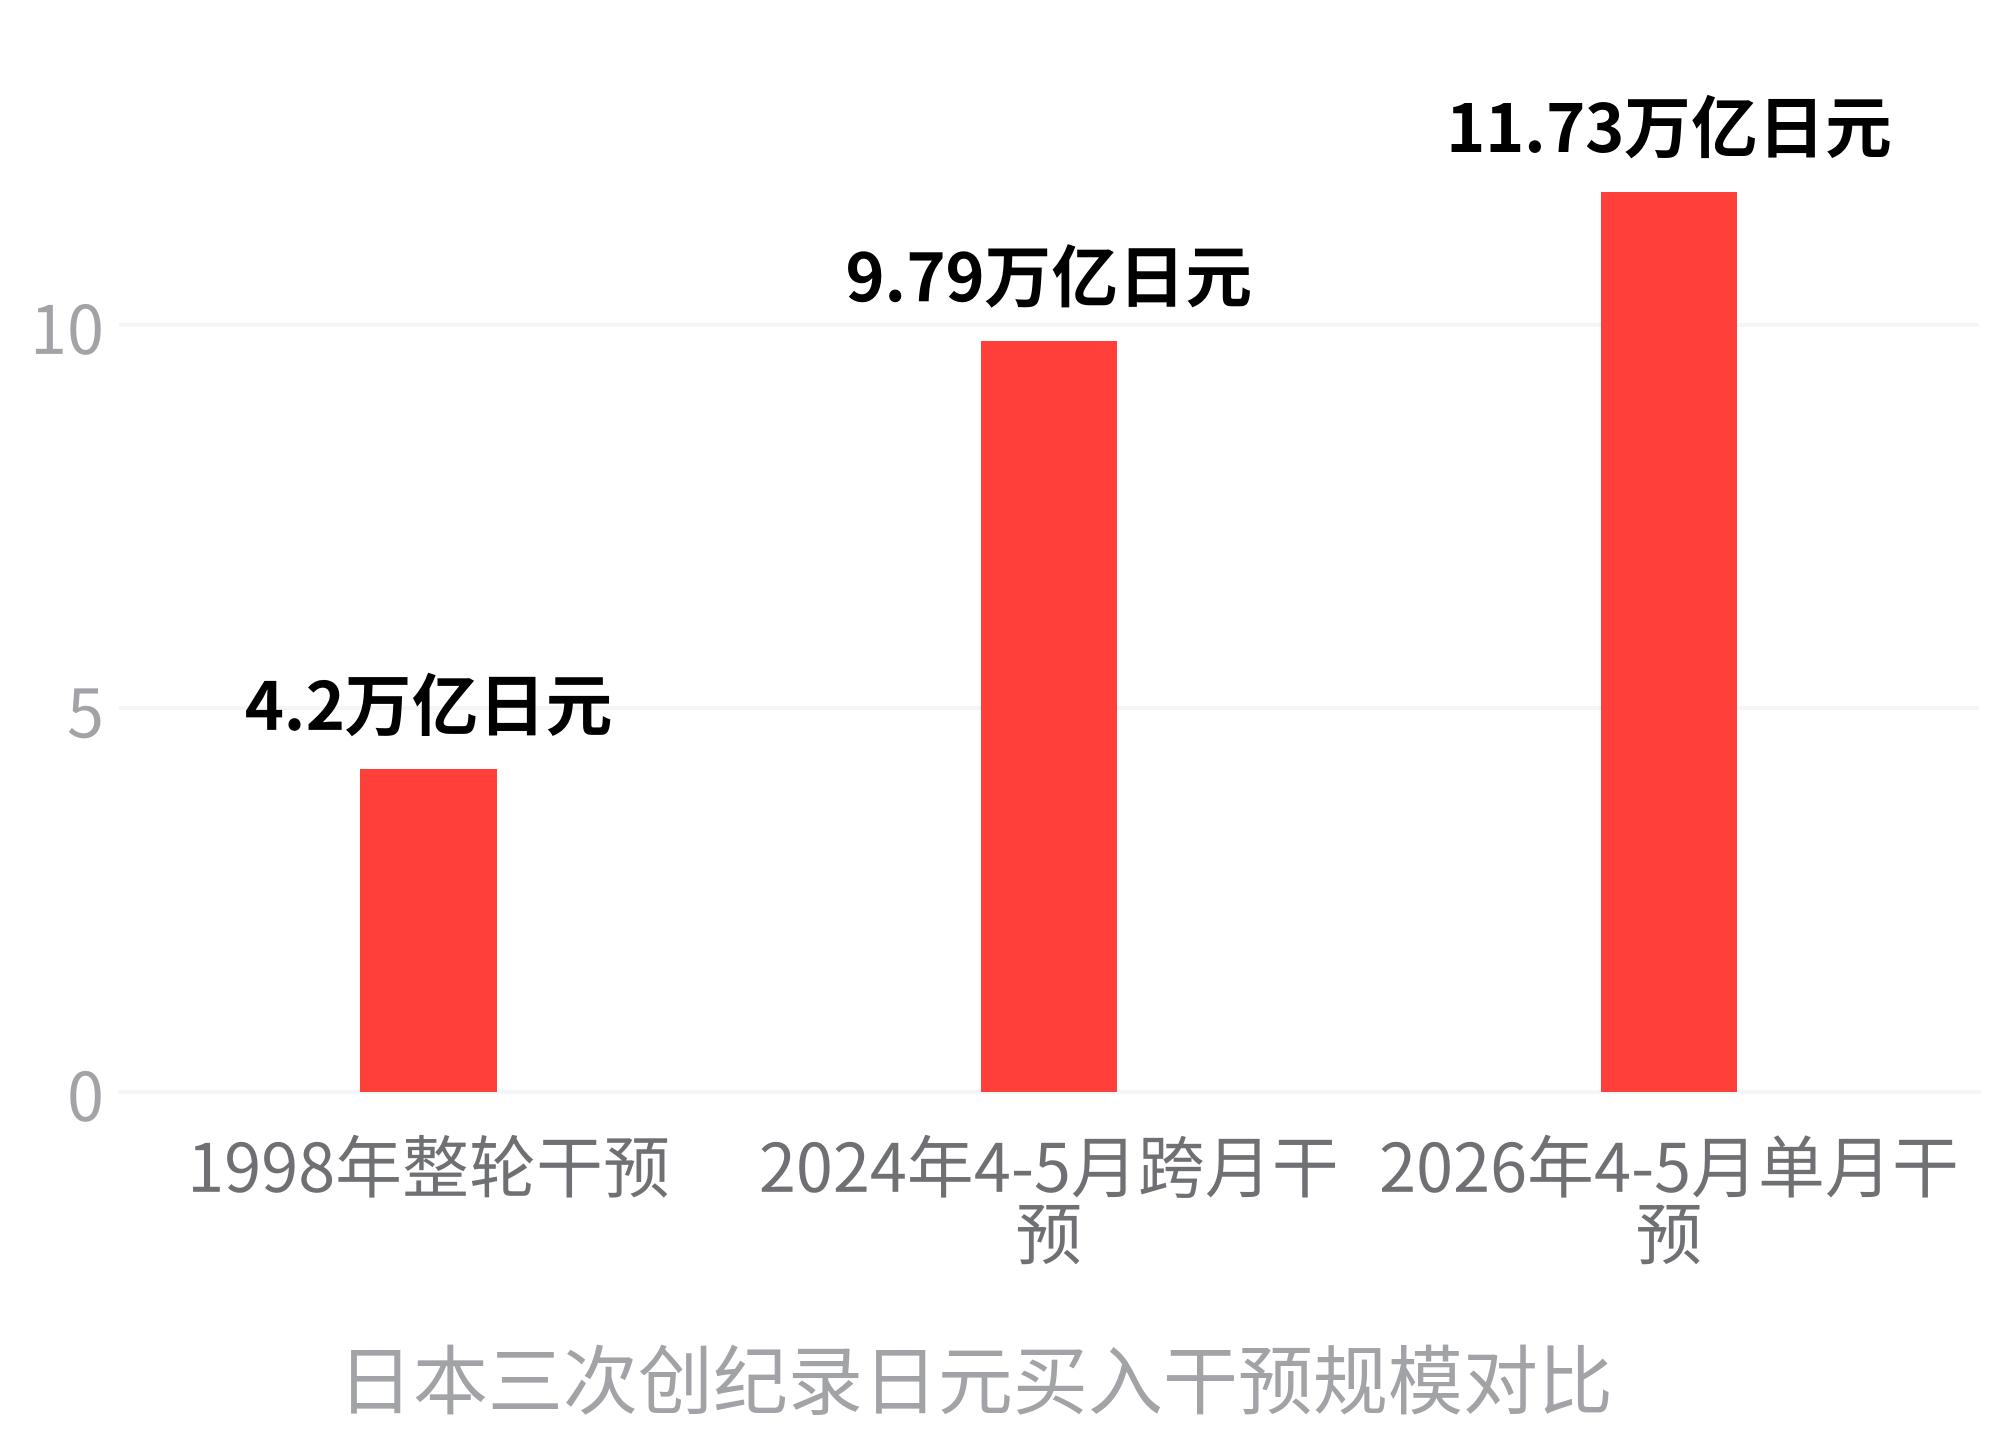
从2022年9月到2026年7月,日本财务省在不到四年的时间里,多次刷新日元买入干预的规模纪录。2022年之前,日本单次干预的最高纪录是1998年6月的4.2万亿日元——这个数字在亚洲金融危机期间是天文数字,但放在今天,连榜单前五都挤不进去。

这不是简单的“日元更弱了”,而是日本面对的汇率压力,已经远超30年前亚洲金融危机的烈度。

四次创纪录干预,一条持续上移的底线

日本重返汇市干预的起点是2022年。2022年9月,财务省入市干预,但效果短暂。当时的市场还没意识到,这只是一个序幕。

真正的重拳在2022年10月。财务省再次实施外汇干预,规模创下当时历史纪录。

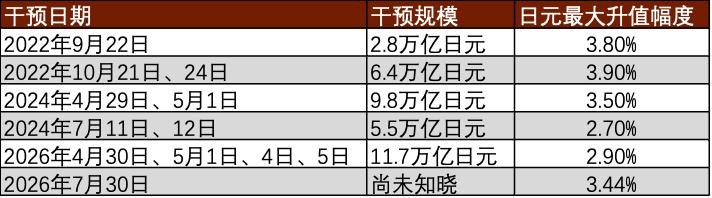
2024年4月到5月,干预量级再度跃升。这一次,财务省在日元跌破160关口后出手,跨月累计投入9.7885万亿日元。日元从160附近反弹至155,一个月后重新跌回159-160区间。

迄今为止的最高纪录,发生在2026年4月28日至5月27日。当时日元在160.70附近挣扎,财务省在整整一个月内持续买入,4月30日夜间单日就砸了约5万亿日元,黄金周期间多次小额跟进,最终官方确认总额为11.7349万亿日元。这是日本历史上规模最大的单月日元买入干预。

我国外汇市场参与者_日元贬值干预历史_日本财务省日元干预

2022至2026年日本日元买入干预数据统计表

干预后日元一度反弹至155,但不到一个半月就跌回162以下,随后更在7月23日触及163.99,创下39年8个月新低。

一个坐标换一个坐标,问题从未被解决

把这四个时间点放在一起,一条清晰的轨迹就出来了:2022年9月,财务省出手干预;2024年4月,等到了160才动手;2026年4月,160.70;2026年7月,162.80。

干预的触发点位在持续上移,但每次干预后的效果持续时间都在缩短。中金公司外汇研究团队对此有一个简洁的判断:外汇干预无法逆转日元贬值方向,但可以得到数周的稳定时期。换句话说,干预买来的不是逆转,是喘息。

这一判断在2026年7月30日再次被验证——当天日本在162.80附近入市后,日元一度暴涨逾500点至157.98,但仅过了一天,汇率就重新回到160附近。

美国的信号,被市场在7月30日当天就捕捉到了

以往历次干预,日本都是单打独斗。这次不同。

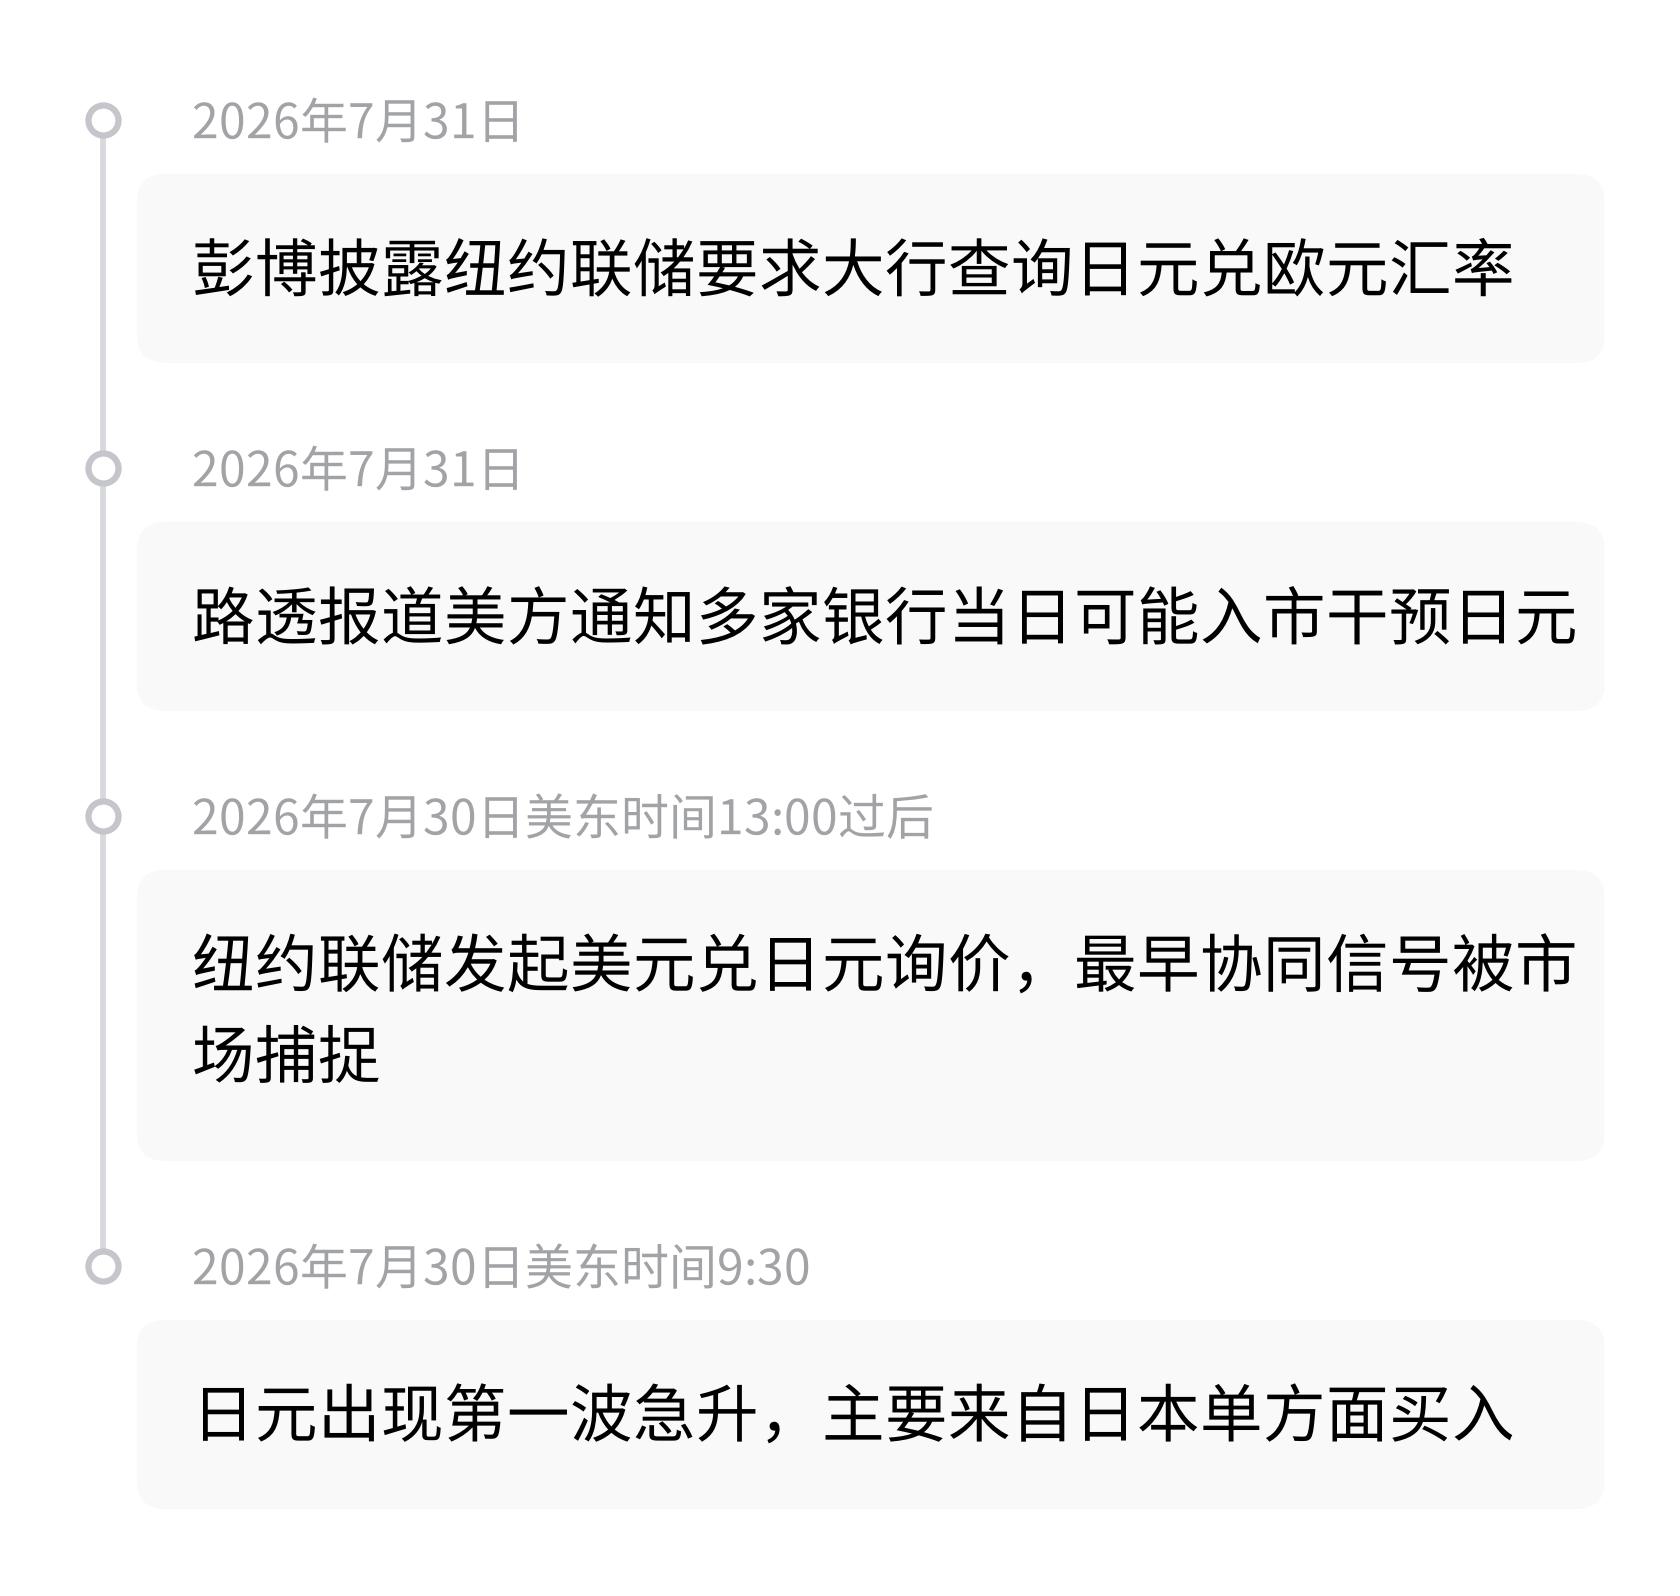
2026年7月30日美国东部时间下午1点过后,纽约联储按照美国财政部指示,向多家大型外汇银行发起汇率询价,要求交易商提供美元兑日元参考报价。这个动作被外汇市场参与者第一时间捕捉到,是美方协同干预最早被市场感知的信号。

在外汇交易圈,央行主动询价一贯被视为入市干预的前置信号,信息量远大于口头表态。

同一天,美国财长贝森特接受福克斯商业频道采访,公开表示“日元被严重低估,过度波动不利于市场健康”。日元的第一波急升发生在美东时间上午9点30分,主要来自日本单方面买入;下午1点后纽约联储询价引发的第二波拉升,才是美方信号被市场接收后的直接反应。

7月31日,路透率先公开报道美国财政部已通知多家银行,当日可能入市干预日元,要求机构提前做好准备。同一天,彭博进一步披露纽约联储要求至少两家美国大行查询日元兑欧元汇率。两个权威信源交叉确认,美方协同干预的信号从市场传闻进入公开报道层面。

日本财务省日元干预_我国外汇市场参与者_日元贬值干预历史

上一次美日直接在汇市协同买入日元,是1998年。距离2026年7月,整整28年。日经新闻评价称,日美在同一时机干预汇率的情况极为罕见。这不是一场普通的联合行动,而是近30年罕见的一次跨太平洋汇率协同操作。

坐标变了,但历史不提供剧本

对比1998年与2026年,有一个相似之处和一个关键差异。

相似之处在于,都是日元贬值到市场无法承受时,美日被迫联手。1998年日本在亚洲金融危机中面临资本外逃,2026年面临的则是美日利差驱动的持续做空。

关键差异在规模。1998年整轮干预合计4.2万亿日元,已是当时的历史纪录。2026年4-5月单月就砸了11.73万亿日元,是那一纪录的近3倍。

日元贬值干预历史_我国外汇市场参与者_日本财务省日元干预

更大的变量是美国的态度。这次美国愿意配合,核心动因并非同情日本,而是担心日元持续暴跌会倒逼日本大规模抛售美债来筹措干预资金,从而推高美国自身的融资成本。换句话说,美国是在保护自己的债券市场,而不是在救日元。

历史能告诉我们的是,干预从来不是终点。1998年美日联手干预后,日元在随后几年逐步走强,但那是因为日本经济基本面开始改善,而非干预本身。2026年的日本,面临的是连续五年贸易逆差、政府债务占GDP超250%、制造业持续外流的结构性困境。

这些变量,不是美联储一次询价能改变的。

历史提供的是规律,不是剧本。当干预的规模越来越惊人、触发点位越来越低、效果维持时间越来越短时,这条路能走多远,答案不在过去的数据里,在日本自己手里。