Tag: 外汇市场

利多星智投:即期汇率是什么?3 分钟看懂它的作用与风险

即期汇率作为外汇市场的 “实时价格标签”,它不仅关系着跨境消费的成本,更是资产配置中绕不开的基础工具。今天,利多星智投就用通俗语言拆解即期汇率,帮你摸清其中的门道与机会。

即期汇率_外汇市场实时价格标签_即期外汇交易课件

一、3 分钟搞懂:即期汇率到底是什么?

即期汇率,又称 “现汇汇率”,简单说就是“当下” 买卖外汇的即时成交价格,交易双方达成协议后,通常在 1-2 个工作日内完成货币交割(比如 T+1 到账)。这和我们买股票时的 “实时成交价” 逻辑相似,区别只在于交易标的从股票变成了不同国家的货币。

举个真实例子:2025 年 9 月 27 日的美元兑人民币即期汇率为 7.1349,如果你当天通过银行用人民币换 1 万美元,就需要支付 71349 元人民币,且这笔交易大多会在次日完成资金清算。这种 “即时定价、快速交割” 的特点,让即期汇率成为外汇市场最基础、最活跃的汇率类型。

需要特别注意的是,我们在银行看到的汇率并非 “纯市场价格”。银行会在国际市场即期汇率的基础上,加上一定的买卖点差(可以理解为 “服务手续费”),形成面向个人的 “挂牌价”—— 比如银行的 “现汇卖出价”(你买外汇的价格)会比 “现汇买入价”(银行收外汇的价格)高一点,中间的差价就是银行的利润空间。

二、核心特征:即期汇率的 3 个关键属性

1. 交割快,反应 “即时供需”

和 “约定 3 个月后交割” 的远期汇率不同,即期汇率对应的交易几乎 “立等可取”。这种快速交割的特性,让它对短期市场变化极其敏感:央行突然加息、国际贸易大单落地、甚至突发地缘政治新闻,都可能让即期汇率在几分钟内出现波动。可以说,即期汇率就是外汇市场的 “晴雨表”,实时反映着资金对不同货币的供需热度。

2. 是所有汇率的 “定价基础”

远期汇率、掉期汇率等衍生汇率,本质上都是以即期汇率为核心计算的。比如远期汇率 = 即期汇率 ± 远期点数,其中的 “点数” 就反映了市场对未来汇率的预期。对普通投资者来说,看懂即期汇率的波动逻辑,就等于掌握了分析外汇市场的 “第一把钥匙”。

3. 标价方式分两种,看懂才不踩坑

即期汇率的呈现方式有 “直接标价” 和 “间接标价” 两种,不同国家习惯不同,但核心都是帮你算清 “1 单位货币能换多少另一种货币”:

日常看汇率时,只要认准 “基准货币” 就能快速判断:直接标价法的基准是外币,间接标价法的基准是本币。

三、普通人能用即期汇率做什么?3 类场景实操指南

即期汇率绝非只和 “金融大佬” 有关,普通人在消费、投资中都能用到它。结合实操经验,这三类场景最值得关注:

1. 跨境消费:选对时机省出 “奶茶钱”

出境旅游、海外购物时,换汇时机直接影响成本。即期汇率的波动虽然大多在 “小数点后四位”,但积少成多也是一笔不小的开支:

2. 资产配置:用汇率差拓宽收益空间

当你投资境外资产(如港股、美股基金)时,资金进出都会涉及即期汇率换算,这可能带来额外收益或成本:

3. 外汇交易:低门槛参与的实盘操作

对想尝试外汇交易的投资者,银行提供的 “个人外汇买卖” 业务是入门选择,其核心就是基于即期汇率的实盘交易:

四、风险提示:这些 “暗礁” 一定要避开

即期汇率带来机会的同时,也藏着不少风险。尤其是普通投资者,必须牢记这 3 条底线:

1. 别赌 “单边行情”,汇率没有 “绝对走势”

汇率受经济数据、政策干预、市场情绪等多重因素影响,没人能精准预测。比如 2025 年 4 月市场普遍看空人民币,但央行通过中间价引导后,汇率很快企稳反弹。押注 “汇率必破 7”“必升 6” 等单边判断,很容易亏损。

2. 警惕高杠杆陷阱,远离 “场外交易”

有些平台宣传 “1:100 杠杆炒外汇”,看似能放大收益,但 1% 的汇率反向波动就可能爆仓。更重要的是,中国内地禁止场外外汇保证金交易,这类平台多为非法,资金安全毫无保障。入门阶段,优先选择银行实盘交易,无杠杆更稳健。

3. 算清交易成本,避免 “赚差价不够付手续费”

银行的点差、跨境转账费、平台佣金等都会侵蚀利润。比如做 1 万美元的外汇交易,若点差是 5 个点(0.0005),单次成本就有 5 美元。频繁交易的话,成本会快速累积,甚至超过汇率差收益。

五、总结:即期汇率是工具,用对才是 “财富密码”

说到底,即期汇率就是外汇市场的 “基础工具”—— 它本身没有 “好坏”,关键看你怎么用:对消费者,它是省钱的 “计算器”;对投资者,它是资产配置的 “调味剂”;对投机者,它可能是高风险的 “赌具”。

利多星智投建议,普通人不必追求 “靠汇率暴富”,但一定要看懂它的逻辑:在跨境消费时选对时机,在资产配置时做好分散,在尝试交易时控制风险。随着全球化的深入,即期汇率会越来越多地出现在我们的金融生活中,提前摸清它的门道,才能在机会来临时从容应对。

我国经济运行持续整体好转将支撑人民币汇率

央视网消息:中国人民银行8月17日在二季度货币政策执行报告中表示,中国人民银行、国家外汇管理局高度重视外汇形势变化,通过加强预期管理、调节外汇市场供求、上调全口径跨境融资宏观审慎调节参数等方式,积极稳妥应对人民币汇率贬值压力。

人民币外汇汇率_人民币汇率走势分析_人民币汇率贬值压力

总的看,当前人民币汇率没有偏离基本面,外汇市场运行总体有序。6月,银行结售汇顺差82亿美元,大幅高于前几个月月均规模。上半年,衡量结汇意愿的结汇率为67.5%,较2022年同期上升0.5个百分点,市场交易行为理性。

7月,人民币对美元汇率有所走升,7月31日收盘价报7.1465元,较6月末升值1.6%。8月以来美元指数走强,人民币对美元汇率又有贬值。但衡量人民币对一篮子货币汇率的中国外汇交易中心(CFETS)人民币汇率指数仍有上涨,8月11日报97.47,较近期低点上涨近2%。

人民币外汇汇率_人民币汇率贬值压力_人民币汇率走势分析

中国人民银行表示,人民币汇率反映人民币与其他货币的比价关系,受内外部多种因素影响,短期不确定性大,也测不准,但长期根本上取决于经济基本面。当前,无论从外部因素看,还是内部因素看,人民币汇率都不会单边走贬,而是会保持双向波动。

从外部看,美联储加息接近尾声,美元大幅走升的动能有限。从内部看,我国经济长期向好的基本面没有变,随着经济循环畅通,我国经济运行持续整体好转将支撑人民币汇率。我国经常项目顺差占GDP比重保持在2%左右的适度水平,跨境资本流动自主平衡。外汇储备余额稳定在3万亿美元上方,7月末,环比还有所增加,稳居世界第一。

人民币汇率走势分析_人民币汇率贬值压力_人民币外汇汇率

过去几年,人民币对美元汇率三次破7,又三次回到了7以内。在应对多轮外部冲击的过程中,中国人民银行、国家外汇局积累了丰富的经验,也具有充足的政策工具储备,有信心、有条件、有能力维护外汇市场平稳运行。

人民币汇率贬值压力_人民币外汇汇率_人民币汇率走势分析

中国人民银行、国家外汇局下一阶段将以保持人民币汇率在合理均衡水平上基本稳定为目标,发挥以市场供求为基础、参考一篮子货币进行调节、有管理的浮动汇率制度优势,综合施策、稳定预期,用好各项调控储备工具,调节外汇市场供求,对市场顺周期、单边行为进行纠偏,坚决防范汇率超调风险。

风险偏好修复,境内外汇市场与中东战事进一步脱敏——4月外汇市场分析报告

摘 要

4月份,中东局势对全球金融市场扰动逐步消退,市场风险偏好明显回升,美元指数时隔两个月重新转弱,非美元货币止跌回升,人民币汇率继续保持相对稳定。人民币升值引发出口竞争力受损之忧不是当务之急,但需要警惕人民币升值对企业的财务冲击以及由此形成的宏观紧缩效应。

4月份,跨境资金重回净流入,其中证券投资涉外收付款时隔两个月重回顺差,货物贸易涉外收付款顺差环比扩大,分别反映了外资放缓减持人民币资产、进口企业付款放慢的影响。

4月份,境内外汇供求缺口重新扩大,银行代客结售汇顺差小幅增加,市场即期结汇和购汇意愿双双减弱,外汇交易更趋理性。3月初开始实行的外汇风险准备金政策效果继续彰显,远期购汇需求刷新2022年10月份以来新高。

专题:不宜高估银行结售汇顺差对流动性的影响。今年前四个月,外汇占款增加对银行体系流动性提供一定支撑,但难言是央行入市干预所致。在央行继续恪守汇率政策中性原则的情况下,银行结售汇顺差会对流动性带来一定紧缩效应。不过,3月份以来,银行体系流动性总体保持宽松,反映了资金供给不紧、融资需求偏弱的综合影响。前期央行开展“收水”操作,体现了货币政策“削峰填谷”、稳定利率的意图,货币政策支持性立场和适度宽松的政策基调并未发生变化。

风险提示:地缘政治风险超预期,主要央行货币政策调整超预期,国内经济复苏不如预期。

正文

5月18日,国家外汇管理局发布了2026年4月外汇收支数据。现结合最新数据对4月份境内外汇市场运行情况具体分析如下:

美元指数转弱、非美货币止跌回升,人民币汇率继续保持相对稳定

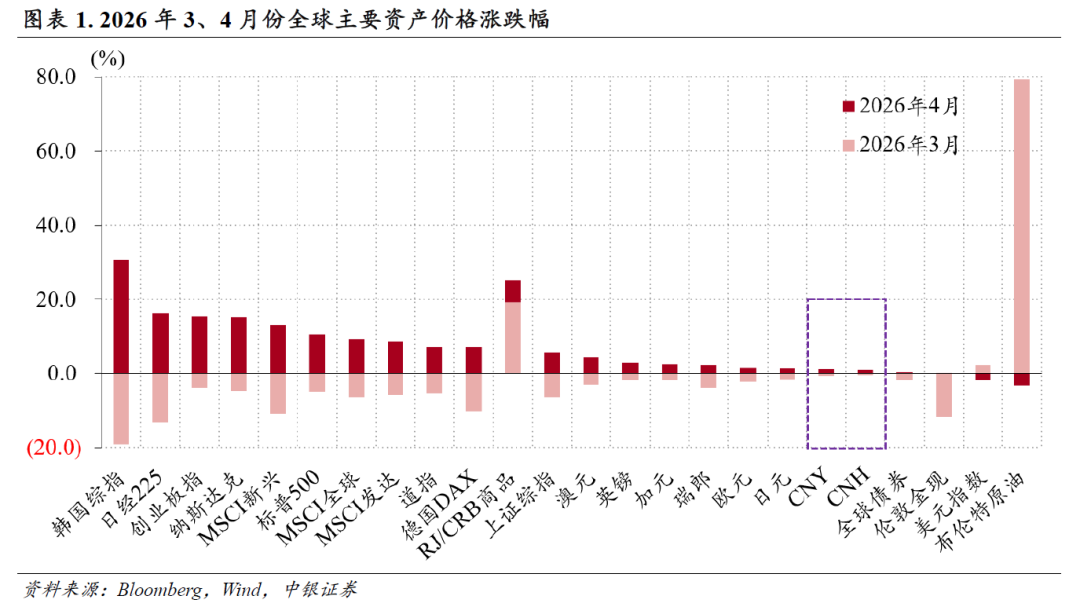
4月份,随着美伊谈判信号释放,中东局势对全球金融市场扰动逐步消退,市场风险偏好明显回升。其中,MSCI全球指数由上月下跌6.4%转为上涨9.2%,不仅抹平了上月跌幅,更是创历史新高;以美元标价的已对冲全球债券指数由上月下跌1.8%转为上涨0.3%;RJ/CRB商品价格指数继续上涨,但涨幅由上月19.1%收窄至6.1%,布伦特原油价格在上月上涨79.3%之后小幅回落3.2%,现货黄金价格止跌企稳,在4600~4800美元/盎司区间保持震荡(见图表1)。

4月份,美元指数时隔两个月重新转弱,累计下跌1.8%至98.1。非美元货币总体升值,英镑、瑞郎、欧元和日元对美元汇率分别升值2.8%、2.3%、1.5%和1.3%。同期,人民币汇率中间价升值0.8%,为连续第七个月保持升值;在岸即期汇率(境内银行间外汇市场下午四点半交易价)和离岸即期汇率则分别由上月贬值0.8%、0.4%转为升值1.1%、0.8%(见图表1)。期间,中间价最高升至6.8579,创2023年3月27日以来新高,在岸和离岸交易价最高分别升至6.8138、6.8059,均创2023年2月中旬以来新高。

市场预期基本稳定。当月,在岸即期汇率较中间价日均偏离幅度由上月-0.11%扩大至-0.46%,但略小于1、2月份日均偏离幅度-0.49%、-0.54%;境内外即期汇率延续强弱互现格局,日均仅偏离+0.44个基点;银行间市场即期询价日均成交量环比减少18%至418亿美元,创年内新低。

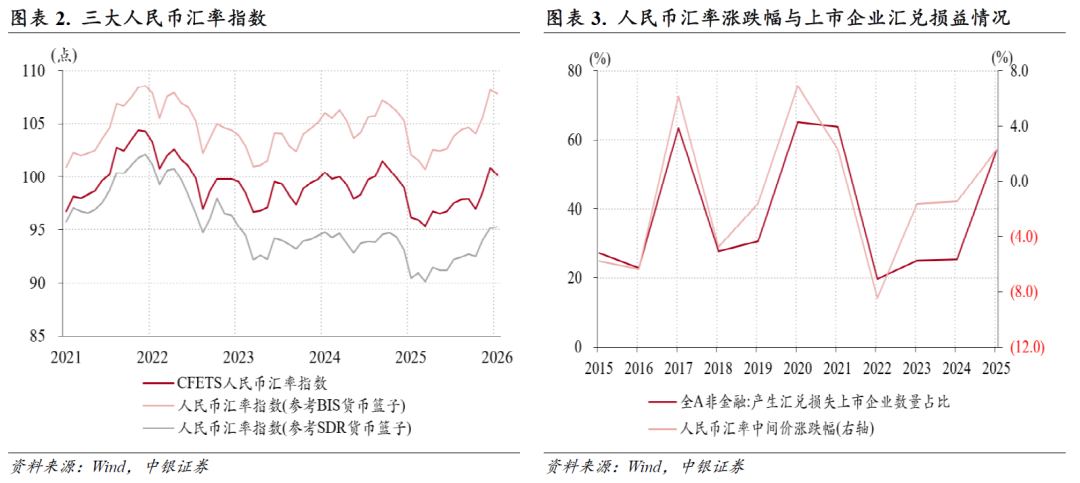
人民币多边汇率涨势放缓。当月,由于人民币汇率升值幅度小于其他主要非美货币,三大人民币汇率指数中,CFETS人民币汇率指数、参考BIS货币篮子人民币汇率指数结束了此前两个月升势,但回落幅度有限,分别下跌0.7%、0.4%,远小于上月涨幅2.3%、2.4%;参考SDR货币篮子人民币汇率指数连续第三个月走强,但涨幅由上月1.2%收窄至0.1%(见图表2)。

在输入性因素主导下,4月份我国PPI同比增速从上月0.5%升至2.8%,创2022年8月以来新高,CPI同比增速从上月1.0%升至1.2%,总体延续温和回升态势,但仍然低于主要经济体通胀增速,因此人民币升值引发出口竞争力受损之忧不是当务之急。当月,国际清算银行(BIS)公布的人民币实际有效汇率指数环比回落0.5%至91.1,结束了此前连续九个月升值行情。

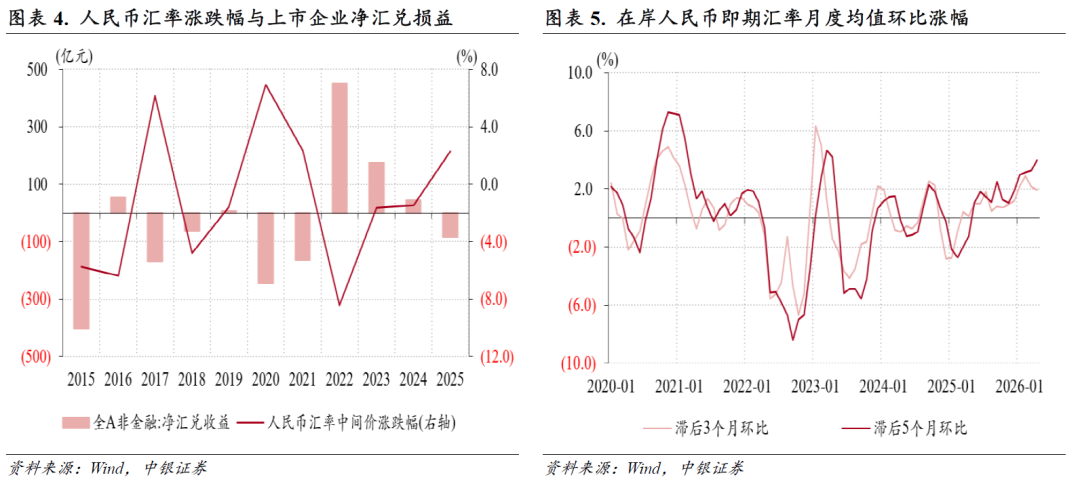
不过,需要警惕贸易大顺差、民间净债权的国际收支格局下,人民币升值对有外汇收入和海外资产的境内市场主体造成的财务冲击,以及由此形成的宏观紧缩效应。从A股非金融企业年报数据看,2015年到2025年间,人民币汇率升值年份上市公司是净汇兑损失,贬值年份是净汇兑收益。2025年,随着人民币汇率止跌回升,产生汇兑损失的企业数量占比升至56.9%,产生汇兑收益的企业数量占比则降至29.2%,合计产生净汇兑损失82亿元人民币(见图表3、4)。A股上市公司今年一季报显示,汇兑损失导致较多上市公司陷入“增收不增利”困局,工程机械、跨境电商、消费电子等出口导向型行业成为汇率波动的“重灾区”。

今年以来,人民币汇率延续上年升值行情。4月份,在岸即期汇率均值为6.8370,连续第八个月升值,创2023年3月以来新高,滞后3个月环比的即期汇率均值连续第十四个月升值,滞后5个月环比的即期汇率均值连续第十二个月升值,涨幅分别为1.9%、4.0%,后者继续刷新2023年5月以来新高(见图表5)。据外汇局披露,今年前4个月,企业外汇衍生品交易规模同比增长22%,外汇套保率为33.6%,较2025年提高3.7个百分点。企业汇率风险管理意识提升,有助于抵御人民币升值行情对企业财务状况的负面影响。
跨境资金流动趋势研究_外汇占款 外汇储备_人民币汇率走势分析

外汇占款 外汇储备_跨境资金流动趋势研究_人民币汇率走势分析

外汇占款 外汇储备_人民币汇率走势分析_跨境资金流动趋势研究

跨境资金重回净流入,主要是因为外资放缓减持人民币资产、进口企业付款放慢

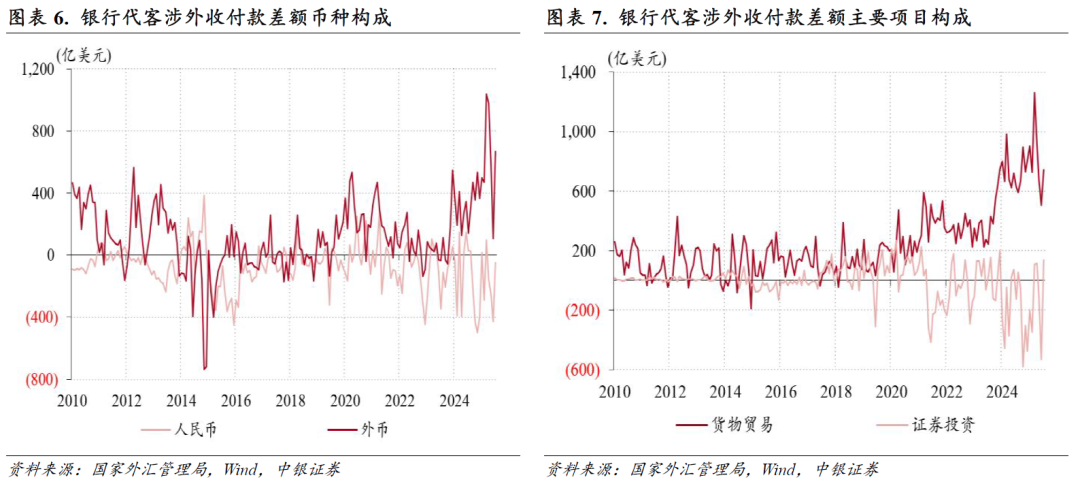
4月份,银行代客涉外收付款由上月逆差321亿转为顺差619亿美元。分币种看,外币涉外收付款顺差重新扩大,从上月107亿升至666亿美元,为历史次高;人民币涉外收付款是连续第四个月出现逆差,但逆差规模由上月428亿降至47亿美元;外币和人民币分别贡献了银行代客涉外收付款差额增幅的59%、41%(见图表6)。

分项目看,证券投资涉外收付款由此前两个月逆差转为顺差136亿美元,货物贸易涉外收付款顺差止跌回升,由上月507亿增至744亿美元,为历史同期新高(见图表7),二者分别贡献了银行代客涉外收付款差额增幅的71%、25%;直接投资、服务贸易、收益和经常转移涉外收付款逆差仍然保持相对平稳,环比分别增加57亿、47亿和减少73亿美元。

4月份,证券投资涉外收付款重回顺差,是因为跨境资金流入增加、流出减少。证券投资项下,涉外收入规模环比增加140亿至3433亿美元,再次刷新历史记录,涉外支出规模减少528亿至3297亿美元,但仍为历史次高,表明跨境证券投资依然保持较高活跃度。

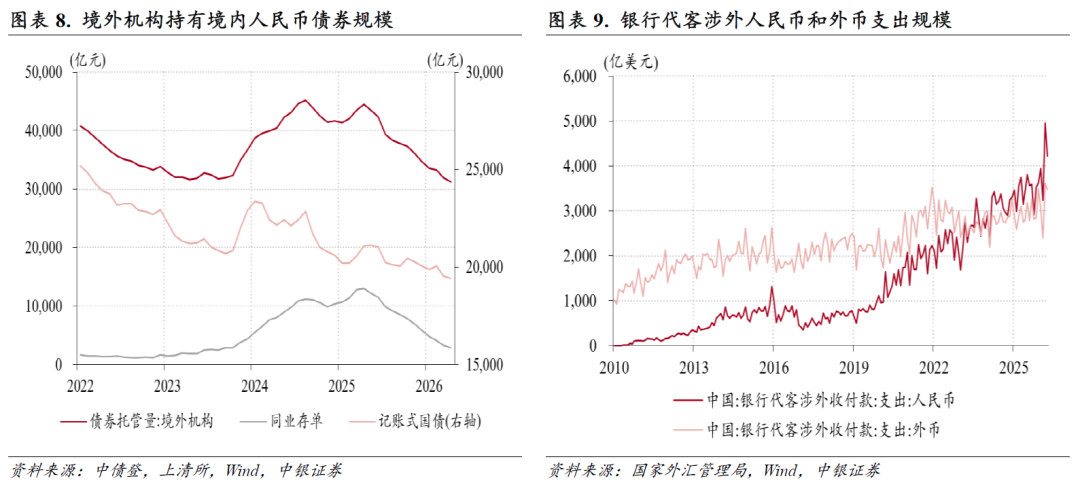
当月,境外机构境内人民币债券持有量连续第十二个月减少,但降幅由上月1342亿收窄至667亿元。记账式国债和同业存单是主要贡献项,境外机构持有量环比降幅分别由上月526亿、728亿收窄至98亿、401亿元,后者为近一年来新低(见图表8)。同期,国际金融协会(IIF)数据显示,中国股市外资由上月净流出26亿转为净流入15亿美元。

4月份,货物贸易涉外收付款顺差环比扩大,主要源于进口企业付款速度放缓。当月,货物贸易出口和进口规模环比分别增加384亿、41亿美元,但涉外收入规模环比仅增加21亿美元,涉外支出规模减少216亿美元,反映出口企业收款速度和进口企业付款速度均有所放缓。

当月,货物贸易人民币结算金额环比减少5.5%至1.38万亿元,占货物贸易进出口规模比重从上月35.5%的历史新高降至31.5%。这或与货物进口环节人民币结算规模减少有关。受此影响,叠加证券投资项下跨境资金流出放缓,4月份银行代客人民币涉外支出规模环比减少726亿至4222亿美元,但仍是历史次高(见图表9)。同期,银行代客涉外收付款中人民币占比回落至52.4%,美元占比则升至43.6%。
外汇占款 外汇储备_跨境资金流动趋势研究_人民币汇率走势分析

跨境资金流动趋势研究_人民币汇率走势分析_外汇占款 外汇储备

境内外汇供求缺口重新扩大,市场即期结汇和购汇意愿双双减弱,外汇交易更趋理性

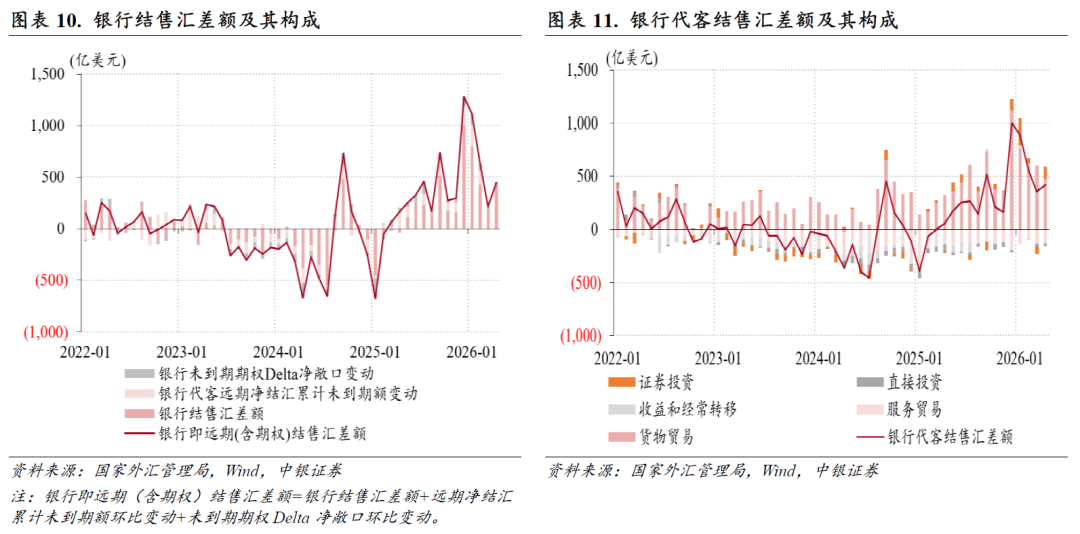
4月份,反映境内主要外汇供求关系的银行即远期(含期权)结售汇(以下简称银行结售汇)连续第十四个月出现顺差,顺差规模止跌回升,由上月216亿升至447亿美元。其中,银行自身结售汇逆差由上月195亿降至19亿美元(银行自身售汇规模由上月290亿降至92亿美元,为近四个月新低);银行代客结售汇顺差由上月355亿增至420亿美元;远期和期权净结汇规模连续第三个月收窄,由上月56亿降至46亿美元;三者分别贡献了银行结售汇顺差环比增幅的76%、28%和-4%(见图表10)。

4月份,银行代客结售汇顺差小幅增加,伴随着银行代客结汇和购汇需求双双回落,结汇规模环比减少140亿美元,小于购汇规模降幅206亿美元。分项目看,货物贸易和证券投资项下结汇需求此消彼长,带动货物贸易结售汇顺差减少123亿至477亿美元,为近五个月以来新低,证券投资结售汇由上月逆差74亿转为顺差116亿美元(见图表11)。在货物贸易出口、涉外收入规模环比增加背景下,货物贸易结汇规模不升反降,表明外贸企业结汇意愿减弱。

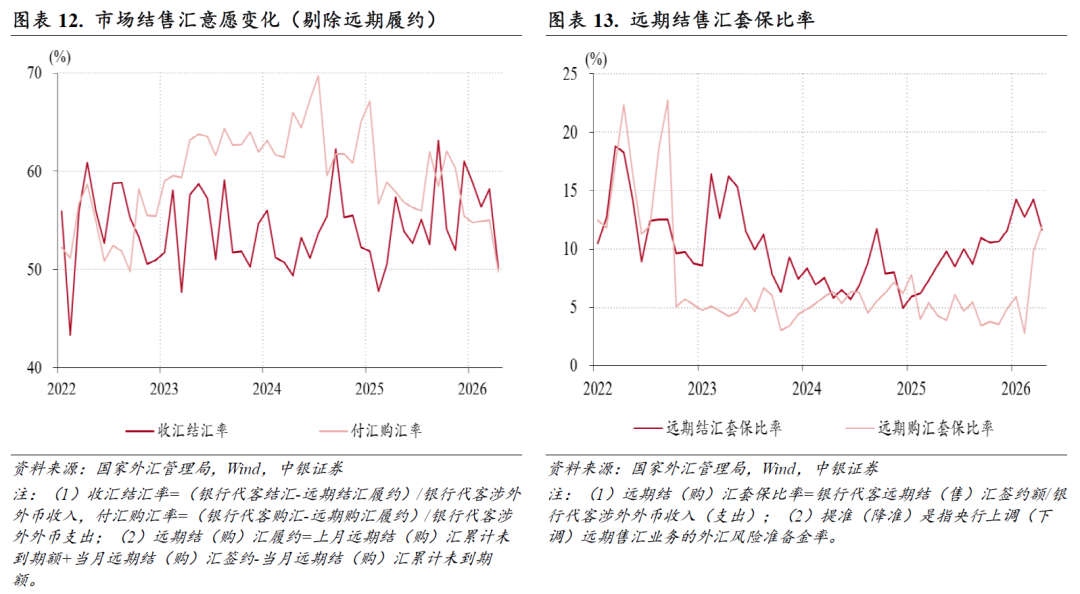
4月份,剔除远期履约额后的收汇结汇率环比回落8.0个百分点至50.2%,付汇购汇率环比下降5.3个百分点至49.8%,分别为2025年3月、2022年10月以来新低(见图表12)。收汇结汇率和付汇购汇率环比齐降,反映市场预期趋于分化,市场主体更倾向于收外汇付外汇的自然对冲操作,这正对应了前述企业进口付款速度的放缓。而且,在人民币汇率升值背景下,收汇结汇率环比降幅大于付汇购汇率,表明“低(升值)买高(贬值)卖”的汇率杠杆调节作用正常发挥。

银行代客远期结汇和购汇需求则呈现此消彼长态势。当月,远期结汇签约规模环比减少47亿至483亿美元,远期结汇套保比率回落2.6个百分点至11.7%,为近四个月以来新低;远期购汇签约规模环比增加62亿至414亿美元,远期购汇套保比率上升2.1个百分点至11.9%,是2025年2月以来首次超过远期结汇套保比率,并且继续刷新2022年10月以来记录,反映央行自今年3月2日起下调远期售汇业务的外汇风险准备金率的政策效果继续显现(见图表13)
人民币汇率走势分析_外汇占款 外汇储备_跨境资金流动趋势研究

人民币汇率走势分析_外汇占款 外汇储备_跨境资金流动趋势研究

专题:不宜高估银行结售汇顺差对流动性的影响

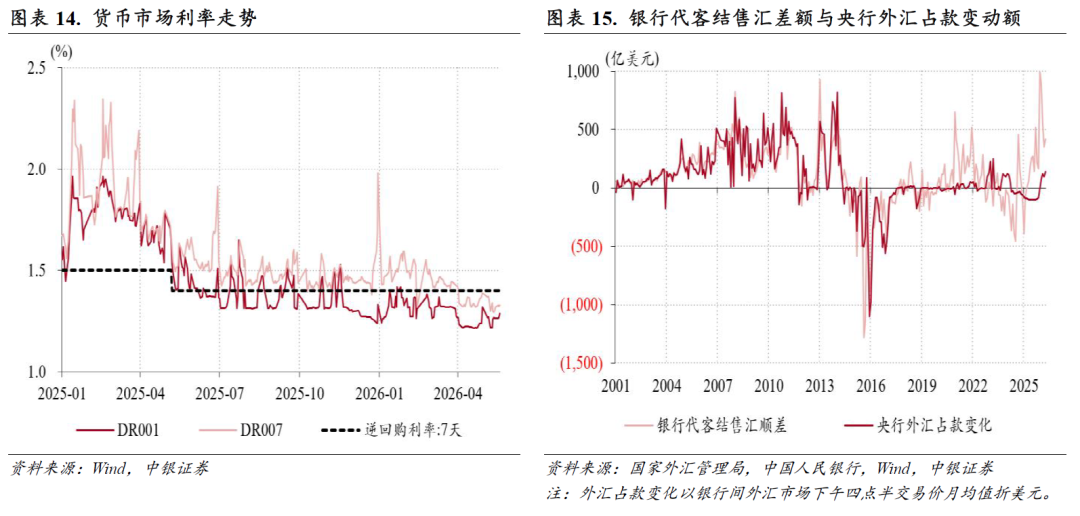
今年以来,货币市场隔夜利率持续低于央行政策利率水平,DR001一度跌破1.22%,创2023年8月初以来新低,显示当前市场流动性宽裕(见图表14)。同期,外汇占款余额从此前连续二十一个月减少转为连续四个月增加,银行结售汇已经连续十四个月保持顺差。那么,如何看待银行结售汇顺差、外汇占款增加对流动性的影响?

2018年之前,为实现人民币汇率有管理的浮动,央行保持外汇市场干预常态化,外汇占款余额波动较大,银行结售汇顺差对应央行外汇占款增加、结售汇逆差对应央行外汇占款减少,因此2001年初至2017年底银行代客结售汇差额与央行外汇占款变动额的相关系数持续保持强正相关。2018年以来,央行基本退出外汇市场常态化干预,银行替代央行成为境内外汇市场余缺的调剂者,银行结售汇顺差对应银行对外投资增加、结售汇逆差对应银行对外投资减少。期间,外汇占款余额保持基本稳定,外汇占款变动额与银行代客结售汇差额相关关系趋弱,甚至一度转为负相关,与外汇形势之间也不存在明确关联。例如,在2023年7月至2024年7月银行代客结售汇为持续逆差期间,人民币汇率跌多涨少,外汇占款增加和减少的月份数量分别是8个和5个;2025年3月至12月银行代客结售汇转为顺差期间,人民币汇率渐进升值,外汇占款余额却持续减少(见图表15)。

今年前四个月,央行通过外汇占款渠道累计投放基础货币2990亿元,增加了银行体系的流动性。但鉴于外汇占款变动与银行结售汇差额已经失联,难言外汇占款止跌回升是央行入市干预所致。如根据国际收支平衡表初步数据,今年一季度我国交易引起的外汇储备资产增加487亿美元(约合3374亿元人民币),远超过同期央行外汇占款2034亿元的增幅。

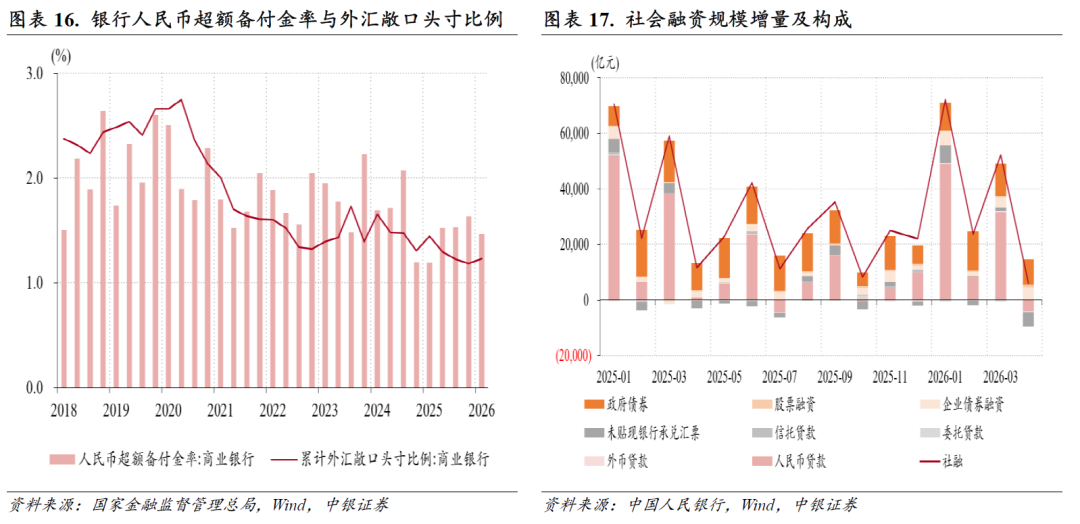
在央行继续恪守汇率政策中性原则,退出外汇市场常态干预的情况下,银行结售汇顺差对银行体系的本币流动性具有紧缩效应。因为银行作为境内外汇市场余缺的调剂者,将用自有资金买入市场卖超外汇,即减少超额准备金、增加外汇多头敞口的持有。同时,境内企业和居民通过结汇获得人民币以后变成人民币存款,银行需缴纳法定存款准备金,但这只是银行超额准备与法定准备之间此消彼长的结构调整,对银行体系的流动性影响偏中性。今年一季度,商业银行累计外汇敞口头寸比例环比上升0.05个百分点至1.23%,为近三个季度以来新高;人民币超额备付金率则较上季度回落0.17个百分点至1.47%,为近四个季度以来新低(见图表16)。

不过,今年3月份以来,银行体系流动性总体保持宽松。一方面是资金供给不紧。虽然3、4月份基础货币累计回笼10323亿元,但货币乘数由2月份的8.55升至8.86倍,4月末M2较2月末仍增长了1.1%,同比增长8.6%,较上年同期同比增速高出0.6个百分点。另一方面是融资需求偏弱。3、4月份,社会融资规模增量分别为5.22万、6245亿元,同比少增6721亿、5354亿元。其中,信贷增量分别为3.15万亿、-4006亿元,同比减少6712亿、5354亿元;政府债券增量分别为1.17万、9041亿元,同比减少3208亿、688亿元(见图表17)。在此背景下,4月份以来央行在短中期流动性方面持续开展“收水”操作,是导致同期基础货币净回笼10425亿元的主要原因。这体现了货币政策“削峰填谷”、稳定利率的意图,货币政策支持性立场和适度宽松的政策基调并未发生变化。
跨境资金流动趋势研究_人民币汇率走势分析_外汇占款 外汇储备

外汇占款 外汇储备_人民币汇率走势分析_跨境资金流动趋势研究

注释:

https://paper.cnstock.com/html/2026-05/07/content_2213081.htm

http://www.safe.gov.cn/safe/2026/0518/27458.html

https://www.pbc.gov.cn/goutongjiaoliu/113456/113469/2026022708004828142/index.html

外汇局自2001年1月起公布银行代客即期结售汇数据,从2010年1月起开始公布银行自身结售汇和代客远期结售汇数据,从2016年1月起开始公布银行代客期权交易数据。为了解更长时间范围内的银行结售汇差额与外汇占款的关系变化,此处选取了银行代客即期结售汇数据进行分析,分析结果与选取银行代客即远期结售汇差额、银行代客即远期(含期权)结售汇差额一致。

https://www.financialnews.com.cn/2026-05/08/content_448574.html

风险提示:地缘政治风险超预期,主要央行货币政策调整超预期,国内经济复苏不如预期。
跨境资金流动趋势研究_外汇占款 外汇储备_人民币汇率走势分析

美联储官员表态,谁将打破本周汇市僵局?

摘要:

回顾上周,美元指数冲高回落并维持高位震荡,主要受美国经济数据分化、贸易不确定性压制。非美货币则走势分化,欧元窄幅震荡,英镑短期走强后回落,日元随利差与避险情绪波动,澳元、加元等商品货币整体偏弱。市场围绕美联储降息预期及地缘风险博弈,主要货币对波动率走高。展望本周,数据与政策预期或成核心,主流货币预计维持区间震荡。美元走势锚定美国非农数据与美联储表态,若数据疲软或将施压美指,经济韧性超预期则可能会支撑反弹。欧系货币受欧洲经济、政局扰动影响较大,日元方面重点关注日央行政策及外汇干预风险 。

1.全球外汇焦点回顾与基本面摘要

上周回顾

回顾上周,美元指数整体维持高位震震走势,但在周中一度冲高后回落。或受美国经济数据分化、贸易政策不确定性拖累,美指上行受阻承压回落。非美货币方面,则走势结构性分化明显,欧元兑美元受欧洲政局及经济数据扰动持续窄幅整理;英镑依托英国零售数据短暂走强,后续承压回落;日元受美日利差波动、市场避险情绪交替影响震荡反复;澳元、加元等商品货币,受大宗商品走势及本土央行政策立场拖累整体偏弱。全周市场围绕美联储降息预期与地缘风险博弈升温,各大主要货币对波动率显著抬升。

本周展望

展望本周,外汇市场依旧以政策预期差与经济数据为核心驱动,主流货币大概率延续区间震荡、等待方向突破。市场重点聚焦美国非农就业数据、美联储官员表态以及欧洲央行政策信号。美元走势受降息预期与经济韧性双向牵引,疲软就业数据将强化宽松预期并施压美指,数据向好则有望带动空头回补、支撑美指反弹。非美货币方面,欧系货币受欧洲政局、经济数据扰动性较强;日元则需重点留意日本央行政策动向及汇市干预风险;商品货币方面,走势将持续联动原油等大宗商品价格及各国经济数据表现。

2.外汇期货与期权走势分析

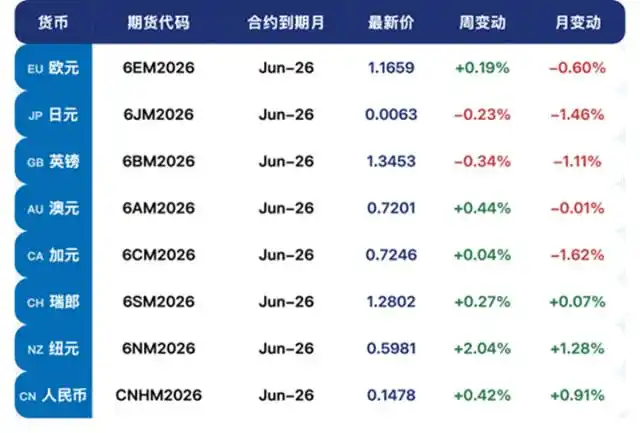
2.1重要外汇期货合约走势(图)

欧元兑美元波动率预测_外汇远期 外汇期货_美元指数走势分析

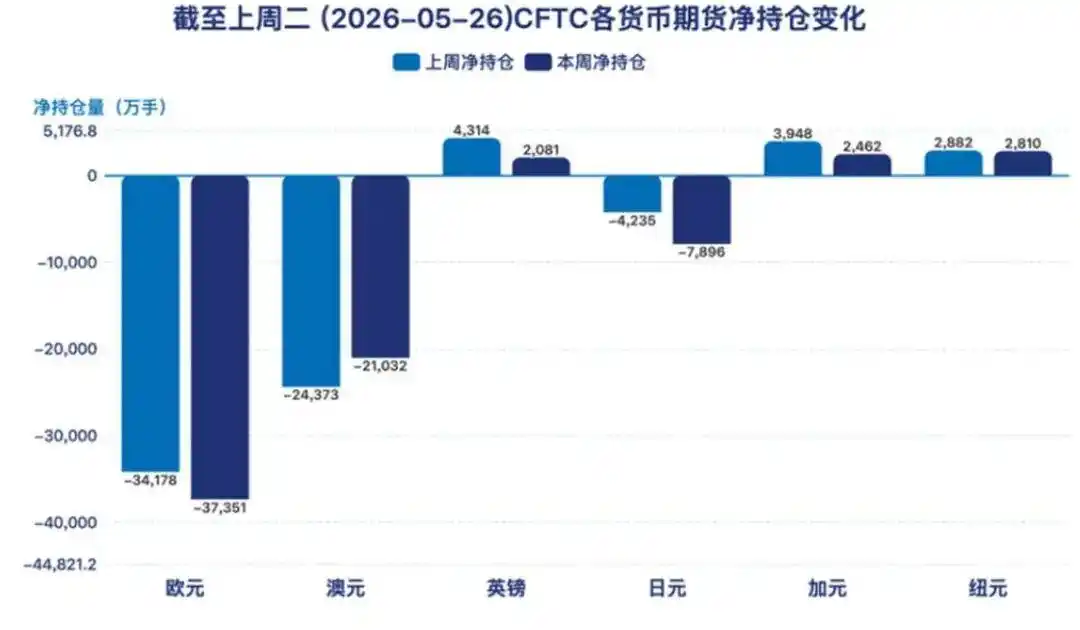
2.2、期货市场头寸分析

外汇远期 外汇期货_美元指数走势分析_欧元兑美元波动率预测

据美国商品期货委员会公布的2026-05-26期货市场头寸持仓报告显示,上周各货币的报告总持仓情况如下:欧元净空头变化3173手,澳元净多头变化3341手,英镑净空头变化2233手,日元净空头变化3661手,加元净空头变化1486手,纽元净空头变化72手,上周没有总持仓多空转换的货币。除此之外,单向总持仓变动超过20%的货币有:日元。

2.3、重点货币对展望

欧元兑美元陷入走势拉锯:能源通胀与政策分歧主导走势

近期欧元兑美元在1.16关口附近持续震荡,逼近六周低位,走势由欧美政策分化、能源冲击与通胀压力共同主导。欧洲央行4月会议纪要释放鹰派信号,部分委员不反对加息,叠加欧元区4月通胀率回升至3.0%,能源价格年率达10.8%,输入型通胀压力显著升温,央行需防范通胀预期松动。但欧元区一季度GDP环比仅增0.1%,经济增长乏力,鹰派倾向难以有效提振汇价,市场担忧加息会进一步压制经济复苏。

美联储维持利率区间3.50%-3.75%,美元仍保有短端利差优势,美伊冲突升级引发避险情绪,进一步支撑美元。技术面上,欧元兑美元运行于布林带中轨下方,MACD空头动能未消,1.1575附近构成关键支撑,1.1654-1.1682区间形成反弹压制,多空博弈胶着,汇价处于方向选择临界状态。

展望后市,欧元兑美元走势或仍将受到三大核心变量的双向牵引 。欧洲央行6月加息25个基点几成定局,此举为保险性操作,旨在锚定通胀预期,后续大概率仅单次加息,而非激进收紧。而能源价格走势、欧元区5月通胀初值及美联储政策表态,将决定汇价能否脱离当前震荡区间。若能源冲击降温、通胀压力缓解,欧元或有望阶段性反弹;若供给冲击持续,叠加经济疲软,汇价或下探关键支撑,维持震荡偏弱格局。

2.4、外汇及⼈⺠币对冲⻛险案例

(本部分引入系列案例,作为企业防范汇率风险、执行对冲操作的具体实践指南。)

跨国企业欧元兑美元外汇期权套期保值案例:欧元兑美元当前在1.16关口震荡拉锯,受欧洲央行政策分歧、能源输入型通胀与欧美货币政策分化影响,汇率双向波动加剧。国内某出口制造跨国企业,预计三个月后支付1000万欧元海外设备采购货款。为规避欧元突发升值、推高企业购汇成本的风险,同时不想错失汇率下跌的低成本购汇机会,企业放弃远期锁汇,选择采用外汇期权套期保值。

企业选择买入三个月期欧元兑美元看涨期权,约定执行价格1.168,合计支付期权费8万美元,以小额固定成本锁定了未来购汇的最高成本,完美适配当前欧元多空博弈的震荡行情。区别于远期套保的刚性锁价,企业仍拥有行权或放弃行权的选择权,保留了价格下行的盈利空间,贴合当下欧央行单次加息、经济疲软制约欧元大涨的基本面。

期权到期若欧元升值至1.176,企业可行权,以1.168的低价购入欧元,对冲全部汇率风险,抵消期权成本;反之若欧元回落至1.155,企业可放弃行权,直接在市场低价购汇,仅损失固定期权费。此套保有效平衡了风险与弹性,是跨国企业应对震荡汇率行情的优质避险方案。

3.后市重要观察指标

外汇远期 外汇期货_美元指数走势分析_欧元兑美元波动率预测

国家外汇管理局副局长、新闻发言人李斌就2025年5月外汇市场形势答记者问

日前,国家外汇管理局公布了2025年5月银行结售汇和银行代客涉外收付款数据。国家外汇管理局副局长、新闻发言人李斌就2025年5月外汇市场形势回答了记者提问。

问:2025年5月我国外汇市场形势如何?

答:5月份,境内外汇供求总体平衡,外汇市场运行平稳。一是跨境资金延续净流入。5月份企业、个人等非银行部门跨境资金净流入330亿美元。其中,货物贸易资金净流入保持在较高水平,外资增持境内股票较上月进一步增加,服务贸易、外商投资企业分红派息、对外直接投资等资金净流出总体保持稳定。二是市场预期平稳。5月份银行结售汇转为顺差。企业、个人等结汇意愿稳定,购汇需求回落,市场交易理性有序。当前我国经济保持总体平稳、稳中有进发展态势,将继续为外汇市场稳健运行提供有力支撑。

国家外汇管理局公布2025年5月银行结售汇和银行代客涉外收付款数据

国家外汇管理局统计数据显示,2025年5月,银行结汇13861亿元人民币,售汇13051亿元人民币。2025年1-5月,银行累计结汇67235亿元人民币,累计售汇70867亿元人民币。

按美元计值,2025年5月,银行结汇1927亿美元,售汇1814亿美元。2025年1-5月,银行累计结汇9356亿美元,累计售汇9862亿美元。

2025年5月,银行代客涉外收入44800亿元人民币,对外付款42426亿元人民币。2025年1-5月,银行代客累计涉外收入230862 亿元人民币,累计对外付款223540亿元人民币。

按美元计值,2025年5月,银行代客涉外收入6227亿美元,对外付款5897亿美元。2025年1-5月,银行代客累计涉外收入32128亿美元,累计对外付款31109亿美元。

附:名词解释和相关说明

国际收支是指我国居民与非居民间发生的一切经济交易。

银行结售汇是指银行为客户及其自身办理的结汇和售汇业务,包括远期结售汇履约和期权行权数据,不包括银行间外汇市场交易数据。银行结售汇统计时点为人民币与外汇兑换行为发生时。其中,结汇是指外汇所有者将外汇卖给银行,售汇是指银行将外汇卖给外汇使用者。结售汇差额是结汇与售汇的轧差数。

远期结售汇签约是指银行与客户协商签订远期结汇(售汇)合同,约定将来办理结汇(售汇)的外汇币种、金额、汇率和期限;到期外汇收入(支出)发生时,即按照远期结汇(售汇)合同订明的币种、金额、汇率办理结汇(售汇)。

远期结售汇平仓是指客户因真实需求背景发生变更、无法履行资金交割义务,对原交易反向平盘,了结部分或全部远期头寸的行为。

远期结售汇展期是指客户因真实需求背景发生变更,调整原交易交割时间的行为。

本期末远期结售汇累计未到期额是指银行与客户签订的远期结汇和售汇合同在本期末仍未到期的余额;差额是指未到期远期结汇和售汇余额之差。

未到期期权Delta净敞口是指银行对客户办理的期权业务在本期末累计未到期合约所隐含的即期汇率风险敞口。

银行代客涉外收付款是指境内非银行居民机构和个人(统称非银行部门)通过境内银行与非居民机构和个人之间发生的收付款,不包括现钞收付和银行自身涉外收付款。具体包括:非银行部门和非居民之间通过境内银行发生的跨境收付款(包括外汇和人民币),以及非银行部门和非居民之间通过境内银行发生的境内收付款(暂不包括境内居民个人与境内非居民个人之间发生的人民币收付款),统计时点为客户在境内银行办理涉外收付款时。其中,银行代客涉外收入是指非银行部门通过境内银行从非居民收入的款项,银行代客对外支出是指非银行部门通过境内银行向非居民支付的款项。

银行代客涉外收付款分析_最及时的外汇新闻_国家外汇管理局2025年5月银行结售汇数据