Archive: 2026年9月6日

汇率市场的主要参与者有哪些

之前和大家聊过基础汇率常识、换算工具的用法,不少朋友好奇:每天浮动的汇率到底是哪些角色在交易、影响的?今天纯干货给大家捋明白汇率市场的5类核心参与者,都是大白话,普通人也能秒懂。

1. 各国中央银行

是汇率市场的「定盘星」角色,比如咱们的中国人民银行、美国的美联储都属于这类。 核心作用是维护本国汇率稳定、调节货币政策,要是汇率短时间涨跌幅度过大,央行会通过出手买卖外汇、调整利率等方式干预,避免异常波动影响进出口、民生消费。咱们普通人看长期汇率走势的时候,央行的政策动向是很重要的参考指标。

2. 商业银行

是普通人接触最多的参与方,我们在线上线下银行换汇,对接的就是商业银行的外汇业务端口。 银行一方面会直接参与外汇市场的大宗交易赚差价,另一方面也承接普通个人、企业的换汇需求,我们平时在银行看到的现钞买入/卖出价和网上的实时市场汇率不一样,就是因为银行要覆盖运营成本、预留盈利空间,这个之前也和大家科普过。

商业银行外汇业务_汇率市场核心参与者_我国外汇市场参与者

3. 外贸进出口企业

是汇率市场的大额交易主力,做跨国生意的企业,不管是出口收了外币要换成本币运营,还是进口要换外币付货款,都会产生大额的外汇买卖需求,这类需求的增减,往往会影响对应币种的中期汇率走势。

4. 专业外汇交易机构/投资者

是短期汇率波动的主要推手,包括专业的外汇交易机构、私募基金、以及个人外汇投资者,都是靠预判汇率走势、低买高卖赚差价,交易频次高、流动性强,日常的小时级、日级汇率小幅波动,大多和这类参与者的交易行为有关。

5. 普通个人用户

就是我们这些有换汇需求的普通人,不管是出游换外币、留学换学费生活费、海淘付款、买港美股等海外资产,都会产生外汇兑换需求。单个用户的交易量很小,但集中需求出现的时候(比如留学季大家集中换英镑、澳元,节假日出境游高峰集中换泰铢、日元),也会小幅推高对应币种的短期汇率。

以上5类参与者的交易行为共同形成了实时的市场基准汇率,大家平时查的汇率行情、兑换的报价,本质上都是市场交易后的最终结果,懂了这些也能帮你更好的判断汇率波动逻辑,更合理的安排换汇、海外投资的时间节点。

国际储备理论

出自 MBA智库百科(https://wiki.mbalib.com/)

(重定向自International reserve theory)

国际储备理论(International Reserve Theory)

国际储备理论主要是关于国际储备规模和结构合理性方面的系统理论分析。

国际储备理论主要包括

国际储备理论主要包括国际储备的适度规模理论、国际储备多元化理论和国际储备资产组合平衡理论等。

国际储备理的适度规模理论

一是国际储备规模理论综述

目前, 国际上影响较大的国际储备规模理论主要有以下几个:一是储备对进口比例法。该理论是由美国经济学家R·特里芬(R·T riffin) 教授在《黄金和美元危机》中提出的。他认为一国的外汇储备与它的贸易进口额之比, 应保持一定的比例。这个比例以40% 为标准, 以20%为低限(特里芬, 1997)。然而, 特里芬分析的国际经济背景是20 世纪60 年代以前的情况。在特里芬时代, 进出口贸易是国际间经济交往的主要活动,国际资本流动规模较小, 考察国际间经济活动的主要变量大多数都是进出口贸易等实物指标,因此, 人们主要是从贸易支付的角度来考虑外汇储备规模问题。随着世界经济的迅速发展, 国际资本流动规模的增长大大快于世界贸易额的增长, 资本往来已成为国际间经济活动的主要形式, 资本流动对外汇储备的影响已远远超过了贸易收支。在这种情形下, 简单地以进出口贸易等实物指标来考察外汇储备规模的特里芬理论在当前已失去其理论意义与实用性。

二是机会成本说

该学说是20 世纪60 年代末期由J·阿格沃尔(J·A garaual) 等一些经济学家提出的。他们认为, 持有外汇储备的机会成本就是国内投资的收益率。一国持有的储备超过国家的需要, 就意味着一部分投资和消费的牺牲。因此, 一国的储备需求是由其持有储备的边际成本和边际收益来决定。适度储备需求应是其持有储备的边际成本和边际收益达到均衡时的储备要求(Agaraual, 1971)。然而, 阿格沃尔模型所考虑的成本与收益是不全面的,他没有考虑那些无法量化的成本与收益(比如外汇储备在维持人们对一国经济发展和政治稳定的信心上所起的作用)。因此, 这一方法不可避免地也存在着极大的局限性。

三是货币供应量决定论

这是货币主义学派布朗(WBrown) 和约翰逊(HerryJohnson) 等经济学家提出的, 他们在特里芬比率法的基础上分别提出国际储备与国际收支差额比率和国际储备与国内货币供给比率等观点。该理论是从货币供给角度来分析外汇储备规模问题。该理论认为, 国际收支不平衡本质上是一种货币现象, 当国内货币供应量超过国内需求时,多余的货币就会流向国外, 从而引起现金余额的减少,所以, 外汇储备的需求主要由国内货币供应量增减来决定(韩继云, 1996)。

四是定性分析法

该理论是20 世纪70 年代中期由R·J·卡包尔(R·J·Carbaugh) C·D 范(C·D·Fan) 等经济学家提出的。他们从六个方面分析了影响一国外汇储备需求量的因素。一是一国储备资产质量;二是各国经济政策的合作态度;三是一国国际收支调节机制的效力;四是一国政府采取调节措施的谨慎态度;五是一国所依赖的国际清偿力的来源及稳定程度;六是一国国际收支的动向以及一国经济状况等(韩继云, 1996)。尽管这一方法考虑的因素较为全面、且切合实际, 但许多因素难以量化, 无法得到一个令人信服的结论, 因此进行决策的参考价值不大。此外,还有外债规模与储备存量之间的比例关系。这是20 世纪80 年代中期兴起的一种理论观点。该观点认为外债规模与储备之间应保持一定的比例关系, 即一国应把外汇储备维持在其外债总额的40%左右。很显然, 这一方法与特里芬法有着类似的局限性。

从以上的讨论可看出, 到目前为止, 学者们对国际储备适度规模的研究还没有达成一致的见解。学者们试图对国际储备的适度规模作定量研究,但是简单的量化必然会忽略很多重要变量的影响,而且,国际储备的各个决定因素的影响权重本身也是动态变化的。

国际储备多元化理论

国际储备多元化理论主要是针对单一化的国际储备体系的弊端,而于20世纪60年代中后期提出的。前面已经提及,从第二次世界大战结束到20世纪60年代末期这段时期,美元和黄金共同成为世界上主要的国际储备资产。这是由IMF在布雷顿森林体系中所确定的国际储备体系。然而,这一体系要得以长期维持,必须满足两个基本条件:①储备货币发行国的黄金储备必须随着国际储备的增加而同比例地增加;②必须允许储备货币发行国的国际收支因对外负债的增加而出现长期持续性的逆差。显然,由于黄金产量的限制,第一个条件很难得到满足。至于第二个条件,在短期内可以得到满足,但是如果一国出现长期持续性的国际收支逆差,必然会影响其币值的稳定。可见,单一化的储备货币很难解决既提供充分的国际储备又能够保持币值稳定之间的矛盾,这就是所谓的“特里芬难题”。要解决这一矛盾,必须建立多元化的国际储备体系。国际储备多元化理论正是适应当时的国际经济形势而产生和发展起来的。

国际储备多元化理论主要包括国际储备资产多元化和储备货币多元化两个方面的内容。国际储备资产多元化的核心内容是通过增加国际储备资产的种类来增加储备资产的供给,以解决单一化储备体系中出现的“特里芬难题”。为此,IMF于1969年创设了一种用于成员国之间进行结算的记账单位(包括普通提款权和特别提款权两种),并于1970年正式发行和投入使用。由于这种记账单位不属于任何国家的通货,所以在扩大国际储备资产供给的同时,不可能导致类似“特里芬难题”的矛盾。当然,由于IMF发行的普通提款权和特别提款权的总量有限,很难满足国际储备增长的需要。实际上,在各国的储备资产结构中外汇储备仍然占有很大的比重。可见,在现阶段的情况下,国际储备多元化的核心,仍然是如何实现储备货币的多元化和分散化。

储备货币多元化和分散化的基本要求,是建立一种由多种不同的货币充当储备资产的储备制度,以解决储备充足性和储备币值稳定性之间的矛盾。建立多元化和分散化的储备货币体系的意义在于,它将原来由一国单独承担的因发行储备货币而造成的持续性的国际收支逆差,分散给多个国家共同承担,这样就可以减轻或消除储备充足性和储备币值稳定性之间的矛盾。当然,实现储备货币的多元化和分散化也可能会产生一些新的矛盾。但是从各国实践看,其积极作用是十分明显的。

国际储备资产组合平衡理论

国际储备资产组合平衡理论是将托宾(J.Tobin)的“资产组合选择理论”(TheoryofPortfolioSelection)运用于国际储备结构管理的一种理论,大约产生于20世纪70年代末80年代初。该理论主张采用“风险一收益”法来对国际储备进行管理。

根据托宾的“资产组合选择理论”,由于各类金融资产之间存在着风险和收益上的差异,因此相互之间不可能完全替代。理性的投资者必然会根据其个人的投资偏好,按照收益和风险权衡的原则,将其所拥有的财富配置到各种可供选择的资产上,形成最佳的投资资产组合。由于国际储备通常以不同的金融资产形式存在,且属于风险性资产,所以在不违背储备资产的流动性、安全性和营利性相统一的管理原则下,可以针对各种储备资产的收益和风险大小,进行多样化、分散化的组合搭配,以期获得一个风险程度最低、收益率最高的最佳投资组合。

国际储备资产组合平衡理论的主要内容是,按照风险和收益标准对储备资产进行分类,并根据分类情况进行投资组合决策。储备资产的风险大小可以用其变现能力,即流动性大小来衡量。储备资产的变现能力越强,其风险越小;反之,则越大。按照储备资产变现能力(流动性)的强弱,大体可以将储备资产划分为以下三类:

(1)一级储备资产。主要包括国外银行活期存款、外币商业票据和短期外国政府债券等。其流动性最高,但营利性最低。

(2)二级储备资产。主要包括2—5年期的外国政府中期债券。其营利性高于一级储备资产,但流动性低于一级储备资产。

(3)三级储备资产。主要包括外国政府长期债券(一般在5年以上,10年以下)。其营利性高于二级储备资产,但流动性低于二级储备资产。

在上述分类的基础上,再通过对各类具体的储备资产的风险和收益情况的比较来进行投资组合选择,其中主要是要做好储备资产的期限组合、风险组合和币种组合等方面的决策,以实现储备资产的流动性、安全性和营利性相统一的管理目标。

崇学时.国际储备理论与中国国际储备的适度规模.沈阳师范大学学报(社会科学版),2009,33(4):28-31. 窦祥胜.21世纪高等院校精品课程规划教材 国际金融学教程.经济科学出版社,2007年08月第1版.

来自”https://wiki.mbalib.com/wiki/%E5%9B%BD%E9%99%85%E5%82%A8%E5%A4%87%E7%90%86%E8%AE%BA”
28万亿!6月外汇交易量出炉

7月31日,国家外汇管理局公布了一组市场高度关注的数据——2026年6月,中国外汇市场(不含外币对市场)总计成交28.00万亿元人民币(等值4.11万亿美元)。上半年累计成交152.21万亿元人民币(等值22.08万亿美元)。

28万亿的单月成交,不是一个小数字。它背后是一幅关于汇率预期、企业行为和央行底线的复杂图景。

我国外汇市场参与者_人民币汇率衍生品市场占比_中国外汇市场成交量28万亿

一、28万亿是什么水平?

先看细项。6月外汇市场中:银行对客户市场成交5.18万亿元(0.76万亿美元),银行间市场成交22.81万亿元(3.35万亿美元)。即期市场成交10.31万亿元(1.51万亿美元),衍生品市场成交17.68万亿元(2.59万亿美元)。

衍生品成交占比高达63.1%,远高于即期市场的36.9%。这意味着,外汇市场的参与者(尤其是企业和金融机构)正在大量使用远期、掉期、期权等工具来对冲汇率风险——而不是单纯地买卖外汇。

从环比看,28万亿略低于5月的29.01万亿。但同比来看,人民币汇率在6月仍面临阶段性压力,外汇市场成交仍保持在较高水平。企业积极通过远期和期权锁定汇率风险,是成交量维持高位的重要原因。进入7月,人民币汇率在7.22-7.25附近震荡,市场情绪趋于稳定,预计7月成交规模可能有所回落。

二、上半年累计22.08万亿美元,同比下滑约7%

上半年外汇市场累计成交22.08万亿美元,去年同期约23.73万亿美元,同比下滑约7%。这并非坏事。外汇市场成交量的收缩,往往意味着市场单边预期减弱、投机性交易降温。在人民币汇率双向波动预期加强的背景下,企业开始更加理性地安排结售汇节奏,减少盲目跟风操作,市场自身也在逐步修正此前的单边定价。

三、银行代客结售汇:逆差收窄,底部企稳信号出现

真正能反映实体经济外汇行为的是银行代客结售汇数据。5月银行代客结售汇逆差为142亿美元,较4月的249亿美元明显收窄。结汇率(客户卖出外汇与涉外外币收入之比)从4月的56%回升至61%,表明在人民币汇率阶段性企稳后,出口企业结汇意愿回暖,之前囤积美元的观望情绪出现松动。

央行在6月的调控思路也更加灵活——不再固守某一具体点位,而是通过充足的流动性供给和灵活的中间价引导,在7.25附近构建了新的防线。CFETS人民币汇率指数在6月一度触及99.9的阶段性高点,也印证了央行通过“汇率锚”维稳的策略。

四、人民币“估值锚”正在发生转变

更深层的变化在于,人民币汇率的估值锚正在从“美元”转向“一篮子货币”。6月人民币对美元小幅贬值,但对欧元、日元、英镑等主要货币保持相对强势——6月欧元对美元贬值约2.2%,CFETS指数反而上涨,说明人民币相对其他非美货币更强。央行显然更在意对一篮子货币的稳定,而非死守某个美元点位。只要篮子指数维持在95-100的合意区间,央行对美元汇率波动的容忍度就会显著提高。

一点提醒

28万亿、4.11万亿美元,这些数字看似宏大,但对普通人而言,它们最终会体现在进口商品的价格、出国留学的换汇成本、以及A股市场外资的流向上。人民币汇率从“7.25保卫战”到“CFETS指数守护战”,央行的工具箱里装着的,远比市场想象的更丰富。当结汇率开始回升、衍生品占比依然高企,市场正在传递一个信号:情绪最恐慌的时刻已经过去,但理性的谨慎仍是主旋律。看懂外汇市场的温度,才能更好地把握国内资产定价的锚。

评论区聊聊:6月外汇成交28万亿,你觉得人民币汇率接下来会怎么走?

觉得分析有用,点个赞支持一下!

关注我,每天第一时间解读市场大事件,不错过任何一个关键信号!

国际储备及其构成完整

1、1第一节第一节 国际储备及其构成国际储备及其构成国际储备的含义国际储备的含义国际储备的构成国际储备的构成 国际储备的作用国际储备的作用 2一、一、 国际储备的含义国际储备的含义国际储备国际储备(international reserves)是指各国政)是指各国政府为了弥补国际收支赤字,保持汇率稳定,以及应府为了弥补国际收支赤字,保持汇率稳定,以及应付其他紧急支付的需要而持有的国际间普遍接受的付其他紧急支付的需要而持有的国际间普遍接受的所有资产的总称。所有资产的总称。必备三条件必备三条件w货币当局无条件获得这类资产的能力;货币当局无条件获得这类资产的能力;w具有高度流动性;具有高度流动性;w被国

2、际间普遍接受。被国际间普遍接受。重要性重要性 :1. 调节国家收支和稳定货币汇率的能力;调节国家收支和稳定货币汇率的能力;1. 2. 影响世界物价水平和国际贸易发展。影响世界物价水平和国际贸易发展。3 与国际清偿力的区别与国际清偿力的区别 w 国际储备是一国的自有储备,而国际清偿国际储备是一国的自有储备,而国际清偿力除自有储备外,还包括借入储备;力除自有储备外,还包括借入储备;w 前者是现实的清偿力前者是现实的清偿力 ;后者是潜在的清偿;后者是潜在的清偿力。力。1.国际清偿力:国际清偿力:是一国货币当局持有国际储备资产用以支持本国货币汇率,支持国际收支逆差和偿付到期外债的能力,它包括货币当局现

3、有的资产和潜在的借款能力。 4二、国际储备的构成二、国际储备的构成(一)黄金储备(一)黄金储备:一国政府所持有的货币性黄一国政府所持有的货币性黄金。金。2013年全球黄金储备年全球黄金储备12万亿美元。万亿美元。(二)外汇储备(二)外汇储备:最重要、最活跃的储备货币。最重要、最活跃的储备货币。目前全球外汇储备目前全球外汇储备80-90%以上。以上。(三)储备头寸(三)储备头寸:是指成员国是指成员国IMF的储备头寸,的储备头寸,又称普通提款权。是会员国按规定向基金组织份又称普通提款权。是会员国按规定向基金组织份额。额。(四)特别提款权(四)特别提款权:SDR又称又称“纸黄金纸黄金”,IMF按成员

4、国份额分配的按成员国份额分配的 ,可以归还基金组织贷,可以归还基金组织贷款和会员国政府之间偿付国际收支赤字的一种账款和会员国政府之间偿付国际收支赤字的一种账面资产。面资产。5黄金黄金储备储备 黄金储备成为次要的国际储备黄金储备成为次要的国际储备, ,原因有三:原因有三: 货币体系的崩溃割断了黄金和货币的直接联系,黄金变成二货币体系的崩溃割断了黄金和货币的直接联系,黄金变成二线储备线储备 国际货币基金组织规定黄金国际货币基金组织规定黄金“非货币化非货币化” 黄金价格波动不定,并储备黄金费用高不生息黄金价格波动不定,并储备黄金费用高不生息 仍是评价一国对外支付能力重要标志之一仍是评价一国对外支付能

5、力重要标志之一 是最可靠的结算手段,较少受政治经济金融局势动荡影响是最可靠的结算手段,较少受政治经济金融局势动荡影响 黄金储备属国家主权,不受其他超国家权利的限制和干预黄金储备属国家主权,不受其他超国家权利的限制和干预 黄金是最可靠的保值手段,不受国家金融机构信用和偿付能黄金是最可靠的保值手段,不受国家金融机构信用和偿付能力的影响力的影响6 世界黄金协会世界黄金协会(WGC)公布公布2012年年7月官方黄金储月官方黄金储备排行。备排行。 位居前十位依次是: 美国、德国、国际货币基金组织(IMF)、意大利、法国、 中国、瑞士、俄罗斯、日本和荷兰,排名保持不变。 其中,危地马拉、哈萨克斯坦、俄罗斯

6、及乌克兰增持黄金;德国、墨西哥、土耳其减持黄金。下图为官方黄金储备前20位排行表:7排名排名国家国家官方黄金储备官方黄金储备(吨吨)黄金储备占外汇储备总额之比黄金储备占外汇储备总额之比(%)1美国美国8,133.5076.12德国德国3,391.3073.23IMF2,814.00/4意大利意大利2, 451.8072.55法国法国2,435.4072.06中国中国1,054.101.77瑞士瑞士1,040.1012.8俄罗斯俄罗斯934.99.89日本日本765.23.310荷兰荷兰612.560.3 数据数据截至2012年8月23日 11印度印度557.710.3 数据数据截至2012年7

7、月底 12欧洲央行欧洲央行502.13213中国台湾中国台湾422.75.614葡萄牙葡萄牙382.589.915委内瑞拉委内瑞拉365.874.816沙特沙特322.92.717英国英国310.315.918黎巴嫩黎巴嫩286.83019西班牙西班牙281.627.620澳大利亚澳大利亚28055.68注1:数据来自国际货币基金组织(IMF)下属国际金融统计局(IFS)2012年8月版本,及其他参考数据。IFS数据存在滞后,大多数国家的实际储备数据为2012年6月,其中部分国家数据为2012年5月甚至更早。该表并未罗列所有黄金储备方,那些在过去6个月内未向IMF报告黄金储备的国家、其他不公开

8、报告黄金储备的国家未列于该表内。表内标记为0.0吨的,表明该国向IMF报告了黄金储备,但储备总量小于0.05吨。注2:黄金储备占外汇总储备的比例由WGC计算得出。黄金储备价值根据报告月月底英国金银市场协会(LBMA)公布的伦敦午盘定盘价计算。6月底该定盘价为1598.5美元/盎司盎司,其他储备价值数据来自IFS。 9世界黄金协会发布报告央行储备多样化战略美元和欧元资产再平衡指出全球央行已开始减少美元和欧元的配置同时增加购买黄金日元等传统资产以及人民币等新兴资产。其深远意义:黄金将是一个安全港也能成为另一种可选货币,不过黄金不会取代法定货币也不会成为多币种储备体系的主导货币,但它在全球货币体系中

9、将越来越多地扮演全新的角色。截止2012年12月,全球黄金总储量为31,491吨。全球央行的官方储备总量已经从2000年的2万亿美元增长到2012年的超过12万亿美元。这12年间的数据显示美元和欧元的地位发生了巨大转变,其他货币在储备资产中的比例按绝对价值计算则增加到2008年的3倍。10外汇外汇储备储备 储备货币具备的条件储备货币具备的条件 在国际货币体系中占重要地位。在国际货币体系中占重要地位。 能自由兑换为其他储备资产。能自由兑换为其他储备资产。 中央银行和商人对其购买力的稳定性具有信心。中央银行和商人对其购买力的稳定性具有信心。 为各国普遍接受和广泛使用。为各国普遍接受和广泛使用。 供

10、给数量能同国际贸易、国际投资乃至世界经济的发供给数量能同国际贸易、国际投资乃至世界经济的发展相适应。展相适应。 外汇储备成为当今国际储备中的主体外汇储备成为当今国际储备中的主体 一方面,黄金很少使用,储备头寸和特别提款权的规模和使用一方面,黄金很少使用,储备头寸和特别提款权的规模和使用有限。有限。 另一方面,外汇储备金额增长迅猛,成为主要资产。另一方面,外汇储备金额增长迅猛,成为主要资产。11 截至2012年底,国家外汇储备余额为3.31万亿美元,与2011年末相比,全年外汇储备增加约1300亿美元,增幅是2004年以来最低值。年末,人民币汇率为1美元兑6.2855元人民币。 12下左图:全球

11、储备总额。蓝色为已分配,红色为未分配。 下右图:全球储备分类。最深的红色代表美元,其次为欧元,最淡为非美元欧元资产。(图表来自soctiabank,图表中绝大多数未分配外汇储备来自中国) 13 下图:新兴国家央行欧元储备(价值调整后)14左下图:“其他”类型的储备,包括加元,占比增加到了5.3%右下图:外汇储备总额,蓝色为新兴国家,红色为发达国家15储备储备头寸头寸 储备头寸储备头寸-普通提款权构成普通提款权构成 1. 1. 所缴份额中的外汇部分,占所缴份额中的外汇部分,占25%25%; 2. 2. 所缴份额中的本国货币部分,占所缴份额中的本国货币部分,占75%75%; 3. 3. 基金组织向

12、会员国的借款基金组织向会员国的借款. . 成员国可提款使用规定成员国可提款使用规定 1. 1. 无条件的储备部分提款权,占所缴份额的无条件的储备部分提款权,占所缴份额的25%25%; 2. 2. 有条件的信用部分提款权,又分四档,分别占所有条件的信用部分提款权,又分四档,分别占所缴份额的缴份额的25%,25%,且提款且提款条件逐严条件逐严. . 主要目的主要目的 解决会员国国际收支逆差对资金的需要解决会员国国际收支逆差对资金的需要. .16特别特别提款权提款权(SDR) 提别提款权是布雷顿森林货币体系危机的产物提别提款权是布雷顿森林货币体系危机的产物. 于于1969年设立年设立,作为对储备资产

13、的一种补充作为对储备资产的一种补充. 是一种稳定的储备资产。是一种稳定的储备资产。 发行发行 19701972年间年间,发行发行93.148亿亿SDR,工业国占,工业国占74.05%,美国占,美国占24.63%; 19791982年间年间,发行发行121.182亿亿SDR. 特点特点 只是一种记账单位只是一种记账单位,本身不具有内在价值本身不具有内在价值; 只能用于国际收支的支付只能用于国际收支的支付,而非国际流通和支付手段而非国际流通和支付手段. 是一种人为资产是一种人为资产,而非通过贸易、投资和贷款得来。而非通过贸易、投资和贷款得来。 强势国家可应外国政府的要求,将其货币换成强势国家可应外

14、国政府的要求,将其货币换成SDR.17Special Drawing Right, SDR 18特别提款权特别提款权概念概念 特别提款权是国际货币基金组织于1969年创设的一种国际储备资产,用以弥补成员国官方储备不足。 当成员国国际收支发生逆差时,可以通过出售特别提款权来偿付收支逆差或偿还国际货币基金组织贷款。 最初发行时每一单位等于0.888克黄金,与当时的美元等值。192009年SDR增发 国际货币基金组织(IMF)2009年8月28日宣布新增相当于2830亿美元的特别提款权(SDR),其中约合2500亿美元的SDR分配于当日生效,另外一笔约合330亿美元的SDR将在9月9日通过“特殊分配

15、”一次性发放。 “金砖四国”,中国按份额比例获得相当于约93亿美元的SDR,位居首位。俄罗斯约合67亿美元,印度约47亿美元,巴西约34亿美元。 发达国家,美国约421亿美元,日本约150亿美元,德国约147亿美元,英国和法国各自获得约121亿美元。 在9月的“特殊分配”中,中国还将获得约合11亿美元的SDR,这使中国在两次增发中共计获得约合104亿美元的SDR。增发全部完成后,中国总计持有SDR数额将达到约合230亿美元。20 本次分配是特别提款权创立以来规模最大的一次增配。此前国际货币基金组织只进行过两次特别提款权普遍分配,累积分配额约为330亿美元。 21欧元、日元、英镑和美元欧元、日元

16、、英镑和美元组成的“一揽子货币”22三、三、 国际储备的作用国际储备的作用 保证国际支付能力保证国际支付能力 支持本国货币汇率的稳定支持本国货币汇率的稳定 为国家向外借款提供保证为国家向外借款提供保证 为本国经济发展赢得竞争优为本国经济发展赢得竞争优势势23蒙代尔的建议和预言蒙代尔的建议和预言242008年11月 比较可行的是在世界货币基金组织(IMF)中推推行亚太经济合作组织(行亚太经济合作组织(APEC)加上欧盟的一个)加上欧盟的一个大区域货币体系。大区域货币体系。 即,由IMF创建新的一揽子货币体系,其中可以包含美元、欧元、日元等不超过五种主要币种,还可以考虑把黄金也囊括在一揽子中,然后

17、建立起统一的国际货币单元。 在重建货币体系的过程中,中国应该发挥更积极更重要的作用。252009年11月 蒙代尔在2009年北京国际金融论坛上称,人民人民币不可兑换并不是人民币的缺点,不影响人民币不可兑换并不是人民币的缺点,不影响人民币加入特别提款权(币加入特别提款权(SDR)体系。)体系。 “现在特别提款权整体系里包括美元、欧元、日元、英镑,未来也许会有人民币。有很多的货币是不可以兑换的,但1974年的SDR体系中都包含了。” 人民币应当加入特别提款权体系。中国有庞大的外汇储备,中国出口占世界第二,GDP是世界第三位。“ 262009年11月 蒙代尔指出,随着中国内地的经济快速增长,相信人民

18、币将会于明年或后年成为世界第三大人民币将会于明年或后年成为世界第三大货币,到货币,到2030年,人民币将有机会取代欧元,年,人民币将有机会取代欧元,成为第二大货币。成为第二大货币。 蒙代尔建议国际货币基金组织应将人民币加入将人民币加入到特别提款权(到特别提款权(SDR)体系中)体系中,而目前特别提款权体系包括美元、欧元、日元及英镑四种货币。 预计预计2011年人民币占年人民币占SDR的比重将为的比重将为10,而美元、欧元、日元及英镑的比重将分别为38、32、10及10。 27 美元作为单一世界货币会给世界经济带来不确定性。他还表示,应固定欧元对美元的汇率。 蒙代尔称,国际货币基金组织应稳定美元欧元之应稳定美元欧元之间的汇率间的汇率,这样英镑、日元、人民币会各自稳定相应的汇率,全球汇率体系就不会因此而出现大的波动。 而且这种汇率制度也会减少美联储犯错的几率,有利于美国与世界经济。 282

日本四次创纪录干预后,美方28年首次协同,最早信号何时被捕捉?

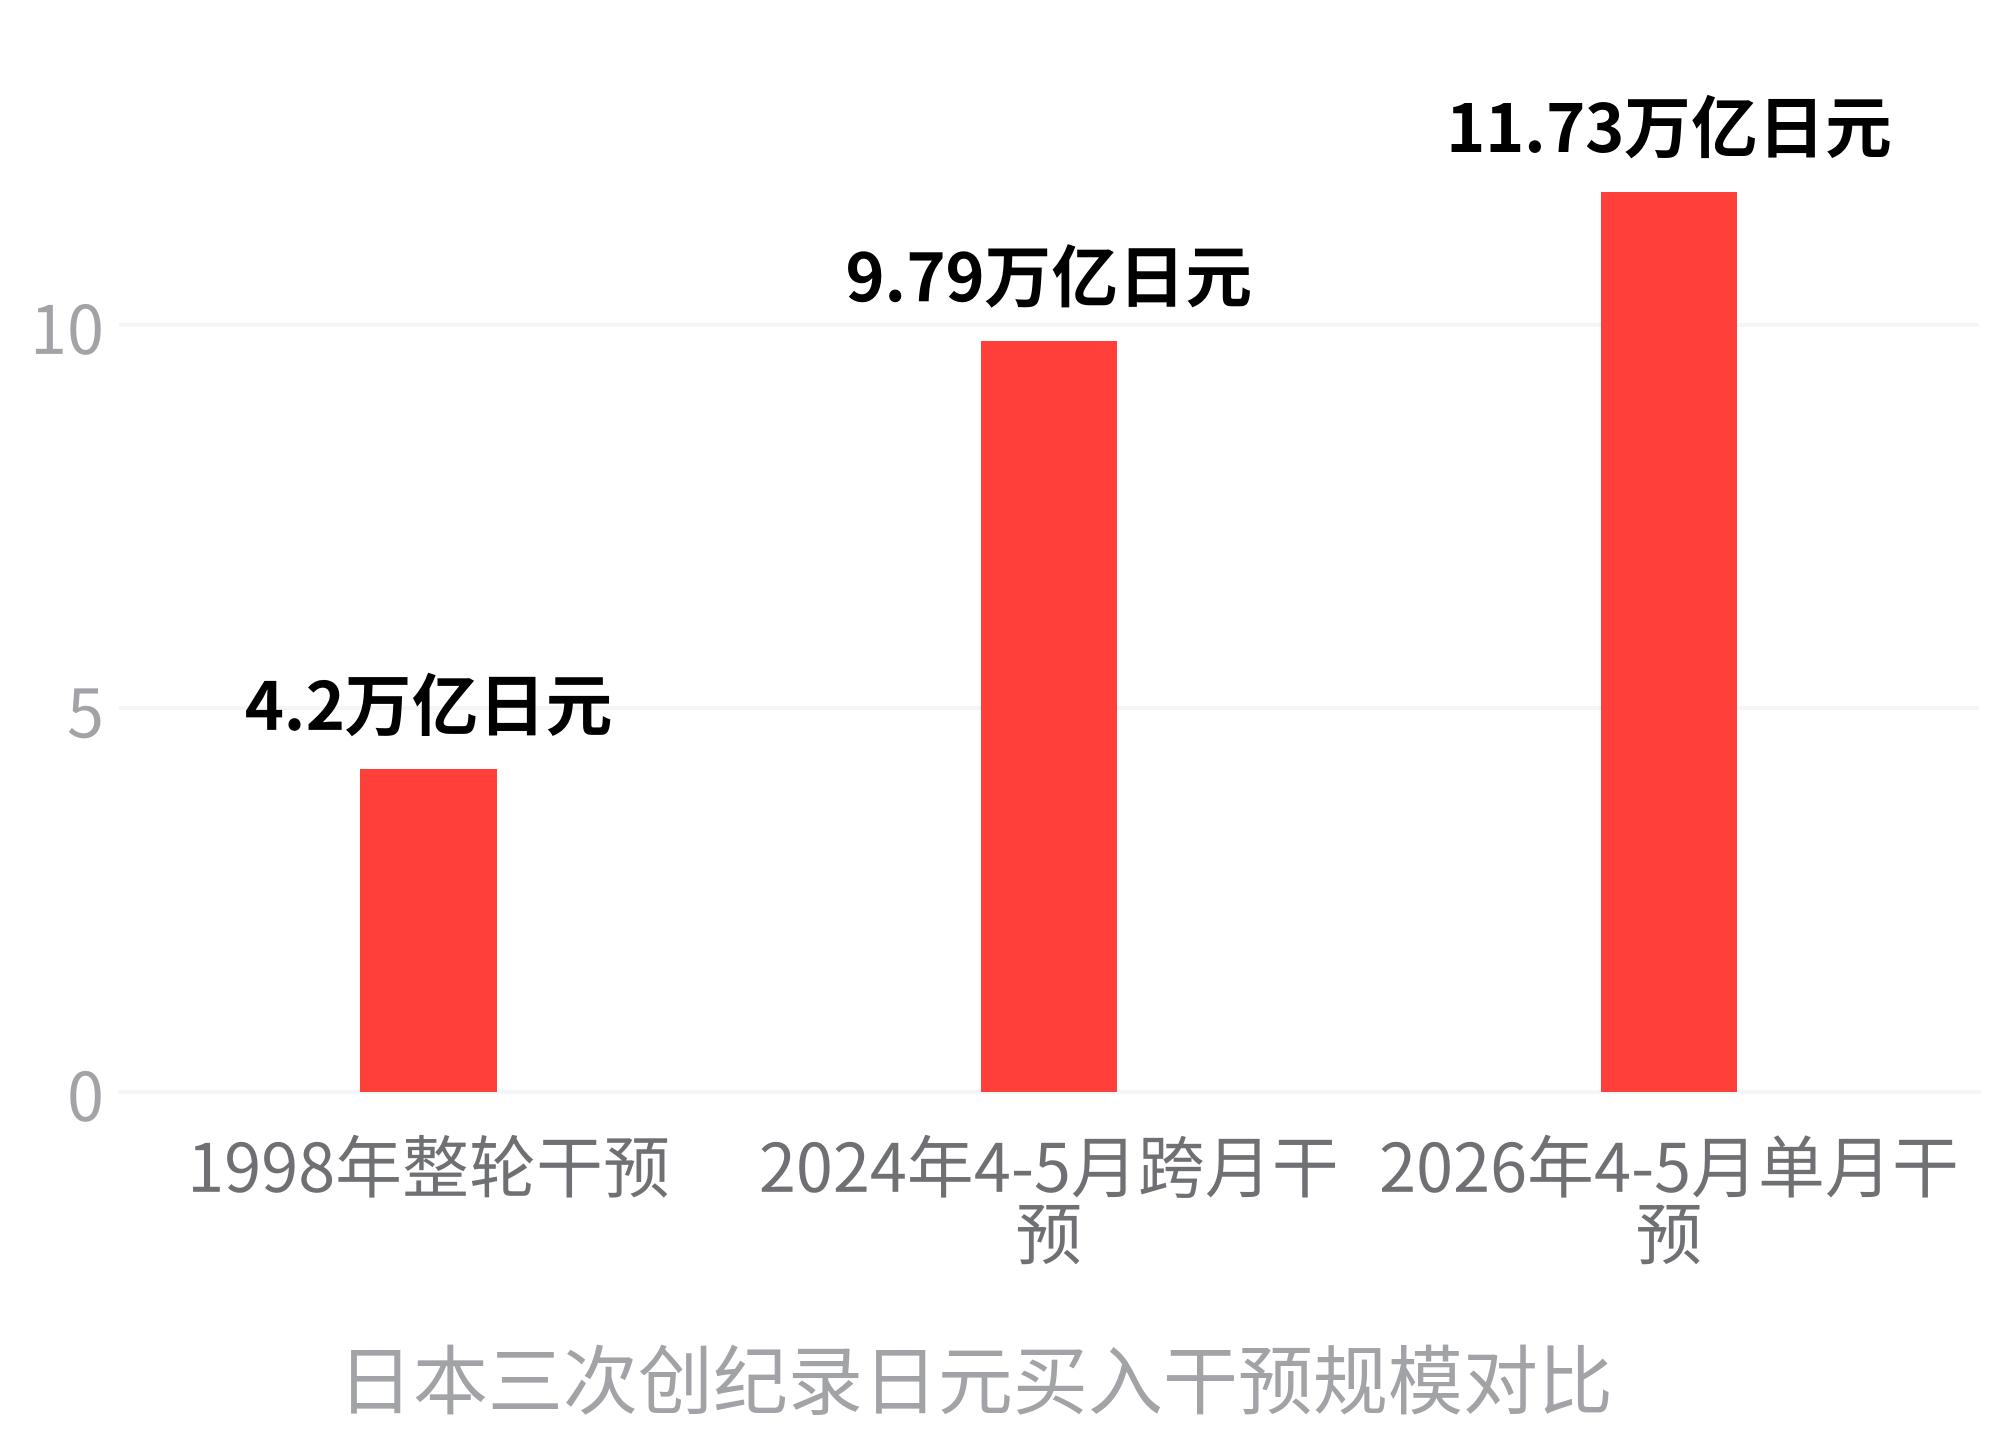
从2022年9月到2026年7月,日本财务省在不到四年的时间里,多次刷新日元买入干预的规模纪录。2022年之前,日本单次干预的最高纪录是1998年6月的4.2万亿日元——这个数字在亚洲金融危机期间是天文数字,但放在今天,连榜单前五都挤不进去。

这不是简单的“日元更弱了”,而是日本面对的汇率压力,已经远超30年前亚洲金融危机的烈度。

四次创纪录干预,一条持续上移的底线

日本重返汇市干预的起点是2022年。2022年9月,财务省入市干预,但效果短暂。当时的市场还没意识到,这只是一个序幕。

真正的重拳在2022年10月。财务省再次实施外汇干预,规模创下当时历史纪录。

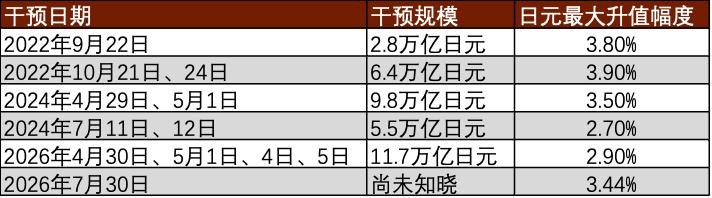
2024年4月到5月,干预量级再度跃升。这一次,财务省在日元跌破160关口后出手,跨月累计投入9.7885万亿日元。日元从160附近反弹至155,一个月后重新跌回159-160区间。

迄今为止的最高纪录,发生在2026年4月28日至5月27日。当时日元在160.70附近挣扎,财务省在整整一个月内持续买入,4月30日夜间单日就砸了约5万亿日元,黄金周期间多次小额跟进,最终官方确认总额为11.7349万亿日元。这是日本历史上规模最大的单月日元买入干预。

我国外汇市场参与者_日元贬值干预历史_日本财务省日元干预

2022至2026年日本日元买入干预数据统计表

干预后日元一度反弹至155,但不到一个半月就跌回162以下,随后更在7月23日触及163.99,创下39年8个月新低。

一个坐标换一个坐标,问题从未被解决

把这四个时间点放在一起,一条清晰的轨迹就出来了:2022年9月,财务省出手干预;2024年4月,等到了160才动手;2026年4月,160.70;2026年7月,162.80。

干预的触发点位在持续上移,但每次干预后的效果持续时间都在缩短。中金公司外汇研究团队对此有一个简洁的判断:外汇干预无法逆转日元贬值方向,但可以得到数周的稳定时期。换句话说,干预买来的不是逆转,是喘息。

这一判断在2026年7月30日再次被验证——当天日本在162.80附近入市后,日元一度暴涨逾500点至157.98,但仅过了一天,汇率就重新回到160附近。

美国的信号,被市场在7月30日当天就捕捉到了

以往历次干预,日本都是单打独斗。这次不同。

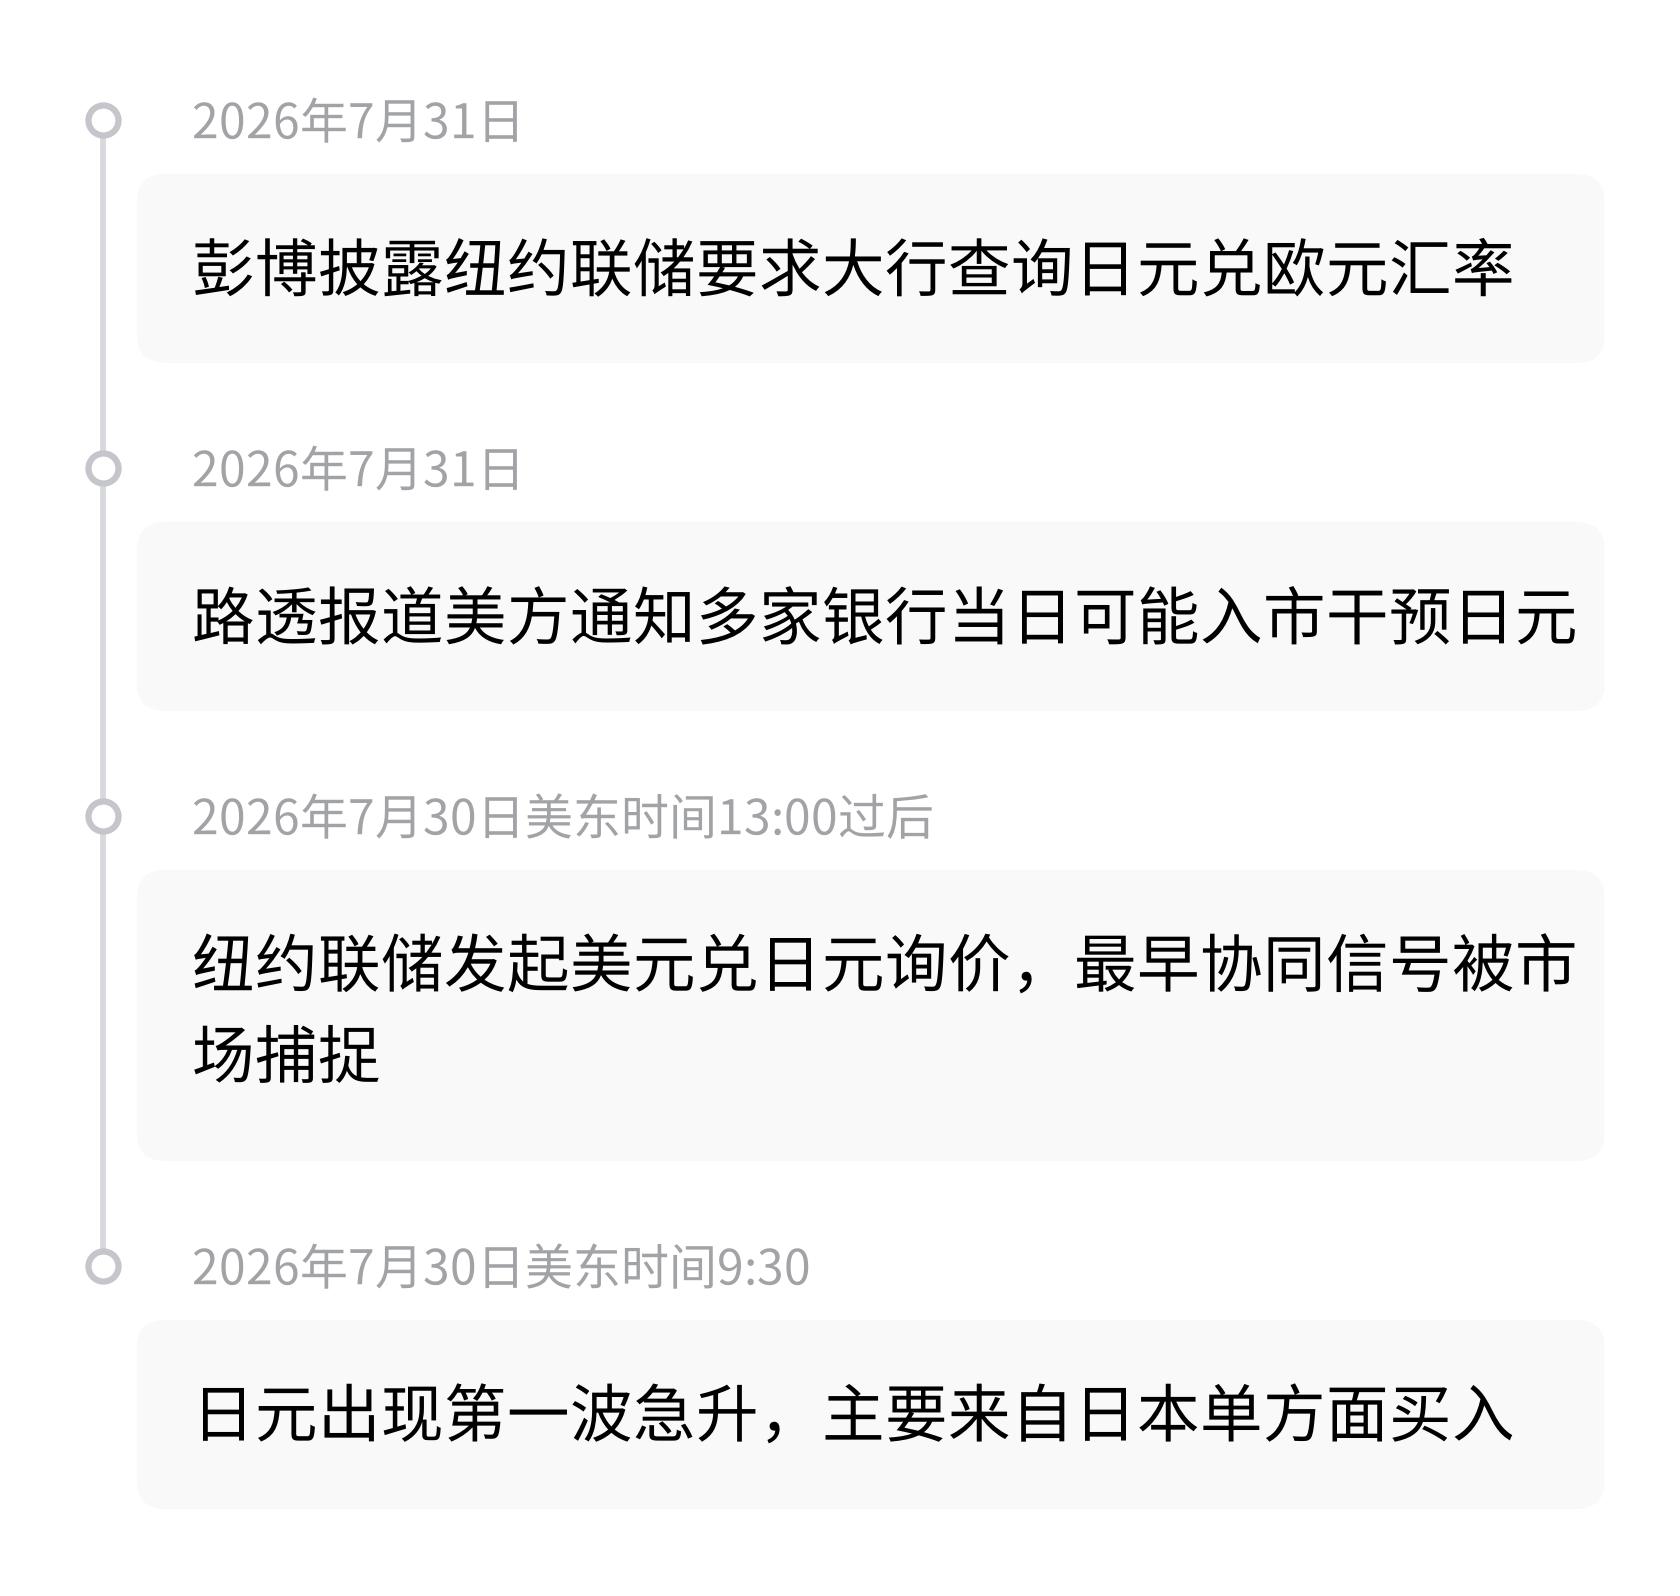
2026年7月30日美国东部时间下午1点过后,纽约联储按照美国财政部指示,向多家大型外汇银行发起汇率询价,要求交易商提供美元兑日元参考报价。这个动作被外汇市场参与者第一时间捕捉到,是美方协同干预最早被市场感知的信号。

在外汇交易圈,央行主动询价一贯被视为入市干预的前置信号,信息量远大于口头表态。

同一天,美国财长贝森特接受福克斯商业频道采访,公开表示“日元被严重低估,过度波动不利于市场健康”。日元的第一波急升发生在美东时间上午9点30分,主要来自日本单方面买入;下午1点后纽约联储询价引发的第二波拉升,才是美方信号被市场接收后的直接反应。

7月31日,路透率先公开报道美国财政部已通知多家银行,当日可能入市干预日元,要求机构提前做好准备。同一天,彭博进一步披露纽约联储要求至少两家美国大行查询日元兑欧元汇率。两个权威信源交叉确认,美方协同干预的信号从市场传闻进入公开报道层面。

日本财务省日元干预_我国外汇市场参与者_日元贬值干预历史

上一次美日直接在汇市协同买入日元,是1998年。距离2026年7月,整整28年。日经新闻评价称,日美在同一时机干预汇率的情况极为罕见。这不是一场普通的联合行动,而是近30年罕见的一次跨太平洋汇率协同操作。

坐标变了,但历史不提供剧本

对比1998年与2026年,有一个相似之处和一个关键差异。

相似之处在于,都是日元贬值到市场无法承受时,美日被迫联手。1998年日本在亚洲金融危机中面临资本外逃,2026年面临的则是美日利差驱动的持续做空。

关键差异在规模。1998年整轮干预合计4.2万亿日元,已是当时的历史纪录。2026年4-5月单月就砸了11.73万亿日元,是那一纪录的近3倍。

日元贬值干预历史_我国外汇市场参与者_日本财务省日元干预

更大的变量是美国的态度。这次美国愿意配合,核心动因并非同情日本,而是担心日元持续暴跌会倒逼日本大规模抛售美债来筹措干预资金,从而推高美国自身的融资成本。换句话说,美国是在保护自己的债券市场,而不是在救日元。

历史能告诉我们的是,干预从来不是终点。1998年美日联手干预后,日元在随后几年逐步走强,但那是因为日本经济基本面开始改善,而非干预本身。2026年的日本,面临的是连续五年贸易逆差、政府债务占GDP超250%、制造业持续外流的结构性困境。

这些变量,不是美联储一次询价能改变的。

历史提供的是规律,不是剧本。当干预的规模越来越惊人、触发点位越来越低、效果维持时间越来越短时,这条路能走多远,答案不在过去的数据里,在日本自己手里。