警惕陷阱!美欧集体逼人民币升值,日本30年的教训就在眼前

警惕陷阱!美欧集体逼人民币升值,日本30年的教训就在眼前

央行9月末那张外汇储备表里,有一个很多人没留意的数字——黄金储备连续22个月增持,9月单月又加了23.02吨,总量到了2409.59吨。这是1999年有统计以来最长的一轮连续增持。

为什么把这个说在最前面?因为搞清楚了央行手里到底在悄悄做什么,再看美欧那边喊得震天响的"人民币该升值了",你就知道这事根本不是在同一个桌面上谈的——人家嘴上在议价,我们手上已经把筹码换过一轮了。把时间轴拉到2026年10月这个节点,几件事叠在一起看。

IMF年初给出一个结论,说人民币被低估了16%,这个数字一甩出来,高盛、野村跟着喊话,建议"一次性升值5%到10%";华盛顿和布鲁塞尔的政客口径更直接,把2025年中国全球贸易顺差冲到1.2万亿美元这件事,直接扣到汇率头上。

听着像是在谈经济学,其实是把四十年前对日本那一套,拿出来给中国再演一遍。但很多人没意识到的是,这个剧本之所以在日本身上管用,根本不是因为《广场协议》签了日元升值那一纸文件——真正要命的,是另外三件日本当时根本躲不掉的事。

央行黄金储备连续增持背后的战略意图_美欧施压人民币升值与日本广场协议历史对比_人民币升值 外汇储备

哪三件?第一件,日本的防务部门归谁管,这是绕不开的硬约束。1985年广场饭店坐下来谈的时候,日本代表团心里是没有谈判空间的,人家军事上要靠美国的核保护伞,货币上就得让渡议价权,这是一本账。

第二件,日本当年吃亏不是吃在日元升值本身——日元从240:1升到120:1,出口确实伤,但真正把日本按在地上的,是央行跟着放水。为了对冲升值对出口的冲击,日本把贴现率从5%一路降到2.5%,放出来的那笔钱没进实体,全涌进了股市和地价。

1989年年底,东京一个区的地价账面值超过加州全州,这不是货币升值的锅,是国内货币政策配合错了方向。

第三件,金融管制松,外资进出几乎无门槛,热钱来得快走得也快,1990年美国一加息,资金掉头,股市半年跌掉三分之一,地价塌方,后面三十年再没缓过来。把这三件事摆清楚,再看今天美欧的那套话术,就有意思了。
人民币升值 外汇储备_央行黄金储备连续增持背后的战略意图_美欧施压人民币升值与日本广场协议历史对比

他们盯着汇率这个单点在使劲儿,但真正决定一国经济抗不抗压的,从来不是汇率绝对值,是汇率背后那套政策工具链条还在不在自己手里。

中国这边的回答,其实央行已经用动作回答过了:9月外汇储备34003亿美元,环比虽然因为美元指数走强、全球金融资产价格波动少了381亿,但三万亿这个水位稳稳守住;

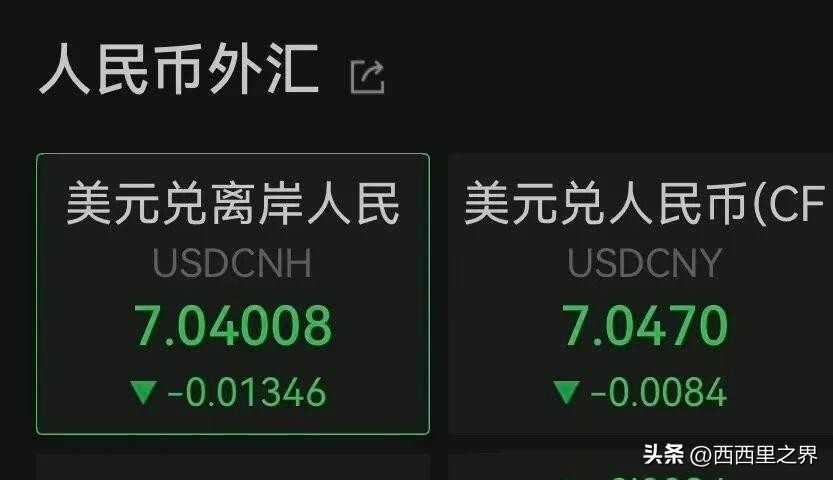
黄金23个月连增,把美元资产的占比往下压;同期人民币对美元年内升值大约4.3%,但这个升值是市场供求推上去的,不是被谁逼着一次性调过来的。

这是两种完全不同的事——市场化升值,升得慢,升得有缓冲,企业能跟得上;一次性大幅升值,是休克疗法,专门用来震出一地鸡毛好让人抄底。有人会问,美欧为什么偏偏在这个时间点集中发难?
人民币升值 外汇储备_央行黄金储备连续增持背后的战略意图_美欧施压人民币升值与日本广场协议历史对比

这就得回到他们自己的账本上看。欧洲这边,制造业PMI连续在荣枯线下方晃悠,德国汽车产业被中国电动车挤得喘不过气,2025年中国电动车电池出口增长26%,风电装备增49%,工业机器人增49%,这些数字直接戳在欧洲产业心口上;

美国那边更麻烦,10年期美债利率一度冲到5.36%,是24年来的新高,财政付息压力把白宫压得眉头紧皱,中国对美出口虽然2025年掉了20%,但对其他国家出口反而起来了,整体顺差不降反升。

他们解决不了自己的产业空心化,也解决不了自己的债务负担,最省力的办法就是把矛头甩给汇率——这不是经济学,这是政治学。而且这一轮逼宫还有个细节值得玩味。

IMF口径里"人民币被低估16%",听上去是学术判断,但16%这个数字刚好卡在"够疼但不致命"的区间——真让人民币一次性升16%,中国出口制造业确实会伤,但热钱也会疯涌,然后找个节点撤离,一进一出就是收割。
人民币升值 外汇储备_美欧施压人民币升值与日本广场协议历史对比_央行黄金储备连续增持背后的战略意图

日本当年吃过这个亏,所以今天看央行的回应就能明白,为什么坚持市场化、坚持双向波动、坚持参考一篮子货币——核心是不给热钱留一个"方向明确、幅度可预期"的下注窗口。

你让人家赌单边升值赌得稳稳的,人家就能加杠杆冲进来;你把波动做出来,双向都有可能,杠杆就不敢上。这招看起来平淡,其实是把日本当年掉过的那个坑,在制度层面给填掉了。

再往深了说一层,中国和日本1985年那个日本,底层差了什么?差了产业纵深。日本1985年制造业占全球份额约14%,看着也不小,但产业链是垂直分工的,核心零部件、机床、材料很多环节严重依赖美国和德国。

中国今天制造业占全球份额31.6%,这个数字背后是产业链横向铺得特别宽——从稀土、锂、钴这些上游原料,到中游机床、机器人、精密仪器,到下游新能源车、光伏、家电,基本每一环都有自己的供应商。这意味着什么?
人民币升值 外汇储备_美欧施压人民币升值与日本广场协议历史对比_央行黄金储备连续增持背后的战略意图

意味着就算汇率真被动升10%,出口商品定价端被挤压,企业也能通过供应链内部消化成本——上游原料本币结算、中游装备国产替代、下游规模经济摊薄,这几道防线一叠加,升值的痛感会被稀释掉相当一部分。日本当年没这个纵深,升值一来,从头到脚都疼。

还有一点很多人没注意。深圳前9个月企业外汇套保率已经到32.9%,这个数字放在五年前是不可想象的。什么意思?

意思是大量外贸企业已经学会用期权、远期合约这些工具锁定汇率风险,不再把企业生死完全押在汇率这一个变量上。日本1980年代根本没有这种全民级别的套保意识,企业赌汇率就跟买彩票一样,一波升值过来全军覆没。

今天中国这边,银行、外管局、企业三方把套保工具铺到地市一级,这是基础设施层面的差别,是用十来年时间一点一点垒出来的。把这些事串起来看,这场所谓的"逼宫"结局大概率不会按美欧预想走。
人民币升值 外汇储备_央行黄金储备连续增持背后的战略意图_美欧施压人民币升值与日本广场协议历史对比

原因很简单:日本当年之所以成为教科书案例,是因为那是一次完整的闭环——军事依附+货币屈服+国内放水配合+金融管制松垮,四件事凑齐了才形成那个雪崩。今天这四件事里,中国一件都不占。

防务独立,货币主权握在自己手上,货币政策稳健中性没有跟着大水漫灌,金融开放的节奏完全由自己掌握。这不是说完全没有压力,压力当然有,出口企业的日子肯定不如前几年舒服,但压力和陷阱是两码事——压力是能顶住的常态,陷阱是一步踩进去就起不来的终局。

那普通人该怎么看这件事?别被"升值好不好"这种二元问题带偏。

货币升贬本身没有道德属性,关键看升贬是谁在定、以什么节奏在定、服务于谁。央行每天的中间价报价、国有银行在离岸市场的美元交易、外管局的跨境融资调控、黄金储备结构的悄悄调整,这些动作加在一起,表达的是一个意思——人民币的价格,中国人自己说了算。
央行黄金储备连续增持背后的战略意图_人民币升值 外汇储备_美欧施压人民币升值与日本广场协议历史对比

至于IMF怎么说、高盛怎么喊、政客怎么扣帽子,听听就行,别真当成国际共识。四十年前日本以为那是国际共识,结果换来了三十年停滞;今天我们已经看明白了那个剧本,就不会再演一遍第二幕。

真正的底牌,从来不在谈判桌上,而在制造业的车间、港口的集装箱、央行金库里一吨一吨增持的黄金,还有企业那张越铺越密的套保合约里。这些东西,谁都替代不了,也谁都逼不走。
什么是外汇头寸?外汇市场中有哪些头寸?

在外汇里流行一种词汇,叫做头寸,也可以称之为头衬。从字面上的意思来看,指的就是金钱款项的意思,在金融行业中所指的就是投资者所拥有的资金数量。接下来就介绍一些有关头寸的相关知识。

头寸(position)也称为“头衬”就是款项的意思,是金融界及商业界的流行用语。如果银行在当日的全部收付款中收入大于支出款项,就称为“多头寸”,如果付出款项大于收入款项,就称为“缺头寸”。对预计这一类头寸的多与少的行为称为“轧头寸”。到处想方设法调进款项的行为称为“调头寸”。如果暂时未用的款项大于需用量时称为“头寸松”,如果资金需求量大于闲置量时就称为“头寸紧”。

正常来说,外汇的头寸有三种形式:

1.多头寸:多头寸是指在外汇交易中投资者认为特定货币对会上涨,因而看多汇价建仓买入某一货币做多时,即说该投资者拥有该货币的多头头寸。

2.空头寸:空头寸是指投资者认为特定货币对会下跌,建仓卖出某一货币做空时,即说该投资者拥有该货币的空头头寸。

3.净头寸:市场通常将净交易头寸称为净头寸,即投资者通过卖出/买入此前交易者的买入/卖出头寸对进行了结,而剩下的头寸就是净头寸。

总而言之,有关头寸的含义有很多,需要根据所使用的环境不同来具体理解头寸的意思,准确把握市场的信息。

如何计算和理解Visa的汇率?Visa汇率的计算方法和影响因素是什么?

在国际金融交易中,Visa 汇率是一个重要的概念。理解和准确计算 Visa 汇率对于消费者和商家都具有重要意义。

Visa 汇率的计算并非简单直接,它受到多种因素的综合影响。首先,要明确 Visa 本身并不设定汇率,而是根据一系列的市场因素来确定。

如何计算和理解Visa的汇率?Visa汇率的计算方法和影响因素是什么?

汇率的基础是货币的供求关系。当一种货币的需求增加,相对供应不变或减少时,其价值会上升,反之则下降。在全球外汇市场中,各国的经济状况、政治稳定性、利率水平、通货膨胀率等都会影响货币的供求,从而作用于 Visa 汇率。

经济数据是影响 Visa 汇率的关键因素之一。例如,一个国家的 GDP 增长、就业数据、贸易收支等。强劲的经济增长通常会吸引外国投资,增加对该国货币的需求,推动汇率上升。

利率水平的差异也会对 Visa 汇率产生影响。较高的利率往往会吸引外国资金流入,以获取更高的回报,从而增加对该国货币的需求,促使汇率升高。

政治稳定性同样不容忽视。政治动荡或不确定性可能导致投资者对该国货币失去信心,减少投资,进而拉低汇率。

下面我们通过一个简单的表格来对比不同因素对 Visa 汇率的影响:

因素对 Visa 汇率的影响

经济增长

增长强劲,汇率上升;增长乏力,汇率下降

利率水平

利率高,汇率上升;利率低,汇率下降

通货膨胀率

通胀高,汇率下降;通胀低,汇率上升

政治稳定性

稳定,汇率上升;动荡,汇率下降

那么,如何计算 Visa 汇率呢?通常,当您使用 Visa 卡在国外进行消费时,Visa 会根据交易发生时的市场汇率,加上一定的外汇兑换手续费来计算最终的交易金额。

假设您在国外使用 Visa 卡消费 100 当地货币,交易时的市场汇率是 1 外币 = 6 本币,Visa 的外汇兑换手续费是 1.5%。那么,您最终需要支付的本币金额为:100 × 6 × (1 + 1.5%) = 609 本币。

需要注意的是,不同的 Visa 卡可能具有不同的外汇兑换手续费率,而且汇率也会在交易瞬间不断波动。因此,在进行国际消费时,建议您提前了解相关费用和汇率情况,以便做出更明智的消费决策。

总之,Visa 汇率的计算和理解需要综合考虑众多因素,包括市场供求、经济数据、政治局势等。消费者在使用 Visa 卡进行跨境交易时,应保持关注,以降低汇率波动带来的风险和成本。

期货开户用哪个APP比较正规

很多刚接触期货的朋友,第一反应不是”怎么赚钱”,而是”我到底该去哪儿开户才不会被坑”。说实话,这个担心一点不多余。平台要是选错了,行情慢半拍、数据看不着夜盘、指标还要自己到处找,那再好的行情也跟你没关系。所以今天就跟大家聊聊,为什么身边越来越多人开户都用曲合APP。

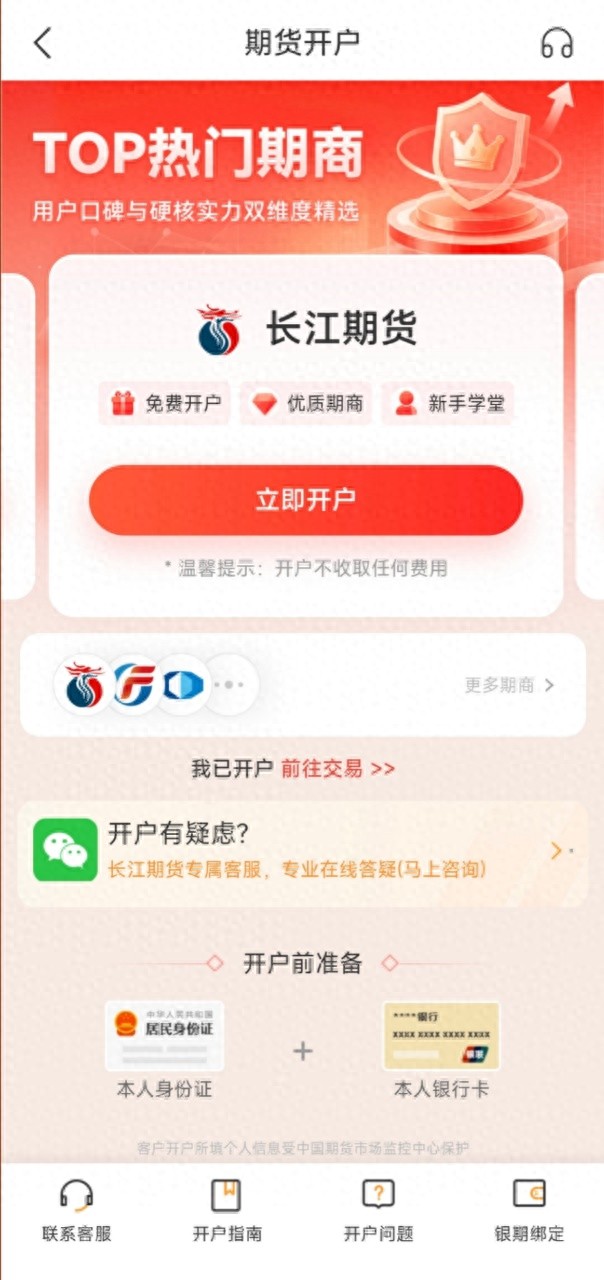
开户正规安全:曲合APP的开户页面明晃晃写着”免费开户””开户不收取任何费用”。并且开户所填个人信息,受中国期货市场监控中心保护。这意味着你的身份和银行卡信息是直接对接国家监管系统的,资金实行银行三方存管,曲合APP作为平台,全程不触碰客户资金。

曲合APP模拟资金交易_外汇期货开户_期货开户正规平台

开户流程清楚:用曲合APP开户,只需准备好本人身份证和银行卡。整个流程按”免费开户→提交资料→银期绑定”一步步走就可以。底部还有专属客服兜底,旁边还配了”开户指南””开户问题””银期绑定”这些入口,看不懂随时能查。

除了开户正规,曲合APP还具有以下亮点:

百万级模拟资金,新手零成本练手

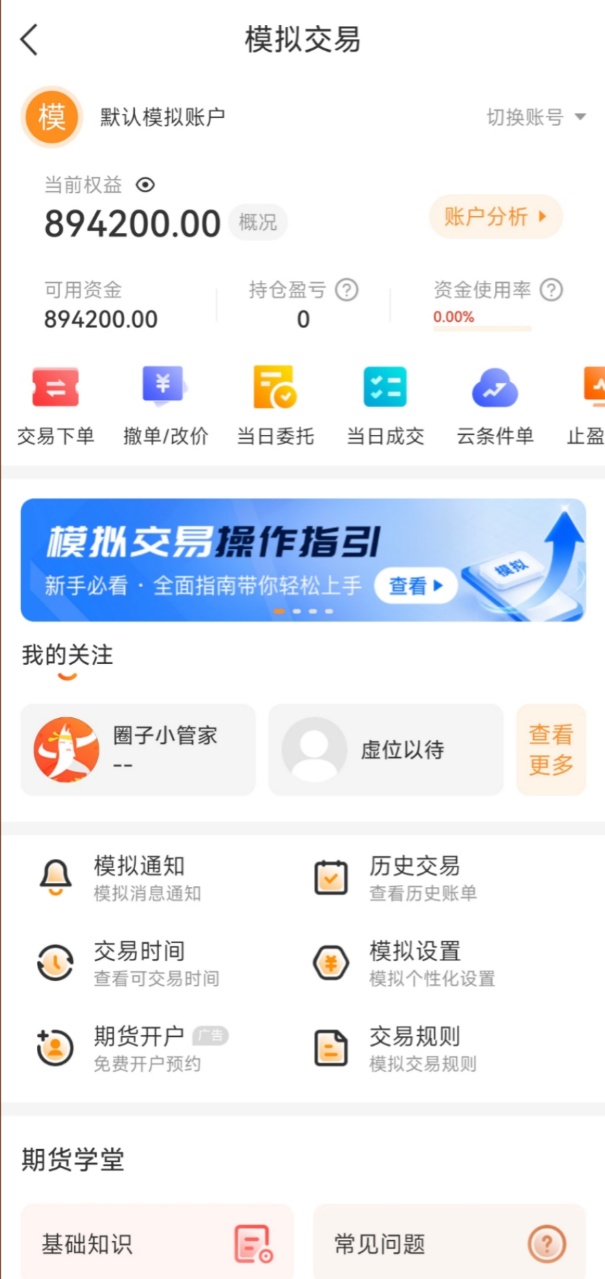
曲合APP注册就送100万虚拟资金,支持交易下单、撤单、云条件单等全套实操功能。配合“模拟交易操作指引”和“期货学堂”,完全能让小白在不用真金白银的情况下,把T+0、双向交易、保证金规则跑熟,极大地降低了实盘交学费的概率。

期货开户正规平台_曲合APP模拟资金交易_外汇期货开户

深度行情工具全免费,打破信息差

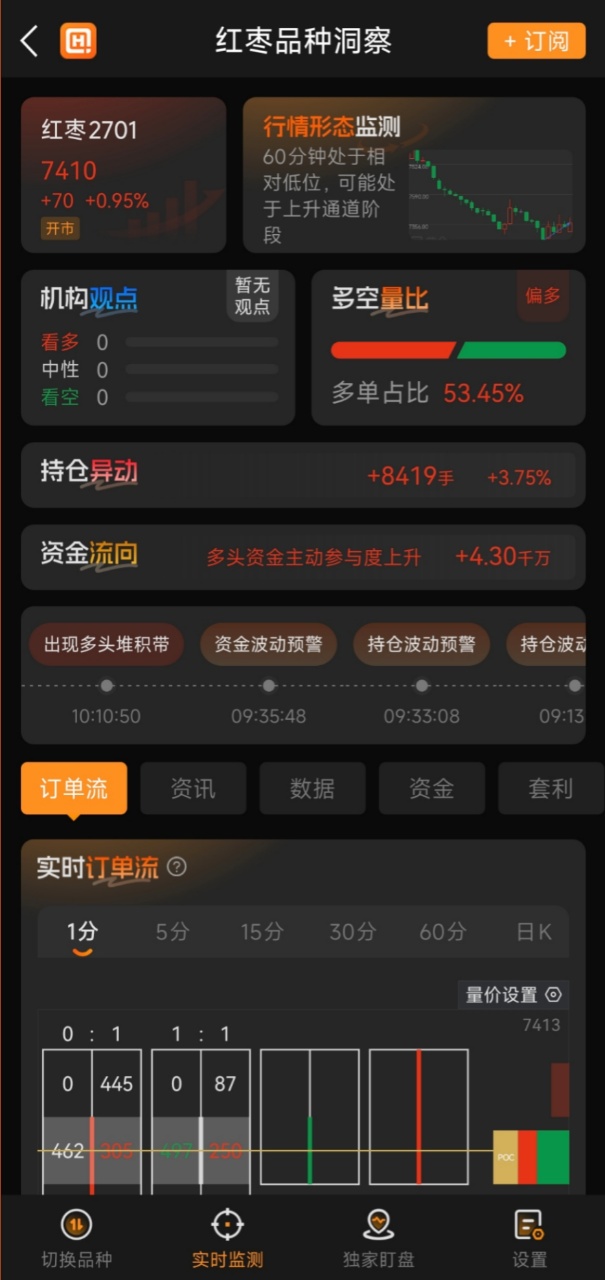
曲合APP的“品种洞察”将形态监测、机构观点、多空量比、持仓异动、资金流向、订单流,一页全给你铺开。这些以前需要花费高价购买的数据,曲合APP直接免费开放。

外汇期货开户_曲合APP模拟资金交易_期货开户正规平台

AI多维辅助,让决策更高效

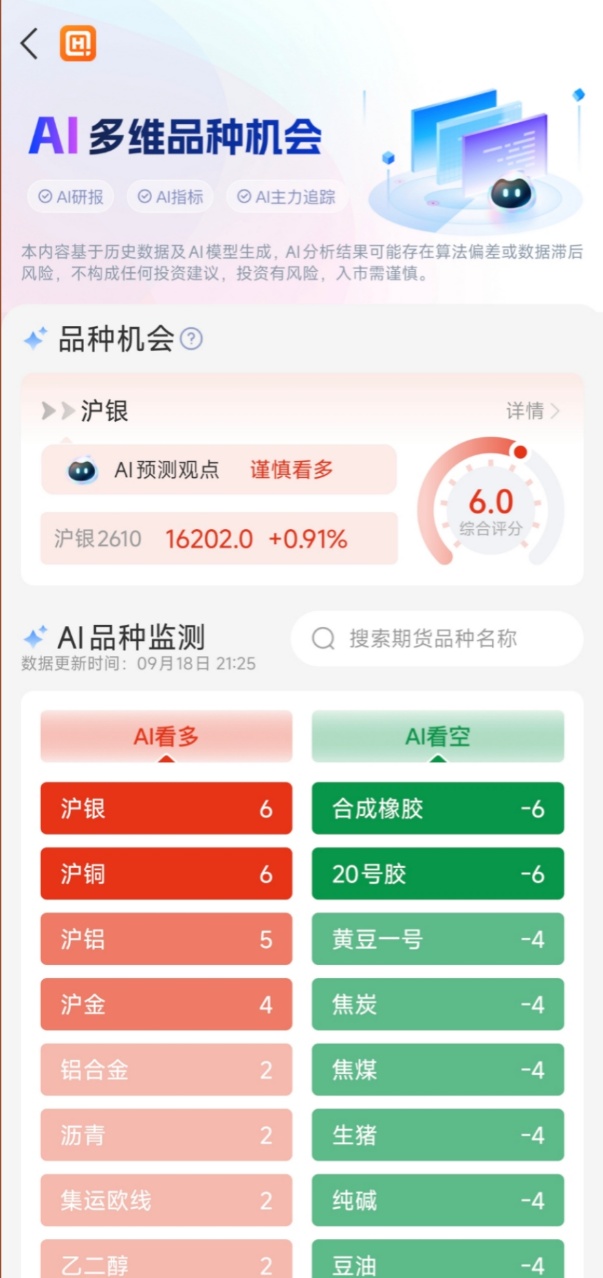
曲合APP利用AI模型对全市场品种进行监测,给出观点和评分。并在下方用红绿榜单直观列出AI看多和看空的品种。对于无法时刻盯盘的上班族或分析能力有限的新手来说,这是一个非常强大的辅助筛选工具。

外汇期货开户_期货开户正规平台_曲合APP模拟资金交易

宏观资讯聚合,紧跟市场热点

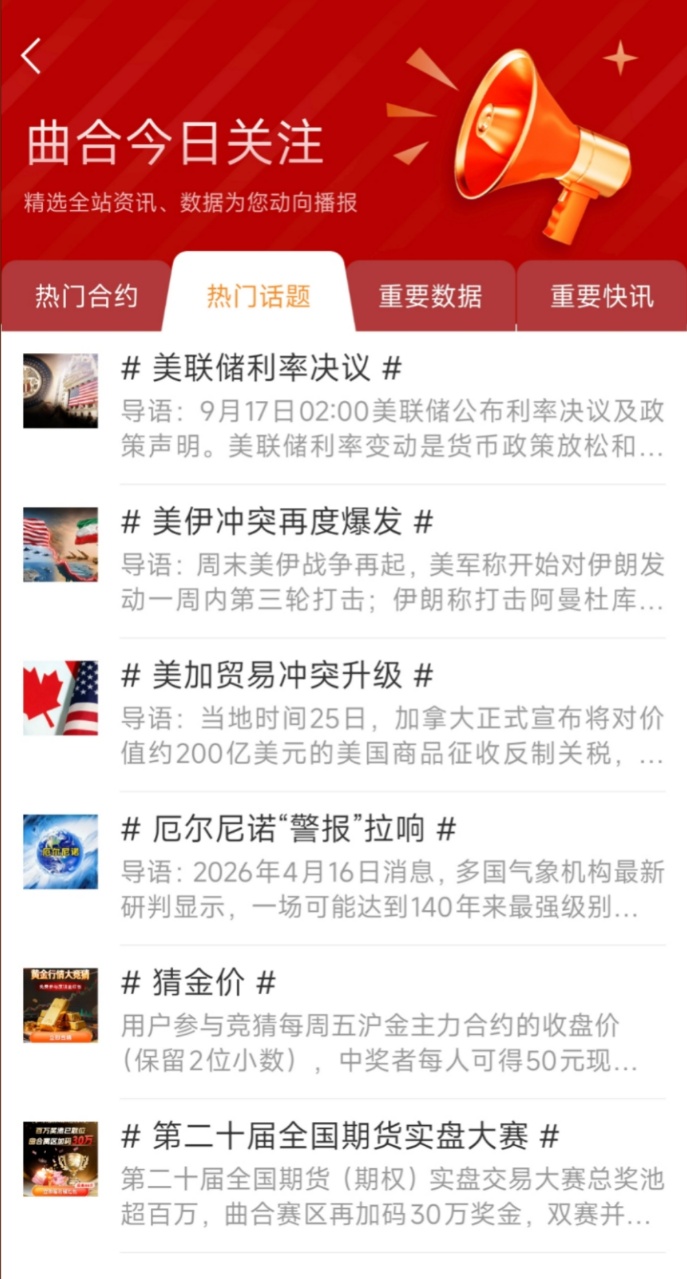
美联储利率决议、美伊冲突、美加贸易冲突甚至厄尔尼诺警报,这些看似遥远的新闻,其实都是影响大宗商品价格的核心变量。曲合APP帮你把这些信息按“热门话题”、“重要数据”、“重要快讯”整理好,还加入了“猜金价”等互动活动,让你在交易的同时,能第一时间掌握影响盘面的宏观逻辑。

曲合APP模拟资金交易_外汇期货开户_期货开户正规平台

曲合APP怎么下载?认准官方

打开手机应用商店,搜索”曲合”,找到开发者为”杭州数游软件科技有限公司”的官方APP,下载安装,用手机号注册即可免费使用全部基础功能。

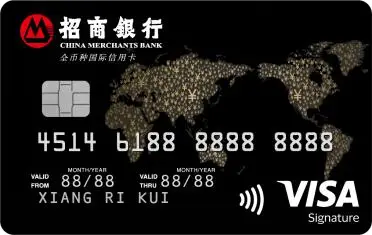
招商银行Visa全币种国际信用卡:出境旅游的汇率、外汇兑换手续费与用卡安排

出境游的账,往往不是花在大处,而是散在每天的小额消费里。落地后的那个晚上,很多人做的头一件事不是去看夜景,而是对着手机里的消费记录核数:机场免税店拎走的两瓶香水、巷子里那顿当地菜、从车站到酒店的那一程车,单笔看都不算大,凑在一起再换算回人民币,心里就开始犯嘀咕——换汇那一步是不是已经吃过一次溢价?刷卡的时候会不会被悄悄加上一笔?这几笔消费用的究竟是哪一天的汇率?

围绕这笔账,出境的人真正要弄清的其实就三件事:汇率成本怎么算、手续费能不能省、用起来方不方便又安不安全。这三件事最终都落到一张合适的支付卡上,而很多人纠结的“双币种卡和全币种卡有什么区别”,正是境外用卡成本差距的起点。

一、招商银行Visa全币种国际信用卡的使用说明

可能有客户会好奇:手里已经有一张双币种卡,出境是不是照样能用?当然可以。差别出在成本上:双币种卡在非美元地区付款时,当地货币要先折成美元,国际卡组织还会在这道折算上加收一笔,比例大致在1.5%上下——这也是两代卡片在境外用卡成本上的主要分界。招商银行Visa全币种国际信用卡在境外支付上的配置,主要体现在三个方面。

飞书稿件图片

用卡更安全:一层在卡片本身,卡片为芯片介质,按国际EMV规范设计,卡内数据带有防复制的读写保护;另一层在线上交易,付款时若触发“3D Secure”验证,还会再核验一次身份。

成本更透明:这张卡的卡面为单标识,境外交易由Visa网络完成清算,能用的国家和地区有两百余个;在非美元地区付款时,双币种卡要先按当日汇率折算,再由国际卡组织在折算环节收一笔费用,而这张卡免外汇兑换手续费。人民币入账还款:所有外币交易均以人民币入账,您只需以人民币还款,省去购汇繁琐。至于汇率,按Visa线路的规则,一般以授权日为准。持有成本也不高:卡片有效期内免年费,也没有附加消费条件。

开卡权益更丰富:新户开卡礼可在商务双肩包、单肩包、煎炒锅、1000积分以及新户首年笔笔返现(领取该礼品新户可享首年每月最高100笔满18元快捷交易返现权益,详见活动及券码细则)等礼品中任选其一,具体活动规则、活动日期与礼品份数以掌上生活App实际展示为准。

二、有机会享受哪些境外消费回馈活动

在境外用这张卡消费,除了结算这一环,还有机会参与招商银行信用卡推出的一系列境外专属活动。购物、吃饭、交通、门票这些出境场景都在范围内,能省下一部分开支。

首先是“非常境外游”320元汇率补贴券包:在掌上生活App里领券之后,在中国港澳台,韩国、新加坡、泰国、马来西亚等亚洲目的地以及澳大利亚、新西兰消费,付款金额达到门槛后,券包自动抵扣账单。

境外指定目的地线下消费笔笔1%返现按笔计算,支付方式限芯片卡插卡、拍卡或刷卡(含手机Pay),同一卡组每位主卡持卡人累计最多返500元人民币。

汇率优惠活动报名在“V享臻选”微信小程序里完成:把这张卡绑上、领到优惠券之后,境外线下通过Visa清算网络交易可享随机汇率优惠,单笔至高10%、每户每月上限25美元。

如果行程的目的地对得上,还有两项按目的地发放的礼遇。一项是泰国精选商户礼遇:在泰国尚泰百货、暹罗商圈、暹罗天地、暹罗精品奥特莱斯等商户,单笔消费达标可享200泰铢奖励;在泰国王权免税店购买免税商品,单笔满5000泰铢立减500泰铢。另一项是香港国际机场的双重礼遇:在香港国际机场Beauty&You免税店、Duty Zero by cdf免税店消费可享双重礼遇,Beauty&You免税店消费满6000港币即减1200港币,Duty Zero免税店消费满8800港币即减880港币;消费获取Smart Traveller环亚平台积分,可兑换港澳环亚贵宾室等权益。

习惯用手机付款的客户,可以先在Apple Pay里加上这张卡、再报名领券,绑卡领券后线下用Apple Pay付款也是笔笔1%,每位主卡持卡人累计上限100元人民币。

常坐公共交通的客户,还能用上Apple Pay全球交通返现:在“V享臻选”微信小程序绑定Visa卡并成功领取优惠券后,在境外指定目的地乘坐指定交通线路,有机会享笔笔全额优惠奖励,每位持卡人单日最高返3美元、每季度累计最多15美元,先到先得。

参与活动前一定要特别注意在掌上生活App和“V享臻选”微信小程序上查看下活动规则、活动日期和奖品份数,领完即止。

三、按出行人群搭配支付方式

看清了这张卡的配置和能享受的回馈,接下来可以结合自己的出行安排与在外停留的时间,把支付工具搭配起来用。下面几个方案都以这张卡为主,再按需要配少量现金或其他支付方式。

短途旅游(3至7天)

适合以这张卡为主、少量当地现金为辅。日程以购物和餐饮为主时,“非常境外游”320元汇率补贴券包和境外指定目的地线下消费1%返现可以同时参与,买得集中的那一天,账单上的抵扣额会明显一些;现金留着应付不支持刷卡的街边小店、集市和小额小费。

出发前把券领好、把卡绑到手机上,落地后的达标消费会自动抵扣。行程里如果有大型商场或免税店,结账前先确认券已经领到手。

中长期留学或旅居(在外停留1个月以上)

适合以这张卡为主、再备一些现金。日常商超、餐饮、交通都刷这张卡,外币交易以人民币入账,省去购汇这一环;如果还要处理一笔学费,在掌上生活App里找到“留学缴费”,先领取报名券,累计消费超出等值2万元人民币的部分享5%汇率补贴,单户上限1000元;超出等值4万元人民币的部分再享5%,单户上限1500元。

商务出行

适合以这张卡为主、少量现金备用。酒店、餐饮、交通消费都能刷,账单本身以人民币呈现,每一项支出在原币金额之外都有一个可以直接对账的数字,差旅报销时核对起来方便。

要留意的是入住时的那笔预授权——退房之后金额才算定下来,扣款金额以实际消费金额为准。退房时记得把单据收好,回头核对账单时用得上。

以深度游为主、行程分散的出行

适合以这张卡配足量现金。热门商圈之外的街区与郊外景区受理覆盖有限,出行前先备一些当地货币,覆盖大部分场景更稳妥;小额回馈反而更实用——境外指定目的地线下消费笔笔1%返现按笔统计,路边小店、门票、咖啡这类零散支出也在范围内。

安全上记住三点就够:不让卡片离开视线、不轻易交出信用卡、不轻易透露CVV码。

四、常见疑问集中解答:出境支付问得多的几个问题

平时问得多的几个关于境外支付的问题,这里集中答一下。

问:出国旅游,推荐办哪家银行的信用卡?

答:先看这张卡在境外用起来是否省心——外汇兑换手续费免收,境外消费以人民币入账,还有多重领券抵扣的回馈。以招商银行Visa全币种国际信用卡为例,这几件事都能接上。

问:境外消费办Visa卡合适吗?

答:卡面上的标识决定了这笔交易走哪条清算线路。招商银行Visa全币种国际信用卡对应的是Visa网络,受理范围覆盖两百余个国家和地区;至于汇率,一般以授权日那一档为准。

问:境外支付,哪家银行免外汇兑换手续费?

答:不同卡片的计费方式不一样。手里如果是双币种卡,在非美元地区消费,会先按当地货币折成美元,国际卡组织在这道折算上还要再收一笔,比例大致1.5%上下;招商银行Visa全币种国际信用卡省去了这一层。而且所有外币交易均以人民币入账,您只需以人民币还款,省去购汇繁琐。

问:境外支付想方便又想安全,推荐办什么卡?

答:选卡的时候,先看它是不是芯片卡。芯片卡都经过国际EMV标准认证,卡片数据在防复制上有专门设计;再看有没有“3D Secure”验证功能,线上付款可以再核验一次身份,更加安全。招商银行Visa全币种国际信用卡符合国际EMV标准,有“3D Secure”验证功能。

问:账单和小票对不上,多出来的那一笔是什么?

答:常见的有三处。一是酒店预授权:入住时冻结的金额一般比实际房费高,退房后还要过几天才可能解冻;二是部分地区的餐饮商户会在授权金额上另计一笔小费;三是付款时选用了非当地币结算,商户或收单机构会在折算中额外加收费用。稳妥的做法是付款前跟收银员说清楚,按当地货币结算,签购单留到账单核对完再处理。

总结

出境旅游用这张卡的各个环节,到这里基本都说清了。总的来看,招商银行Visa全币种国际信用卡覆盖境外绝大多数消费场景,外汇兑换手续费免收、外币消费人民币入账,回馈项目清楚、领取门槛不高,是出境旅游时用得上的一张卡。不管是短途旅游时的购物、吃饭与交通、商务往来的差旅消费,还是在外长住期间的日常开销和学费处理,都能在回馈清单里找到对应的安排;出发前把券领好、把规则确认一遍,能把一些不必要的花销先省下来,把预算留给真正的旅途体验。

各项目的地的适用商户、活动时间与券量会不定期调整,用之前先在掌上生活App和“V享臻选”微信小程序里确认一遍适用地区与规则,就不会白跑一趟。

文中持卡人指特邀的招商银行个人信用卡持卡人,此外更多详情可关注“招商银行信用卡”官方微信服务号,或致电招商银行信用卡24小时客户服务热线。