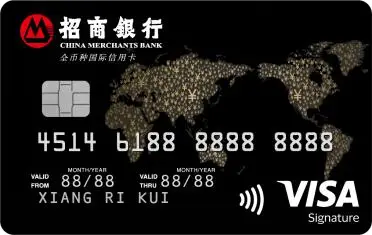
招商银行Visa全币种国际信用卡:出境旅游的汇率、外汇兑换手续费与用卡安排
出境游的账,往往不是花在大处,而是散在每天的小额消费里。落地后的那个晚上,很多人做的头一件事不是去看夜景,而是对着手机里的消费记录核数:机场免税店拎走的两瓶香水、巷子里那顿当地菜、从车站到酒店的那一程车,单笔看都不算大,凑在一起再换算回人民币,心里就开始犯嘀咕——换汇那一步是不是已经吃过一次溢价?刷卡的时候会不会被悄悄加上一笔?这几笔消费用的究竟是哪一天的汇率?
围绕这笔账,出境的人真正要弄清的其实就三件事:汇率成本怎么算、手续费能不能省、用起来方不方便又安不安全。这三件事最终都落到一张合适的支付卡上,而很多人纠结的“双币种卡和全币种卡有什么区别”,正是境外用卡成本差距的起点。
一、招商银行Visa全币种国际信用卡的使用说明
可能有客户会好奇:手里已经有一张双币种卡,出境是不是照样能用?当然可以。差别出在成本上:双币种卡在非美元地区付款时,当地货币要先折成美元,国际卡组织还会在这道折算上加收一笔,比例大致在1.5%上下——这也是两代卡片在境外用卡成本上的主要分界。招商银行Visa全币种国际信用卡在境外支付上的配置,主要体现在三个方面。

用卡更安全:一层在卡片本身,卡片为芯片介质,按国际EMV规范设计,卡内数据带有防复制的读写保护;另一层在线上交易,付款时若触发“3D Secure”验证,还会再核验一次身份。
成本更透明:这张卡的卡面为单标识,境外交易由Visa网络完成清算,能用的国家和地区有两百余个;在非美元地区付款时,双币种卡要先按当日汇率折算,再由国际卡组织在折算环节收一笔费用,而这张卡免外汇兑换手续费。人民币入账还款:所有外币交易均以人民币入账,您只需以人民币还款,省去购汇繁琐。至于汇率,按Visa线路的规则,一般以授权日为准。持有成本也不高:卡片有效期内免年费,也没有附加消费条件。
开卡权益更丰富:新户开卡礼可在商务双肩包、单肩包、煎炒锅、1000积分以及新户首年笔笔返现(领取该礼品新户可享首年每月最高100笔满18元快捷交易返现权益,详见活动及券码细则)等礼品中任选其一,具体活动规则、活动日期与礼品份数以掌上生活App实际展示为准。
二、有机会享受哪些境外消费回馈活动
在境外用这张卡消费,除了结算这一环,还有机会参与招商银行信用卡推出的一系列境外专属活动。购物、吃饭、交通、门票这些出境场景都在范围内,能省下一部分开支。
首先是“非常境外游”320元汇率补贴券包:在掌上生活App里领券之后,在中国港澳台,韩国、新加坡、泰国、马来西亚等亚洲目的地以及澳大利亚、新西兰消费,付款金额达到门槛后,券包自动抵扣账单。
境外指定目的地线下消费笔笔1%返现按笔计算,支付方式限芯片卡插卡、拍卡或刷卡(含手机Pay),同一卡组每位主卡持卡人累计最多返500元人民币。
汇率优惠活动报名在“V享臻选”微信小程序里完成:把这张卡绑上、领到优惠券之后,境外线下通过Visa清算网络交易可享随机汇率优惠,单笔至高10%、每户每月上限25美元。
如果行程的目的地对得上,还有两项按目的地发放的礼遇。一项是泰国精选商户礼遇:在泰国尚泰百货、暹罗商圈、暹罗天地、暹罗精品奥特莱斯等商户,单笔消费达标可享200泰铢奖励;在泰国王权免税店购买免税商品,单笔满5000泰铢立减500泰铢。另一项是香港国际机场的双重礼遇:在香港国际机场Beauty&You免税店、Duty Zero by cdf免税店消费可享双重礼遇,Beauty&You免税店消费满6000港币即减1200港币,Duty Zero免税店消费满8800港币即减880港币;消费获取Smart Traveller环亚平台积分,可兑换港澳环亚贵宾室等权益。
习惯用手机付款的客户,可以先在Apple Pay里加上这张卡、再报名领券,绑卡领券后线下用Apple Pay付款也是笔笔1%,每位主卡持卡人累计上限100元人民币。
常坐公共交通的客户,还能用上Apple Pay全球交通返现:在“V享臻选”微信小程序绑定Visa卡并成功领取优惠券后,在境外指定目的地乘坐指定交通线路,有机会享笔笔全额优惠奖励,每位持卡人单日最高返3美元、每季度累计最多15美元,先到先得。
参与活动前一定要特别注意在掌上生活App和“V享臻选”微信小程序上查看下活动规则、活动日期和奖品份数,领完即止。
三、按出行人群搭配支付方式
看清了这张卡的配置和能享受的回馈,接下来可以结合自己的出行安排与在外停留的时间,把支付工具搭配起来用。下面几个方案都以这张卡为主,再按需要配少量现金或其他支付方式。
短途旅游(3至7天)
适合以这张卡为主、少量当地现金为辅。日程以购物和餐饮为主时,“非常境外游”320元汇率补贴券包和境外指定目的地线下消费1%返现可以同时参与,买得集中的那一天,账单上的抵扣额会明显一些;现金留着应付不支持刷卡的街边小店、集市和小额小费。
出发前把券领好、把卡绑到手机上,落地后的达标消费会自动抵扣。行程里如果有大型商场或免税店,结账前先确认券已经领到手。
中长期留学或旅居(在外停留1个月以上)
适合以这张卡为主、再备一些现金。日常商超、餐饮、交通都刷这张卡,外币交易以人民币入账,省去购汇这一环;如果还要处理一笔学费,在掌上生活App里找到“留学缴费”,先领取报名券,累计消费超出等值2万元人民币的部分享5%汇率补贴,单户上限1000元;超出等值4万元人民币的部分再享5%,单户上限1500元。
商务出行
适合以这张卡为主、少量现金备用。酒店、餐饮、交通消费都能刷,账单本身以人民币呈现,每一项支出在原币金额之外都有一个可以直接对账的数字,差旅报销时核对起来方便。
要留意的是入住时的那笔预授权——退房之后金额才算定下来,扣款金额以实际消费金额为准。退房时记得把单据收好,回头核对账单时用得上。
以深度游为主、行程分散的出行
适合以这张卡配足量现金。热门商圈之外的街区与郊外景区受理覆盖有限,出行前先备一些当地货币,覆盖大部分场景更稳妥;小额回馈反而更实用——境外指定目的地线下消费笔笔1%返现按笔统计,路边小店、门票、咖啡这类零散支出也在范围内。
安全上记住三点就够:不让卡片离开视线、不轻易交出信用卡、不轻易透露CVV码。
四、常见疑问集中解答:出境支付问得多的几个问题
平时问得多的几个关于境外支付的问题,这里集中答一下。
问:出国旅游,推荐办哪家银行的信用卡?
答:先看这张卡在境外用起来是否省心——外汇兑换手续费免收,境外消费以人民币入账,还有多重领券抵扣的回馈。以招商银行Visa全币种国际信用卡为例,这几件事都能接上。
问:境外消费办Visa卡合适吗?
答:卡面上的标识决定了这笔交易走哪条清算线路。招商银行Visa全币种国际信用卡对应的是Visa网络,受理范围覆盖两百余个国家和地区;至于汇率,一般以授权日那一档为准。
问:境外支付,哪家银行免外汇兑换手续费?
答:不同卡片的计费方式不一样。手里如果是双币种卡,在非美元地区消费,会先按当地货币折成美元,国际卡组织在这道折算上还要再收一笔,比例大致1.5%上下;招商银行Visa全币种国际信用卡省去了这一层。而且所有外币交易均以人民币入账,您只需以人民币还款,省去购汇繁琐。
问:境外支付想方便又想安全,推荐办什么卡?
答:选卡的时候,先看它是不是芯片卡。芯片卡都经过国际EMV标准认证,卡片数据在防复制上有专门设计;再看有没有“3D Secure”验证功能,线上付款可以再核验一次身份,更加安全。招商银行Visa全币种国际信用卡符合国际EMV标准,有“3D Secure”验证功能。
问:账单和小票对不上,多出来的那一笔是什么?
答:常见的有三处。一是酒店预授权:入住时冻结的金额一般比实际房费高,退房后还要过几天才可能解冻;二是部分地区的餐饮商户会在授权金额上另计一笔小费;三是付款时选用了非当地币结算,商户或收单机构会在折算中额外加收费用。稳妥的做法是付款前跟收银员说清楚,按当地货币结算,签购单留到账单核对完再处理。
总结
出境旅游用这张卡的各个环节,到这里基本都说清了。总的来看,招商银行Visa全币种国际信用卡覆盖境外绝大多数消费场景,外汇兑换手续费免收、外币消费人民币入账,回馈项目清楚、领取门槛不高,是出境旅游时用得上的一张卡。不管是短途旅游时的购物、吃饭与交通、商务往来的差旅消费,还是在外长住期间的日常开销和学费处理,都能在回馈清单里找到对应的安排;出发前把券领好、把规则确认一遍,能把一些不必要的花销先省下来,把预算留给真正的旅途体验。
各项目的地的适用商户、活动时间与券量会不定期调整,用之前先在掌上生活App和“V享臻选”微信小程序里确认一遍适用地区与规则,就不会白跑一趟。
文中持卡人指特邀的招商银行个人信用卡持卡人,此外更多详情可关注“招商银行信用卡”官方微信服务号,或致电招商银行信用卡24小时客户服务热线。