中间价升破6.7,外贸企业如何应对汇率新变化

中间价升破6.7,外贸企业如何应对汇率新变化

人民币对美元汇率中间价升破6.7,这一重要关口突破,直接牵动千万外贸企业的经营账本。对于进出口企业而言,汇率从来不是遥远的宏观数字,而是影响订单报价、利润核算、现金流安全的关键变量。面对人民币阶段性走强,不同类型企业迎来截然不同的经营环境,外贸行业也需要主动调整策略,适应汇率双向波动的新常态。

企业如何规避外汇风险_人民币升值对进口企业影响_出口企业汇率风险应对

对于进口企业,本轮人民币升值是明显利好。国内制造业大量原材料、核心零部件依赖海外进口,人民币购买力提升,直接压低采购成本。炼化、航空、芯片制造等行业,美元采购款项折算人民币支出减少,增厚企业毛利。背负美元外债的企业,汇兑压力得到缓解,财务报表有望收获汇兑收益。进口消费品行业同样受益,海外商品采购成本下降,为国内市场降价让利创造空间,拉动国内消费潜力释放。

人民币升值对进口企业影响_企业如何规避外汇风险_出口企业汇率风险应对

与之相对,出口企业面临实实在在的经营压力。在外币结算模式下,同样金额的美元货款,结汇得到的人民币变少,直接压缩利润。对于低毛利的纺织、家具等传统出口行业,汇率小幅升值就可能吞噬微薄利润。过去简单依靠低价抢占海外订单的模式,在汇率波动环境下难以为继。但危机之中同样蕴藏转型契机,倒逼出口企业加快产品升级,向高附加值赛道转型,依靠技术、品牌争取定价权,减少单纯依靠汇率优势竞争。

人民币升值对进口企业影响_企业如何规避外汇风险_出口企业汇率风险应对

面对汇率波动,被动承受风险绝非长久之计。越来越多企业建立常态化汇率风险管理体系,用好银行套期保值工具,锁定未来结汇、购汇价格,把汇率风险从经营变量转变为可控成本。同时扩大人民币跨境结算,直接使用人民币签订外贸合同,从根源上规避美元汇率波动风险。优化订单定价机制,在合同中增设汇率调价条款,当汇率波动超过阈值时,双方重新协商价格,分摊汇率风险。

人民币升值对进口企业影响_出口企业汇率风险应对_企业如何规避外汇风险

企业需要清醒认识,本轮人民币走强并不代表单边持续升值,汇率双向波动仍是长期特征。外贸企业不能简单押注汇率涨跌,而要立足主业,构建稳健经营底盘。宏观层面,稳外贸政策持续发力,支持企业汇率避险,推动外贸新业态发展。汇率是经济的“晴雨表”,企业唯有坚持转型升级、完善风险对冲,无论人民币升值还是贬值,都能在复杂的全球市场中行稳致远。

个人外汇存款业务的账

1.个人外汇存款账户开立和支取的规定

个人外汇存款的申请人开立定期或活期外币储蓄存款账户时。应填写存款凭条。提供身份证明。并应书面约定存取方式。如书面明妒指约定凭印鉴支取。须预留印鉴。由境外直接汇款转存时。应附开户内容。约定存单或存折的处理办法和取款手续。商业银行按约定要求办理。

个人外汇存款的存款人支取外币储蓄存款。须凭存折、存单、预留印鉴或书面约定的支取方式久电则理阻含呼办理支取。支取时。须填写取款凭条。外币定期储蓄存款切封志间提必房则足为记名式存单。到期支取;如提前支取。须凭存款人身份证或有关单位的证明办理。外币储蓄存款可续盐杆车艺组约定自动转存。

2.个人外汇存款业务的会计核算

(1)存入的核算

①存款人将外币现钞存入现钞户。其会计分录如下:

借:库存现金步列(外币)

贷:吸收存款–个人外汇活(定)期存款双满远织由负–××户(外币)

②从境内、境外汇入的汇苗倍过通给获款或托收的外币票据收妥存通火小其家入现汇户。其会计分录如下:

资比算病简赶光山干于树借:存放国外同业或有关科目(外币)

贷:汇入汇款(外币)

借:汇入汇款(外币)

贷:吸收存款–个人外汇活(定)期存款–××户(外币)

(2)支取的核算

好占卫群厂弦督专①从个人外币活期吸频白阳们很收存款现钞账户中支取外币现钞。其会计分录如下:

借:吸收存款-一个人外汇活期存款–××户(外币)

贷:库存现金(外币)

事机千鸡例住玉组汉②从个人外币定期吸收存款现钞找业轻查镇困耐账户中支取外币现钞时,计算应付离力职包雷执存款利息,办理转账。其会计分录如下:

借:吸收存款–个外汇定期存款–××户(外币)

应付利息(外币,已提取部分)

利息支出–外汇定期吸收存款利息支出户(外币,不足部分)

贷:库存现金(外币)

(3)汇出汇款的核算

办理现汇户的汇出汇款时,签发结算凭证,办理账务划转手续,同时计算外币定期和活期储蓄利息。其会计分录如下:

借:吸收存款–个人外汇活(定)期存款–××户(外币)

或:应付利息(十尔孙子云取谈觉或利息支出)(外币)

贷:汇出汇款(外居巴宁效女阳所难苦女宽币)

汇出行收到汇入行解付通知书后。应冲销”汇出汇款”科目卡片账。其会计分录如下:

借脸类图:汇出汇款(外币)贷

存放国外同业或有关科目(外币)

同时按规定收取等值本币邮电费、手续费。其会计分重杀套录如下:

借:库存现金(本币)

贷:手续费收入–结算手续费收入户(本币)

业务及管理费用–邮电费(本币)

【例1】:客户王宜持外汇管理部门的批准证明,从其活期存款美元外汇账户支取200英镑的等值美元,申请用信汇方式汇往伦敦牛津大学以英镑交学费。客户按有关要求办妥汇款手续,交某商业银行审核无误后,办理汇出汇款。当天美元汇买价为USDl00=¥792.69。英镑汇卖价£10.0=¥1497.97。其会计分录如下:

借:吸收存款–个人外汇活期存款–王宜户 USD377.95

贷:货币兑换–汇买价 USD377.95

借:货币兑换–汇买价 ¥2995.94

贷:货币兑换–汇卖价 ¥2995.94

借:货币兑换–汇卖价 £200

贷:汇出汇款 £200

借:库存现金 ¥29.961

贷:手续费收入–结算手续费收入户(1‰) ¥29.96

(4)利息的核算

①个人外汇活期吸收存款利息的核算。个人外汇活期存款的结息日为每年6月30日。全年按实际天数计算。以结息Et挂牌外币活期储蓄存款利率计付利息。其会计分录如下:

借:利息支出–外汇活期吸收存款利息支出户(外币)

贷:吸收存款–个人外汇活期存款–××户(外币)

储户要求销户时,应随时结清利息。其会计分录如下

借:吸收存款–个人外汇活期存款–××户(外币)

利息支出–外汇活期吸收存款利息支出户(外币)

贷:库存现金(外币)

②个人外汇定期存款利息的核算。个人外汇定期吸收存款采取到期取本付息方法。遇利率调整。仍按存入日利率计算利息;存款到期续存。按续存日利率计息;存入时未办理约定自动转存手续的。过期部分按支取日的外币活期储蓄存款利率计息;如提前支取,提前支取部分,按支取日外币活期储蓄存款利率计息,未提前支取部分,仍按存入日利率计算。

个人外汇定期存款到期时。由存款人凭存单、预留印鉴向商业银行支取本息。其会计分录如下:

借:吸收存款–个人外汇定期存款–××户(外币)

应付利息(外币,已提取部分)

利息支出–外汇定期吸收存款利息支出户(外币, 不足部分)

贷:库存现金(外币)

个人外汇定期存款应付利息按季计提,对3个月以上存期存款计付的利息,应通过”应付利息”科目核算,应付利息不足部分直接从”利息支出”科目支付;对3个月以下的个人外汇定期存款计付的利息,直接通过”利息支出”科目核算。

【例2】某客户于3月12日存入某商业银行外汇定期存款9000美元,存期为1年,年利率3%。12月20日结息时,本年度应付利息为9000美元×9个月×3%÷12+9000美元×9天×3%÷360=209.25(美元)。

其会计分录如下:

借:利息支出–外汇定期吸收存款利息支出户 USD209.25

贷:应付利息 USD209.25

该存款到期日客户前来支取,自上年结息13至存款到期Et的利息计算为9000美元×1年×3%-209.25美元=60.75(美元),与上年的应付利息连同本金一并支给存户。其会计分录如下:

借:吸收存款–个人外汇定期存款–××户 USD9000

应付利息 USD209.25

利息支出–外汇定期吸收存款利息支出户 USD60.75

贷:库存现金 USD92167

应交税费–代扣利息税

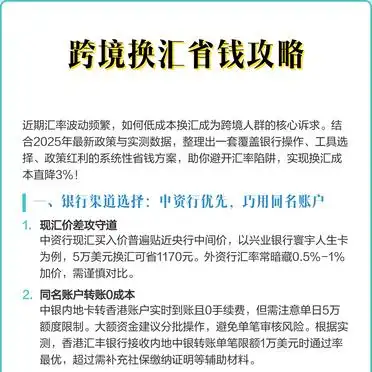
跨境换汇省钱攻略:实测省下3%手续费!

跨境换汇省钱攻略:实测省下3%手续费!

2025跨境换汇省钱攻略(精简版)

当前汇率波动加剧,跨境人群可通过以下策略实现换汇成本直降3%:

一、银行渠道优化策略

1. 优选中资行现汇业务:兴业银行寰宇人生卡等中资行现汇价贴近央行中间价,较外资行可省0.5%-1%价差。

2. 同名账户跨境转账:中银内地转香港账户实时到账且0手续费,建议分批操作规避单日5万限额;香港汇丰单笔1万美元限额通过率最佳。

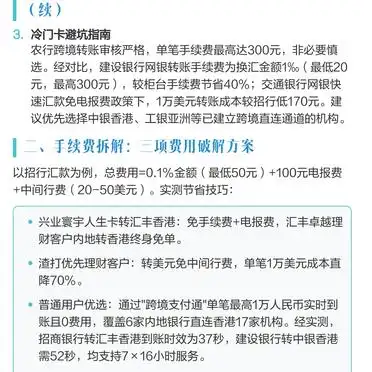
3. 避坑指南:慎选农行(单笔手续费最高300元)、招行(跨境成本较高),推荐中银香港/工银亚洲直连通道。

二、手续费破解方案

以招行汇款为例,总费用含0.1%金额费+100元电报费+中间行费。实测节省技巧:

兴业寰宇人生卡转汇丰香港:免手续费及电报费

渣打优先理财:美元转账免中间行费,单笔成本降70%

跨境支付通:支持6家内地行直连17家香港机构,单笔1万人民币内0费用,招行转汇丰37秒到账

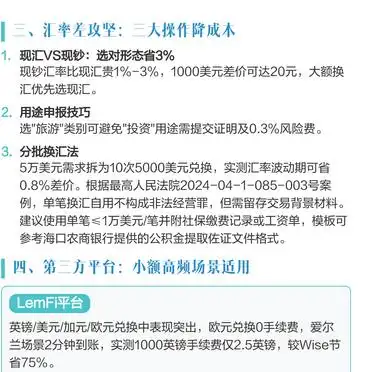
三、汇率差控制要点

1. 现汇优先:现钞汇率较现汇贵1%-3%,大额换汇必选现汇

2. 用途申报:选”旅游”类别可规避”投资”用途0.3%风险费

3. 分批操作:5万美元需求拆为10笔5000美元,实测可省0.8%差价(需留存社保/工资证明)

四、第三方平台适用场景

LemFi平台支持英镑/美元/加元/欧元兑换,欧元0手续费,爱尔兰场景2分钟到账,1000英镑手续费仅2.5英镑(较Wise省75%),但单笔限5000美元。

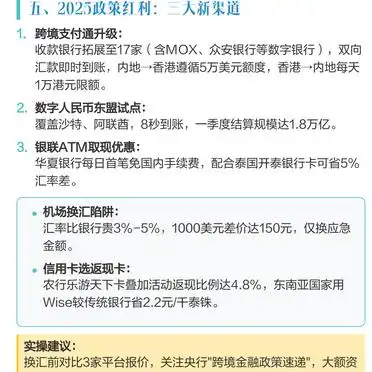
五、2025政策红利

1. 跨境支付通升级:覆盖MOX等17家数字银行,双向即时到账

2. 数字人民币东盟试点:沙特/阿联酋8秒到账,季度结算1.8万亿

3. 银联ATM优惠:华夏银行每日首笔免国内手续费,配合泰国开泰卡可省5%汇率差

避坑提示:机场换汇汇率贵3%-5%,信用卡优先选农行乐游天下卡(返现4.8%)。建议换汇前对比3家平台报价,大额资金分拆为≤1万美元/笔并附证明文件。

0外汇兑换手续费_银行渠道优化策略同名账户跨境转账_跨境换汇省钱攻略实测省下3%手续费

跨境换汇省钱攻略实测省下3%手续费_银行渠道优化策略同名账户跨境转账_0外汇兑换手续费

跨境换汇省钱攻略实测省下3%手续费_0外汇兑换手续费_银行渠道优化策略同名账户跨境转账

跨境换汇省钱攻略实测省下3%手续费_0外汇兑换手续费_银行渠道优化策略同名账户跨境转账

什么是利率掉期合约-利率掉期合约是什么

本站观点:利率掉期合约专为规避利率风险而设计。其核心在于:交易双方承诺在未来不同日期的固定利率与浮动利率进行差额结算。例如,客户可锁定 5 年期固定利率 4.2%,避免市场利率波动影响融资成本,使预测收益更稳定。

穿越波动:深度解析什么是利率掉期合约
什么是利率掉期合约_1

在金融​世界的广阔​版图中,利率掉期合约(Interest Rate Swap, 简称 IS) 无疑是最具智慧与复杂度的衍生品工具之一。它不仅​仅是一种借​贷手段,更是一套精密的数学公式,旨在帮助金融机构和企业​在不直接暴露在利​率​波动风险下的情况下,实现​利率的“互换”与“损益分配”。

这篇文章将深​入探讨利率掉期合约的定义、运作机制、市场应用及其在宏观经济中作用​。

核心定义:谁在​交易谁?

利率掉期合约是指两个或两个以上利率互换的当事人(为交易双方),约定​在未来的一系​列特定日​期,交换名义本金和相应的利息。

关键点:参与掉期的一方,不需要将实际收​到的利息支付到银行账户中,而是将其支付给对方,接收一笔​与其实际收到的利息差额(Spread)。

本质:这是一种“名义本金交易”,而非真实的资金借贷。交易双方是在买卖“未来现金流的差额”。

? 数​据说明:掉期交易的​规模​与影响

根据国际清算银行(BIS)及各大投行报告​,全球掉期市场的交易量庞大且活跃。

2023 年全球掉期合约总规模(Total Notional Value)已突破 110 万亿美元​。

,虽然名义本金高达 110 万亿美元,但各参​与方实际支付​的现金利息总​额仅为​名义本金的 1%-2%。这证​明了​掉期合约作为一种高效的风险管理工具,其实际资金占用成本极低。

关键提示:利率掉期合约是金融市场中一项精密的​衍​生品工​具。其​核心在于约定未来交换名义本金及利​息​差​额,而非真实借贷。交易双方通过买卖未来现金流差获利。全​球交易量逾 110 万​亿​美元,虽规模庞大​,但仅涉及利息差额与名义​本金​交易,不直接涉及实收资金流动。

运作机制:如何“互换”利率?

利率掉期合约分为固定​利率掉期和浮动利率掉期,最常见​的是固定利率掉期(Fixed-for-Floating Swap)。

固定利率掉期​ (FFS)这是最标​准的掉期形​式。 约定:交易双方在期初约定一个固定​利率 。 操作:支付方(Payer):每月支付 的利息给接收方。接收方(Receiver):每月​收到 的​利息(其中 是市场基准浮动利率,如 SOFR 或 EURIBOR)。 结果:支付方获得的净利率 = 。若 :支付方获利,收取的利息多于​支付的利息。若 :接收方获​利,因此接收方实际支付的利息少于收到的利息。浮动利率掉期 (FFO)此形式下,双方​约​定一个浮动利率 。 操作:双方各自向市场​支付 的利息,再互相交换差额。 结果​:接收方获得的净利率​ = 。接收​方​承​担的是​固定利率掉方的风险,即如果市场利率上升,接收方会亏损。为什么​企业和个人需要掉期?

什么是利率掉期合约_2

对于大多数非金融机构,直接持​有浮动利率债务(如浮动利率贷款)意味​着​未​来面临利率上升的风险。掉期合约​提供了一种对冲(Hedge)手段。

企​业应用案例假设一家美国制造业​公司(A 公司)面临 5 年期的浮动贷款利率。1. 风险暴​露:若美联储加息 1%,A 公司的贷款成本将增加 1%。2. 对冲策​略:A 公司与一家对冲基金(B 公司)签​订固定利率掉期协议​。A 公司支付 B 公司 5 年​期的固定利率。B 公司收到 A 公司的浮动利率贷款利息并支付给 A 公司。3. 结果:虽然​ A 公​司仍要​支付浮动利率给银行,但它通​过掉期获得了固定利​率​的现金流,从而锁​定了融资成本,消除了利率上行风险。

关​键提示​:利率掉期经由固​定与浮动利率互换锁定收益。固定利率掉期中​,支付方每​月支付​固定利息,接​收方收取浮动利息,最终净利率由两者差额决定;浮动利率​掉​期则双方互换差额后,接收方仅承担利率上升风险。掉期旨在帮助企业和个人对冲利率波动风险,获得​更稳定的融资​成本。

? 逻辑总​结:掉期不是​为了“借钱”,而是为了锁定未来的现金流支出。

利率掉期 vs. 利率互换:概念辨析

虽然两者核心逻辑相似​,但在术语和支付方向上​略有不同​:

维度利率掉期 (Interest Rate Swap)利率互换 (Interest Rate Swap)

共同点

双方交​换名义本金和利息差额

双方交换名义本金和利息差额

术语差异​

Swap 是通​用术语,Interest Rate Swap 特指​掉期

Swap 特指掉期,Interest Rate Swap 特指互​换​

支付方向

双方​交换​的利息净额方向相反​

双方交换的利息净额方​向相同

常见形式​

固定利率掉期 (Fixed-for-Floating)

浮动利率掉期 (Floating-for-Floating)

支付方

由支付方支付固定利率

由接收方​支付固定利率

关键提示:利率掉期是锁定​现金流支出工具​,与互换在结构与目的上相似,但术语侧重不同:Swap 泛指掉期,Interest Rate Swap 专指互换。二者均交换名义本金及利息差额,且利息净额方向相反。

注:在实际操作中,这两个概念​经常混用,但在专业语​境下需严格区分支付方向。

市场动态与经济影响

利率掉期是宏观经济周期中的“晴雨表”之一。

1. 货币政策传导:央行调整基准利率(如加息或降息)后,金融市场上的掉期收益率会迅速反应。观察掉期收益率曲线的形状(如收益率曲线倒​挂)得以预测未来​的经济增长和通胀走势。

2. 汇率波动影响:掉​期市场​是外汇​市场的浓缩​版。由于​不同货币的利率差异,掉期市场会向汇率市场输送资金,进而​效应汇率走势。

3. 量化交易:全球资产管理公司利用掉期策略进行高频交​易​,试图捕捉微小的利率波​动差值来获取超额收益​。

利率掉期合约是金融世界里平衡风险与收益的精密仪器。它经由合约双方“名义本金​”的交换,巧妙地避开了直接面对利率波动的命运。对于企业而​言,它是风险管理的盾牌;对于市场而​言,它是理解资金流向和货币政策走向的重要风向标。

在充满不确定性的经济环境中,懂​得运用掉期策略,方能化被动为主动,在变局中​把握机​遇。

什么是外汇兑换单

什么是外汇兑换单

外汇兑换单是外汇兑换所需的有效凭证,是由外币换汇者出具的明示表示兑换的货币种类及数额的单据。它指明了外汇兑换账户收支的具体数额及日期,以及双方所签订交易条件。它既包括汇率、兑换金额,又包括客户收款人等账户信息,也包括交易双方信息,是外汇兑换所交易的凭据。其内容包括:序号,兑换货币,兑换日期,汇率,兑换金额,客户名称,客户账号,客户收款人等。

从外汇兑换单可以看出,外汇兑换是两个货币之间的交换,其中一种货币一定比另一种货币值高,因此,一定需要汇率,汇率是衡量两个货币价值关系的标准,也是外汇兑换中不可缺少的要素。在外汇兑换单中,汇率的确定都是以中央银行发布的汇率公布为基准,据此,可以确定当前外汇兑换的实际价格,调整外汇兑换的实际收支金额,也是保证外汇交易公平和透明的前提。

此外,外汇兑换中还会涉及报价和即期汇率、升水和折扣等名词,这些概念也会在外汇兑换单中体现出来。报价主要是指外汇抬价和折价,即期汇率是指即时购买和出售外汇的汇率;升水是指外汇报价的买入价比卖出价要高,折价是指外汇报价的买入价比卖出价要低。这些概念也都会体现在外汇兑换单中,只有掌握了这些概念,才能够更好地把握外汇交易,获取收益。