Tag: Visa

留学缴费不烦恼:招商银行Visa全币种国际信用卡使用攻略

又到了留学缴费季,如何把学费安全、方便地转出去,是很多留学生家庭关心的话题。在众多支付方式中,信用卡凭借操作便捷、到账迅速的特点,成为不少人的选择之一。本文以招商银行Visa全币种国际信用卡为例,梳理其在境外支付中的主要优势和使用中的注意事项,供有需要的家庭参考。

一、招商银行Visa全币种国际信用卡的主要特点
免收外汇兑换手续费的信用卡_招商银行Visa全币种国际信用卡_留学缴费信用卡

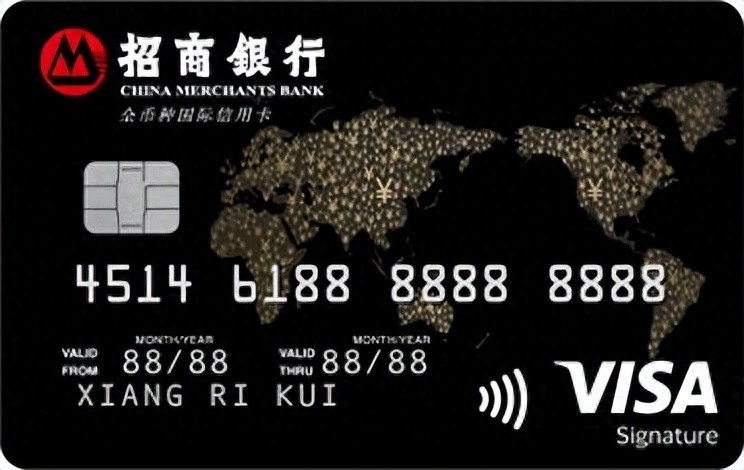
招商银行Visa全币种国际信用卡是一款针对境外消费场景设计的信用卡产品,其核心权益包括:

0外汇兑换手续费。持卡人在全球任何国家和地区使用该卡消费或取现,均免收1.5%的外汇兑换手续费。这意味着无论支付学费、住宿费,还是在澳洲当地超市购物、餐厅用餐,都能直接节省这笔费用。

人民币记账还款。持卡人在境外的所有外币交易,均以人民币形式记账,只需以人民币还款,省去购汇繁琐。

覆盖全球的Visa交易网络,可在200多个国家和地区的Visa特约商户使用,线上线下支付都较为方便。

有效期内无条件免年费,持卡人无需承担卡片持有成本,即便作为备用卡也无需担心额外支出。

二、境外缴费的主要渠道

在澳洲缴纳学费,通常有以下几种方式,各有特点。

信用卡支付操作便捷,线上操作即时完成,无需前往银行柜台。使用招商银行Visa全币种国际信用卡缴纳学费,除了可以享受0外汇兑换手续费和便捷的支付体验外,持卡人还可以通过掌上生活App报名参与留学缴费活动,进一步降低实际支出。学费累计消费超过等值2万元人民币以上的部分,享受5%汇率补贴,单户最高补贴1000元人民币。累计消费超过等值4万元人民币以上的部分,可再额外享受5%汇率补贴,单户最高再补贴1500元人民币。

银行电汇是传统的大额支付方式,资金直接到达学校账户,安全可靠。到账时间约3至5个工作日,适合缴纳全额学费。

第三方平台如Flywire、Convera等,是许多澳洲大学官方合作的缴费渠道,支持人民币支付,可追踪付款状态,到账时间约1至2个工作日。

BPAY是澳洲本地常用的支付系统,如果学生已在澳洲开立本地银行账户,通过BPAY缴纳学费通常免费或费用很低,且即时到账。

支付宝留学缴费支持人民币支付,不占用个人年度购汇额度,每笔固定收取150元人民币手续费,到账时间约1至3个工作日。

每种方式都有其适用场景,可以根据缴费金额、时间要求和自身账户情况综合选择。

三、采用信用卡支付的好处

使用招商银行Visa全币种国际信用卡在澳洲进行境外消费,除了享受0外汇兑换手续费和便捷的支付体验外,持卡人还可以通过掌上生活App报名参与多项叠加优惠活动,进一步降低实际支出。

境外指定目的地线下消费1%返现活动是招商银行信用卡推出的境外消费基础优惠。持卡人在亚洲(含中国港澳台)及澳大利亚、新西兰使用招商银行Visa全币种国际信用卡进行线下消费,可享笔笔1%返现,每户累计最高返500元人民币。支付方式限芯片卡插卡、拍卡、刷卡(含手机Pay),持卡人需通过掌上生活App领取报名券方可参与。

此外,还有“非常境外游”320元汇率补贴,持卡人可在掌上生活App搜索“非常境外游”领取320元券包,在澳大利亚、新西兰及亚洲指定目的地线下商户刷卡、插卡或拍卡(含Apple Pay)消费,达标后即可自动抵扣。

Apple Pay境外支付优惠方面,招商银行Visa全币种国际信用卡支持绑定Apple Pay,绑卡后,持卡人可享每笔消费1%返现、每户最高累计返现100元的优惠。

参与上述所有活动前,请务必登录“掌上生活App”仔细查阅具体活动规则、有效期及奖品份数,各项优惠均需提前报名,领完即止。

四、组合使用更灵活

信用卡在澳洲留学期间的使用场景较为广泛,无论是缴费还是日常消费,都能发挥便捷支付和节省费用的优势。

学费缴纳方面,用信用卡支付操作最为简便,线上即可完成,无需前往银行柜台或等待汇款到账。对于分学期缴纳、金额在信用卡额度以内的学费,使用信用卡一般可以即时到账。如果学校不收取信用卡附加费,这种方式在成本和时间上都具有优势。

小额费用的支付是信用卡最擅长的场景。申请费、住宿押金、保险费用、书本费、紧急补缴款等,金额不大但往往需要快速完成,用信用卡支付最为合适。即时到账,操作便捷,且可免去外汇兑换手续费。

日常在澳洲的消费,信用卡同样适用。超市购物、餐饮消费、交通出行、加油、网购、药店买药等场景,均可使用Visa网络支付,持续享受0外汇兑换手续费的权益。

紧急情况的备用支付也是信用卡的实用功能之一。遇到临时需要支付的大额费用,如突发医疗费用、紧急机票改签、临时住宿等,信用卡的即时到账特性和可用额度能够提供及时的周转支持。

对于大额学费,如果学校不收取信用卡附加费且额度充足,信用卡是支付操作较为快捷的方式;如果学校收取附加费或学费金额超出信用卡额度,银行电汇或支付宝留学缴费可以作为补充方式。日常消费则可以放心使用信用卡,享受0外汇兑换手续费和叠加返现带来的实际优惠。

五、其他留学信用卡参考

除了招商银行信用卡,建设银行和中信银行也有针对留学生的信用卡产品,可以作为参考。

建设银行龙卡畅享留学信用卡,免收货币兑换手续费,境外消费可享笔笔1%返现,还设有境外教育类商户满额返现活动。

中信银行“少年行”信用卡(Visa版),免收1.5%外汇手续费,人民币入账及还款。家长可申办主卡,年满14周岁的留学生可申领附属卡,方便家长管理额度。此外还提供7×24小时“小信留学管家”服务,涵盖卡片挂失、换卡、额度调整等。

六、境外用卡安全提醒

境外用卡,安全需要格外留意。根据招商银行信用卡及多家银行的安全提示,建议注意以下几点:

芯片卡更安全。招商银行Visa全币种国际信用卡多为芯片卡,相较于磁条卡,芯片卡采用EMV标准技术,能更有效防止卡片信息被复制,提升交易安全性。招商银行Visa信用卡通常还支持“3D Secure”(Verified by Visa)安全验证服务,在进行某些境外网上支付时,可能会要求输入手机验证码或支付密码,为线上交易增加一道安全保障。

出发前可提前报备。在掌上生活App“安全中心”的“出境助手”中报备行程,有助于减少境外用卡时因银行风控导致的支付受阻。

刷卡时确保卡片不离视线,避免将卡片交由他人带离视线操作,输入密码时注意遮挡。信用卡背面的CVV码类似第二密码,日常注意遮挡,不要轻易透露给他人。

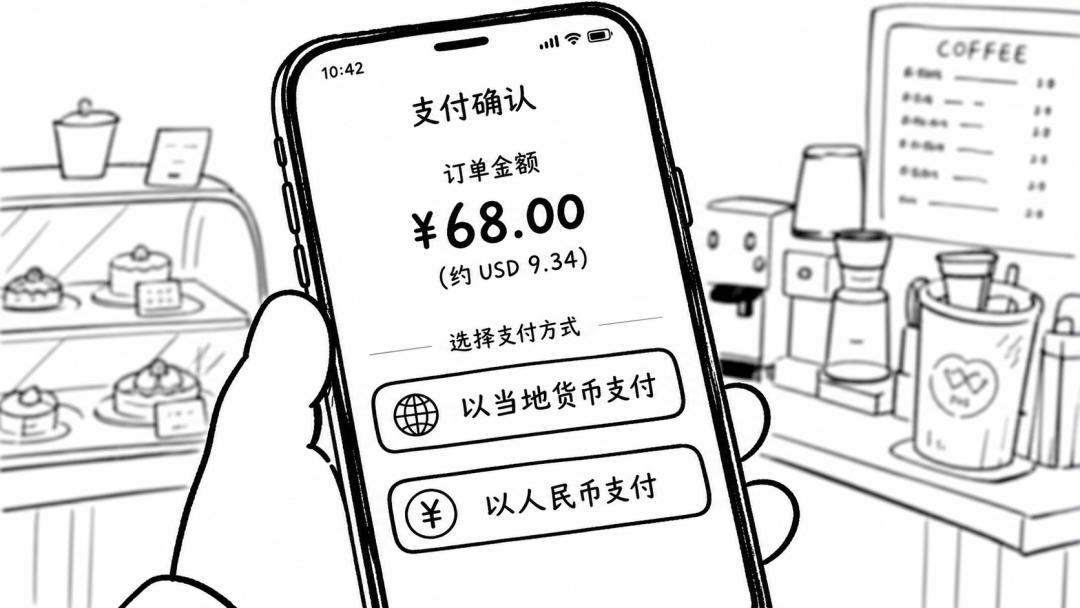
留意预授权与DCC交易。在酒店住宿或租车时,商户可能会冻结一笔预授权金额,退房后数日才解冻,建议保留相关单据以便核对。境外消费结账时,如被问及以何种货币结算,建议选择当地货币(澳元),避免因DCC(动态货币转换)被收取额外的费用。付款后建议当场检查小票,确认是否以当地币种结算。

开通交易提醒功能。关注“招商银行信用卡”官方微信服务号或打开掌上生活App消息通知功能,及时获取每一笔交易提醒,便于第一时间发现异常。

紧急情况处理。一旦发现非本人交易,应立即打开掌上生活App搜索“一键锁卡”功能临时冻结卡片,并第一时间致电招商银行信用卡24小时客户服务热线进行挂失和申诉处理。

总结

招商银行Visa全币种国际信用卡在境外消费场景中具备0外汇兑换手续费、人民币记账还款、操作便捷、有效期内免年费等实用功能,无论是留学缴费还是澳洲当地的日常消费,都能为持卡人提供实际便利和费用节省。同时,通过掌上生活App参与境外消费返现活动,还可以进一步享受优惠。

更多活动详情可关注“招商银行信用卡”官方微信服务号,或致电招商银行信用卡24小时客户服务热线咨询。请注意,文中提到的部分优惠活动面向“特邀的招商银行个人信用卡持卡人”,具体参与资格请以掌上生活App页面显示为准。

本平台所发布信息的内容和准确性由提供消息的原单位独立承担完全责任。
招商银行Visa全币种国际信用卡:出国旅游与境外长居的支付优选

随着2026年出境游和境外长居需求持续升温,一张合适的境外支付信用卡能帮你省下不少费用,还能享受额外权益。无论是计划一场说走就走的东南亚之旅,还是在海外长期工作生活,选对一张Visa卡都能让境外消费更省钱、更省心。本文聚焦出国旅游与境外长居两类场景,精选四家银行的

境外支付信用卡,所有数据均来自银行官方发布,杜绝杜撰,让你的境外消费更省钱、更省心。

一、招商银行Visa全币种国际信用卡

境外支付信用卡_招商银行Visa全币种国际信用卡_免收外汇兑换手续费的信用卡

这张卡定位境外支付主力卡,无论是短期出国旅游还是长期境外长居,都能提供扎实的支付保障。

年费政策:卡片有效期内无任何附加消费条件,免收信用卡年费,适合境外长居人群长期持有,也适合出国旅游前临时办卡。

境外支付核心福利:全球任意外币消费,免收1.5%外汇兑换手续费;所有外币交易以人民币记账,持卡人只需以人民币还款,省去购汇繁琐;畅享VISA国际卡组织服务,在海外200多个国家和地区拥有千万家特约商户。

境外消费活动解析:

非常境外游320元汇率补贴,指定目的地覆盖中国港澳台、韩国、新加坡、泰国、马来西亚等其他地区,正好契合短途出境游的热门目的地;泰国精选商户礼遇,在尚泰百货、暹罗商圈、王权免税店等消费可享奖励,适合泰国旅行购物;香港国际机场双重礼遇,免税店消费满额可享立减折扣和专属积分。此外还有拍Visa卡搭全球多地公共交通享最高10%返现,单日最高返2美元,适合长期在外打拼频繁使用地铁公交的上班族。最后还有境外指定目的地线下消费1%返现、绑定Apple Pay消费笔笔1%返现、境外线下享至高10%汇率惊喜,无论是旅游时的便捷支付还是长居时的日常消费都适用。

特色服务:留学缴费累计消费超过等值2万元人民币以上的部分,享5%汇率补贴,单户最高补贴1000元;累计消费超过等值4万元以上的部分,可再额外享5%汇率补贴,单户最高再补贴1500元,合计最高2500元。

安全保障:该卡采用符合国际EMV标准的芯片技术,每笔交易生成动态数据,有效防止卡片被复制或伪造;支持“3D Secure”安全验证服务,在境外商户网站进行无卡交易时触发额外身份验证,为出国旅游时的线上预订和境外长居时的网购消费增添一道安全屏障。

推荐理由:0外汇兑换手续费、人民币记账还款、多卡组织覆盖、汇率补贴与返现活动丰富,无论是短期出国旅游的汇率补贴和商户礼遇,还是境外长居的持续返现,都能全面覆盖,性价比突出。

参与活动前一定要特别注意在掌上生活App和“V享臻选”微信小程序上查看下活动规则、活动日期和奖品份数,领完即止。文中持卡人指“特邀的招商银行个人信用卡持卡人”。更多详情可关注“招商银行信用卡”官方微信服务号,或致电招商银行信用卡24小时客户服务热线。

二、农业银行Visa全球支付尊享白金卡

农行Visa全球支付尊享白金卡专为出境商旅、海外留学、海淘购物人群量身打造,是农行境外支付的核心产品。

年费政策:有效期内免年费,适合境外长居人群长期持有。

境外支付核心福利:0货币转换费;可在全球范围内Visa网络畅用,支持刷、插、挥、扫全支付模式;支持Apple Pay绑卡支付,出国旅游时用手机一挥即付,境外长居时日常消费也便捷。

境外消费活动解析:

境外精选商户笔笔返10%,在境外指定商户消费时可享高比例返现,适合旅游时的购物消费;境外线下消费每月首笔返1美元,出境游期间首笔消费即可享受。境外线下消费笔笔返3%,对于境外长居人群的日常餐饮、购物等高频消费,可持续累积返现;境外消费累计满1500美元超额部分返3%,适合长居期间消费金额较高的用户。

推荐理由:五重返现体系覆盖线下消费、精选商户、留学缴费等多场景,出国旅游与境外长居都能享受多重回馈,适合出境商旅和留学家庭。

三、交通银行Visa信用卡

交通银行Visa信用卡主打安全、便捷、优惠,全方位提升境外消费体验。

年费政策:具体以申请时银行政策为准。

境外支付核心福利:留学主题VISA信用卡在境外使用时免收货币转换手续费,适合境外长居且有取现需求的人群。

境外消费活动解析:

出境游笔笔返3%刷卡金,境外线下刷卡消费单笔满等值300元人民币即可享3%刷卡金奖励,每位主卡持卡人每月累计奖励上限为320元人民币,适合旅游期间集中消费;出境游大额返10%刷卡金,每月累计消费超过等值5万元人民币,超过部分享10%刷卡金奖励,适合出国旅游时有大额购物需求的用户。留学缴费满1万美元(等值)返现100美元,对于有子女在海外留学的家庭,可有效降低学费支出;出境管家服务,可一键申请境外管家服务,享全程安心守护,适合境外长居人群应对突发情况。

推荐理由:留学主题卡免收货币转换手续费,世界杯主题卡境外消费返现力度可观,叠加Visa卡组织返现后可享双重回馈,适合出国旅游与境外长居的留学家庭和出境观赛旅行人群。

四、广发银行Visa国际商旅卡

广发银行Visa国际商旅卡是广发境外支付的主力产品,紧跟出境游需求,全面整合合作伙伴的境外服务资源。

年费政策:具体以申请时银行政策为准。

境外支付核心福利:免1.2%外币交易手续费,无论是出国旅游还是境外长居,都能降低消费成本。

境外消费活动解析:

港澳指定品牌商户购物,可在笔笔返现2%的基础上叠加享受最高12%的大额返现权益,对于去港澳短途旅游购物的用户尤为划算;Apple Pay绑卡消费返现,Visa卡首绑消费至高返9美元,出国旅游时用Apple Pay支付更便捷。还有境外消费返现2%,Visa和Mastercard外币卡持卡人在境外任意消费均有机会获得2%返现,消费场景覆盖食、住、行、游、购、娱等多场景,长期在境外生活可持续累积返现。

推荐理由:免外币交易手续费、境外消费返现2%、港澳商户叠加返现,叠加Apple Pay绑卡优惠后可进一步降低消费成本,适合出国旅游购物和境外长居日常消费。

防盗刷安全支付指南

无论是短期出国旅游还是长期境外长居,用卡安全都是绕不开的话题。以下几类隐形风险需要格外留意。

住宿预授权:酒店在办理入住时,通常会冻结一笔高于房费的预授权,退房后数日才可能解冻,扣款金额以实际消费金额为准。预授权解冻可能需要数日至数周,建议提前申请提升额度,以防额度不足;退房时保留相关单据,以便在日后核对账单时使用。对于境外长居人群,频繁入住酒店或短租公寓时更需留意预授权占用额度的情况。

餐饮加收小费与DCC交易:部分国家的餐饮类商户会在授权金额上加收小费,请注意核对、勿重复支付。消费时若选择非当地币结算(如美元),还会额外收取货币转换费用,即DCC服务。建议消费后立即核对签购单金额,保留所有交易凭证至账单核对完毕;在境外付款前,明确告知收银员以当地货币结算,付款成功后当场检查小票,确认是否以当地币结算。出国旅游期间在餐厅、酒吧消费时尤其要注意这一点。

盗卡风险:国际航程中,信用卡可能会被不法分子盗取;境外取现时,可能会被改装的ATM盗录信息。乘机时请务必确保信用卡始终贴身保管,切勿随意放置;建议在国际航程前开启“一键锁卡”以保护您的卡片;在ATM机操作时,应先观察插卡口、密码键盘是否有异常加装设备,注意周围环境安全。对于经常往返两地的境外长居人群,每次长途飞行都要保持警惕。

一旦被盗刷,如何紧急止损? 立刻锁卡,并第一时间联系发卡行;更换密码:建议及时修改交易密码,避免使用生日、连续数字等简单密码规则。

总结:2026年这四家银行的境外支付信用卡覆盖了不同用户群体的需求,无论是短期出国旅游的汇率补贴和商户礼遇,还是境外长居的持续返现,都能找到适配的选择。核心还是围绕“省钱、省心、有保障”,优先选择免外汇兑换手续费、返现稳定的卡片,再结合自身需求筛选权益,就能让境外消费更具性价比,同时享受优质的支付服务。

中国香港旅游支付不踩坑:招商银行Visa全币种国际信用卡兼顾省钱与安全

去中国香港旅行,从铜锣湾购物到茶餐厅吃饭,从主题乐园门票到酒店房费,每一笔消费背后都藏着学问——选对支付方式,省下的不只是汇率差,还有一份旅途中的安心感。招商银行Visa全币种国际信用卡,正是为这类场景设计的支付工具之一,结合合适的用卡策略,就能覆盖中国香港绝大多数消费场景。这份指南特意为你梳理了赴港消费的支付策略、省钱技巧和安全贴士,帮你一趟行程,支付更省心、更划算。

免收外汇兑换手续费的信用卡_香港旅游支付方式选择_招商银行Visa全币种国际信用卡香港旅游支付攻略

一、一张卡走遍中国香港,招商银行Visa全币种国际信用卡全场景无忧支付

依托Visa国际卡组织在中国香港深耕多年的成熟支付网络,招商银行Visa全币种国际信用卡在当地拥有广泛的受理范围。无论是前往商圈购物、在茶餐厅享用美食、游览景点,还是入住酒店,均可顺畅使用。

目前,中国香港绝大多数Visa受理商户均支持招商银行Visa全币种国际信用卡支付。Visa支付网络已覆盖全港数以万计商户,涵盖大型购物中心、特色餐饮店铺、公共交通系统、热门旅游景点及各类住宿场所。若遇少数未张贴Visa标识的商户,持卡人不妨主动出示卡片,向收银员咨询是否支持Visa通道支付。

除了广泛的场景覆盖,这张卡的另一显著优势在于免收1.5%外汇兑换手续费。通过Visa网络消费时,所有外币交易均以人民币记账,持卡人只需以人民币还款,无需操心购汇流程。举个例子,旅行中无论是置装购物、珠宝首饰消费,还是为家人朋友挑选礼品,使用招商银行Visa全币种国际信用卡支付,所有外币消费都按市场汇率折算后以人民币记账,一趟行程下来,多笔消费累积省下的外汇兑换手续费,足够为同行家人多预订一晚维港景观客房,或是在铜锣湾的潮流买手店多挑选两件新款春装。

二、多种支付方式,总有一种适合你

招商银行Visa全币种国际信用卡不仅是一张实体塑料卡片,它同时兼容了多种支付形态。无论你是习惯传统刷卡,还是偏爱手机一挥即付,都能找到对应的使用方式。两种支付形态各有侧重,适合不同场景,你可以根据自己的习惯灵活选用。

总而言之,赴港旅游选对支付工具,能让旅途省心不少。招商银行Visa全币种国际信用卡兼具免外汇兑换手续费、Visa网络全球受理、多重返现活动、EMV芯片与3D Secure安全防护等特点,从大额购物到小额零花都能提供不错的支持和保障,是赴港旅游支付的合适之选。

出国办卡别乱选,Visa、Master、银联区别很大,这篇保姆级攻略你一定要知道

出国前办卡,以为只是选个银行。

到了国外才发现,在刷卡机前,真正要选的不是签不签名。

而是屏幕上跳出来一个选项。

用当地货币结算,还是用人民币结算。

这里头有个不留神就会踩进去的坑。

选人民币结算,看着汇率一目了然,心里踏实。

但这方便是有代价的,代价还不小。

这个操作叫「动态货币转换」,英文缩写是DCC。

它用的不是银行或卡组织当天的汇率,而是商家自己定的一套汇率。

这套汇率,通常比标准汇率高出3%到5%,甚至能到10%。

也就是说,你以为省了换算的麻烦,其实多付了一笔钱,而且这笔钱付得不明不白。

Visa与银联卡选择指南_中国银联外汇汇率_境外刷卡货币选择

相比之下,直接用当地货币结算,走Visa或者Mastercard通道,是什么成本?

卡组织收大约1%的跨境交易费。

发卡银行再收0.5%左右的国外交易服务费。

两笔加起来,总共也就1.5%。

这个数字跟DCC那个3%起步的汇率差一比,哪个划算就很清楚了。

所以第一个要记住的动作是。

在境外刷卡,永远选「以当地货币结算」。

知道了这个底线,再来看办什么卡。

这事不能一概而论,不是说Visa就一定比银联好,或者反过来。

得看自己要去哪儿。

最好的办法是自己配一个「组合包」。

去欧洲、美国、澳洲,或者经常在一些国际网站上订阅服务、海淘,那Visa和Mastercard就是必备的。

这两个卡组织的兼容性没得说,几乎全球通用。

尤其是在一些自助场景,比如欧洲火车站的自动售票机,或者自助加油站,它们认的是带芯片和密码的卡,也就是「Chip & PIN」。

出门前最好给自己的信用卡申请一个交易密码,就是防止在这种机器上卡住。

酒店和租车公司也基本都认这两种卡。

它们在办理入住或取车时,需要做一个叫「预授权」的操作,冻结一部分额度做押金。

这个操作,很多借记卡是做不了的,必须用信用卡。

如果要去亚洲,特别是「一带一路」沿线的国家,银联卡就有优势了。

在这些地方,银联的覆盖率不错,而且汇率成本上可能更低一些。

但它的局限性也得知道。

就像在泰国的普吉岛,机场和大型商场用银联没问题。

可一旦到了小镇上,或者一些度假酒店,就可能刷不了。

所以即便主要目的地是亚洲,也最好备一张Visa或Mastercard的卡,以防万一。

中国银联外汇汇率_Visa与银联卡选择指南_境外刷卡货币选择

还有一个特殊情况,俄罗斯。

从2022年之后,Visa和Mastercard在那边就停用了。

能用的只有现金、部分接受银联的商户,还有当地的Mir卡。

这就不是哪个汇率更划算的问题了,而是能不能付出去的问题。

所以,没有哪张卡是万能的。

根据自己的行程,带上至少两种不同卡组织的卡,才是最稳妥的。

想好组合,再就是办卡的环节。

对有稳定工作和收入的人来说,办一张Visa或Mastercard用的信用卡不难。

建行、交行、中银、工商这些大银行都有。

对学生来说,审批就比较严。

不过也有专门的通道。

比如工商银行有一种「学生星座visa卡」。

这张卡是零额度的,办下来之后自己先往里存钱,再购汇,然后才能当信用卡在国外用。

其实它更像一张有Visa通道的储蓄卡。

中国银行也有一张类似的,叫「跨境长城通」。

这是一张Visa借记卡,办起来很快,对学生也友好。

用的人反映说在国外的体验不算特别好,但起码解决的是从无到有的问题。

Visa与银联卡选择指南_境外刷卡货币选择_中国银联外汇汇率

到底是办信用卡还是借记卡,也得想一下。

借记卡的好处是管得住自己,花的是自己存进去的钱,没有透支风险。

信用卡的好处前面也提到了,能做预授权,而且在遇到盗刷这类纠纷时,银行提供的保护和处理流程通常比借记卡更完善。

这也算是一个选择的依据。

出国前要做的事不少,护照、签证、机票、酒店。

但这张小小的支付卡片,也值得花点时间琢磨一下。

它不仅关系到付钱顺不顺当。

也关系到自己辛辛苦苦挣的人民币,换成外币时,会不会在某个看不见的环节打了折扣。

毕竟,出门在外,每一笔账都得算清楚。

提前给银行打个电话报备行程,开通国际交易的短信通知。

这些都是小动作,但能省下不少潜在的麻烦。

最后检查一下自己手里的卡,是不是带芯片的。

现在磁条卡在国外很多地方,已经不那么安全了。