出国办卡别乱选,Visa、Master、银联区别很大,这篇保姆级攻略你一定要知道
出国前办卡,以为只是选个银行。
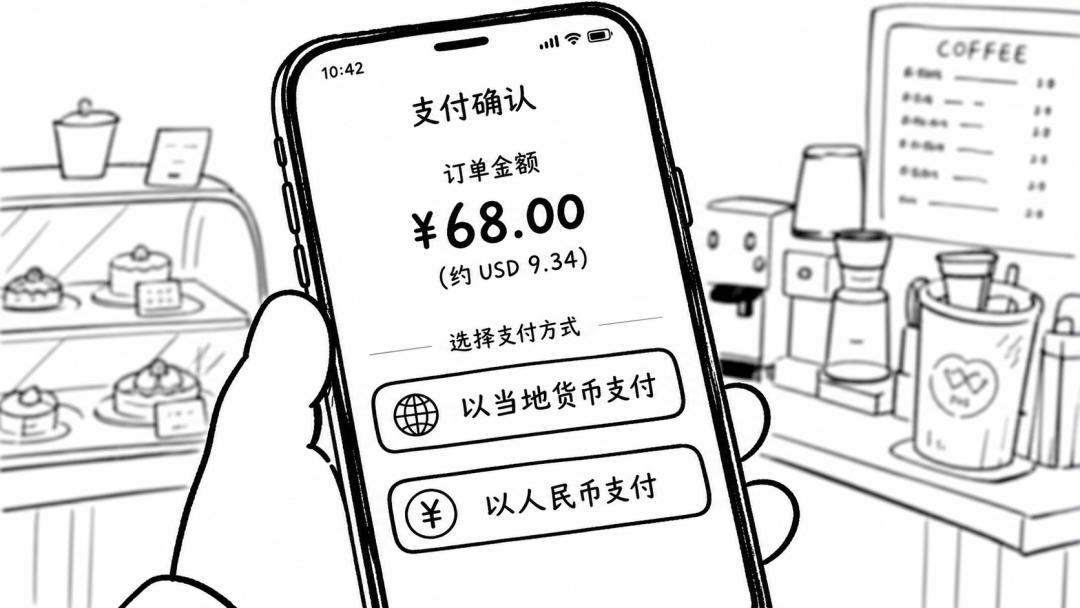
到了国外才发现,在刷卡机前,真正要选的不是签不签名。
而是屏幕上跳出来一个选项。
用当地货币结算,还是用人民币结算。
这里头有个不留神就会踩进去的坑。
选人民币结算,看着汇率一目了然,心里踏实。
但这方便是有代价的,代价还不小。
这个操作叫「动态货币转换」,英文缩写是DCC。
它用的不是银行或卡组织当天的汇率,而是商家自己定的一套汇率。
这套汇率,通常比标准汇率高出3%到5%,甚至能到10%。
也就是说,你以为省了换算的麻烦,其实多付了一笔钱,而且这笔钱付得不明不白。

相比之下,直接用当地货币结算,走Visa或者Mastercard通道,是什么成本?
卡组织收大约1%的跨境交易费。
发卡银行再收0.5%左右的国外交易服务费。
两笔加起来,总共也就1.5%。
这个数字跟DCC那个3%起步的汇率差一比,哪个划算就很清楚了。
所以第一个要记住的动作是。
在境外刷卡,永远选「以当地货币结算」。
知道了这个底线,再来看办什么卡。
这事不能一概而论,不是说Visa就一定比银联好,或者反过来。
得看自己要去哪儿。
最好的办法是自己配一个「组合包」。
去欧洲、美国、澳洲,或者经常在一些国际网站上订阅服务、海淘,那Visa和Mastercard就是必备的。
这两个卡组织的兼容性没得说,几乎全球通用。
尤其是在一些自助场景,比如欧洲火车站的自动售票机,或者自助加油站,它们认的是带芯片和密码的卡,也就是「Chip & PIN」。
出门前最好给自己的信用卡申请一个交易密码,就是防止在这种机器上卡住。
酒店和租车公司也基本都认这两种卡。
它们在办理入住或取车时,需要做一个叫「预授权」的操作,冻结一部分额度做押金。
这个操作,很多借记卡是做不了的,必须用信用卡。
如果要去亚洲,特别是「一带一路」沿线的国家,银联卡就有优势了。
在这些地方,银联的覆盖率不错,而且汇率成本上可能更低一些。
但它的局限性也得知道。
就像在泰国的普吉岛,机场和大型商场用银联没问题。
可一旦到了小镇上,或者一些度假酒店,就可能刷不了。
所以即便主要目的地是亚洲,也最好备一张Visa或Mastercard的卡,以防万一。
还有一个特殊情况,俄罗斯。
从2022年之后,Visa和Mastercard在那边就停用了。
能用的只有现金、部分接受银联的商户,还有当地的Mir卡。
这就不是哪个汇率更划算的问题了,而是能不能付出去的问题。
所以,没有哪张卡是万能的。
根据自己的行程,带上至少两种不同卡组织的卡,才是最稳妥的。
想好组合,再就是办卡的环节。
对有稳定工作和收入的人来说,办一张Visa或Mastercard用的信用卡不难。
建行、交行、中银、工商这些大银行都有。
对学生来说,审批就比较严。
不过也有专门的通道。
比如工商银行有一种「学生星座visa卡」。
这张卡是零额度的,办下来之后自己先往里存钱,再购汇,然后才能当信用卡在国外用。
其实它更像一张有Visa通道的储蓄卡。
中国银行也有一张类似的,叫「跨境长城通」。
这是一张Visa借记卡,办起来很快,对学生也友好。
用的人反映说在国外的体验不算特别好,但起码解决的是从无到有的问题。
到底是办信用卡还是借记卡,也得想一下。
借记卡的好处是管得住自己,花的是自己存进去的钱,没有透支风险。
信用卡的好处前面也提到了,能做预授权,而且在遇到盗刷这类纠纷时,银行提供的保护和处理流程通常比借记卡更完善。
这也算是一个选择的依据。
出国前要做的事不少,护照、签证、机票、酒店。
但这张小小的支付卡片,也值得花点时间琢磨一下。
它不仅关系到付钱顺不顺当。
也关系到自己辛辛苦苦挣的人民币,换成外币时,会不会在某个看不见的环节打了折扣。
毕竟,出门在外,每一笔账都得算清楚。
提前给银行打个电话报备行程,开通国际交易的短信通知。
这些都是小动作,但能省下不少潜在的麻烦。
最后检查一下自己手里的卡,是不是带芯片的。
现在磁条卡在国外很多地方,已经不那么安全了。