日元汇率低于4.3,赴日游、海淘怎样换汇最省钱?
直接说结论:有明确赴日/海淘需求的人,现在用手机银行分批次换汇、消费时刷免转换费信用卡并选日元结算,就是最省钱的方案。 对,就这么简单,不需要研究汇市,不需要猜底,记住几个操作就行。
现在换日元,到底划不划算

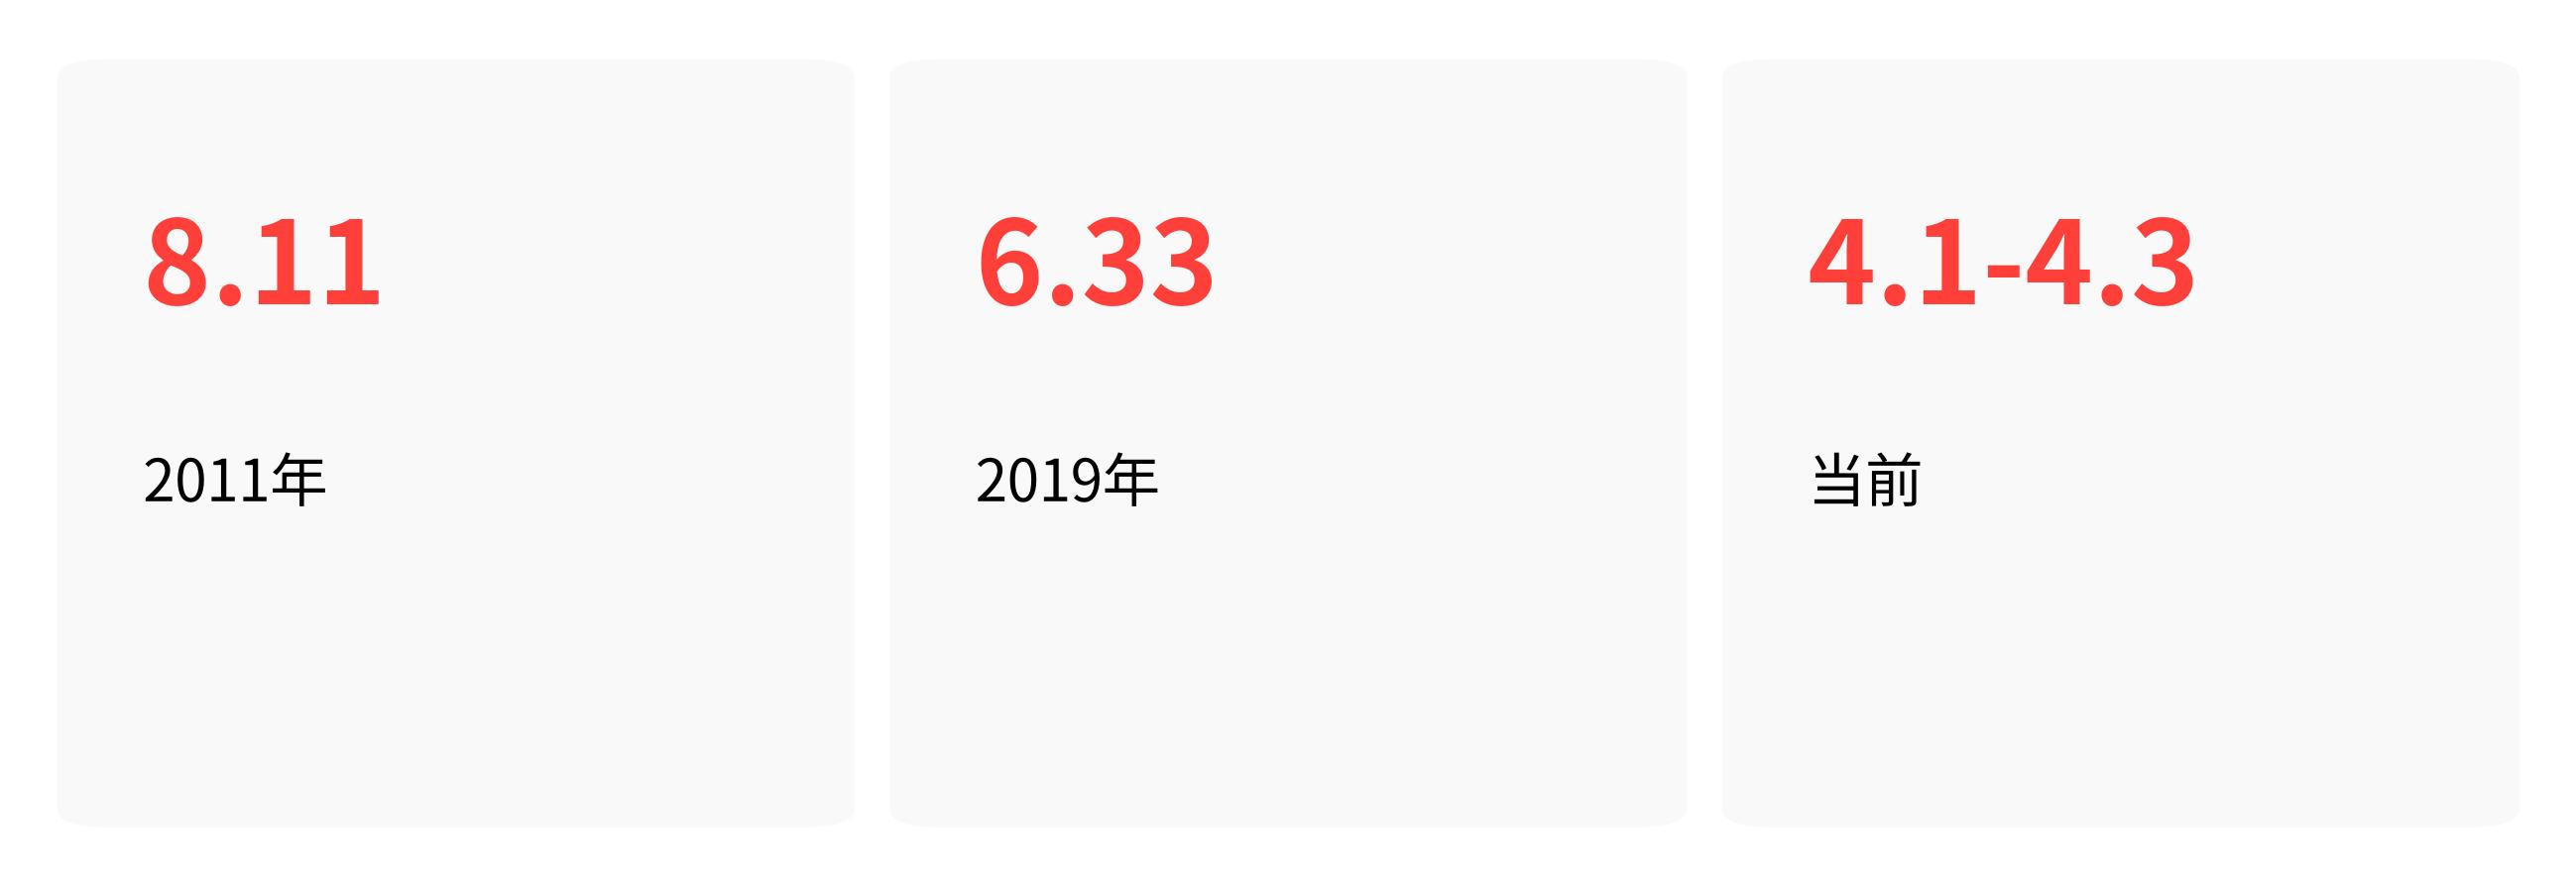
看数字。当前100日元兑人民币在4.1到4.3之间波动,回到2011年,这个数字是8.11,2019年还有6.33。也就是说,现在你花同样的人民币,能换到的日元比五年前多了将近一半。买一套6980万日元的房产,光汇率变动就便宜了约50万人民币。
但别被这个数字冲昏头。日本国内在经历输入型通胀,餐饮、住宿价格都在涨,部分超市蔬菜折合人民币能卖到几十元。汇率省下的钱,有一部分会被当地的物价吃掉。账要这么算:你换汇赚了,消费时又花出去了,实际购买力提升没汇率数字看起来那么大。
日本城市街道日常通行场景
为什么别赌日元会涨回去
7月30日,美日联手干预,日元从162.80一度暴拉至157.97,单日涨超3%。看上去很猛,但这是空头被强制平仓的脉冲行情,不是趋势反转。
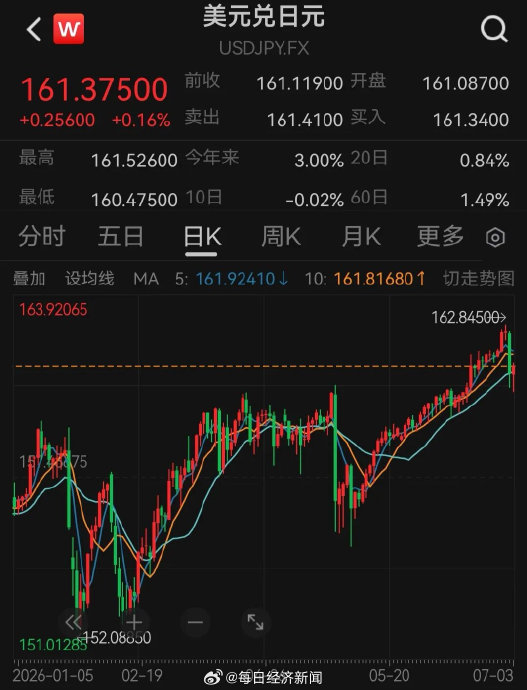
美元兑日元近期汇率日K线走势
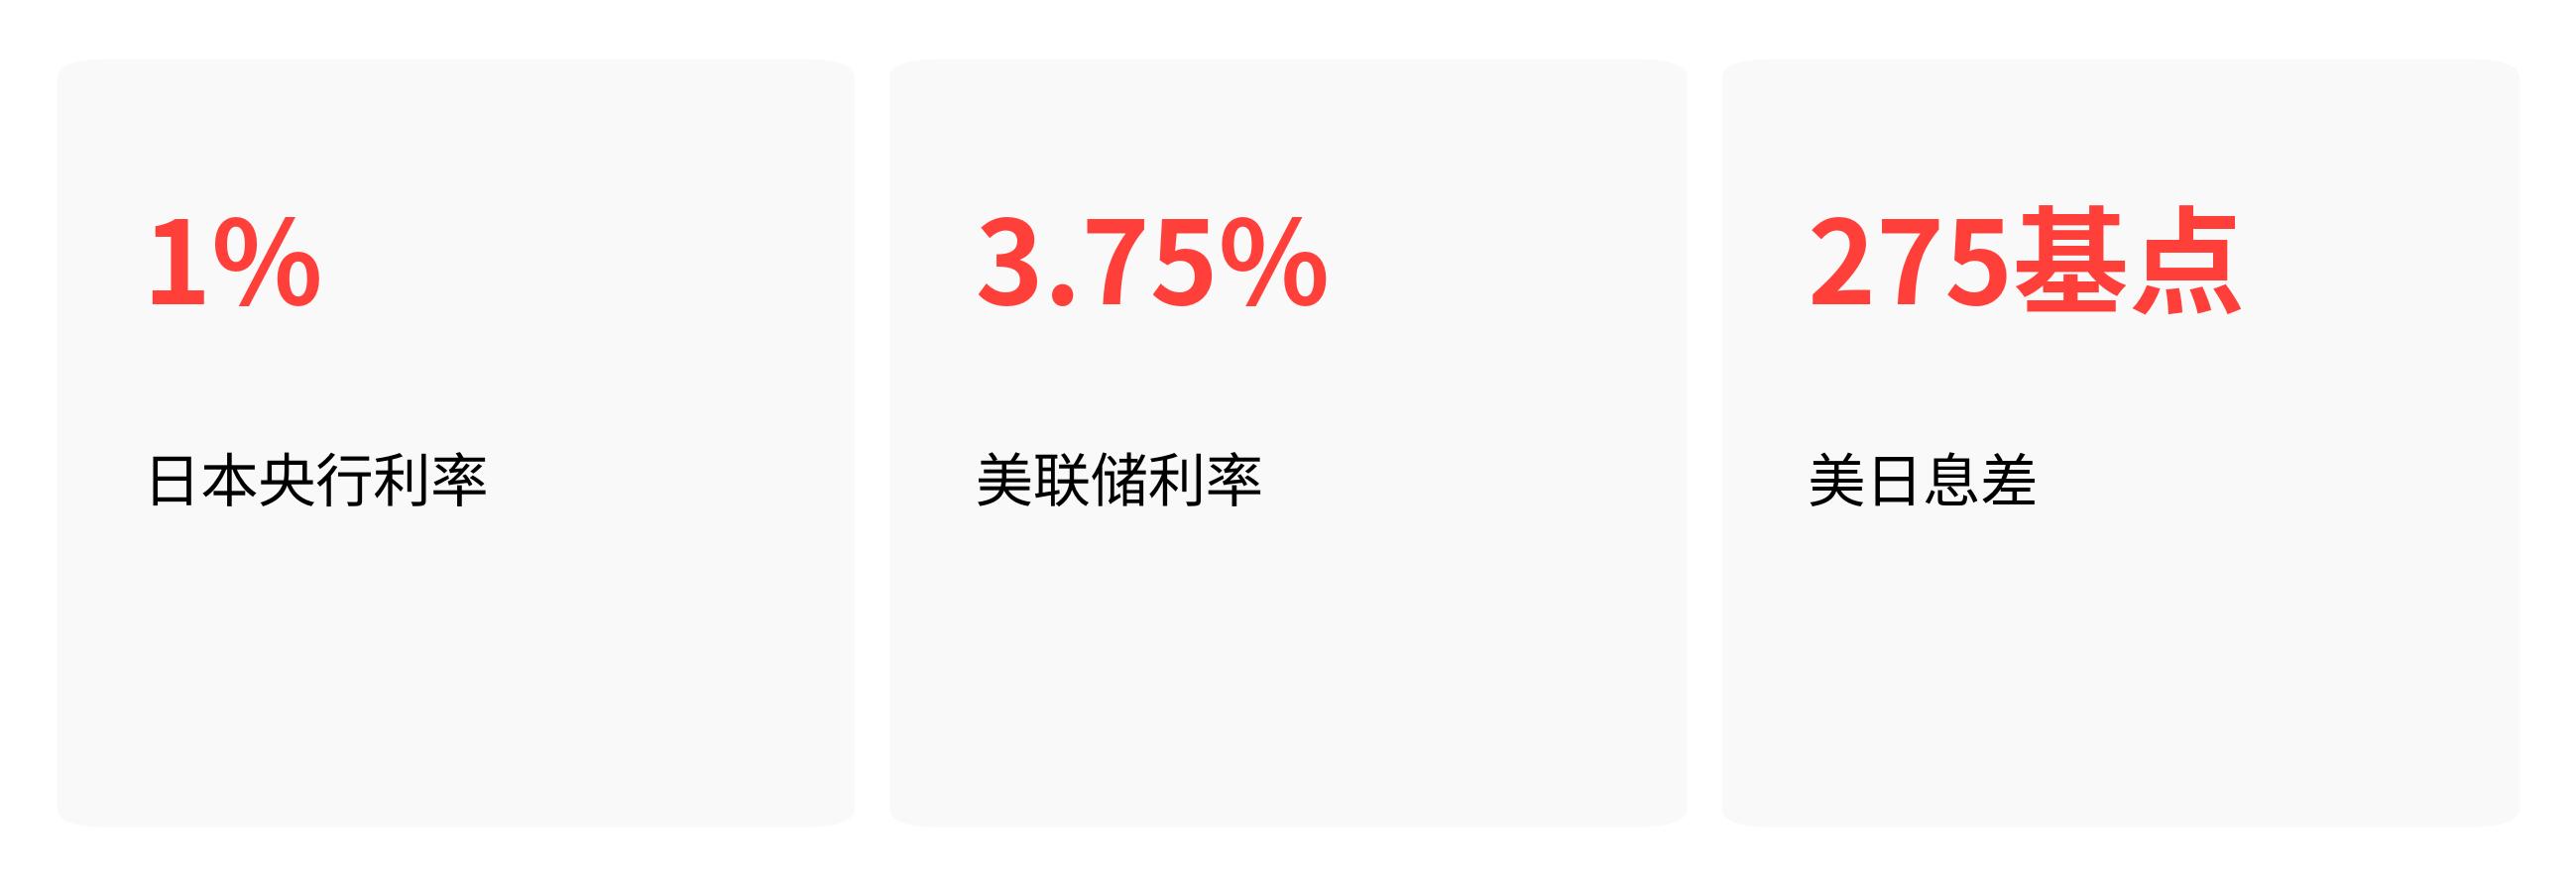
根本原因就一个:美日利差摆在那。 日本央行利率1%,美联储3.75%,中间隔着275个基点的利息差。什么意思?全球资本借几乎零成本的日元,换成美元吃高利息,这个套息交易只要利差还在,就会持续抛售日元。高盛12个月的目标价是165,不排除极端情况触及170。
日本央行自己都不敢激进加息——政府债务占GDP超240%,加息的钱还不够付利息的。
类比一下:你在一个斜坡上推一块大石头,干预就是往上推一把,但重心还在坡下,手一松它又滚回去。日本4-5月砸了11.73万亿日元干预,不到两个月汇率又跌回新低,这次不过是重演。
那到底怎么换,能省最多的钱
答案分三块:用什么渠道换、什么时候换、怎么花。
渠道方面,成本差距大到离谱。 国内银行手机银行,汇差成本较低,基本没手续费,这是最优解。支付宝微信换汇,隐形成本较高。机场兑换点?直接3%-8%的汇差,换1万块人民币等值的外币,可能少拿300到800元,最后的底牌也只该在绝境用。
信用卡方面,免货币转换费的银联或双币卡,在日本消费全程选日元结算,汇差较低;一旦选了商家推荐的”人民币结算”,触发DCC动态转换,瞬间多付3%-5%。
金额上做决策更简单。 5万日元以上,可以考虑熊猫速汇等跨境汇款工具,固定880日元手续费在大额场景下能跑赢银行牌价。
节奏上,分批次,不抄底。 历史经验反复验证,没有任何人能精准踩中最低点。出行前1-3个月,把预算分3-4次,看到100日元兑人民币低于4.3就可以换一批,你的平均成本会比”出发前一天临时换”或”想等最低点结果错过”都低。
你可能想问,没有出行计划,囤日元等升值行不行
不行。原因又回到利差。只要美日利差不收窄,日元就没有趋势性升值的基础。你拿着日元,没有利息,还要承受汇率双向波动的亏损,典型的低收益高风险。日本央行9月加息概率只有24%,市场基准预期是12月才可能动。
这期间汇价在155-165之间宽幅震荡,普通投资者不具备信息优势,追涨杀跌大概率亏钱。
一句话总结:有需求就分批换,只用手机银行+免转换费信用卡,全程选日元结算,别碰机场兑换点,别赌汇率方向。 换汇这件事,省钱不靠技巧,靠不犯错。