Tag: 宏观经济

9月末我国外汇储备规模为34003亿美元

10月7日,国家外汇管理局公布2026年9月末外汇储备规模数据。数据显示,截至2026年9月末,我国外汇储备规模为34003亿美元,较8月末下降381亿美元,降幅为1.11%。

国家外汇管理局表示,2026年9月,受全球宏观经济环境、主要经济体货币政策等因素影响,美元指数上涨,全球主要金融资产价格总体下跌。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模下降。我国经济运行总体平稳、动能向新、结构向优,高质量发展取得新成效,有利于外汇储备规模保持基本稳定。

华福证券首席经济学家管涛对《证券日报》记者表示,9月外汇储备环比回落主要反映了在全球宏观经济环境、主要经济体货币政策等因素影响下,汇率折算和资产价格变化带来的负估值效应。

民生银行首席经济学家温彬分析称,9月美联储启动年内首次加息,将联邦基金利率提高25个基点至3.75%—4.00%,点阵图显示年内还有一次加息,叠加沃什鹰派讲话,强化了未来连续加息的市场预期。议息会议后,多重因素再度提升加息预期,以美债为代表的全球债券遭抛售,收益率齐走高,美元指数随之上行。受汇率折算和资产价格变化等因素综合影响,9月末外汇储备环比下降381亿美元至34003亿美元。

具体来看,9月美元指数上涨,全球主要金融资产价格总体下跌。货币方面,美元汇率指数上涨2.0%至101.5;非美元货币涨跌互现,欧元、英镑对美元汇率分别贬值2.5%、2.1%,日元对美元汇率则逆势升值1.5%。资产方面,以美元标价的已对冲全球债券指数下跌1.6%;标普500股票指数下跌0.5%。

展望后续,温彬认为,出口将保持较强韧性,发挥国际收支基本盘功能。跨境资本流动方面,9月金融开放政策继续推进。9月14日起,跨国公司本外币跨境资金集中运营业务在全国范围实施,通过统一管理本外币资金、优化归集和跨境收付安排,进一步提升跨国企业跨境资金配置效率和投融资便利度。中国人民银行9月召开外资金融机构座谈会,明确将继续稳步扩大金融市场双向开放、优化跨境支付服务、便利人民币国际使用。上述政策均有助于提升人民币资产对国际投资者的吸引力。

中国首席经济学家论坛成员庞溟对《证券日报》记者表示,从基本面看,我国宏观经济总体平稳、韧性较强,外贸、投资及跨境资金流动总体稳定,国际收支支撑有力,当前外储规模足以应对外部环境变化。从中长期看,我国外汇储备规模有望保持总体稳定,为金融市场平稳运行和人民币汇率基本稳定提供重要支撑。

10月外汇储备增加46.85亿美元,黄金储备连增12个月

外汇储备连续三个月增加,同时中国人民银行连续12个月增持黄金。

国家外汇管理局11月7日公布的数据显示,截至2025年10月末,我国外汇储备规模为33433.43亿美元,较9月末的33386.58亿美元增加46.85亿美元,升幅为0.14%。

外汇局表示,2025年10月,受主要经济体货币政策及预期、宏观经济数据等因素影响,美元指数上涨,全球金融资产价格总体上涨。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模上升。我国经济基础稳、优势多、韧性强、潜能大,长期向好的支撑条件和基本趋势没有变,有利于外汇储备规模保持基本稳定。

中银证券全球首席经济学家管涛表示,10月外汇储备延续了此前两个月升势,这主要是受主要经济体货币政策及预期、宏观经济数据等因素影响,美元指数走强,非美元货币总体下跌,但全球金融资产价格总体上涨带来的正估值效应。当月,美元指数震荡上行,累计上涨2.1%至99.8,创8月份以来新高。

今年前10个月,中国外汇储备累计增加了1409.86亿美元。其中,外汇储备在今年前6个月保持连续增长势头,分别增加66.79亿美元、182亿美元、134.41亿美元、410亿美元、36亿美元、321.67亿美元,进入三季度,7月减少251.87亿美元、8月增长299.19亿美元、9月增加165.04亿美元,10月小幅增加46.85亿美元。

东方金诚首席宏观分析师王青表示,综合考虑各方面因素,未来外储规模有望保持基本稳定。在外部环境波动加大的背景下,适度充裕的外储规模将为保持人民币汇率处于合理均衡水平提供重要支撑,也能成为抵御各类潜在外部冲击的压舱石。

同时,中国人民银行自去年11月起连续12个月增持黄金。

中国人民银行同日公布的数据显示,10月末中国黄金储备为7409万盎司,较9月末的7406万盎司增加3万盎司。

在连续18个月增持黄金后,中国央行2024年5月开始暂停增持黄金,直到去年11月重新出手增持,并一直延续至10月,连续12个月增持。

5月末我国外汇储备规模为34422亿美元  创2015年11月以来最高值

5月末我国外汇储备规模为34422亿美元  创2015年11月以来最高值

国家外汇管理局6月7日发布数据显示,截至2026年5月末,我国外汇储备规模为34422亿美元,较4月末上升317亿美元,升幅为0.93%。Wind数据显示,我国外汇储备规模已连续两个月处于3.4万亿美元上方,并创下2015年11月以来的最高值。

国家外汇局表示,2026年5月,受全球宏观经济环境、主要经济体货币政策预期等因素影响,美元指数上升,全球主要金融资产价格总体上涨。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模上升。

“5月,美元指数止跌回升,非美元货币总体下跌,导致非美元储备资产折成美元后缩水;但全球主要金融资产价格总体上涨,使得我国外汇储备录得账面盈利。尤其是后者涨幅更大,对我国外汇储备规模形成正估值效应。”中银证券全球首席经济学家管涛说。

国家外汇局表示,我国经济保持稳中有进发展态势,高质量发展扎实推进,为外汇储备规模保持基本稳定提供支撑。

按不同标准测算,当前我国高于3.4万亿美元的外储规模都处于较为充裕状态。东方金诚首席宏观分析师王青表示,综合考虑各方面因素,未来我国外汇储备规模有望在3万亿美元上下保持基本稳定。适度充裕的外汇储备规模能为保持人民币汇率处于合理均衡水平提供重要支撑,也能成为抵御各类潜在外部冲击的压舱石。

在国家金融与发展实验室特聘高级研究员庞溟看来,适度充裕的外汇储备规模,为我国货币政策操作留出了更为从容的空间,不仅可以有效平抑短期汇率波动风险,更通过稳固的国际收支信用,为吸引中长期外资带来确定性预期。

黄金储备方面,数据显示,2026年5月末,中国黄金储备为7496万盎司,环比增加32万盎司,为中国央行连续第19个月增持黄金。

王青表示,黄金是全球广泛接受的最终支付手段,中国央行增持黄金能够增强主权货币的信用,为稳慎扎实推进人民币国际化创造有利条件。

财信研究评8月外汇储备数据:汇兑收益是外储增加主因

汇兑收益是外储增加主因

2024年8月外汇储备数据点评

全文共1681字,阅读大约需要4分钟

文 财信研究院 宏观团队

伍超明 段雨佳
我国外汇储备数据_2024年8月外汇储备数据_汇兑收益对外汇储备的影响

核心观点

8月份外储规模较7月末上升318亿美元,其中,预计汇率折算和资产价格变化导致外储增加约490亿美元,银行结售汇等交易因素使外储减少170亿美元左右。具体看:一是美债收益率降低,外储持有的美债价格提高,约使我国外汇储备增加57亿美元,加上应计利息收入约73亿美元,共使外储增加约130亿美元;二是美元指数走低,我国外储中非美元货币相对美元升值,汇率折算造成的汇兑收益在360亿美元左右;三是包括银行结售汇、国内经济主体用汇需求和境外机构配置人民币资产等在内的交易因素,预计使外汇储备减少170亿美元左右。

正文

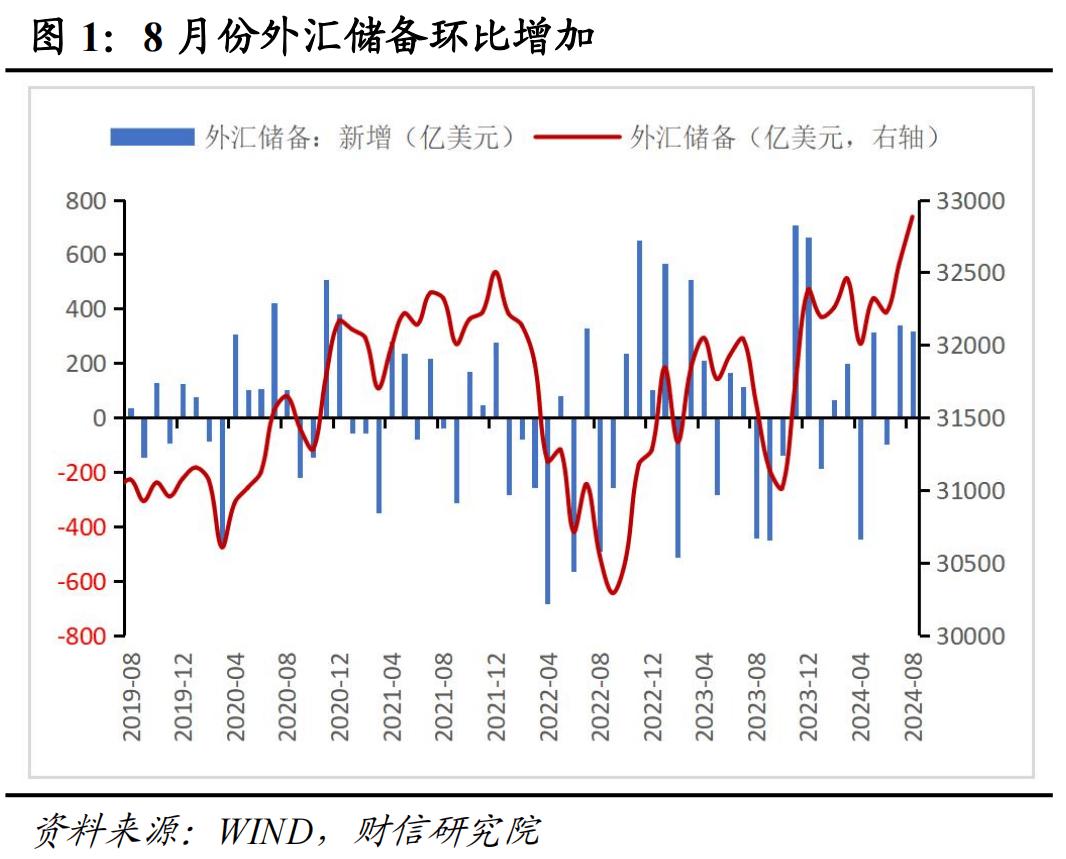
事件:2024年8月末,中国外汇储备32882.15亿美元,较7月末增加318.43亿美元,较去年同期增加1281.17亿美元(见图1)。以SDR计,8月末我国外汇储备为24418.55亿SDR,较上月减少95.54亿SDR。

根据国家外汇管理局资料,影响外汇储备规模变动的因素主要包括:“(1)央行在外汇市场的操作;(2)外汇储备投资资产的价格波动;(3)由于美元作为外汇储备的计量货币,其它各种货币相对美元的汇率变动可能导致外汇储备规模的变化;(4)根据国际货币基金组织关于外汇储备的定义,外汇储备在支持‘走出去’等方面的资金运用记账时会从外汇储备规模内调整至规模外,反之亦然”。

除了上述因素外,随着我国金融市场开放程度的加大,境外机构持有越来越多的人民币金融资产,境外机构人民币资产配置的变动,也将影响国内外汇储备的波动。

综上,我们将外汇储备变动额分解为两大类因素,一是由于经济主体的交易行为导致外汇储备的变动,具体包括银行结售汇、中央银行在外汇市场上的操作、国内经济主体用汇需求和境外机构配置人民币资产;二是受汇率、价格等非交易因素变动影响导致的外汇储备变动,即估值效应。

一、非交易因素:预计使外储增加490亿美元左右

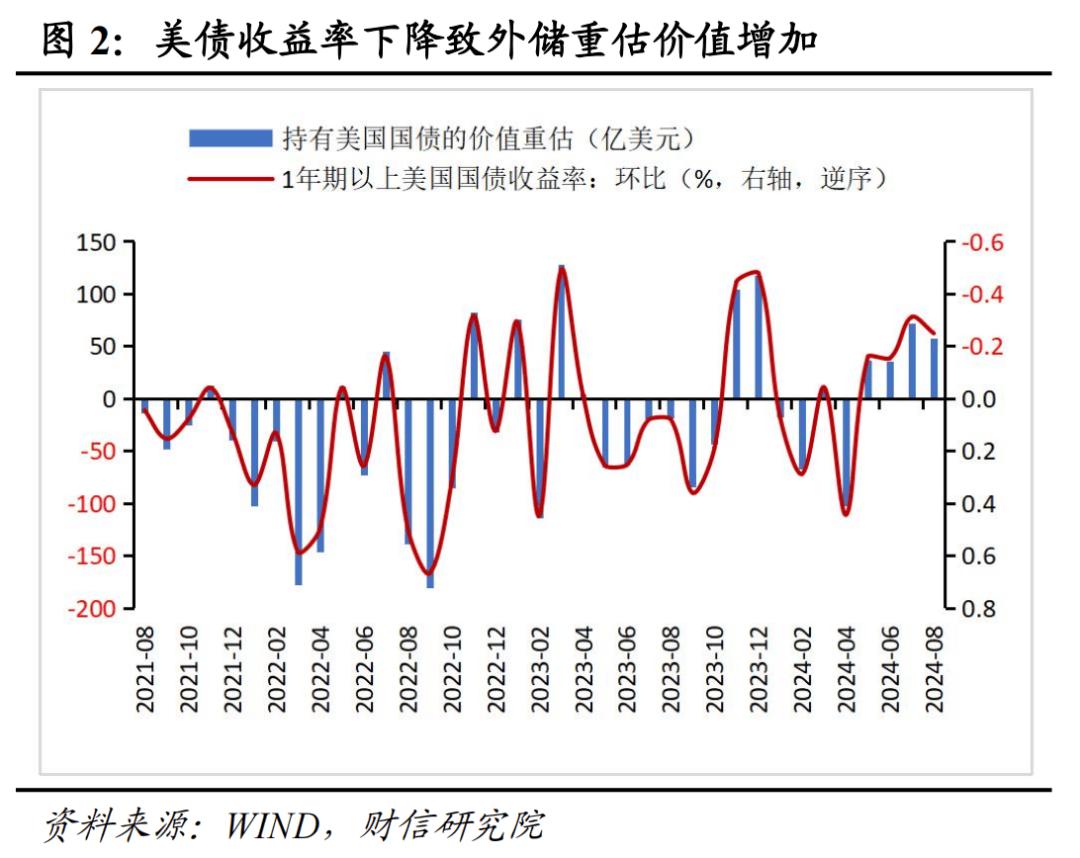
一是美债收益率下降,债券价格上升,致外储增加57亿美元左右,加上利息收益73亿美元,共使外储增加约130亿美元。2024年6月份我国持有的美国国债7802亿美元,约占外储规模的四分之一,美国国债价格变动对我国外汇储备规模具有重要影响。引起美国国债价格变动的主要因素是利率,2024年8月末美国1年期以上国债收益率环比约降低0.25个百分点,美国国债价格上涨,预计使我国外汇储备增加57亿美元(见图2)。此外,还应加上8月份美国国债的应计利息收入,预计在73亿美元左右。两项相加,共导致外储增加约130亿美元。

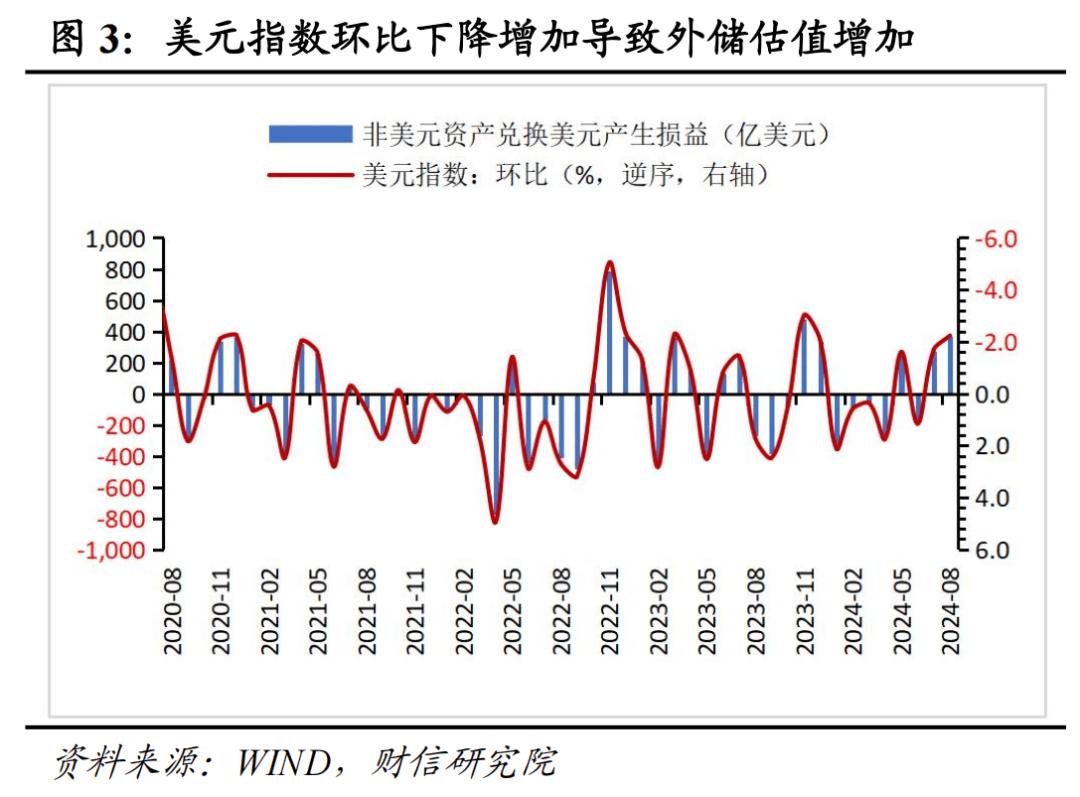
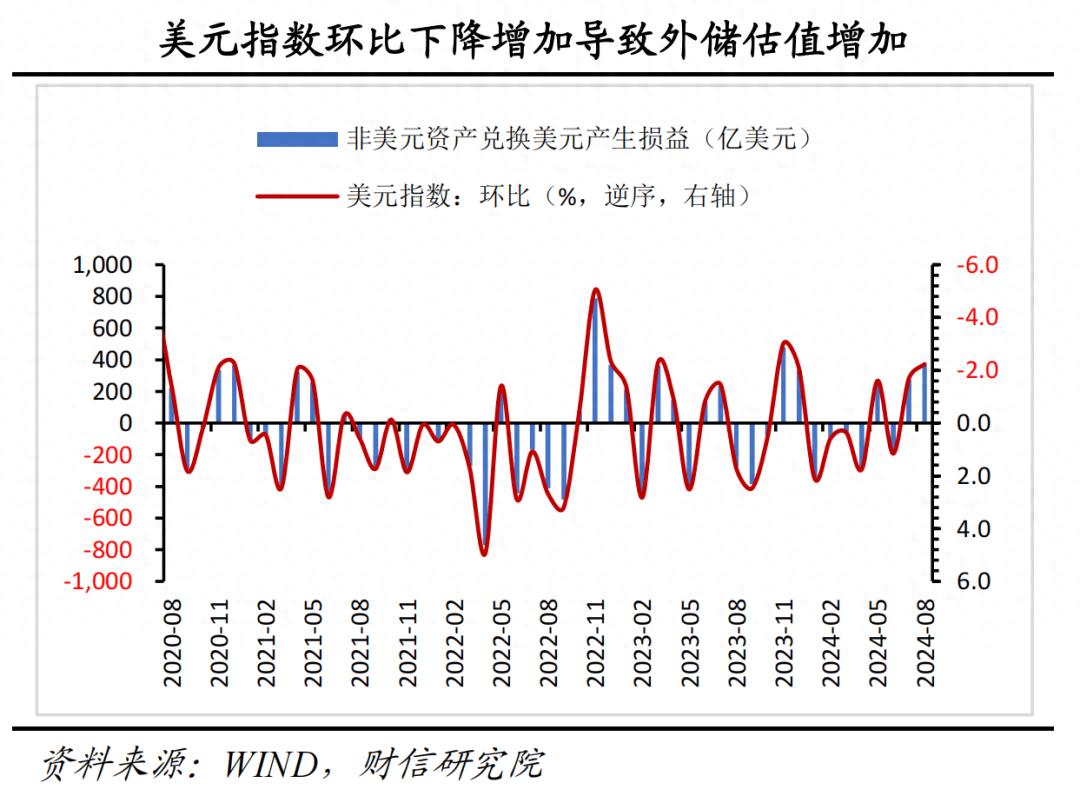
二是美元指数走低,非美元货币相对美元升值,汇率折算造成的汇兑收益约360亿美元。7月末、8月末美元指数分别为104.06和101.73,环比回落2.23%。通过估算,8月份美元升值导致非美元资产兑换为美元时产生汇兑损益360亿美元左右(见图3)。
2024年8月外汇储备数据_我国外汇储备数据_汇兑收益对外汇储备的影响

汇兑收益对外汇储备的影响_我国外汇储备数据_2024年8月外汇储备数据

汇兑收益对外汇储备的影响_2024年8月外汇储备数据_我国外汇储备数据

我国外汇储备数据_2024年8月外汇储备数据_汇兑收益对外汇储备的影响

二、交易因素:预计使外储减少170亿美元左右

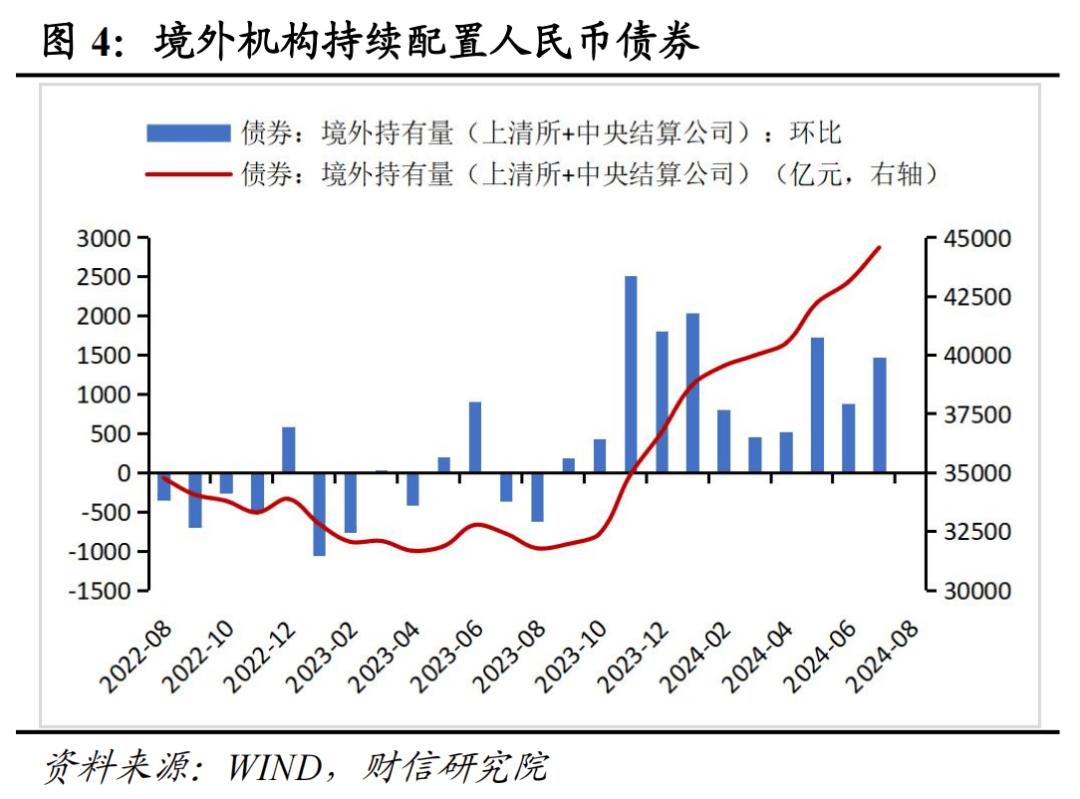
一是预计8月份境外机构配置人民币资产规模增加150亿美元左右。受美元指数下跌影响,人民币贬值压力下降,境外机构增加对人民币资产的配置,引发外储规模变动,其中对银行间债券的配置较为积极。对于债券的配置,受国内债券收益率持续下行,债市走牛的影响,境外机构增加对银行间债券的配置,如7月境外机构托管债券面额环比增加1475亿元,折合204亿美元(见图4)。对于股市的投资,受A股市场波动影响,A股持续下探,预计或将使外资流出股市。结合债券与股市的走势情况,预计境外机构资产配置效应使8月份外储增加150亿美元左右。

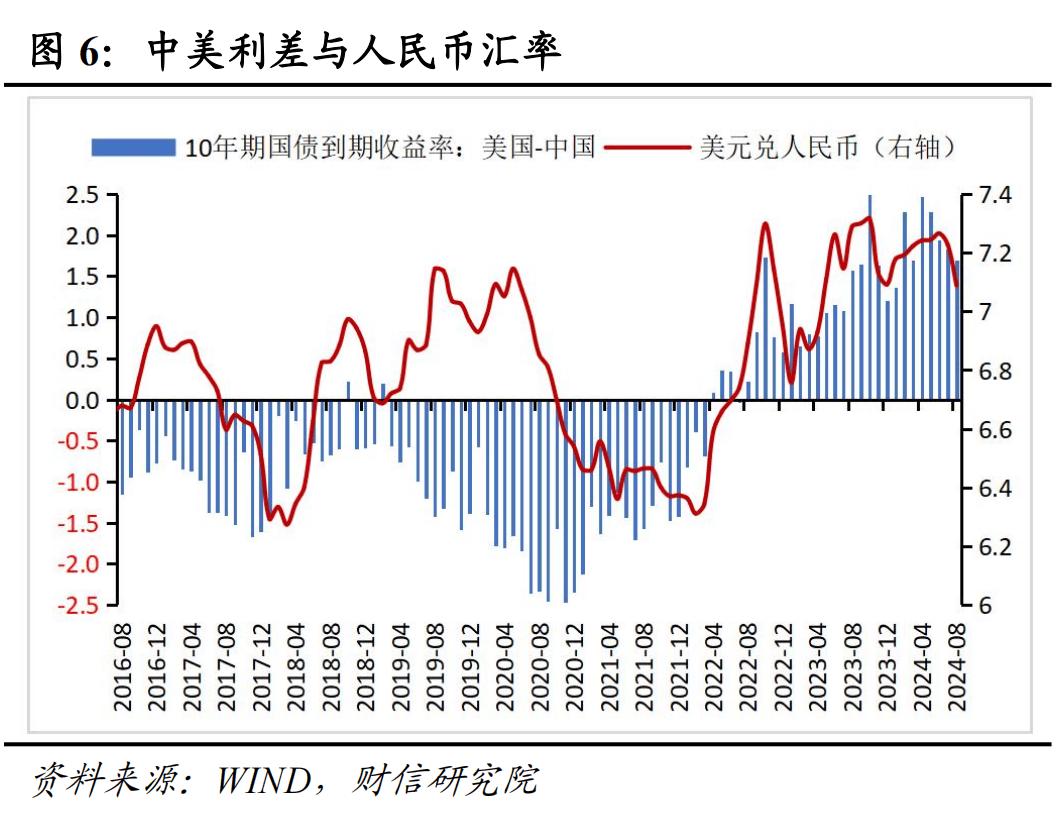
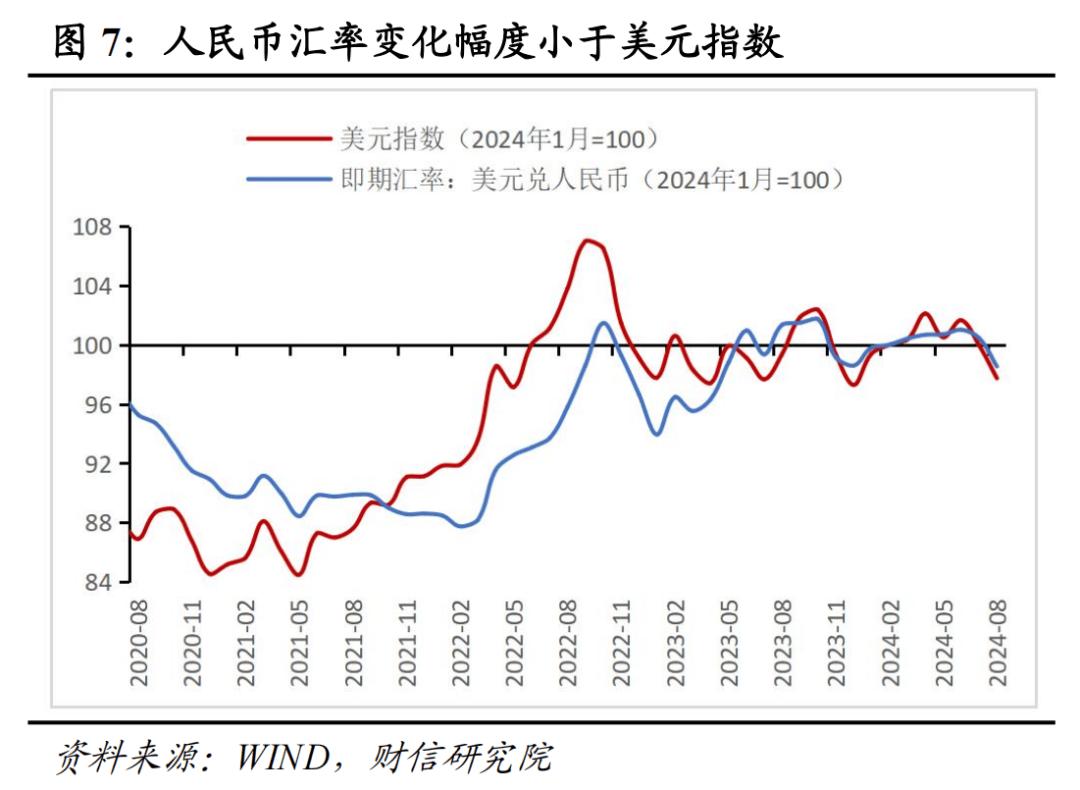
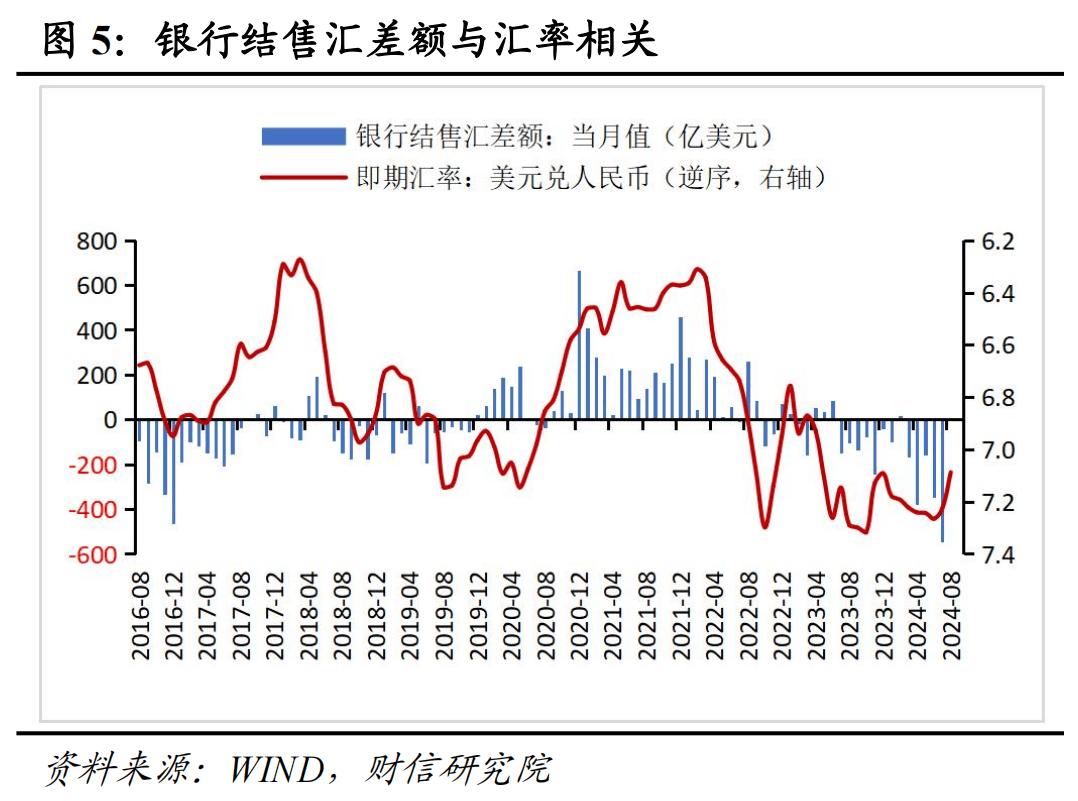
二是人民币贬值压力较小,预计结售汇逆差收窄至300亿美元左右。从短期看,影响我国企业和居民银行结售汇行为的原因,主要是美元兑人民币汇率的变化。通过比较美元兑人民币汇率与企业居民的银行结售汇差额的历史数据,整体上人民币升值趋势越明显,银行结售汇顺差越大(见图5)。鉴于近期美国通胀放缓,就业降温,美元指数持续下行,基本确认9月将降息,中美利差倒挂继续收窄(见图6),同时8月份美元兑人民币汇率较7月降低1.91%,低于当月美元指数的降幅(见图7),人民币贬值压力较小。结合上述情况,预计8月份银行结售汇逆差较7月份进一步收窄,在300亿美元左右。

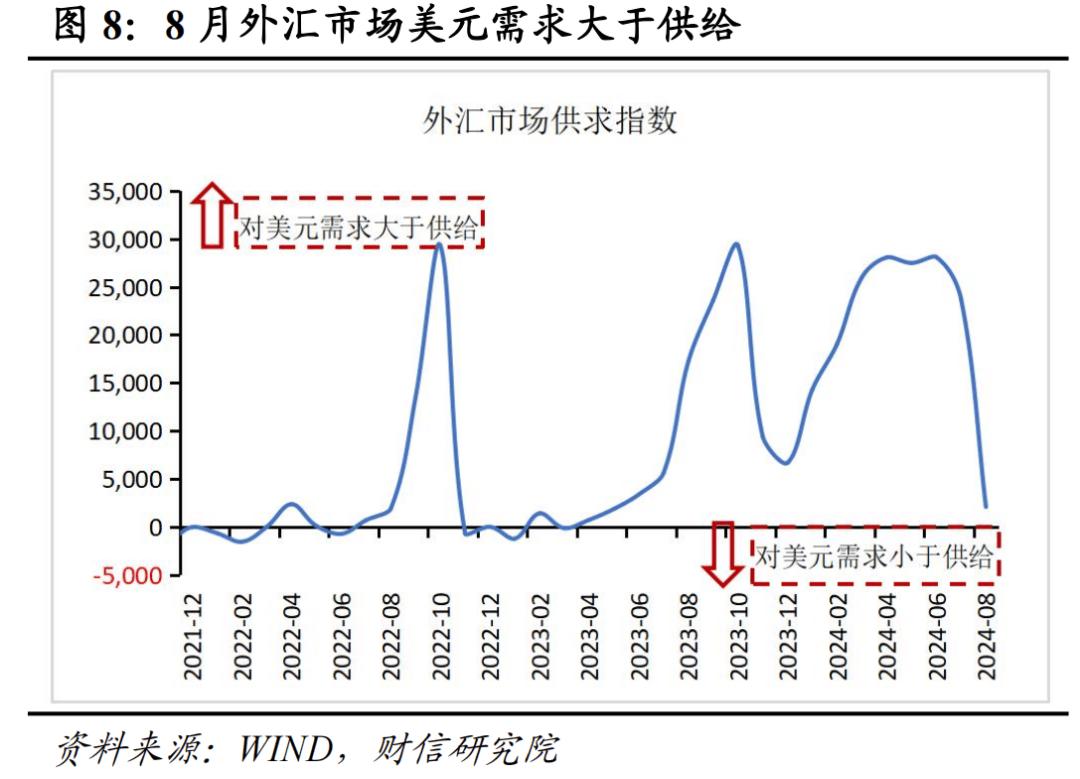
三是外汇市场对美元需求略大于供给。从跨境资金流动看,8月份外汇市场的高频监测指标显示,国内外汇市场对美元需求大于供给(见图8),但幅度有所下降。在外汇市场需求大于供给、人民币汇率贬值压力较小的背景下,预计8月份包括非金融类对外直接投资、央行为满足市场主体用汇需求等在内的外汇储备规模损耗在20亿美元左右。

综上三方面因素,预计交易因素引起外汇储备减少170亿美元左右。
我国外汇储备数据_2024年8月外汇储备数据_汇兑收益对外汇储备的影响

我国外汇储备数据_2024年8月外汇储备数据_汇兑收益对外汇储备的影响

2024年8月外汇储备数据_汇兑收益对外汇储备的影响_我国外汇储备数据

我国外汇储备数据_2024年8月外汇储备数据_汇兑收益对外汇储备的影响

免 责 声 明|

本微信号引用、摘录或转载来自第三方的文章时,并不表明这些内容代表本人观点,其目的只是供访问者交流与参考。

市场有风险,投资需谨慎。本微信号所载内容仅供参考,不构成对任何人的投资建议。阅读者的一切商业决策不应将本微信号内容为投资决策唯一参考因素,亦不应认为本微信号所涉内容可以取代自己的判断,在任何情况下,本人及本人所在公司不对任何人因使用本微信号中的任何内容所引致的直接或间接后果承担任何责任。

本微信号涉及的本人所有表述是基于本人的知识和经验客观中立地做出,并不含有任何偏见,投资者应从严格经济学意义上理解。本人及本人所在公司对任何基于偏见角度理解本微信号内容所可能引起的后果,不承担任何责任,并保留采取行动保护自身权益的一切权利。

本微信号内容(除引用、摘录或转载来自第三方的文章),未经书面许可,任何机构和个人不得以任何形式复制、发表、引用或传播。

本人对本免责声明条款具有修改和最终解释权。