Archive: 2026年9月20日

外汇波动下的跨境电商企业风险的规避和金融工具的选用(上篇)

人民币汇率以市场供求为基础,有贬有升,双向浮动,在合理均衡水平上保持基本稳定,是外汇管理的目标,也是人民币汇率的常态。在一个汇率波幅加大的营商环境下,如何做好汇率风险管理,对企业来说非常重要,尤其是国际业务占比较高的企业的财务绩效十分重要,是企业稳健经营的必修课,适应波动科学避险才是关键!汇率双向波动常态下应科学避险,企业应适应人民币汇率双向波动市场环境,克服“汇率浮动恐惧症”,理性面对汇率涨跌,改变线性单边的思维定式,树立以中性、稳健为原则的外汇风险管理理念。

现阶段合规正常结汇的电商企业,在金融机构能选择的衍生产品还是很丰富的。目前,银行汇率避险产品种类齐全,远期、掉期、期权及各种组合产品基本能满足企业日常所需。另外,使用订单融资、福费廷(Forfaiting)等贸易融资产品也可以起到规避汇率风险的效果。

常用的外汇避险工具

1、妥善选择交易中的计价货币

在对外出口交易中,尽可能采用本币作为计价货币。

在必须使用外币交易的条件下,要选择在国际金融市场上可以自由兑换的货币,如欧元、英镑等,在自由兑换货币中,应避“软”就“硬”,选择硬货币。随着我国货币与单一美元脱钩,实行与一篮子货币挂钩的浮动汇率制度,选择非美元货币计价,这本身就是规避汇率风险的一种办法。价格谈判能力较强的企业,可以通过与贸易伙伴的协商方式,选择人民币作为计价货币,由此锁定成本。

但有些出口商品由于国际竞争激烈,不可能在贸易谈判中取得主导地位,从优选择记价货币。如双方对计价货币不能达成一致,则可考虑双方提出的计价货币在货物总值中各占一半,使得利益风险双方共担。

2、在合同中增加保值条款及汇率风险分摊条款

签订合同时,增加保值条款,把汇率定下来,以后无论汇率发生什么变化,仍按合同规定的汇率付款。外汇风险分摊的方式就是在主约上附一个价格调整条款,允许汇率在某一上下的区域内调整,若真正的汇率波动超过此上下限,则超过部分所引起的差额由买卖双方平均分担。为规避人民币升值风险,在签订出口合同时,应在合同中设立相应条款来规避这一风险,最好的办法就是在价格条款上增加汇率变动损失分担的约定。金额较大的贸易订单可以在签订合同时设立相应条款,协议当人民币升值或贬值时,相应地提高或降低出口价格。

3、采取提前付款或延迟收款策略

若有以外币计价的应付帐款或借款,如果这货币是强势货币,即该外币预期会升值,则公司可采取提前付款策略减少或避免外汇损失;若该外币是弱势货币,情况则反之。

外贸企业提前偿付债务,比如,一个外贸企业在6个月后将偿付进口货款100万美元,同时该企预计在3个月后将收到一笔出口货款100万美元,由于6个月后美元兑人民币的汇率水平存在很大的不确定性,为了规避汇率风险,该外贸企业可以在3个月后用收到的100万美元货款提前偿付债务。

外贸企业推迟收取货款,比如,一个外贸企业预计3个月后将收到100万美元的进口货款,而6个月后将支付100万美元的出口货款,该企业可以在6个月后收取出口货款以抵偿进口货款,这样企业在3个月后和6个月后的净现金流量都为零,自然就不会因为汇率的不确定性而遭受经济损失。

4、远期结汇锁定汇率

远期结汇业务是指外汇指定银行与客户协商签订远期结汇合同,约定将来办理结汇的外币币种、金额、汇率和期限。到期外汇收入发生时,即按照该远期结汇合同订明的币种、金额、期限、汇率办理结汇的业务。

因为一旦合约签订就得按时、按价和按量进行交割。它可以锁定汇兑成本,防止本币汇率上升、外币汇率下跌给出口企业带来的风险和损失。比如,某企业预计3个月后将收到一笔美元货款,为规避人民币汇率上升的风险,企业可与银行提前签订远期结汇合同,锁定结汇汇率。3个月后企业可按照约定的汇率将美元货款结汇成人民币,降低汇率风险。

5、办理人民币与外币掉期业务

人民币与外汇掉期业务,是指银行与客户协商签订掉期协议,分别约定即期外汇买卖汇率和起息日、远期外汇买卖汇率和起息日。客户按约定的即期汇率和起息日进行人民币和外汇的转换,并按约定的远期汇率和起息日进行反方向转换的业务。

根据央行2005年8月2日《关于扩大远期结售汇业务和开办掉期业务通知》,经常项目下业务,企业按时提供所需相关凭证,即可办理掉期业务。外贸企业通过掉期业务可按约定的即期汇率和起息日进行人民币和外汇的转换,并按约定的远期汇率和起息日进行反方向转换,进行汇率风险防范,货币保值。

6、充分利用结算方式中的融资便利

(1)出口押汇

在托收和信用证的结算方式下,出口企业将合同(或信用证)项下全套的货权单据作抵押,向银行融通资金。该业务下,外贸企业可以在国外债务人付款之前从银行得到预扣利息后的且保留追索权的垫款,加速资金周转。

(2)票据贴现

出口企业将未到期的银行承兑汇票或商业承兑汇票向银行申请贴现,银行按票面金额扣除贴现利息后将余款支付给出口企业。当前人民币汇率不稳,升值倾向较大,若出口企业担心出口收汇受损失,可以通过票据贴现予以适当弥补。

(3)保付代理

出口企业向银行授让其应收账款,银行向出口企业提供坏帐担保、货款催收、销售分类账管理以及贸易融资等金融服务,一般用在赊销等信用方式出口商品或服务的交易中。该方式下锁定了进口商的信用风险,外贸企业将应收账款债权转让给银行后即可获得资金融通,提前获得应收外汇账款,再根据现行国家到汇管理规定办理结汇手续,从而既达到规避汇率风险的目的。

外贸人在日常中可根据自身业务特点组合使用如上一种或多种方法进行汇率风险管理。
海外资金回流的申报流程?一文读懂FDI登记核心要点

安永国际|跨境合规圈:助力您合规跨境不迷路

返程投资外汇管理_FDI登记 外商直接投资 外汇合规

境外企业及外国投资者而言,资金能否顺畅、合规地“回流”,直白点讲,就是您的“真金白银”能否顺利入境,并转化为生产力,这是能否成功“上岸”的关键第—步。

眼下,FDI(Foreign Direct Investment,外商直接投资)登记这个关键词,无疑是所有跨境投资者必须攻克的“山头”。这道手续,说穿了,就是内地外汇管理为您的海外资本设立的“合规闸口”和“身份认证”。这可不是小事,它直接关乎您的境外资金能否顺利结汇、能否在国内内地“合法打工”。一旦失手,轻则拖慢投资进度,重则面临监管问责,得不偿失。

那么,究竟如何才能四平八稳地通过这个“闸口”,确保资金回流万无一失?我们就以香港财经常见的“务实、精炼、直指核心”的风格,为大家深度拆解这个流程的“三道板斧”。

一、FDI登记:资金入场的“外汇通行证”

为什么我们会把FDI登记视为投资的“定海神针”?原因非常简单——合规是硬道理,资金流动是企业的生命线。

想像一下,您的资金就像一只“无脚鸟”,若没有正规的登记,它飞入内地银行账户后,就可能成为一笔“不合规”的外汇存款。您想把它兑换成人民币(即“结汇”)用于支付租金、发薪水、买设备?银行可能会毫不留情地告知您:“抱歉,没有外汇登记凭证,我们无法为您办理资本项目下的结汇和支付。”

这背后的逻辑是,内地外汇管理体系对资本项目的管制相对严格。外方股东的投资款,必须在所在地有外汇业务资格的银行进行外汇登记,正式向外汇管理部门报备资金来源、投资主体、金额等关键数据。只有拿到了这张由银行代为办理的**《业务登记凭证》,您的外企才获得了“合法接收和使用外汇资本金”**的资格。

二、流程三部曲:拆解资金回流的关键节点

海外资金回流内地,并非一蹴而就,它是一个高度结构化的**“三步曲”**过程,每一步都环环相扣,不可跳过。

1.基础搭建:外企的“身份证明”与“准入批文”

在资金入境前,您的境内投资实体必须具备“合法身份”。首先,需通过市场监督管理局设立登记,拿到**《营业执照》。这是企业的“出生证”。其次,根据投资行业,还需向商务主管部门办理备案或核准手续**,取得**“准入批文”**。

这两份文件,是您向银行申请FDI外汇登记的**“敲门砖”。没有它们,银行不会受理您的外汇登记申请。这充分体现了内地“先审批/备案、后引资”**的合规逻辑。

2.核心认证:银行办理“FDI基本信息登记”

这是整个资金回流的“核心闸口”。

您的外企必须选择一家注册地银行,提交商务/工商文件、股东文件等一系列材料,申请办理**“境内直接投资基本信息登记”。银行会通过外汇局的系统,为您完成电子化的登记手续,并出具那张至关重要的《业务登记凭证》**。

这张凭证的重要性,怎么强调都不为过。它是您后续开设资本金账户、接收外方出资的不重复法定凭据。可以说,没有它,您再多的资金也只能“望洋兴叹”,在境外空转。

3.资金落地:开户、入账与“结汇支付”

拿到“通行证”后,才是真正的“资金落地”。

首先,凭借《业务登记凭证》,您可到登记银行开立外汇资本金账户,作为接收境外投资款的“专用保险箱”。其次,境外资金按计划汇入该账户。**资金到账后,银行还需进行“货币出资入账登记”(即入资登记)。**这个动作,是确保资金的实际流入与登记信息高度吻合。

后,也是关键的一步:完成入账登记后,您才能向银行申请将外币资本金结汇为人民币。请注意,结汇所得的人民币资金,必须严格按照事先申报的“用途”(例如,支付办公室租金、购买设备等)进行使用,且每次大额对外支付,银行都会进行**“交易真实性”**审核。

三、风险管控:合规细节决定资金效率

在实战中,许多投资者往往“大意失荆州”,忽略了细节上的合规要求,导致资金回流受阻,平白增加了时间成本。

1.投资真实性与承诺函:

监管部门越来越关注投资的“真实性”和“合规性”。您需要准备包括详细的章程、出资协议,以及对外汇局和银行出具的**“投资真实性承诺函”**等文件。这些文件是证明您的投资并非“走账”或“套汇”的关键证据,一旦疏忽,可能导致审核周期拉长。

2.变更登记的及时性:

投资环境瞬息万变,您的外企未来若发生增资、减资、股权转让、名称变更等任何影响股东权益的重大事项,在商务、工商部门变更完成之后,必须立即向银行申请办理FDI外汇登记的“变更手续”。未能及时变更,将影响后续所有资本项目业务的办理。

3.年度“年检”:存量权益登记

内地外汇管理部门每年都会要求外企进行**“外商投资企业存量权益登记”(多报合一)。这类似于您每年必须提交的“合规年报”**,目的是更新和核对您企业的新财务和投资信息。未能按时完成,同样会影响您企业的正常外汇业务。

结语

各位投资者,在这个瞬息万变的金融市场,效率就是金钱,合规就是保障。FDI登记流程,说复杂也复杂,说简单也简单,关键在于您能否掌握其“监管逻辑”和“操作路径”。

作为您的跨境合规伙伴,我们安永国际-跨境合规圈的使命,就是为您提供一张**“、务实”**的航海图,让您的海外资本能够平稳、高效、合法地登陆内地市场,大限度地发挥其价值。记住,在资本回流的赛道上,合规先行,才能跑得更远、更稳健。若有任何疑问,我们随时在此恭候,为您保驾护航。

FDI登记 外商直接投资 外汇合规_返程投资外汇管理

兴业银行的个人外汇买卖可以24小时交易吗?

兴业银行的个人外汇买卖并非24小时交易。

一般来说,兴业银行个人外汇买卖交易时间会受到国际外汇市场交易时间以及银行自身运营安排的限制。国际外汇市场主要交易时段集中在北京时间周一至周五的凌晨到下午时段。兴业银行会根据国际外汇市场的活跃程度等因素,设定自己的交易时间范围,通常不会覆盖全天24小时。在非交易时间内,投资者无法进行个人外汇买卖操作。而且,外汇市场行情在不同时段波动特点不同,投资者需要在银行规定的交易时间内,根据市场情况做出买卖决策,以把握盈利机会或控制风险。

1. 国际外汇市场交易时间的限制:国际外汇市场有其自身的交易规律和时段划分。主要交易时段集中在北京时间周一至周五的凌晨到下午时段,比如从凌晨亚洲市场开盘,到欧洲市场、美洲市场陆续开市和闭市等过程。兴业银行的个人外汇买卖交易时间会与国际外汇市场的主要活跃时段相契合,并非全天24小时都能交易。因为外汇市场的流动性和价格波动在不同时段差异较大,银行需要在市场较为活跃、有足够交易对手和流动性的时段开展业务,以保障交易的正常进行和客户的交易体验。

2. 银行自身运营安排:兴业银行需要考虑自身的运营成本、风险管理以及系统维护等多方面因素。24小时不间断交易需要庞大的人力、物力投入,包括交易员轮班、系统持续运行监控等。而且在非主要外汇市场交易时段,市场波动可能较小,交易机会相对有限,银行综合考虑这些因素后,不会选择提供24小时个人外汇买卖交易服务。同时,银行也需要在交易时间外进行系统维护、数据备份等工作,以确保交易系统的稳定和安全运行,这些工作也会占用非交易时间。

「活力中国调研行」外滩这座百年建筑,藏着从传统人工交易到数字化智能交易的变化

百年如梭,黄浦江上依旧“车水马龙”,汉白玉的楼梯扶手已被摩挲出温润的光泽。外滩15号的这栋大楼见证了岁月的沉淀,也见证了中国外汇交易中心暨全国银行间同业拆借中心(以下简称“外汇交易中心”)这一金融机构的发展历程。

中国外汇交易中心成立于1994年4月18日,是中国人民银行在沪直属事业单位,是我国金融市场的重要基础设施。成立以来,交易中心始终以“建设自主可控安全高效的金融基础设施,推进银行间市场高质量发展”为目标,为我国银行间外汇市场、货币市场、债券市场等现货及衍生产品提供发行、交易、交易后处理、信息等金融交易业务服务。

在外汇交易中心展厅的壁龛内,一件黄马甲、一台声讯画报机、一台智能键盘记录了这个金融机构从传统人工交易到数字化智能交易的变化。“早期,交易员们身穿黄马甲,依靠电话和电脑的辅助,在100多个席位的交易大厅工作;进入‘声讯经纪’的时代,经纪人通过声讯画报机传递金融业务信息、撮合交易。”工作人员告诉记者。

如今,外汇交易中心进入了更加信息化、智能化的时代。“这部智能键盘的界面十分简洁,只留下标的和价格。我们现在能够通过API接口,将机构的内部系统和交易中心的电子交易系统无缝连接,支持机构进行更加高效的自动化报价、自动化成交。”该工作人员表示。

信息化智能化的交易技术,为全球投资者提供了更为高效便捷的投资渠道。“近年来,外汇交易中心推出了多项银行间市场的开放措施,为全球投资者提供‘多币种、多机制、一站式’的高效便捷投资渠道。”外汇交易中心党委委员、副总裁董忆伟表示。

“我们也在不断优化投资渠道与交易机制,以适应境外投资者的需求,便利其进入中国市场。”外汇交易中心市场二部总经理卢向前介绍,例如,交易中心推出的“债券通北向通”模式,将境外的电子交易平台与交易中心的电子平台进行连接,境外机构无须在中国开通交易账户、无需改变内部操作,通过交易系统的连接就能进入中国债券市场。

数据显示,目前,全球有70多个国家和地区参与中国银行间市场,境外法人机构超过1100家,境外投资者持有银行间市场债券约4万亿元,2024年现券交易量19.1万亿元。(工人日报客户端记者 秦亦姝 蒋菡)

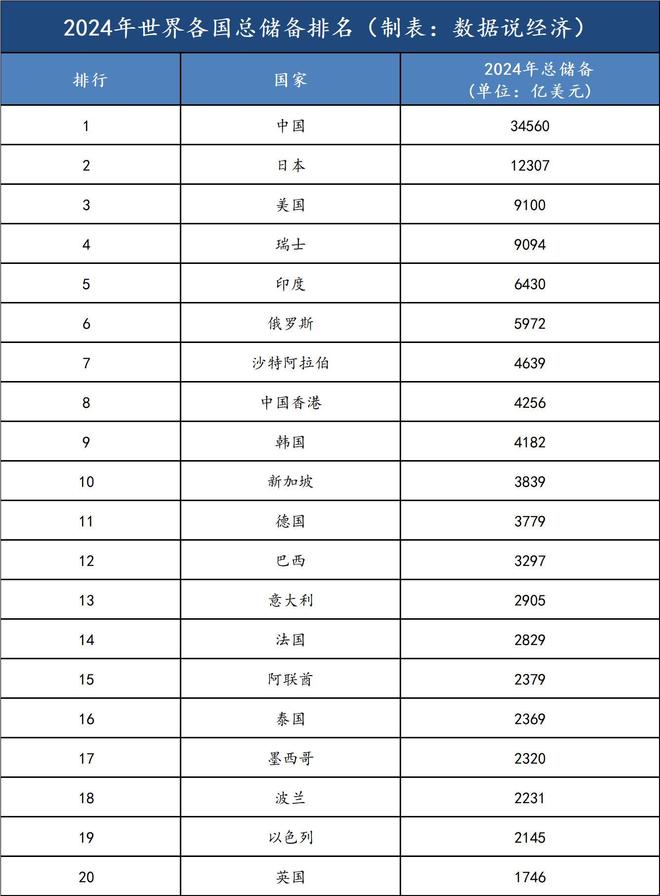
2024年世界各国总储备排名,中国、日本、美国排名前三

了解世界各国总储备(主要包括外汇储备、黄金储备等)的排名,能帮助我们看清目前全球经济格局中各国的经济实力。

外汇储备排名2024年_2024年世界各国总储备排名_全球外汇储备排名

我们通常说的“总储备”或“国际储备”,包括持有的货币黄金、特别提款权、IMF持有的IMF成员国的储备、以及在货币当局控制下的外汇资产。

其中,外汇储备是总储备的主体,指各国货币当局持有的流动性较好的外国货币(如美元、欧元、英镑、日元等)及以其计价的资产;总储备中的黄金储备成分的价值是根据伦敦2024年年底(2024年12月31日)价格确定的。

外汇储备排名2024年_2024年世界各国总储备排名_全球外汇储备排名

本文根据世界各国总储备数据,进行排名和分析。数据按现价美元计。

2024年世界各国总储备排名

全球外汇储备排名_2024年世界各国总储备排名_外汇储备排名2024年

中国2024年总储备达34560亿美元,排名第一。中国是全球最大外汇储备国,储备多元化趋势明显,近年增持黄金作为国家储备。

日本2024年总储备达12307亿美元,仅次于中国排名第二。

美国2024年总储备为9100亿美元,排名第三。作为全球第一大经济体的美国,本国货币美元是全球最主要的储备货币,其外汇储备规模并不大。

瑞士2024年总储备为9094亿美元,排名第四。作为全球金融中心,瑞士的国家储备对其金融稳定至关重要,黄金占瑞士总储备的比例较高。

印度2024年总储备为6430亿美元,排名第五。

俄罗斯2024年总储备为5972亿美元,排名第六。

沙特阿拉伯2024年总储备为4639亿美元,排名第七。凭借石油出口,沙特阿拉伯积累了丰富的国家储备,其外汇储备主要与石油收入挂钩,以美元为主。

中国香港和韩国2024年总储备分别为4256亿美元、4182亿美元,分别排名第八、第九。

新加坡和德国2024年总储备分别为3839亿美元、3779亿美元,分别排名第十、第十一。

巴西2024年总储备为3297亿美元,排名第十二。

意大利、法国、阿联酋、泰国、墨西哥、波兰、以色列七国2024年总储备介于2000亿美元至3000亿美元之间,分别排名第十三、第十四、第十五、第十六、第十七、第十八、第十九。

英国2024年总储备为1746亿美元,排名第二十。

感谢大家的阅读和观看,欢迎关注、留言、评论,如果喜欢我的文章,可以在下方直接点赞、推荐一下。