All posts by yumouren

中国香港旅游支付不踩坑:招商银行Visa全币种国际信用卡兼顾省钱与安全

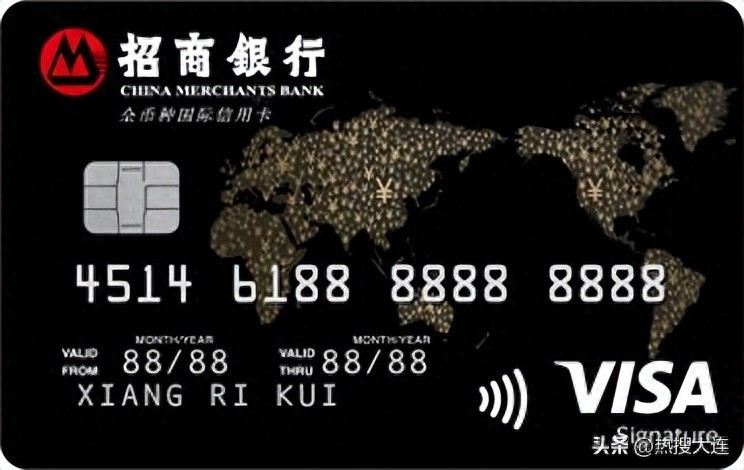
去中国香港旅行,从铜锣湾购物到茶餐厅吃饭,从主题乐园门票到酒店房费,每一笔消费背后都藏着学问——选对支付方式,省下的不只是汇率差,还有一份旅途中的安心感。招商银行Visa全币种国际信用卡,正是为这类场景设计的支付工具之一,结合合适的用卡策略,就能覆盖中国香港绝大多数消费场景。这份指南特意为你梳理了赴港消费的支付策略、省钱技巧和安全贴士,帮你一趟行程,支付更省心、更划算。

免收外汇兑换手续费的信用卡_香港旅游支付方式选择_招商银行Visa全币种国际信用卡香港旅游支付攻略

一、一张卡走遍中国香港,招商银行Visa全币种国际信用卡全场景无忧支付

依托Visa国际卡组织在中国香港深耕多年的成熟支付网络,招商银行Visa全币种国际信用卡在当地拥有广泛的受理范围。无论是前往商圈购物、在茶餐厅享用美食、游览景点,还是入住酒店,均可顺畅使用。

目前,中国香港绝大多数Visa受理商户均支持招商银行Visa全币种国际信用卡支付。Visa支付网络已覆盖全港数以万计商户,涵盖大型购物中心、特色餐饮店铺、公共交通系统、热门旅游景点及各类住宿场所。若遇少数未张贴Visa标识的商户,持卡人不妨主动出示卡片,向收银员咨询是否支持Visa通道支付。

除了广泛的场景覆盖,这张卡的另一显著优势在于免收1.5%外汇兑换手续费。通过Visa网络消费时,所有外币交易均以人民币记账,持卡人只需以人民币还款,无需操心购汇流程。举个例子,旅行中无论是置装购物、珠宝首饰消费,还是为家人朋友挑选礼品,使用招商银行Visa全币种国际信用卡支付,所有外币消费都按市场汇率折算后以人民币记账,一趟行程下来,多笔消费累积省下的外汇兑换手续费,足够为同行家人多预订一晚维港景观客房,或是在铜锣湾的潮流买手店多挑选两件新款春装。

二、多种支付方式,总有一种适合你

招商银行Visa全币种国际信用卡不仅是一张实体塑料卡片,它同时兼容了多种支付形态。无论你是习惯传统刷卡,还是偏爱手机一挥即付,都能找到对应的使用方式。两种支付形态各有侧重,适合不同场景,你可以根据自己的习惯灵活选用。

总而言之,赴港旅游选对支付工具,能让旅途省心不少。招商银行Visa全币种国际信用卡兼具免外汇兑换手续费、Visa网络全球受理、多重返现活动、EMV芯片与3D Secure安全防护等特点,从大额购物到小额零花都能提供不错的支持和保障,是赴港旅游支付的合适之选。

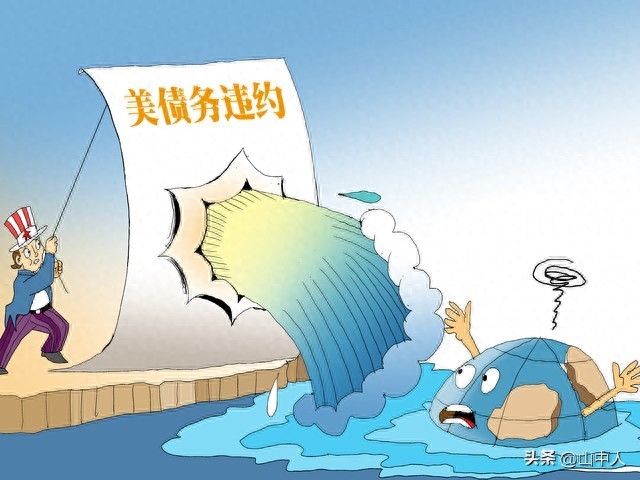
40万亿美债席卷全球,多国被收割,为何唯独中国扛得住?

中国外汇储备_美国债务危机_中国外汇储备管理分析论文

美国联邦债务突破40万亿美元,已经成为悬在全球经济头顶的巨大乌云。美债收益率是全世界资产定价的基准,一旦美国持续大规模发债,利率走高,美元就像一台抽水机,把全球资本吸向美国。拉美、非洲、东南亚很多国家接连承压:资本外流、本币暴跌、外债利息暴涨,不少国家陷入债务违约、经济动荡的困境,被动承受美元霸权带来的收割。

很多人好奇,在美元收割全球的浪潮之下,中国凭什么扛住冲击?答案并非单一的优势,而是一套层层设防、攻守兼备的系统性布局。

一、先看懂:美债到底如何收割世界

美元是全球主要储备货币,美债被视作全球“无风险资产”。美国财政常年入不敷出,靠不断增发国债维持运转,债务雪球越滚越大。当美联储加息、美债收益率上行,全球资金会从发展中国家撤离,回流美国追逐高收益美债。

对于大量新兴国家,他们的短板十分明显:外债大多以美元计价,外汇储备单薄,产业单一,高度依赖外资。一旦美元利率抬升,本国偿还美元贷款的利息急剧增加;资本大量出逃,本币快速贬值,进口物价暴涨,外汇储备快速耗尽,最后只能被迫接受国际资本苛刻的救助条件,出让矿产、基建等优质资产。这就是美元一轮又一轮的收割逻辑。

过去数十年,拉美债务危机、亚洲金融风暴,底层逻辑都与此相关。很多国家不是经济完全停滞,而是经济命脉高度绑定美元,没有缓冲垫,利率一变就全线失守。

二、第一道防线:庞大充足、结构多元的外汇储备

抵御美债冲击,充足的外汇储备是第一道护城河。中国外汇储备长期稳定在3万亿美元以上,稳居全球第一,拥有充足的流动性缓冲。

更关键的是,我们早已主动调整资产结构,持续战略减持美债。从2013年1.32万亿美元的峰值,到如今持仓降至近18年新低,累计减持规模巨大,不断降低单一美元资产风险。释放的资金用来增持黄金、配置多国主权债券、拓展多元化海外资产。央行连续多年增持黄金,把黄金作为硬通货对冲美元信用下滑的风险,减少把全部家底押在美国国债上。

和很多外债高企、外储微薄的国家不一样:中国是债权大国,不是外债依赖国,整体外债规模可控,短期外债占比合理,不会出现集中到期、无力偿付美元债务的局面。

三、第二道根基:全世界独一无二完整工业体系,掌握实体底气

金融博弈的底层,永远是实体经济。很多国家之所以被美元轻易收割,根源在于产业空心化,只靠一两种大宗商品出口换取美元,一旦全球需求波动,收入立刻断崖下滑。

中国拥有全球最完整制造业产业链,从基础零部件到高端装备全覆盖。强大的实体产业,带来稳定的外贸顺差,源源不断创造外汇收入。即便全球金融市场剧烈震荡,制造业可以持续创造真实财富,形成坚实底盘。

当别的国家只能靠举借美元外债维持经济运转,我们依靠实体产业,自主创造外汇,不用依赖外资输血。这就是最根本的区别:靠借钱过日子的国家,美元加息就是灭顶之灾;靠生产创造财富的国家,拥有足够的回旋空间。庞大的国内统一大市场,形成内循环,进一步降低外部金融波动对国内经济的冲击。

四、第三道屏障:稳健的资本管理,守住金融防火墙

俄罗斯外汇储备被冻结事件之后,全球各国都看清了一个残酷事实:美元资产可以被“武器化”。不少国家因此遭遇猝不及防的金融重创。

中国坚持实施有管理的浮动汇率制度,对跨境资本流动保持审慎有效的宏观管理,资本账户没有完全放开。这道金融防火墙,防止国际短期投机资本大进大出,避免热钱快速冲击汇率与股市债市。

很多发展中国家早早完全放开资本管制,国际游资可以自由进出。一旦美联储加息,巨额热钱瞬间撤离,本国货币崩盘。而我们的金融审慎管理,能够过滤短期投机资金冲击,给宏观调控留出宝贵时间窗口。

同时,我们持续搭建CIPS人民币跨境支付系统,推进大宗商品人民币结算,和数十个国家签署货币互换协议,逐步降低贸易结算对美元SWIFT体系的依赖。慢慢在美元体系之外,搭建备选结算通道,减少被美元单方面卡脖子的风险。

五、清醒的战略定力:不盲目加杠杆,控制债务风险

美国的40万亿债务,本质是长期透支未来、依靠借新还旧的庞氏循环。很多被收割的国家,同样走上高外债、高杠杆之路。

反观中国,始终坚持防范系统性金融风险,严控地方无序举债,遏制房地产高杠杆,坚决不盲目放大外债规模。我们的债务以本币债务为主,外债占整体债务比例很低。简单来说:大部分债务欠的是人民币,风险在国内闭环,不需要去国际市场借美元还债,不会直接被美元利率绑架。

这一点至关重要。很多小国的主权债务,全部是美元债,美联储一动利率,偿债成本直接飙升;而我们债务以本币计价,政策调控的主动权牢牢掌握在自己手里。

六、客观看待:不是毫无风浪,只是抗风险能力更强

美元霸权的收割逻辑,就是利用利率潮汐,收割产业薄弱、储备不足、资本完全开放的经济体。那些国家缺少实体产业、外汇储备单薄、外债高企,在美元周期面前毫无抵抗能力。

而中国之所以能够扛住,是以实体经济为本,储备资产多元化,筑牢金融防火墙,稳步推进本币国际化,严控外债杠杆。
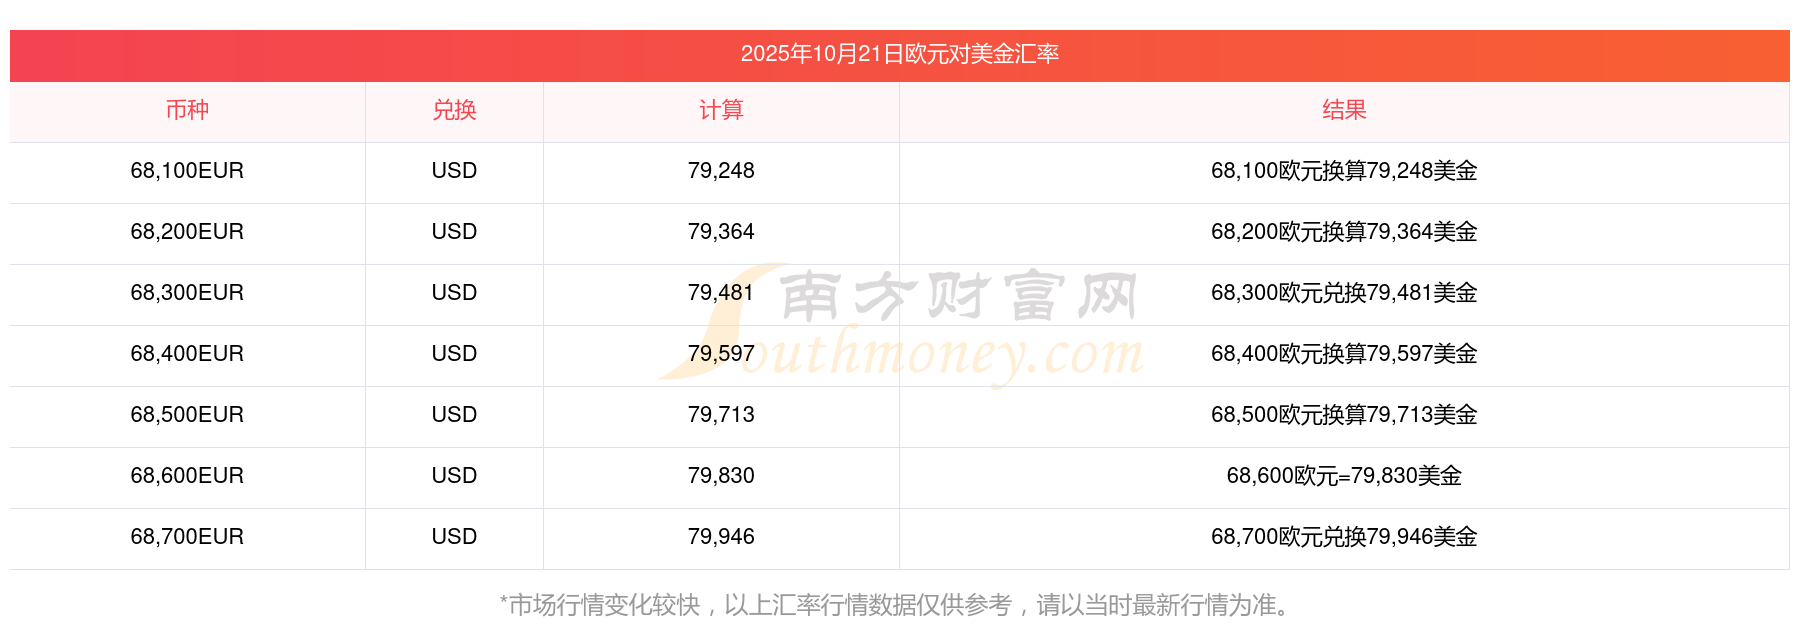
现在1欧元与美元的汇率是多少?10-21

现在1欧元与美元的汇率是多少?10-21

南方财富网为您提供欧元对美金汇率最新价格详情。

最新欧元对美金汇率是多少?

今日汇率计算:

1欧元=1.1637美金

欧元对美金最新汇率_1欧元对美元汇率_欧元兑美元外汇牌价

附人民币中间价一览表:

2025年10月21日英镑人民币中间价9.5241,瑞士法郎人民币中间价8.9659,欧元人民币中间价8.2734,美元人民币中间价7.093,人民币土耳其里拉中间价5.9001,新加坡元人民币中间价5.4934,加元人民币中间价5.0633,人民币匈牙利福林中间价46.9988,100日元人民币中间价4.7163,澳元人民币中间价4.6309,人民币泰铢中间价4.5761,纽元人民币中间价4.0851,人民币墨西哥比索中间价2.5907,人民币南非兰特中间价2.4241,人民币韩元中间价199.7,人民币卢布中间价11.3601,人民币挪威克朗中间价1.4139,人民币瑞典克朗中间价1.3253,人民币澳门元中间价1.1288。

什么是中间汇率计算?

中间汇率计算公式

中间汇率是用于银行间结算或会计处理,不涉及交易成本:

中间汇率=头入汇率+卖出汇率/2。

应用场景下:

银行外汇头寸管理或汇率法规制定的。

不作为客户交易依据(如中国外汇交易中心每日公布人民币中间价)的。

举例,如,银行美元买入汇率为6.82,卖出汇率为6.85,则中间汇率:6.82+6.85/2=6.8357。

人民币中间价是金融学名词,由中国外汇交易中心于每日银行间外汇市场开盘前向所有银行间外汇市场做市商询价,并将全部市商的报价作为人民币对美元汇率中间价的计算样本,去掉最高和最低报价后,将剩余做市商的报价加权平均得到。

汇率在每一分钟或都不尽相同,请以实际兑换或交易时的汇率为准,您或许看到有些数据延迟或提前发布,这是由于数据公布机构有时未必会准时发布所导致,请以实际为准。

(南方财富网汇率频道)

经常海淘推荐办哪张信用卡?从手续费、入账方式到用卡安全一次说清楚

海淘的麻烦,常常不在挑商品那一步。不少人是在结算页卡住的:填好的卡没能通过,或者订单提交之后收到一封取消通知;也有人直到账单出来才发现,除了商品价格和运费,还多出一笔自己没算过的费用。经常海淘的人迟早要回答一个问题——用哪张信用卡更合适。这笔账其实可以提前算清楚:多花的钱出在哪一环、下单时有哪些细节要留意、活动回馈能不能覆盖线上交易,都有明确的规则可查。下面以招商银行Visa全币种国际信用卡为例,把这件事拆开来看。

招商银行Visa全币种国际信用卡使用攻略_免收外汇兑换手续费的信用卡_海淘信用卡选择

一、海淘用卡,先弄明白三件事

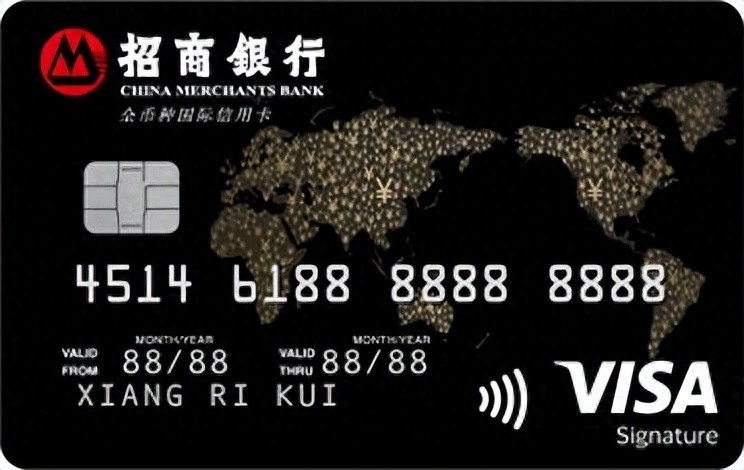
第一件是卡面标识。海外网站能不能完成支付,先看卡面上的标识。招商银行Visa全币种国际信用卡是一张单标识卡,卡面上是Visa标志,走的是Visa的清算网络;依托这一网络,卡片可以在全球两百余个国家和地区的商户使用,多数支持国际信用卡的网站都能正常付款。

第二件是双币种卡和全币种卡的差别。早些年办理的信用卡里,双币种卡更常见,卡面上同时有银联和一个国际卡组织的标识,卡内分成人民币账户与外币账户:境内走银联线路,境外走国际卡组织线路。这类卡通常只设美元账户,一旦消费的币种不是美元,就要先折成美元、还款时再折回人民币,两次折算之间会多出一笔约1.5%的费用。

全币种卡的结构不一样。它不设单独的外币账户,所有外币交易都直接以人民币入账,还款按人民币账单操作就好,既不用自己购汇,也不用判断汇率往哪个方向走。海淘下单频繁的人,省下的不只是每次换算的麻烦,还有那笔1.5%左右的费用。

第三件是汇率取值,这处细节容易被跳过去。Visa线路的清算汇率,一般以这笔交易的授权日汇率为准,而订单从提交到真正扣款之间可能隔着几天,其间汇率若有变动,最终入账的人民币金额也会跟着变。让账单上的数字直接以人民币显示,比对着外币金额自己换算更直观。

二、挑一张海淘常用卡,主要看三点

把这件事具体化,其实是三个问题:会不会多花钱、钱怎么还、在哪些地方能用。

一是费用。招商银行Visa全币种国际信用卡是0外汇兑换手续费。双币种卡遇到非美元消费,一般要在结算时加收一笔外汇兑换手续费,比例通常按1.5%左右计;这张卡不收,海淘时用欧元、英镑、日元结算的订单,就少了一层成本。

二是入账与还款。人民币入账还款:所有外币交易均以人民币入账,只需以人民币还款,省去购汇繁琐。这句话落到海淘场景里,是不同网站、不同币种的订单最终会汇总成一份人民币账单,还款时按账单金额操作就好,不必为购汇单独安排时间,也不用盯着牌价挑还款日。至于额度,这张卡由银行按个人资信情况核定,够日常下单和出境消费使用就好,不必一味追求高授信。

三是年费与持有方式。这张卡在有效期内无条件免年费,没有任何附加消费条件;已经持有招商银行信用卡的用户还支持加办全币卡。如果是新户,另外还有一份开卡礼可以领,礼品包括商务双肩包、单肩包、煎炒锅、1000积分以及新户首年笔笔返现(领取该礼品新户可享首年每月最高100笔满18元快捷交易返现权益,详见活动及券码细则)等,按自己的需要挑一份就好。

三、下单时会碰到的几个具体问题

第一个是付款要填的信息。在境外网站结账,需要准备三样东西:卡号、有效期,以及卡背面那三位数的安全码;有些网站还会多问一句账单地址,目的是核对付款人是不是持卡人本人。账单地址按国内的地址写成拼音就行,不必为了下单特意去改。

第二个是预授权。下单时收到的扣款提醒,未必是真正的扣款,被冻结的通常是额度,货物发出时才真正扣款;订单被取消后,这笔冻结的额度会在一段时间后自动释放,具体以银行与商户的处理进度为准。所以看到短信提醒先别慌,回到订单页确认一下状态更稳妥。

第三个是手续费。手上若是双币种卡,在不用美元结算的网站上买东西,那笔约1.5%的费用通常会出现在结算环节。换成不收这笔费用的全币种卡,省得比较直接。当然,如果网站本身支持人民币结算,或者付款时走的是银联线路,这笔费用本来就不会出现。

第四个是结算币种的选择。付款页面上如果让你自行选择以当地货币还是以美元计价,要留意两个差别:一种是发卡行收取的外汇兑换手续费,另一种是商户或收单机构在折算时自行加价的费用,行业的常见说法是动态货币转换。稳妥的做法是尽量按商品所在国家的当地币种结算,把折算环节交给自己卡上的线路,避免多付一层。

四、出境时,这张卡的哪些权益能用上

先说一个活动:非常境外游320元汇率补贴券包。领券入口在掌上生活App,搜索“非常境外游”。领到手之后,在中国香港、新加坡、泰国、马来西亚等指定目的地的线下商户消费,单笔达到门槛就会从券包里自动抵扣。

除此之外,还有境外指定目的地的线下消费笔笔1%返现,同一卡组每位主卡持卡人累计最多返500元人民币;把这张卡添加到Apple Pay领券之后,在境外线下商户消费同样按笔返1%,每位主卡持卡人累计上限100元人民币;在“V享臻选”微信小程序里把这张信用卡添上,境外的线下消费同样有随机汇率优惠可拿,单笔至高10%、每户每月上限25美元。

另外还有几项活动按目的地划分,例如泰国当地的精选商户礼遇、中国香港国际机场的免税店礼遇,行程对得上时可以留意,目的地不同,能用的权益也不一样。

参与活动前一定要特别注意在掌上生活App和“V享臻选”微信小程序上查看下活动规则、活动日期和奖品份数,领完即止。

五、线上支付的安全习惯

线上付款的风险特点是无卡交易:卡号、有效期和安全码填进网页,不需要插卡,也不需要密码,交易就完成了。这张卡是芯片卡,采用国际EMV标准,插卡和拍卡时不容易被复制;线上支付如果遇到“3D Secure”验证,还会多一道身份核验,卡片被别人拿去使用的难度会更大一些。

怎么用期货对冲货币风险?交易波动市场时,如何巧妙利用期货对冲外汇风险?

如何用期货对冲货币风险?

在全球化的经济中,企业和个人都面临着货币汇率波动的风险。这些波动会影响跨境贸易和投资的收益。为了应对这一风险,期货可以提供有效的对冲策略。

什么是期货?

期货是一种标准化的合约,规定了在未来特定日期以特定价格买卖特定数量资产的义务。期货交易所交易,允许买方和卖方锁定价格,以防止未来价格波动造成的损失。

对冲外汇风险

当企业或个人从事跨境业务时,他们会面临货币贬值或升值的风险。如果本币贬值,外国商品或服务将变得更加昂贵,而如果本币升值,出口将变得不那么有竞争力。

期货可以通过锁定未来货币汇率来对冲这种风险。例如,如果一家美国公司希望从日本进口商品,可以使用日元期货合约锁定未来的日元汇率。这意味着,无论日元在交割日期之前如何波动,该公司都将按锁定汇率支付商品费用。

巧妙利用期货

在交易波动市场时,巧妙利用期货对冲外汇风险至关重要。以下是一些策略:

套期保值交易:买卖现货和期货合约以消除或对冲外汇风险。

跨期套利:利用两个或多个不同到期日的期货合约之间的时间价值差异来锁定利润。

价差交易:利用同一品种的不同期货合约之间的价格差异来对冲或获利。

示例

假设一家加拿大公司希望向美国出口商品。该公司担心美元兑加元汇率波动。

套期保值交易:该公司可以同时购买美元期货合约和出售加元期货合约。这样,如果美元升值,公司将从美元期货合约中获利,抵消加元贬值造成的损失。

跨期套利:该公司还可以购买近月美元期货合约并卖出远月美元期货合约。如果美元预计升值,远月合约的价格将比近月合约高。这样,公司可以在期货合约到期时套利。

通过巧妙利用期货对冲货币风险,企业和个人可以减轻汇率波动的影响,并保护其财务利益。