Tag: 海淘

经常海淘用什么信用卡?免外汇、人民币还款,这张卡很省心

有没有人跟我一样,每次海淘结账的时候,看到最后账单比商品页面价格多了一截,心里就咯噔一下?仔细一看,哦,原来是”货币转换费”。

很多人觉得全币种信用卡只有出境旅游才用得上,其实真不是。现在海淘这么方便,从国外网站买化妆品、买母婴用品、买保健品、买数码配件,一张免外汇兑换手续费的全币种卡,能帮你省下不少这种“隐形的钱”。再加上平时偶尔出境玩、以后孩子可能要留学,办一张放在身边,什么时候需要都能用。

全币种卡海外消费优惠_海淘免货币转换费招商银行信用卡_外汇兑换手续费

一、海淘的”隐形坑”,很多人都踩过

经常海淘的人都懂这个痛:看着商品页面标着”$99.99″,觉得好像也没多少钱,结果付完款一看账单,怎么多出来十几块?那笔钱就是银行收的”货币转换费”——帮你把外币换成人民币的时候收的手续费,一般是交易金额的1.5%。

别小看这1.5%,平时买个几十美元的东西觉得没多少,但架不住海淘多啊:你买一瓶100美元的精华,光货币转换费就1.5美元;要是买大件,比如一台1000美元的相机,那就是15美元,一百多块人民币没了。一年下来海淘个几十次,光这笔费用就能买好几瓶精华了。

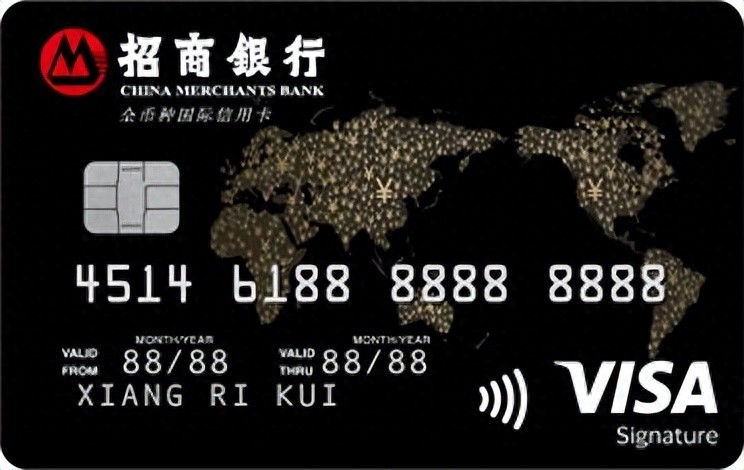
全币种卡最大的好处,就是把这笔费用直接给你免了。招商银行Visa全币种国际信用卡,全球刷任何外币都不收这笔钱——不管你是在美亚买东西、在日亚买文具、在英国网站买奶粉,还是在澳洲网站买保健品,都不用额外付这笔费。

而且最省心的是,所有外币交易直接以人民币入账。你在网站上下单的时候看到的是美元价格,账单里直接就显示人民币金额了,你不用自己对着汇率表算来算去,也不用专门跑银行购汇,回国直接还人民币就行,对海淘党来说真的太友好了。

二、海淘怎么用这张卡最划算?

海淘其实场景挺多的:大促的时候囤点化妆品、给孩子囤点母婴用品、给自己买点保健品,有时候凑单买个小物件都要付国际运费,能省一点是一点。

用这张卡海淘,首先就是稳稳省下1.5%的货币转换费——这是固定省下来的,不管你买什么、买多少,每一笔都省,没有门槛。

其次就是不用自己算汇率了。很多人海淘的时候最头疼的就是汇率,总怕自己算错了,最后还款的时候发现超预算。用这张卡就没这个烦恼:入账多少人民币,你就还多少,清清楚楚,明明白白。

另外,这张卡走的是Visa的网络,海外200多个国家和地区、上千万家商户都能用。不管是美国、日本、欧洲的网站,还是澳洲、东南亚的电商,只要支持Visa支付,这张卡基本都能刷,覆盖范围够广。

三、平时不用的时候,国庆出境玩正好派上用场

很多人说,我平时不怎么海淘,办这张卡是不是浪费?真不会。你就把它放在钱包里备用,国庆出境游的时候正好拿出来用。

国庆不管你是去去泰国、新加坡、马来西亚,还是去澳新,这张卡都能刷。而且这些地方正好都在招商银行境外活动的覆盖范围内:

先在掌上生活App领个“非常境外游”320元券包,线下刷卡达标自动抵扣;Visa芯片卡在亚洲和澳新地区消费,笔笔返1%,一个人最高返500块。

你看,一张卡,平时海淘用,假期旅游也能用,不浪费。

四、以后孩子要留学,这张卡也能提前备着

很多家长现在办信用卡,其实也是在为以后孩子留学做准备。毕竟留学要花的钱不是小数目,提前备一张好用的卡,到时候就不慌了。

真到了留学那一步,这张卡也好用:交学费的时候,在掌上生活App搜“留学缴费”领个报名券,超出2万块的部分能享5%的汇率补贴,最高补1000块;若领取的是Visa或银联线路报名券,超出4万的部分还能再叠一档,最高再补1500块,两段合计最高补2500块,光这一笔就能省不少。

平时孩子在当地吃饭、买东西、逛超市,刷这张卡也有返现——亚洲和澳新地区线下消费笔笔1%返现,一学期下来也能覆盖一部分生活费。

五、除了免外汇,还有几个小优点挺实用

除了免货币转换费、人民币入账这两个核心好处,这张卡还有几个点我觉得挺贴心的:

第一,有效期内无条件免年费。很多人一听免年费就怕,怕是不是要每年刷够多少笔、刷满多少钱才行。这张卡真不用——卡片在手里一天,就不收你年费,办一张放着备用,放多久都没成本。

第二,新户办卡有开卡礼。成功下卡后,两个自然月内刷一笔满36块钱的交易,就能从1000积分、商务双肩包、单肩包、煎炒锅,或者新户首年笔笔返现(领取该礼品新户可享首年每月最高100笔满18元快捷交易返现权益,详见活动及券码细则)里挑一个。那个笔笔返现真的挺实用——领了之后,首年每个月最多100笔满18块的快捷支付能返现,平时点个外卖、买杯咖啡都能用。

第四,用卡安全也有保障。这张卡是国际EMV标准芯片卡,比磁条卡更难复制,线上支付还有”3D Secure”身份验证。出境前在掌上生活App报备行程、打开交易提醒,卡片随身带好,CVV码注意遮挡;万一遇到非本人交易,先在掌上生活App搜”一键锁卡”锁卡,再找客服,反应及时基本不会有损失。

第四,用卡安全也有保障。这张卡是国际EMV标准芯片卡,比磁条卡更难复制,线上支付还有”3D Secure”身份验证。出境前在掌上生活App报备行程、打开交易提醒,卡片随身带好,CVV码注意遮挡;万一遇到非本人交易,先在掌上生活App搜”一键锁卡”锁卡,再找客服,反应及时基本不会有损失。

信用卡适合年满18周岁、有稳定还款能力的人按需办理,每月还款金额应控制在自己可承受的范围之内。请根据自身还款能力理性办卡,是否核发、发卡时间及额度以银行审批结果为准。参与活动前一定要特别注意在掌上生活App上查看下活动规则、活动日期和奖品份数,领完即止。

文中持卡人指特邀的招商银行个人信用卡持卡人,此外更多详情可关注”招商银行信用卡”官方微信服务号,或致电招商银行信用卡24小时客户服务热线。
经常海淘推荐办哪张信用卡?从手续费、入账方式到用卡安全一次说清楚

海淘的麻烦,常常不在挑商品那一步。不少人是在结算页卡住的:填好的卡没能通过,或者订单提交之后收到一封取消通知;也有人直到账单出来才发现,除了商品价格和运费,还多出一笔自己没算过的费用。经常海淘的人迟早要回答一个问题——用哪张信用卡更合适。这笔账其实可以提前算清楚:多花的钱出在哪一环、下单时有哪些细节要留意、活动回馈能不能覆盖线上交易,都有明确的规则可查。下面以招商银行Visa全币种国际信用卡为例,把这件事拆开来看。

招商银行Visa全币种国际信用卡使用攻略_免收外汇兑换手续费的信用卡_海淘信用卡选择

一、海淘用卡,先弄明白三件事

第一件是卡面标识。海外网站能不能完成支付,先看卡面上的标识。招商银行Visa全币种国际信用卡是一张单标识卡,卡面上是Visa标志,走的是Visa的清算网络;依托这一网络,卡片可以在全球两百余个国家和地区的商户使用,多数支持国际信用卡的网站都能正常付款。

第二件是双币种卡和全币种卡的差别。早些年办理的信用卡里,双币种卡更常见,卡面上同时有银联和一个国际卡组织的标识,卡内分成人民币账户与外币账户:境内走银联线路,境外走国际卡组织线路。这类卡通常只设美元账户,一旦消费的币种不是美元,就要先折成美元、还款时再折回人民币,两次折算之间会多出一笔约1.5%的费用。

全币种卡的结构不一样。它不设单独的外币账户,所有外币交易都直接以人民币入账,还款按人民币账单操作就好,既不用自己购汇,也不用判断汇率往哪个方向走。海淘下单频繁的人,省下的不只是每次换算的麻烦,还有那笔1.5%左右的费用。

第三件是汇率取值,这处细节容易被跳过去。Visa线路的清算汇率,一般以这笔交易的授权日汇率为准,而订单从提交到真正扣款之间可能隔着几天,其间汇率若有变动,最终入账的人民币金额也会跟着变。让账单上的数字直接以人民币显示,比对着外币金额自己换算更直观。

二、挑一张海淘常用卡,主要看三点

把这件事具体化,其实是三个问题:会不会多花钱、钱怎么还、在哪些地方能用。

一是费用。招商银行Visa全币种国际信用卡是0外汇兑换手续费。双币种卡遇到非美元消费,一般要在结算时加收一笔外汇兑换手续费,比例通常按1.5%左右计;这张卡不收,海淘时用欧元、英镑、日元结算的订单,就少了一层成本。

二是入账与还款。人民币入账还款:所有外币交易均以人民币入账,只需以人民币还款,省去购汇繁琐。这句话落到海淘场景里,是不同网站、不同币种的订单最终会汇总成一份人民币账单,还款时按账单金额操作就好,不必为购汇单独安排时间,也不用盯着牌价挑还款日。至于额度,这张卡由银行按个人资信情况核定,够日常下单和出境消费使用就好,不必一味追求高授信。

三是年费与持有方式。这张卡在有效期内无条件免年费,没有任何附加消费条件;已经持有招商银行信用卡的用户还支持加办全币卡。如果是新户,另外还有一份开卡礼可以领,礼品包括商务双肩包、单肩包、煎炒锅、1000积分以及新户首年笔笔返现(领取该礼品新户可享首年每月最高100笔满18元快捷交易返现权益,详见活动及券码细则)等,按自己的需要挑一份就好。

三、下单时会碰到的几个具体问题

第一个是付款要填的信息。在境外网站结账,需要准备三样东西:卡号、有效期,以及卡背面那三位数的安全码;有些网站还会多问一句账单地址,目的是核对付款人是不是持卡人本人。账单地址按国内的地址写成拼音就行,不必为了下单特意去改。

第二个是预授权。下单时收到的扣款提醒,未必是真正的扣款,被冻结的通常是额度,货物发出时才真正扣款;订单被取消后,这笔冻结的额度会在一段时间后自动释放,具体以银行与商户的处理进度为准。所以看到短信提醒先别慌,回到订单页确认一下状态更稳妥。

第三个是手续费。手上若是双币种卡,在不用美元结算的网站上买东西,那笔约1.5%的费用通常会出现在结算环节。换成不收这笔费用的全币种卡,省得比较直接。当然,如果网站本身支持人民币结算,或者付款时走的是银联线路,这笔费用本来就不会出现。

第四个是结算币种的选择。付款页面上如果让你自行选择以当地货币还是以美元计价,要留意两个差别:一种是发卡行收取的外汇兑换手续费,另一种是商户或收单机构在折算时自行加价的费用,行业的常见说法是动态货币转换。稳妥的做法是尽量按商品所在国家的当地币种结算,把折算环节交给自己卡上的线路,避免多付一层。

四、出境时,这张卡的哪些权益能用上

先说一个活动:非常境外游320元汇率补贴券包。领券入口在掌上生活App,搜索“非常境外游”。领到手之后,在中国香港、新加坡、泰国、马来西亚等指定目的地的线下商户消费,单笔达到门槛就会从券包里自动抵扣。

除此之外,还有境外指定目的地的线下消费笔笔1%返现,同一卡组每位主卡持卡人累计最多返500元人民币;把这张卡添加到Apple Pay领券之后,在境外线下商户消费同样按笔返1%,每位主卡持卡人累计上限100元人民币;在“V享臻选”微信小程序里把这张信用卡添上,境外的线下消费同样有随机汇率优惠可拿,单笔至高10%、每户每月上限25美元。

另外还有几项活动按目的地划分,例如泰国当地的精选商户礼遇、中国香港国际机场的免税店礼遇,行程对得上时可以留意,目的地不同,能用的权益也不一样。

参与活动前一定要特别注意在掌上生活App和“V享臻选”微信小程序上查看下活动规则、活动日期和奖品份数,领完即止。

五、线上支付的安全习惯

线上付款的风险特点是无卡交易:卡号、有效期和安全码填进网页,不需要插卡,也不需要密码,交易就完成了。这张卡是芯片卡,采用国际EMV标准,插卡和拍卡时不容易被复制;线上支付如果遇到“3D Secure”验证,还会多一道身份核验,卡片被别人拿去使用的难度会更大一些。

8月31日最新汇率!留学换汇、海淘,各大币种牌价一次性看全

中国银行外汇牌价港币_人民币汇率中间价_在岸离岸人民币汇率差异

8月31日,银行间外汇市场正常运行,人民币对主要外币维持区间震荡运行。

人民币汇率中间价由中国外汇交易中心授权发布,是各银行开展外汇业务的重要参考基准,适用于出境旅游、留学购汇、海淘消费、外贸结算等场景。

中间价、在岸人民币、离岸人民币以及银行实际兑换牌价存在区别,现将8月31日相关公开数据整理如下。

8月31日人民币汇率中间价(央行授权公布,100外币兑换人民币)

– 100美元兑人民币:678.28元

– 100欧元兑人民币:783.44元

– 100港币兑人民币:86.51元

– 100日元兑人民币:422.85元

– 100英镑兑人民币:915.30元

– 100澳大利亚元兑人民币:484.10元

– 100加拿大元兑人民币:486.00元

– 100新加坡元兑人民币:530.40元

科普小知识:中间价不等于银行实际兑换价格。

个人办理购汇业务执行银行现汇卖出价;外币现金兑换人民币执行现钞买入价,与中间价存在点差,属于正常业务价差。

在岸、离岸人民币盘中交易参考(8月31日市场参考)

1、在岸人民币(CNY,国内银行间市场)

美元兑人民币日内区间 6.71‑6.74,日内震荡运行,行情受美元指数波动影响。

2、离岸人民币(CNH,境外市场)

美元兑人民币大致运行区间 6.72‑6.75。

离岸市场波动幅度大于在岸市场,境内外出现小幅价差属于正常市场现象。

影响近期汇率走势主要因素

1、外部市场:美元指数震荡变动,海外主要经济体货币政策预期调整,带动非美货币同步波动。

2、国内基本面:外贸保持顺差,企业结售汇行为变化,对人民币汇率形成基本面支撑。

3、市场运行特征:人民币汇率在合理均衡水平双向波动,市场对汇率超调存在调节机制。

4、季节性因素:开学季来临,留学购汇需求释放,带来阶段性购汇盘扰动。

实用业务参考提示

1、出国留学、出境购汇,建议结合自身需求合理安排,银行实际牌价以业务办理时点手机银行、网点页面显示为准。

2、外贸商户开展结算,不宜直接参照中间价,需关注在岸市场实时成交价格,可合理运用汇率避险工具对冲价格波动风险。

3、海淘消费结算金额会叠加银行汇兑手续费,不能直接使用中间价进行简单换算。

4、请勿轻信网络不实传言,汇率存在双向波动,不适合作为投机炒作工具。