讲给我朋友(首先声明不是我媳妇)的理财课之固定收益类产品
声明:本文只针对理财知识小白沟通学习,理财大神请自行绕道~
常见的理财产品分为两种:一种是固定收益类产品;一种是权益类产品。(外汇、期货等属于金融衍生品,非专业人士千万不要从事,包括含有他们的理财产品,讲理财产品的时候我会讲讲怎么预防)我们日常买到的各种基金也好,理财产品也好,其实都是各种基础产品的组合,权益类基础产品就是平时说的股票,今天先不讲,今天主要讲固定收益类基础产品。固定收益类产品顾名思义就是收益固定,就是我们平时所说的保本,也可以叫无风险收益。
常见的固定收益类基础产品有以下几种:
1、银行定期存款。这个是我们个人平时接触最多的,也是我们普通老百姓最信任最愿意去做的。定期存款常见的有3个月、6个月、1年、5年等,既然是定期存款,那就是必须到特定的时候才能取出来。但是在现实中有时候免不了出现突发用钱的情况,所以在存钱的时候一定要多问一下,提前取出来怎么计息,有些银行提前取出来按活期计息(几乎可以忽略了),也有些银行按阶梯计息,比如你存的1年期,提前支取按6个月的利率计算。
2、大额存单。大额存单你可以理解成定期存款的VIP版,银行的生意模式就是吸收存款,发放贷款,所以每一个储户都是银行的衣食父母。比如你过来存款1万存1年2%收益率,另外一个人拿着100万过来也是同样的,自然心里不爽,于是就要推出定制服务,那就是大额存单。你存的多,会给你一个高一点的利息。目前,好多银行的大额存单其实门槛已经降低了很多,前一段我甚至在电梯广告看到某银行20万大额存单的广告了。当然如果你的资金很大,比如几百万甚至更多,你可以直接去找他们的行长谈利息,多谈几家,谁高存谁就行了,记住你去谈的就是定期存款,不是理财产品基金等。
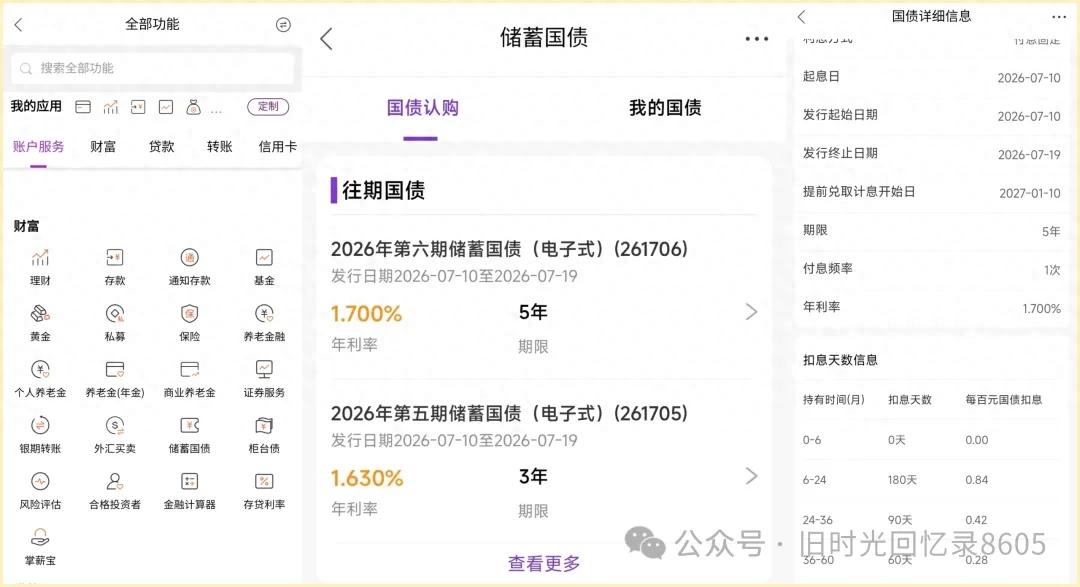
3、债券。常见的债券有国债、地方债、企业债等,我只说国债,因为觉得只有国债还是比较简单,没有风险。正常情况下,国债的收益率会大于银行存款。国债的购买主要通过银行,柜台或者网银之类,国债目前有两种,一种是储蓄国债,可以理解为定期存款,时间不到是无法取出的,当然也可以取出,取出就没有利息,只能拿回本金。另一种叫记账式国债,中途可以进行交易,但是,既然是交易,价格就有波动,有可能这几天股票行情好,大家都想卖了买股票,100元一张的国债你只能卖98元,不但没有多少收益,本金也遭到了损失。目前的大部分手机银行都可以进行操作,非常方便,以光大为例,见下图,你只需要注意购买时间、期限、利率还有持有时间不到扣息情况就好。

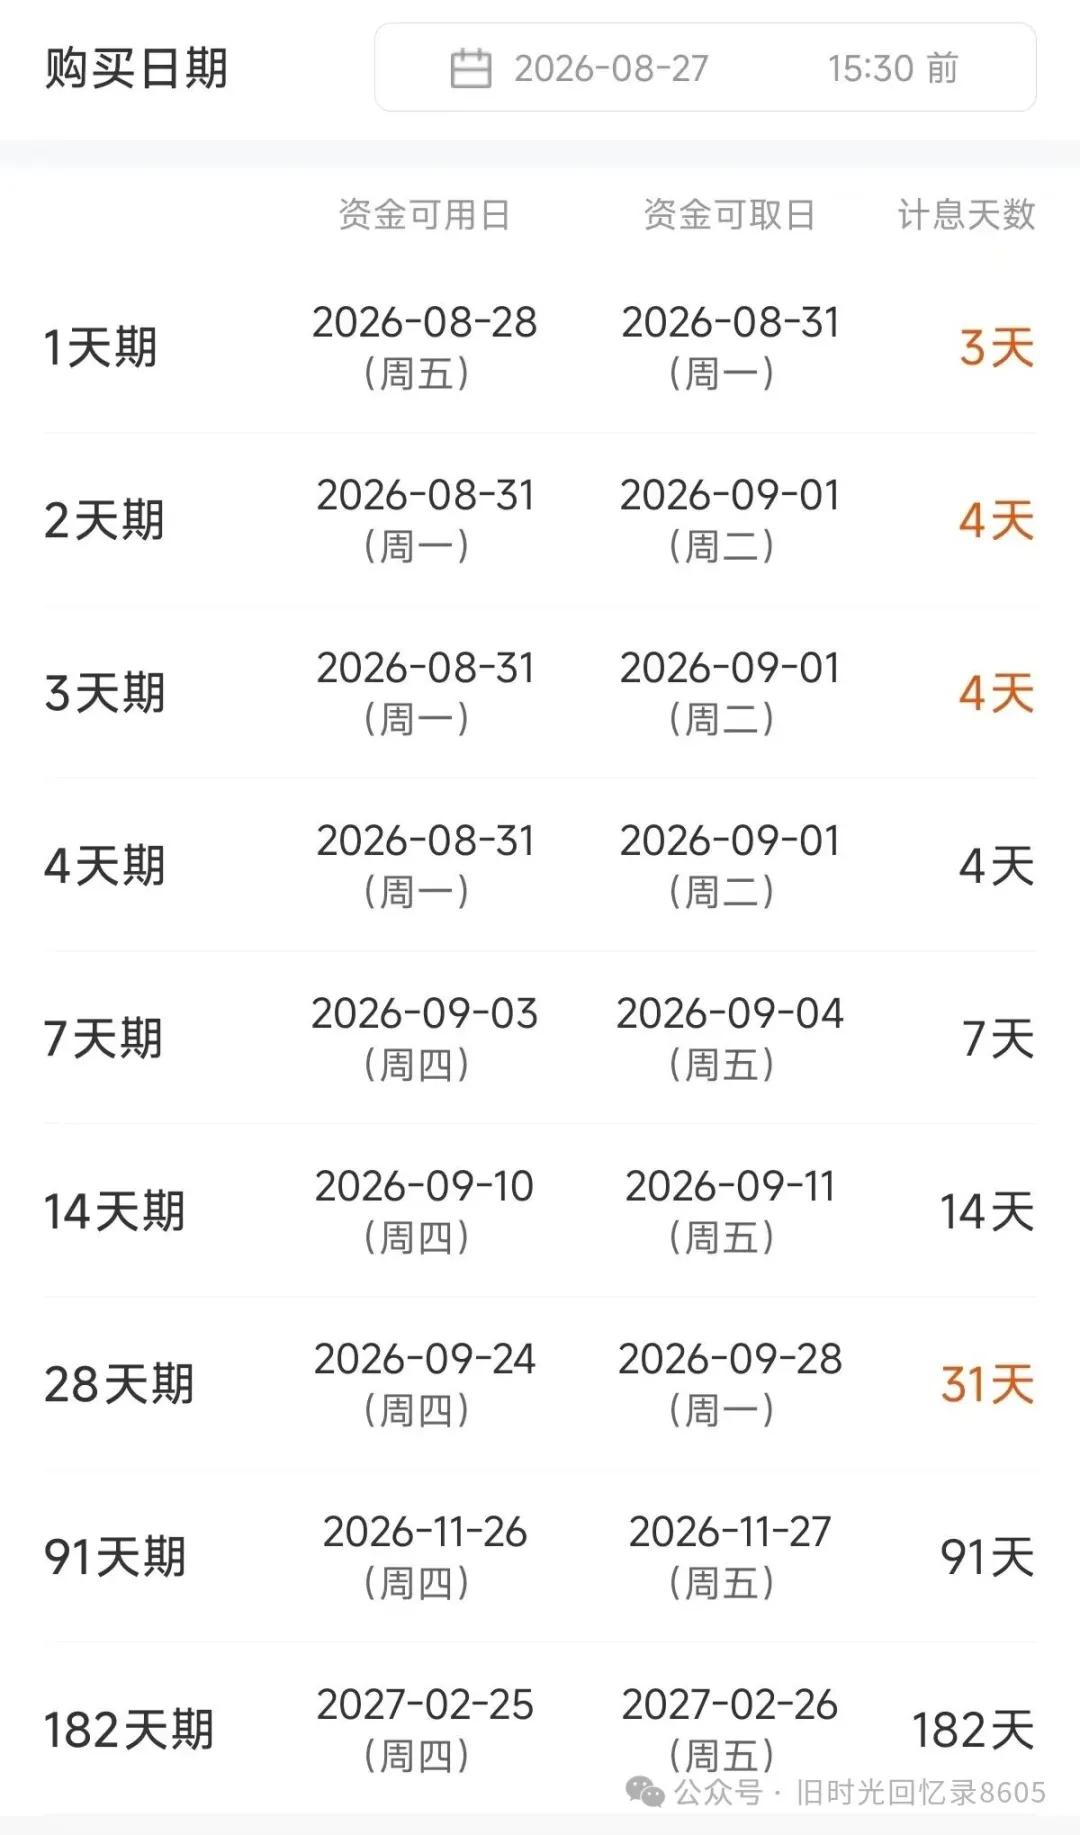
4、国债逆回购。国债逆回购的意思就是有人持有国债,最近几天想用现金,然后你的钱给他用几天,他的国债这几天的利息给你。当然,因为受市场资金需求的影响,有时候可能给你的利息会多一点,有时候会少一些。目前我了解的最方便的渠道就是在证券公司需要开通资金账户,所以逆回购更多用于暂时不用的炒股资金。逆回购需要需要注意资金可用日、资金可取日及计息天数,在节假日前,可以有捡漏的机会。比如下图的1天期,27日即周四可以购买,给你三天利息,周五资金你就可以用了,到时候你再买一个三天期限的,也就是周四到周日四天时间,你可以吃6天的利息,相当于正常利息的1.5倍。当然,这个需要你是经常炒股的人用,经常关注自己的资金账户。
以上这些就是我们能够比较容易参与的固定收益类基础产品,记得是基础产品,不是理财产品,也不是基金。等我们讲完权益类的基础产品以后,我们再讲基金及各种理财产品。
「链接」